FSA sichert sich hier ab
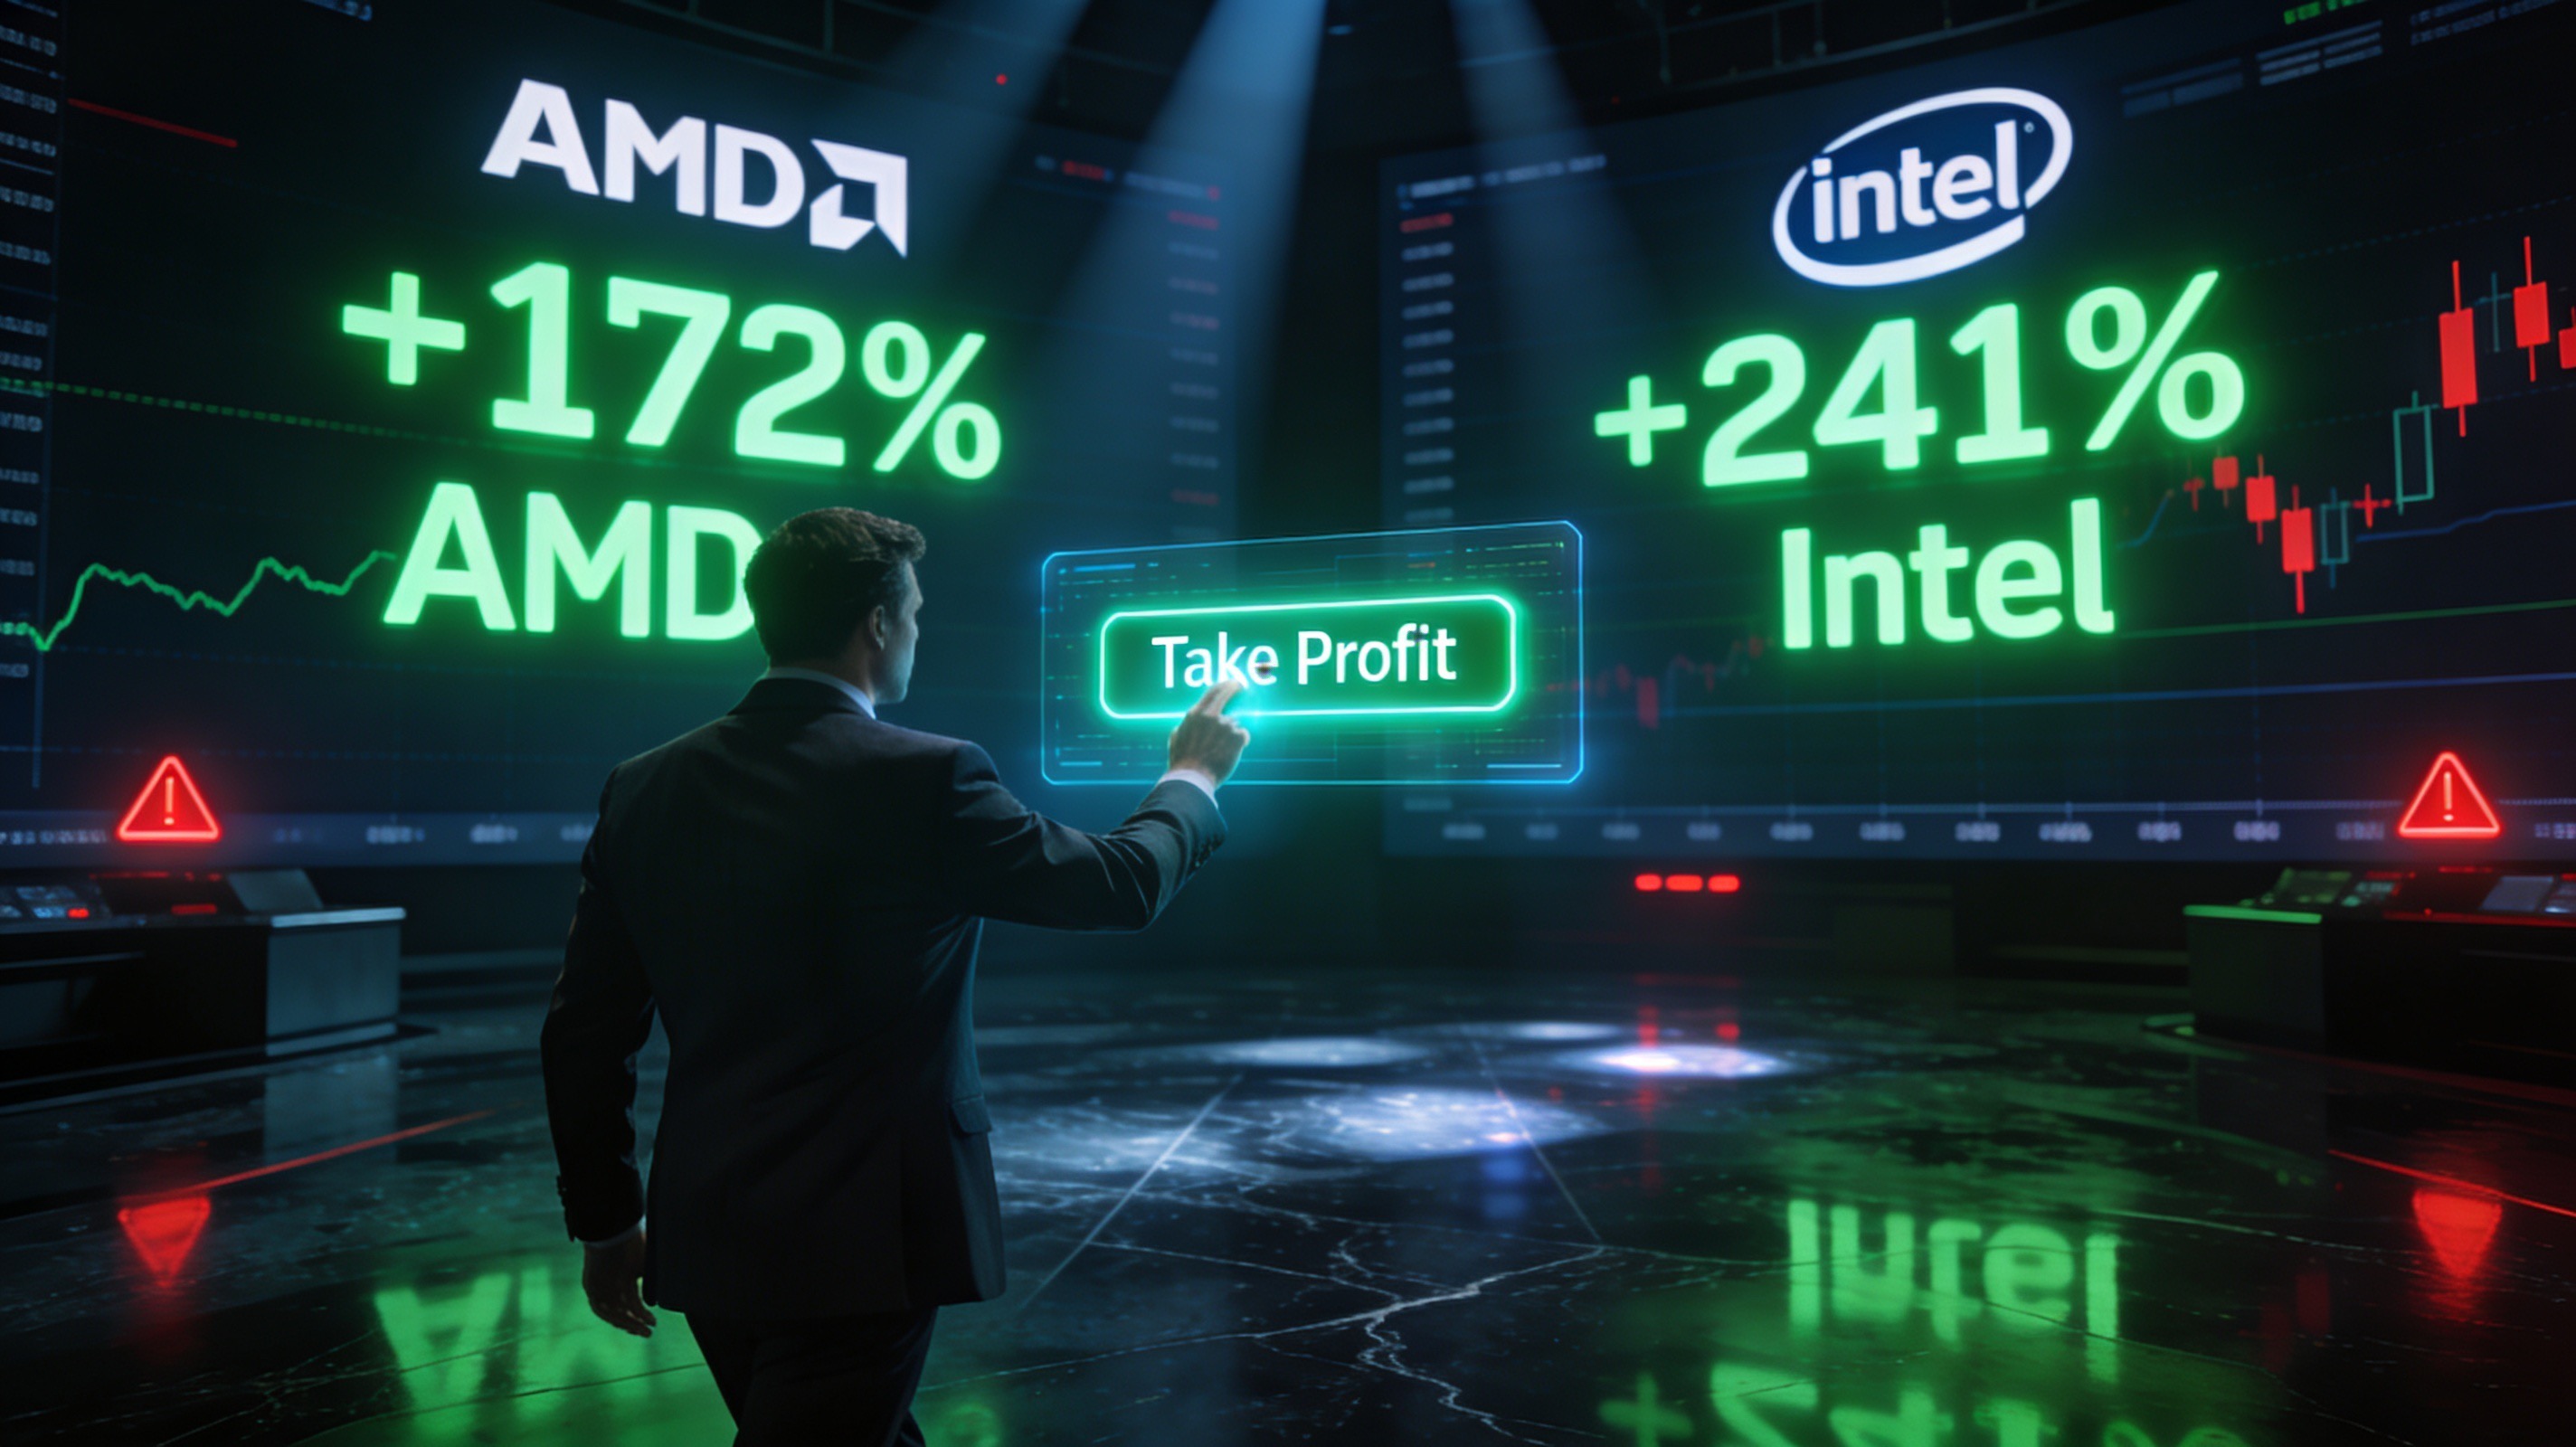
Wir haben bei AMD und Intel Teilverkäufe vorgenommen.
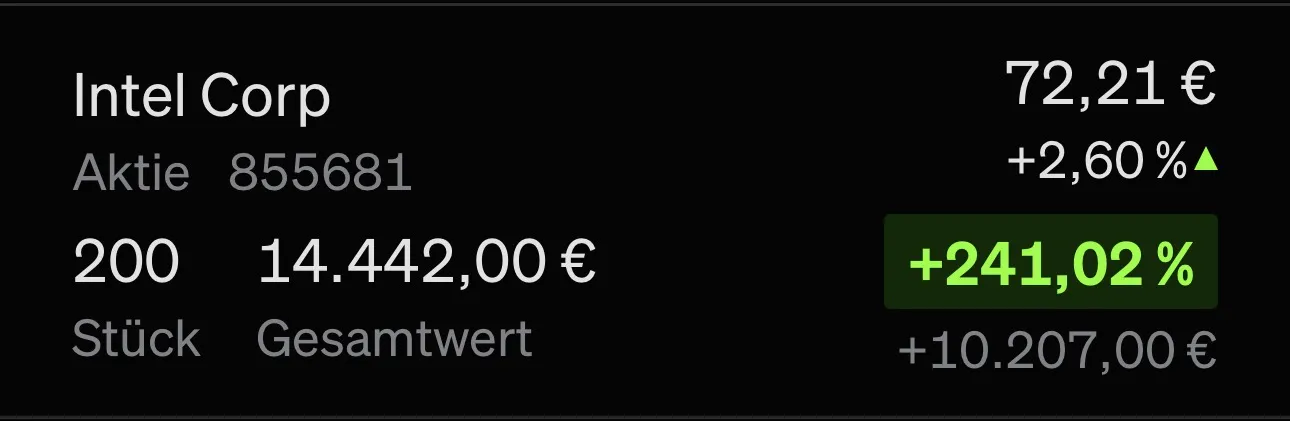
Intel: Position von 350 auf 100 Anteile reduziert (-72%)
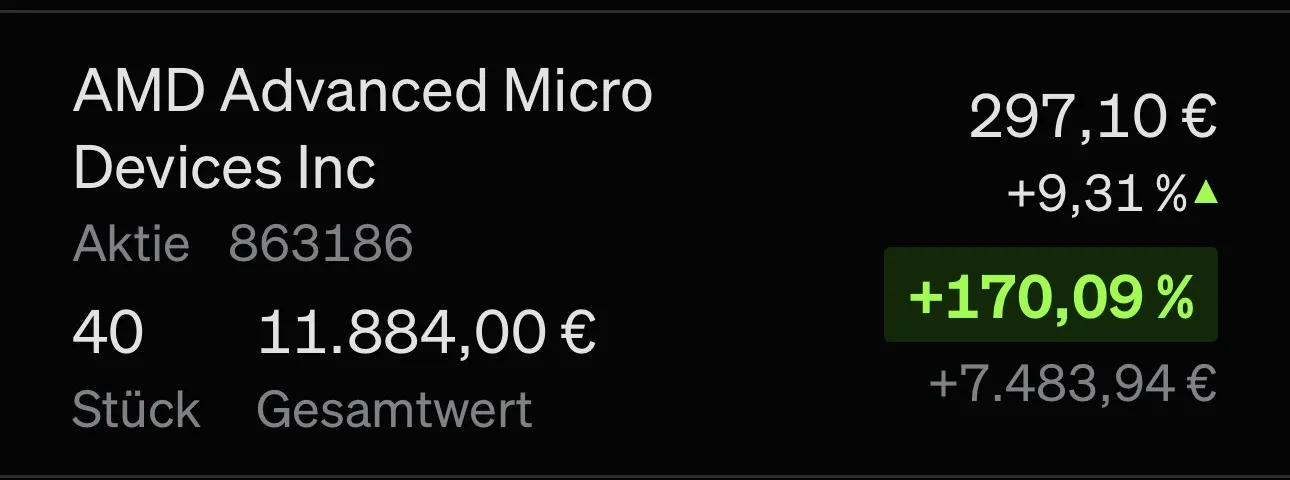
AMD: Position von 50 auf 40 Anteile reduziert (-20%)
Damit sichern wir einen Teil der starken Gewinne ab, bleiben aber weiterhin investiert.
Die Performance spricht für sich:
- AMD: +172% Rendite
- Intel: +241% Rendite
Wichtig dabei: Beide Aktien wurden von uns bereits vor FSA in der kostenlosen Telegram-Gruppe Syancapital gecalled – Intel im Mai 2024 und AMD im August 2024.
Unser Ansatz ist dabei klar: Unser Gewinn kann auch euer Gewinn sein. Wenn wir richtig liegen, profitieren wir gemeinsam – und wenn wir falsch liegen, tragen wir das gleiche Risiko.
---
Warum jetzt Teilverkäufe?
Wir sagen nicht, dass hier kein weiteres Upside mehr möglich ist.
Aber: Das Chance-Risiko-Verhältnis hat sich deutlich verändert.
- Die Wahrscheinlichkeit für eine weitere starke Rally ist gesunken
- Gleichzeitig ist das Risiko einer größeren Korrektur deutlich gestiegen
Genau in solchen Phasen geht es nicht mehr darum, maximalen Gewinn herauszupressen, sondern darum, Gewinne aktiv zu sichern und Risiko zu reduzieren.
Das ist auch genau der Unterschied zwischen kurzfristigem Trading und strukturiertem Portfolio-Management:
Nicht nur gute Einstiege sind entscheidend – sondern vor allem auch der richtige Zeitpunkt, Risiko rauszunehmen.
---
Fundamentale Bewertung
AMD
Bei AMD gefällt uns die Entwicklung fundamental sehr gut. Das Unternehmen zeigt starke Steigerungen bei Umsatz und Gewinn, und auch die Prognosen für die kommenden Jahre deuten auf weiteres Wachstum hin. Das Geschäftsfeld – insbesondere im Bereich KI, Rechenzentren und High-Performance Computing – ist klar zukunftsgerichtet.
Die entscheidende Frage ist jedoch: Ist bereits zu viel Optimismus eingepreist?
Bevor wir zu den Zahlen kommen, kurz zur Einordnung:
EPS (Earnings per Share) beschreibt den Gewinn pro Aktie und ist eine der wichtigsten Kennzahlen zur Bewertung eines Unternehmens.
AMD konnte 2025 ein EPS von 4,17$ erzielen (Vorjahr: 3,31$).
Noch wichtiger sind aber die Prognosen:
- 2026: 6,83$
- 2027: 11,19$
- 2028: 14,46$
- 2029: 19,15$
Zusätzlich wird erwartet, dass sich auch EBITDA und Bruttomargen weiter verbessern.
Bewertung:
- 2026e: KGV ~86x
- 2027/28e: Forward KGV ~27x
Das zeigt: Ein Teil des zukünftigen Wachstums ist bereits eingepreist, weshalb eine höhere Bewertung aktuell gerechtfertigt ist – aber eben auch Erwartungen erfüllen muss.
Szenarien
Bear Case:
EPS 2027 wird verfehlt (~10$ statt 11,19$), Prognosen werden gesenkt, Bewertung fällt auf ~25x
→ Kurs: ~250$
→ Downside: -30%
Base Case:
EPS 2027 wird erreicht, Wachstum bleibt stabil
→ KGV: 40–50x
→ Kurs: 450$–550$
→ Upside: +35% bis +65%
Bull Case:
EPS wird übertroffen (~12$), starke Aufwärtsrevisionen
→ KGV: 70–100x
→ Kurs: 840$–1.200$
→ Halten wir aktuell für eher unwahrscheinlich
Fazit AMD
Wir gehen aktuell klar vom Base Case aus. AMD ist fundamental stark und keinesfalls offensichtlich überbewertet – aber ein großer Teil der Zukunft ist bereits im Kurs enthalten. Entscheidend wird jetzt, ob das Unternehmen die hohen Erwartungen auch liefern kann.
---
Intel
Intel hat in den letzten Jahren eine schwierige Phase durchlaufen.
Zwischen 2021 und 2024 sind Umsatz und Gewinn deutlich eingebrochen, teilweise wurden sogar Verluste geschrieben. Gründe dafür waren unter anderem:
- Technologischer Rückstand gegenüber Konkurrenz
- Probleme bei der Produktion
- schwache Wachstumsaussichten
- steigender Wettbewerbsdruck
Aktuell sehen wir erste Anzeichen eines Turnarounds.
Die zentrale Frage ist jedoch: Ist dieser Turnaround bereits vollständig eingepreist?
Vergleich:
- 2021: Kurs ~65$, EPS 5,47$
- Heute: Kurs ~85$, EPS 2026e: 1,03$
Das bedeutet:
→ Der Kurs liegt heute höher, obwohl der Gewinn über 80% niedriger ist.
Selbst 2029 werden nur ~2,64$ EPS erwartet – also immer noch rund -50% unter 2021, während der Kurs bereits heute deutlich darüber liegt.
Zusätzlich liegen Margen (Brutto, EBITDA) weiterhin unter den früheren Höchstständen.
Warum steigt die Aktie trotzdem?
Mögliche Gründe:
1. Erwartetes Wachstum
2. Verbesserung der Margen
3. Zyklische Erholung (Halbleiter-Zyklus)
4. Unterstützung durch die US-Regierung
Früher war Intel klar unterbewertet – aber aus gutem Grund (kein Wachstum, schwache Perspektiven).
Heute stellt sich die umgekehrte Frage: Ist der aktuelle Optimismus vielleicht zu hoch?
Szenarien
Bear Case:
Turnaround gelingt nicht wie erwartet
→ EPS 2027: 1,30$
→ KGV: 30x
→ Kurs: ~39$
→ Downside: -54%
Base Case:
EPS 2027: 1,46$ wird erreicht
→ Wachstum ~35%, danach ~20%
→ KGV: 55x
→ Kurs: ~80$
→ Downside: -8%
Bull Case:
EPS wird übertroffen (~1,75$), Prognosen steigen
→ KGV: 80x (Durch Guidance Anpassungen und starken Ergebnissen)
→ Kurs: ~140$
→ Upside: +70%
---
Chartanalyse AMD
Schauen wir uns den Chart von AMD an:
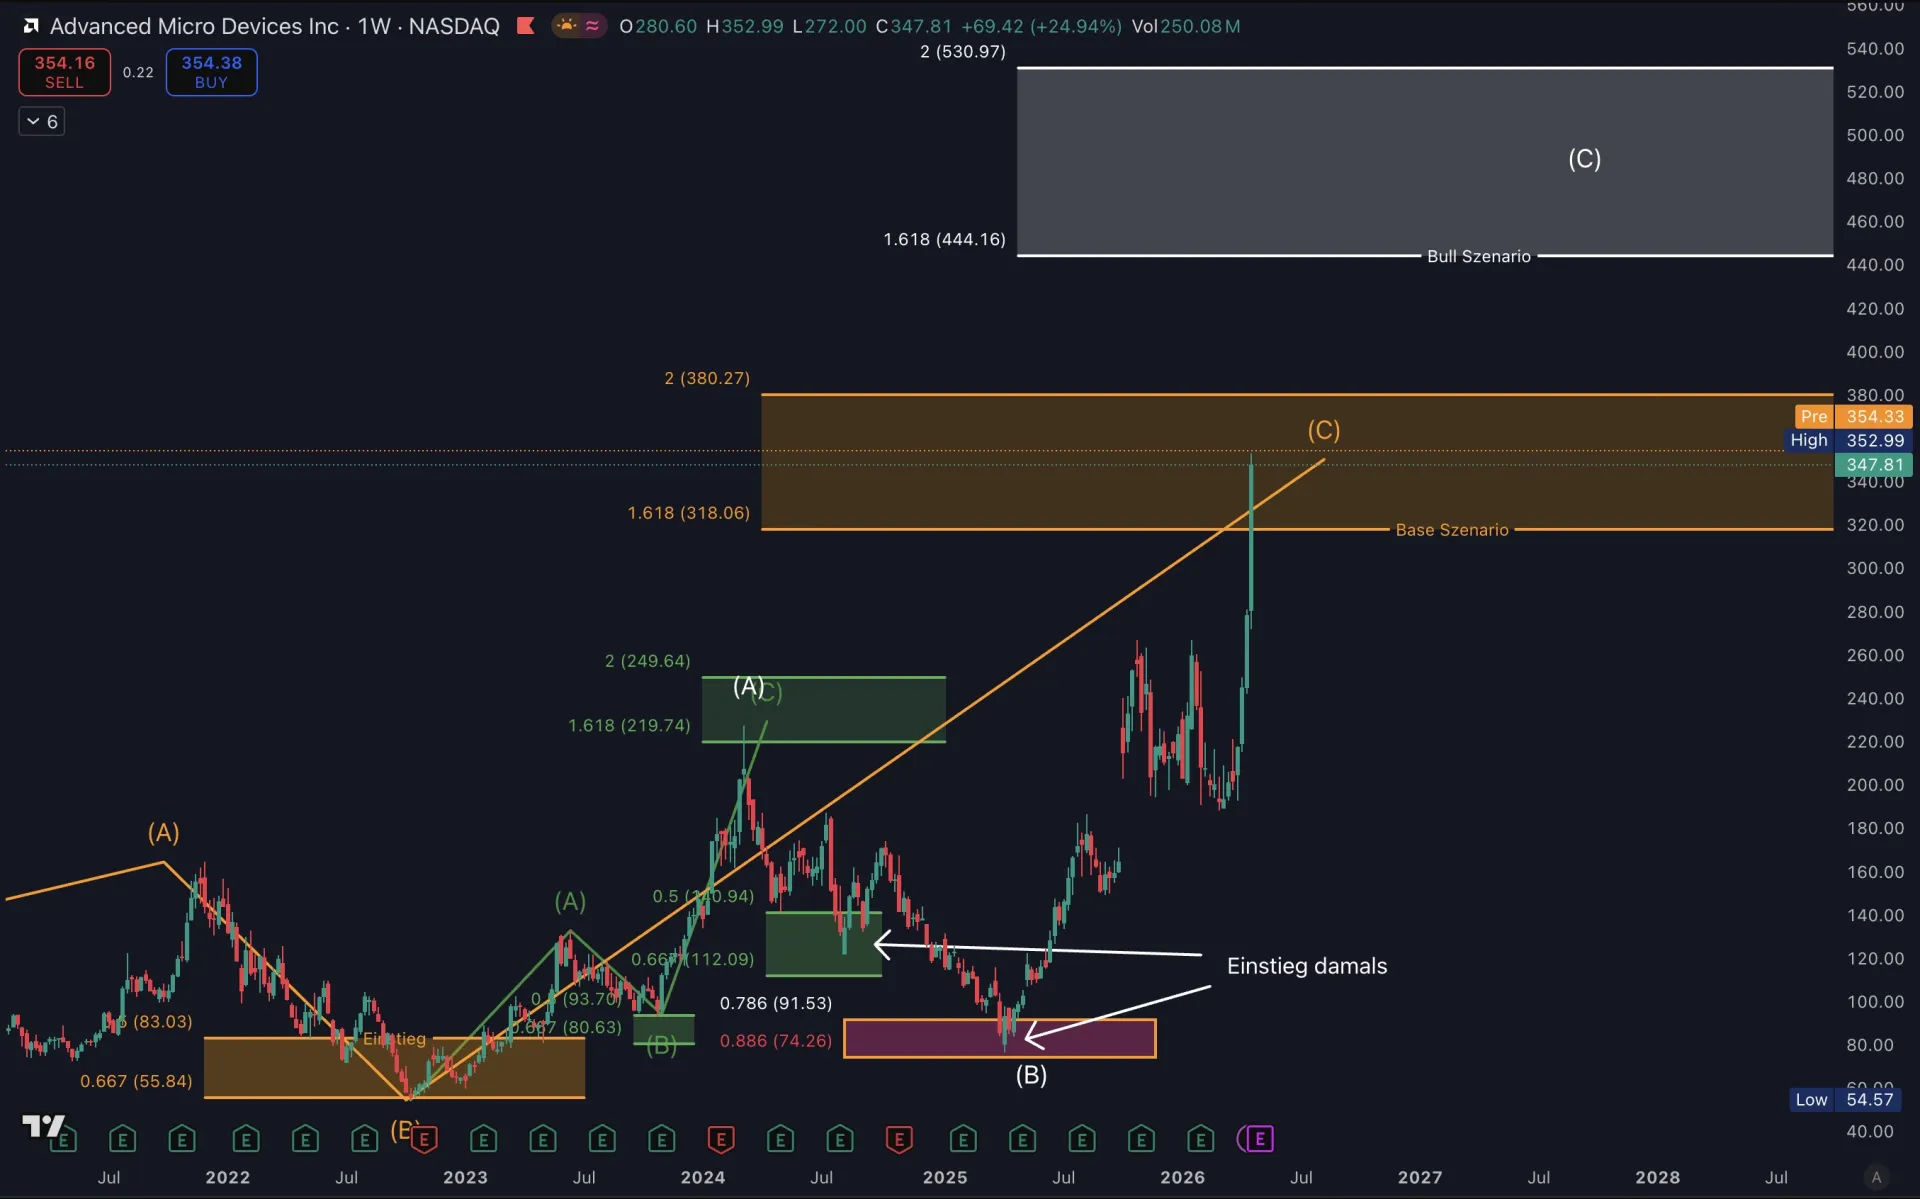
Blicken wir zurück, erkennen wir unseren ersten Einstieg 2022 im Bereich um 83$ (oranger Einstiegsbereich). Diese Position konnten wir später vollständig im Zielbereich bei 219,74$ schließen – mit rund +167% Gewinn.
Nach dem Erreichen dieses Levels kam es wie erwartet zu einer Korrektur in Richtung 140$, wo wir uns erneut positioniert haben. Auch dieser Bereich wurde damals bereits in der kostenlosen Syancapital Gruppe geteilt.
Im weiteren Verlauf zeigte sich jedoch, dass dieser Support nicht gehalten werden konnte und unser alternatives Szenario aktiviert wurde: ein weiterer Rückgang in den zweiten Kaufbereich zwischen 91,53$ und 74,26$. Genau dieser Bereich hat letztendlich sauber gehalten und ebenfalls eine starke Grundlage für die aktuelle Bewegung gebildet.
Wichtig dabei: Die Ziellevel, in denen wir uns aktuell befinden, wurden von uns bereits Anfang 2024 definiert. Wir bewegen uns also genau in dem Szenario, das wir seit über 2 Jahren antizipiert haben – unserem Base Case.
Zusätzlich existiert noch ein Bull Case (weiß im Chart), in dem wir Kurse von 444$ bis 531$ für möglich halten. Dennoch zeigt sich aktuell klar: Das verbleibende Upside wird zunehmend begrenzter, während das Risiko einer größeren Korrektur weiter steigt.
Ein entscheidender Punkt ist aber auch: Wir liegen nicht immer perfekt richtig. Unsere Position, die heute bei rund +172% steht, war zwischenzeitlich auch deutlich im Minus – zeitweise etwa -40% nach unserem Einstieg im August 2024.
Der Unterschied liegt darin, wie man mit solchen Phasen umgeht. Da sich am fundamentalen Investment Case nichts verändert hatte, haben wir die Position bewusst gehalten und nicht panisch verkauft.
Wichtig ist uns auch: Wir sind keine Chart-Fanatiker.
Wir investieren in Unternehmen, die fundamental stark aufgestellt sind, wachsen und langfristiges Zukunftspotenzial haben. Der Chart dient für uns primär dazu, gute Einstiegs- und Ausstiegsbereiche zu identifizieren.
Das bedeutet: Der Chart allein ist bei FSA kein Investment-Kriterium – entscheidend ist immer die Kombination aus starken Unternehmen und sauberem Timing.
Genau das ist ein zentraler Teil unserer Strategie:
Nicht nur gute Einstiege, sondern auch die Fähigkeit, durch Volatilität hindurch an der eigenen These festzuhalten, solange sie intakt bleibt.
---
Gesamtfazit
Wir haben mit beiden Aktien sehr starke Gewinne erzielt. Gleichzeitig sichern wir uns jetzt bewusst ab.
Unsere Einschätzung:
- AMD: klar stärkeres Setup, weiterhin bullish, aber viel Zukunft eingepreist
- Intel: Turnaround möglich, aber deutlich höheres Risiko
Deshalb haben wir unsere Intel-Position von 350 auf 100 Anteile reduziert.
Wir bleiben bei AMD deutlich positiver gestimmt, während wir bei Intel aktuell zur Vorsicht raten.
Wer sich zusätzlich den Chart von Intel inklusive unserer Ziellevel anschauen möchte, findet diesen exklusiv im FSA Premium Bereich.
Wer zukünftige Einstiege, Setups und Updates wie diese nicht verpassen möchte, für den könnte ein Blick auf das FSA Lite oder Premium Abo interessant sein.