FSA Earnings Deep-Dive: SoFi Technologies (SOFI)
Starkes Quartal, +13 % Kurssprung & warum der Ausblick auf 2027 unsere Investmentthese massiv stärkt
Guten Abend zusammen! Wir blicken heute auf einen sehr erfolgreichen Handelstag für SoFi-Aktionäre. Die Aktie konnte nach der Veröffentlichung der Q3-Zahlen zeitweise um über +15 % zulegen und hat den Handel an der Nasdaq mit einem starken Plus von +13,42 % beendet.
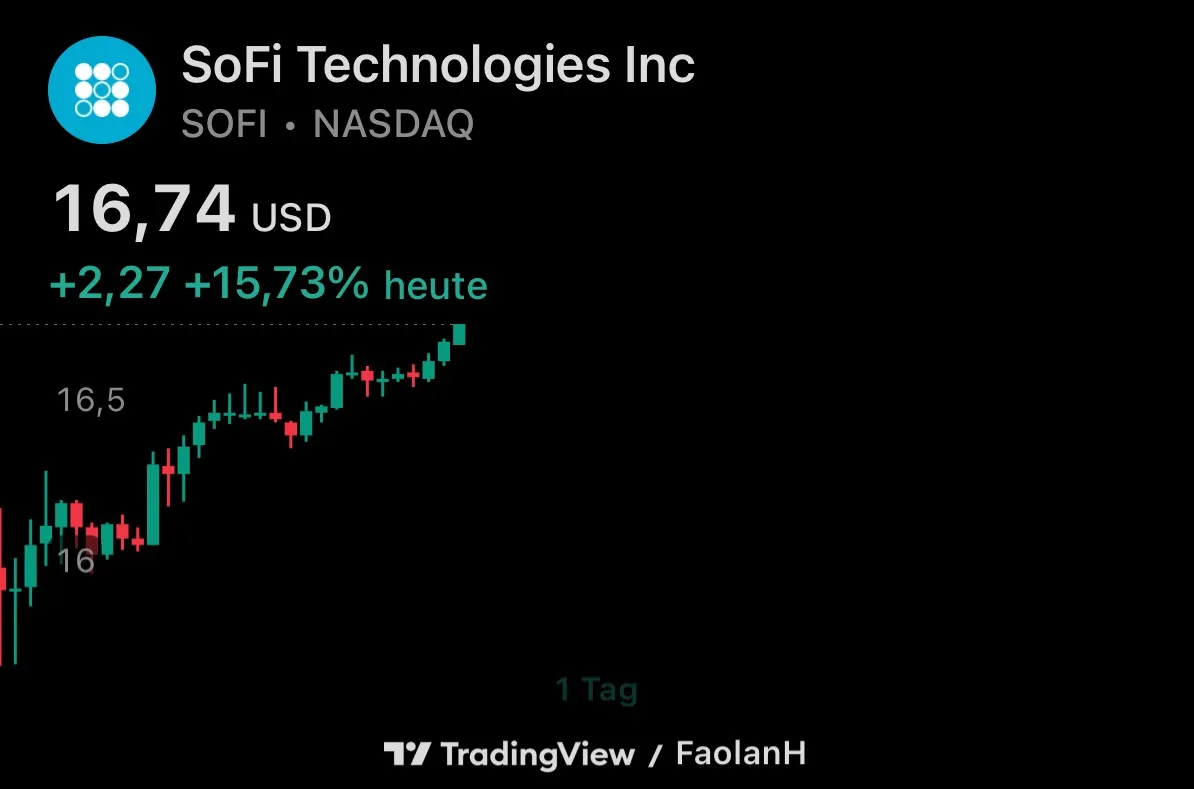
Wer unsere Analysen verfolgt, weiß, dass wir SoFi intensiv beobachten. Das, was das Team um CEO Anthony Noto heute präsentiert hat, war auf operativer Ebene eine äußerst überzeugende Leistung. Wir gehen heute detailliert auf die Zahlen ein, analysieren die Marktreaktion und blicken auf die langfristige strategische Ausrichtung bis 2030.
Die Q3-Ergebnisse im Detail: Über den Erwartungen
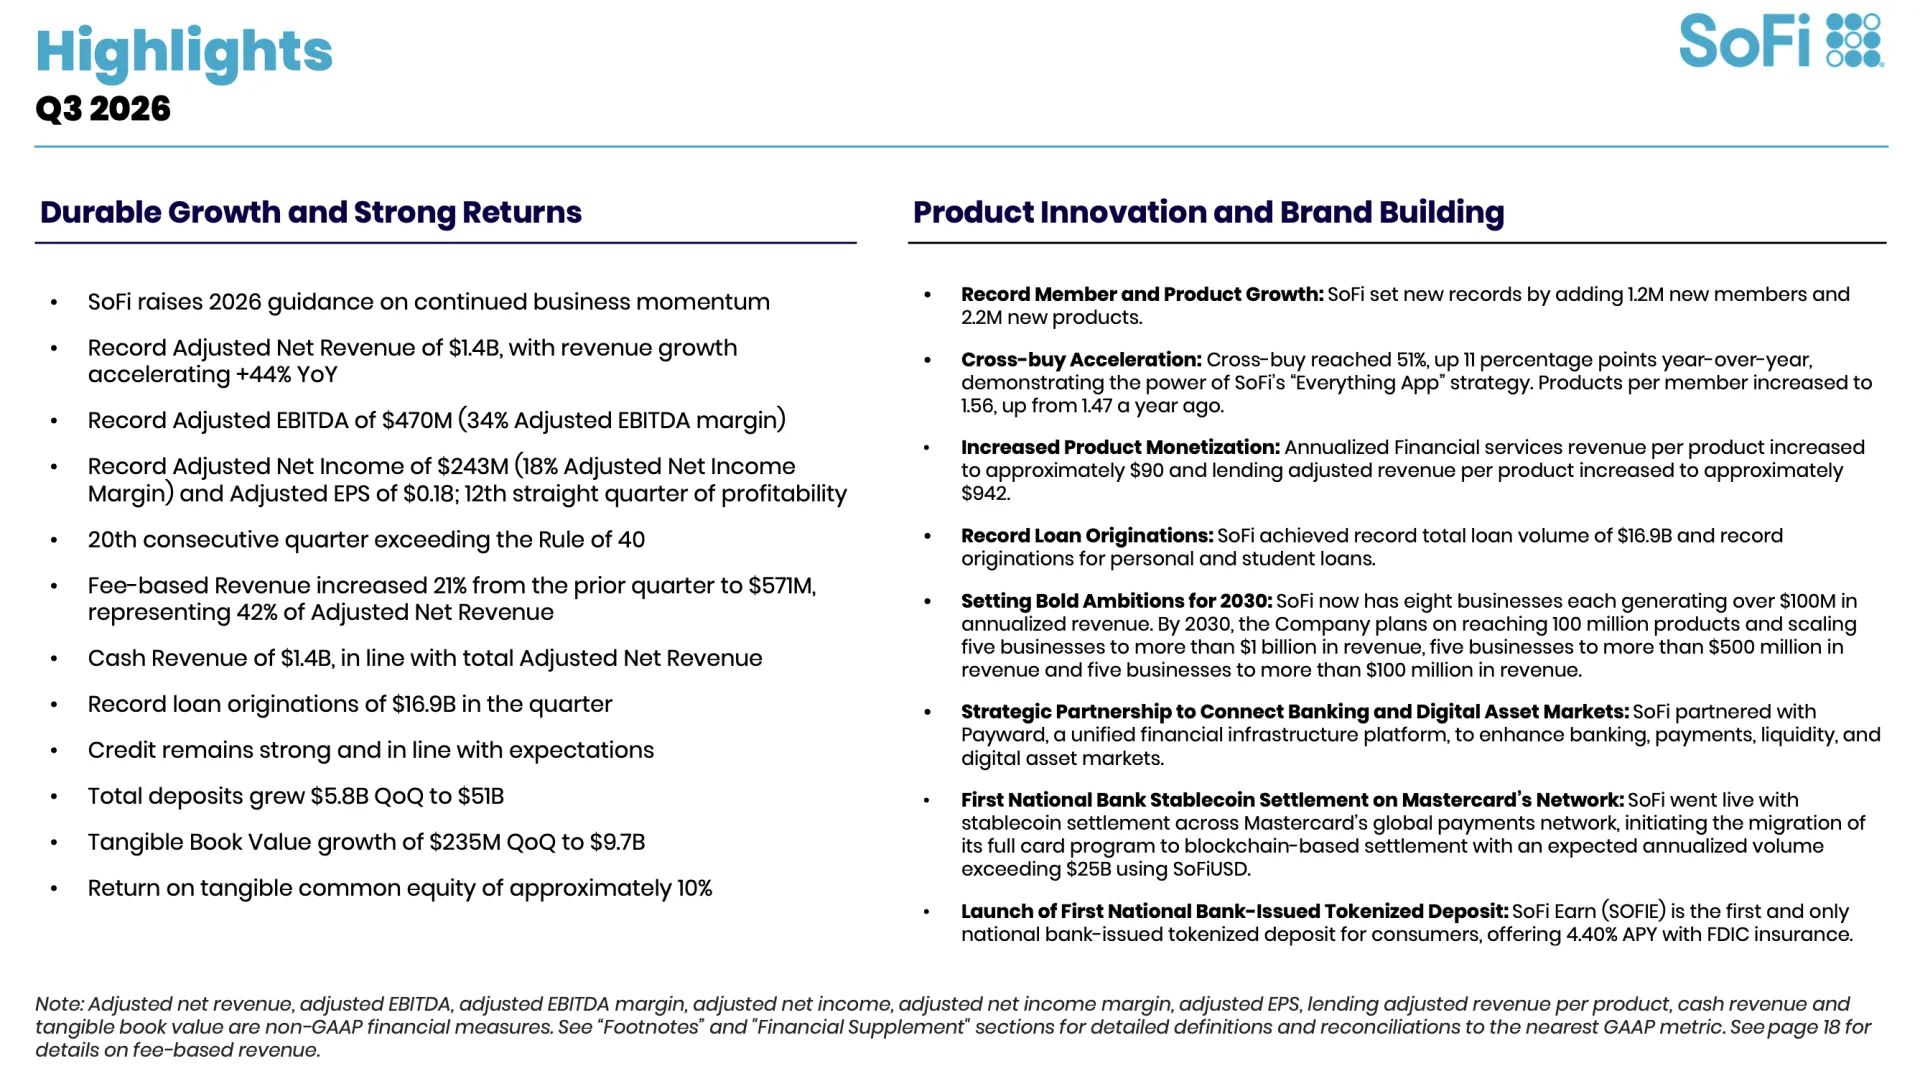
SoFi wächst aktuell in einem Tempo und mit einer Profitabilität, die im Fintech-Sektor beachtlich ist.
Umsatz (Adj. Net Revenue): 1,4 Milliarden (Erwartet waren 1,25 Mrd.) – ein Wachstum von +44 % im Jahresvergleich.
Gewinn pro Aktie (Adj. EPS): 0,18 $ (Erwartet waren 0,16 $) – ein Zuwachs von +64 %.
Profitabilität (Adj. EBITDA): 469,8 Millionen $ – ein Plus von +70 % bei einer starken Marge von 34 %.
Nettoeinkommen: 243 Millionen $ (18 % Marge).
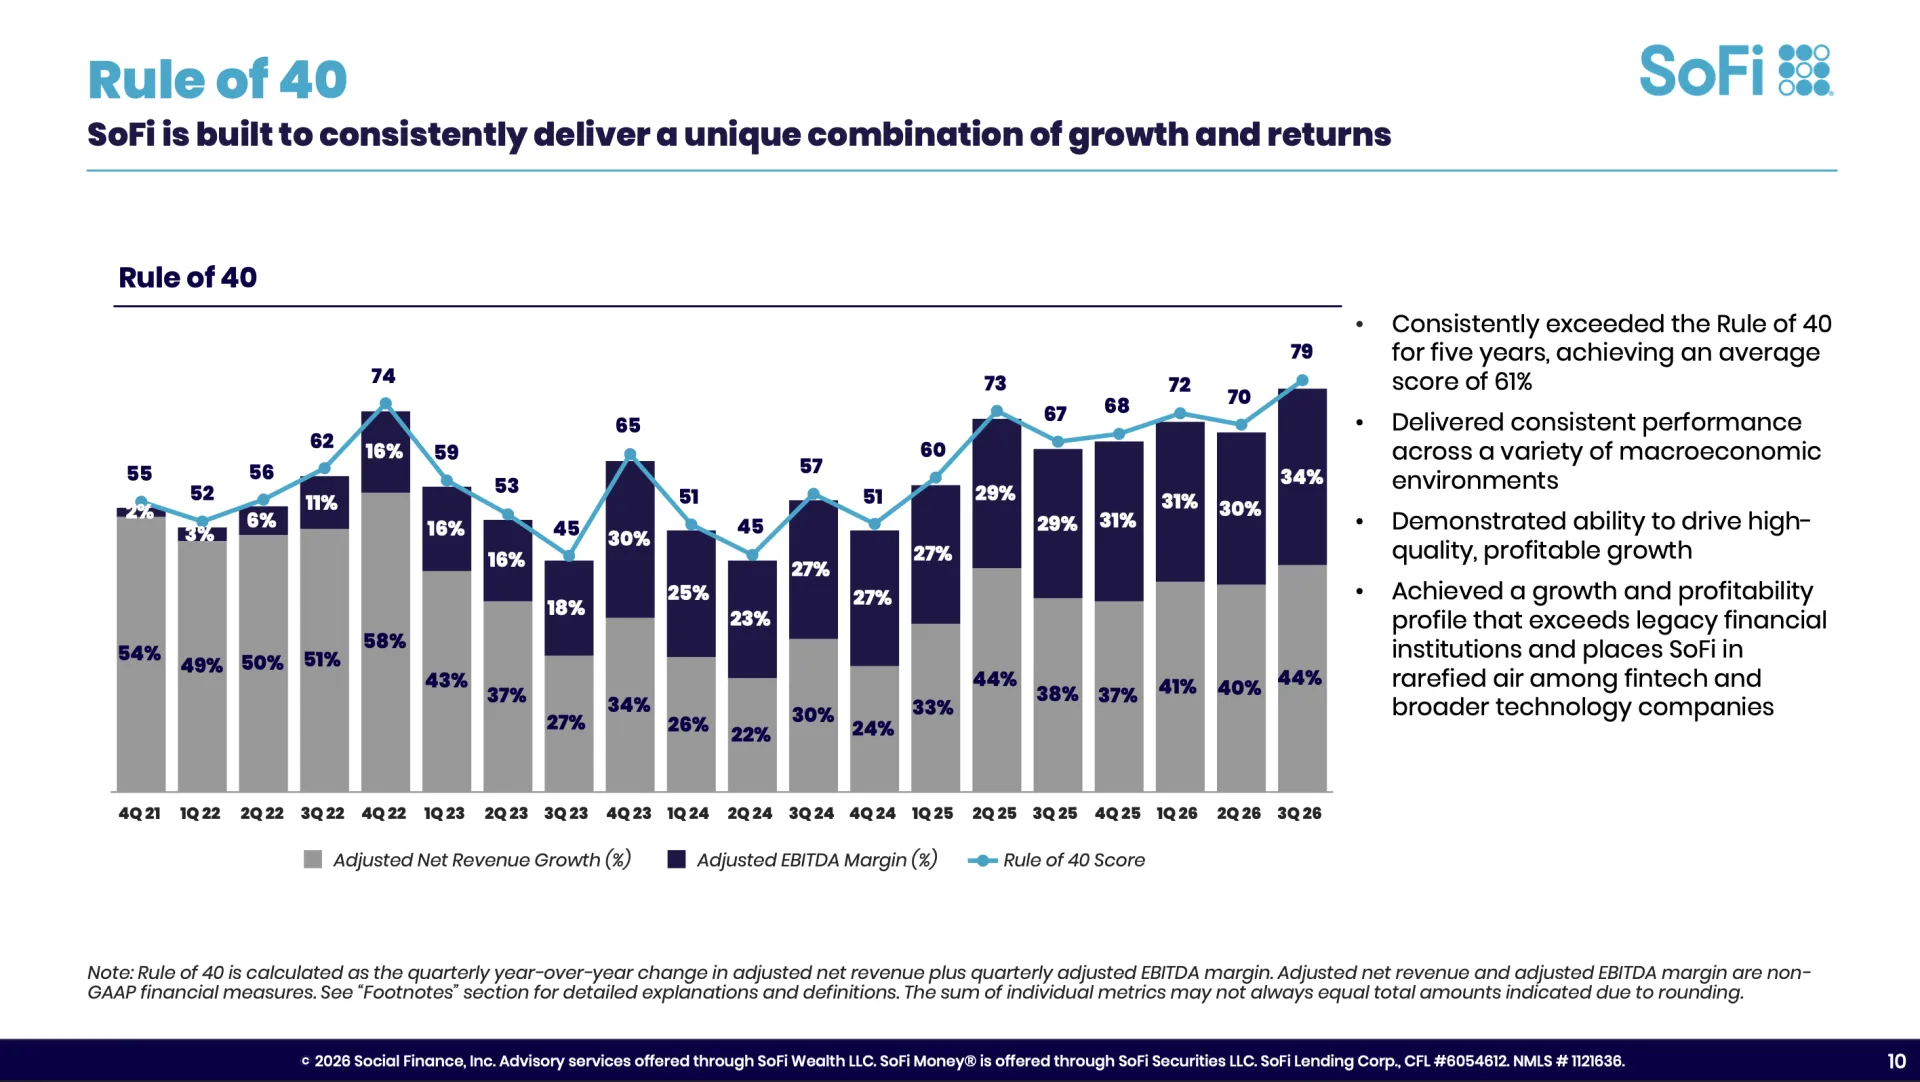
Damit hat SoFi zum 20. Mal in Folge die branchenbekannte "Rule of 40" übertroffen (diese besagt, dass Umsatzwachstum und Gewinnmarge addiert über 40 liegen sollten). SoFi erreicht hier aktuell einen herausragenden Wert von 79 (44 % Wachstum + 34 % Marge).
Der Wachstums-Motor: Mitglieder & Produkte
Das Kernstück des Geschäftsmodells ist der sogenannte Financial Services Productivity Loop (FSPL). Die Strategie ist klar definiert: Mehr Mitglieder gewinnen -> diese nutzen mehr Produkte -> der Umsatz pro Produkt steigt. Die aktuellen Daten belegen, dass dieses Konzept aufgeht:
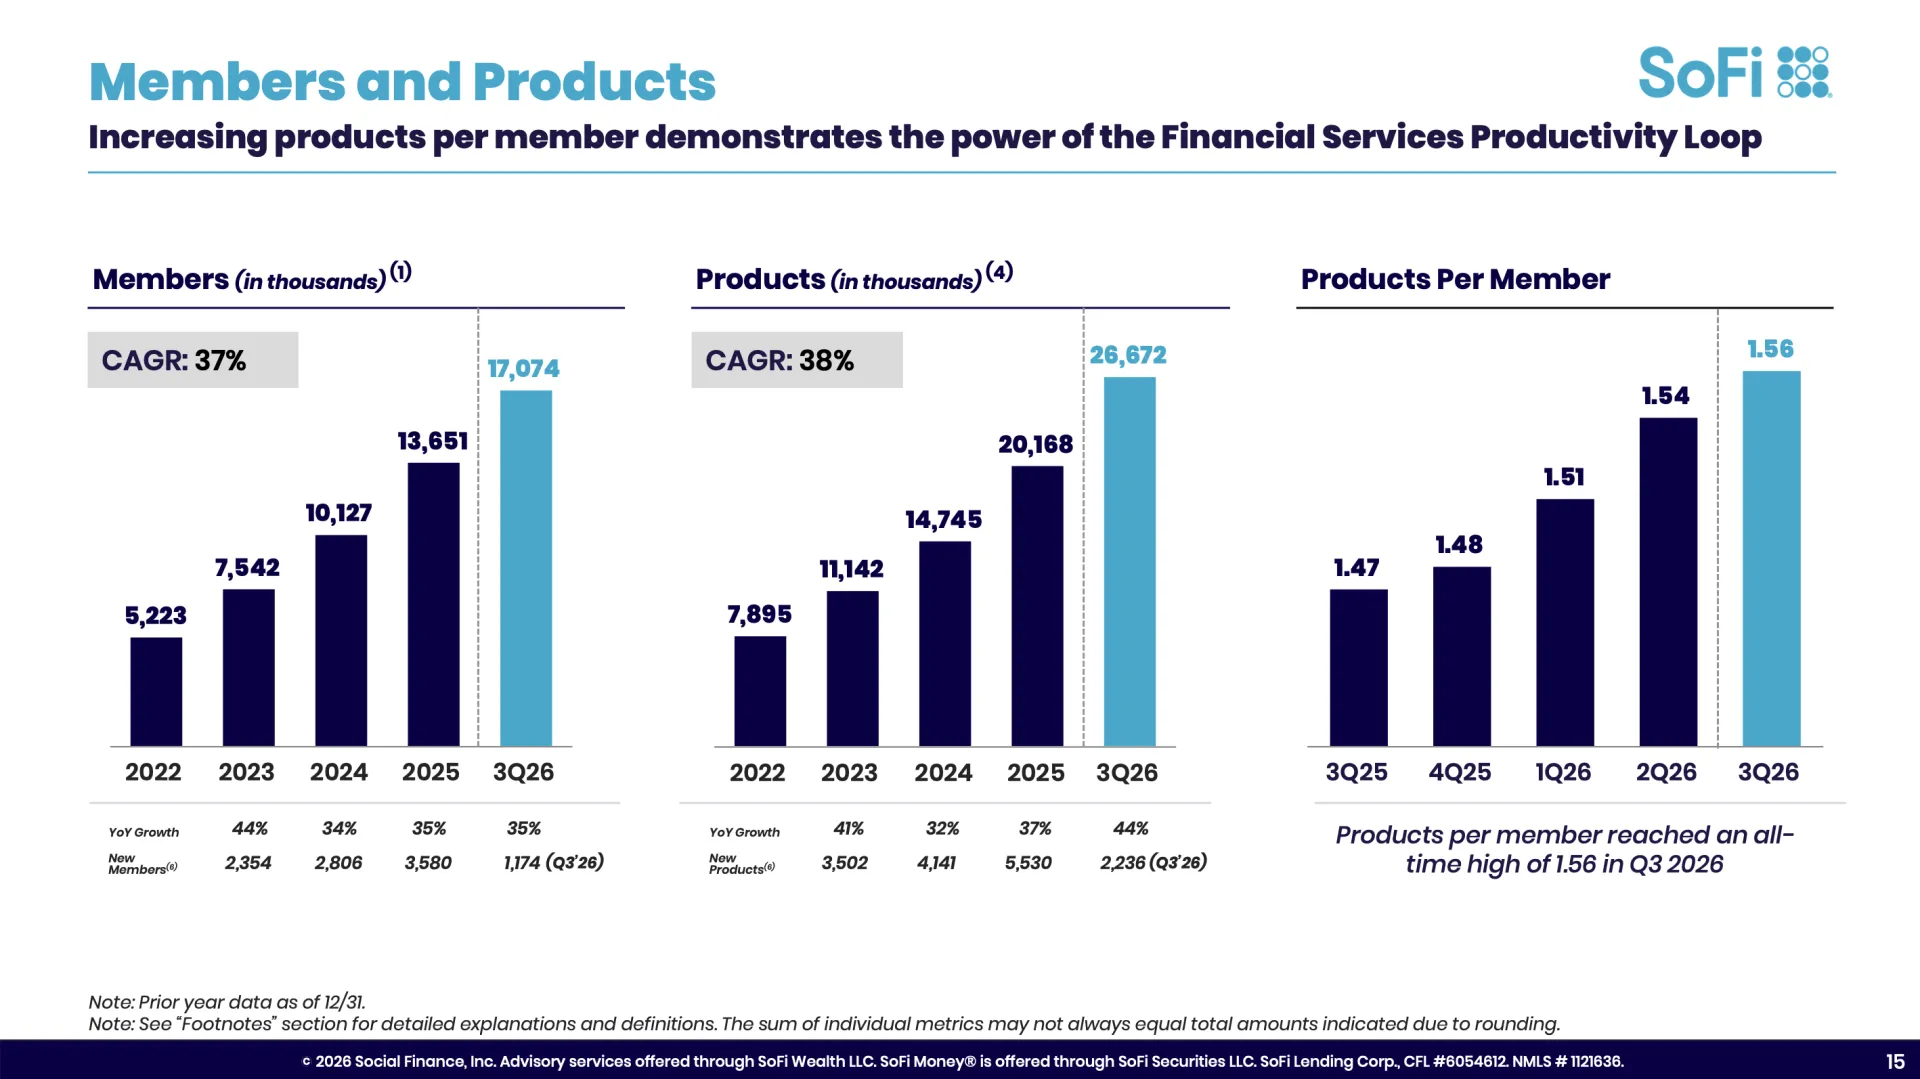
Mitglieder: +35 % auf mittlerweile 17,1 Millionen (In Q3 kamen 1,2 Millionen neue hinzu).
Produkte: +44 % auf 26,7 Millionen (2,2 Millionen neue in Q3).
Ein besonders starker Indikator für die Kundenbindung: 51 % der neuen Produkte wurden von bereits bestehenden Mitgliedern eröffnet. Wenn ein Kunde Teil des SoFi-Ökosystems ist, steigt die Wahrscheinlichkeit signifikant, dass er dort auch Kredite, Konten oder Depots nutzt.
Der entscheidende Faktor: Die 2027er Prognose & das Ende der Verwässerungs-Sorgen
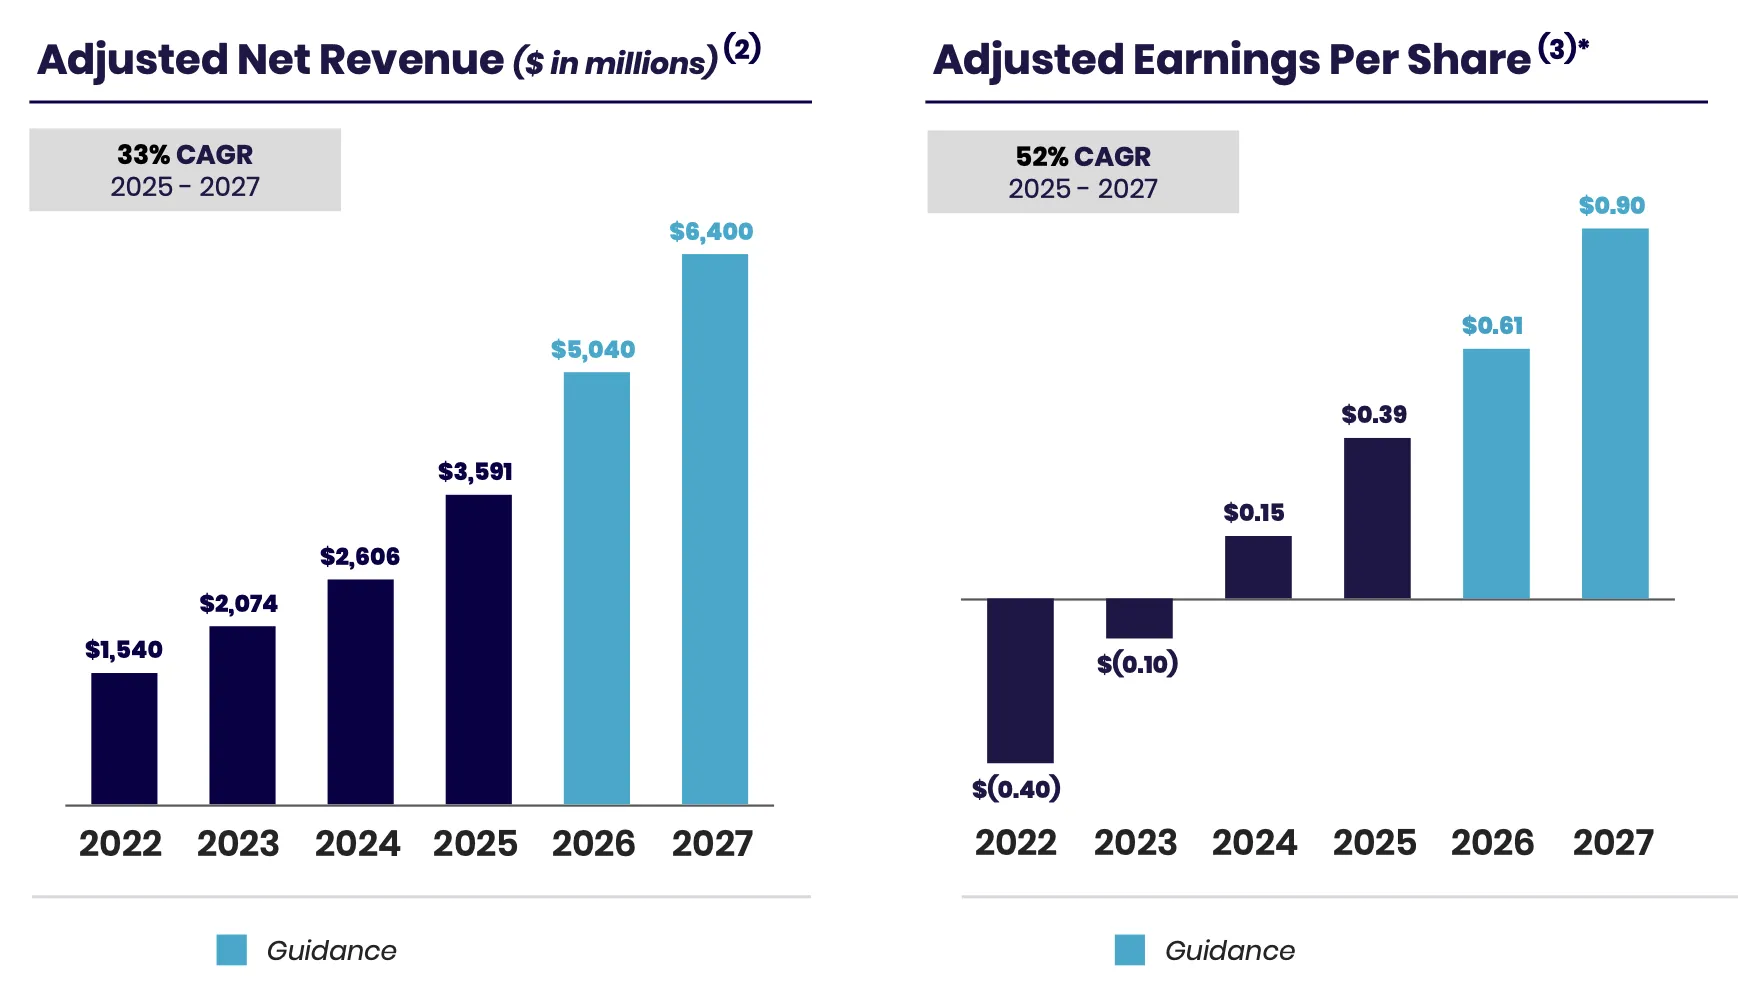
Die Anhebung der Jahresprognose für 2026 (auf 5,04 Mrd. Umsatz und 0,61 EPS) wurde vom Markt sehr positiv aufgenommen. Der primäre Auslöser für die starke Marktreaktion war jedoch der ungewöhnlich frühe und präzise Ausblick auf das Jahr 2027.
SoFi rechnet für 2027 mit 6,4 Milliarden $ Umsatz und einem EPS von 0,90 $ (Analysten hatten im Vorfeld mit 0,82 $ kalkuliert).
Wir haben in der Vergangenheit bei SoFi bereits mehrfach kritisiert, dass wir zu viele und zu hohe Kapitalerhöhungen gesehen haben – das war einer unserer größten Kritikpunkte und ein zentraler Bestandteil unseres damaligen Bear-Cases. Das hatte uns damals allerdings nicht davon abgehalten, die Aktie im Depot zu behalten und sie zu einer unserer größten Positionen aufzubauen.
Dass das Management nun offiziell bestätigt, dass keine weiteren Kapitalerhöhungen mehr nötig sind und das gesamte Wachstum für 2027 vollständig organisch finanziert wird, ist ein extrem positives Signal. Das nimmt eines unserer größten Hauptrisiken komplett aus der Sicht und verbessert unsere Investmentthese massiv. Das Unternehmen verfügt über eine Gesamtkapitalquote von 17 % und generiert aus dem operativen Geschäft mittlerweile ausreichend Eigenkapital, um das eigene Kreditwachstum und die Expansion selbst zu tragen.
Unsere private Position & Depot-Gewichtung
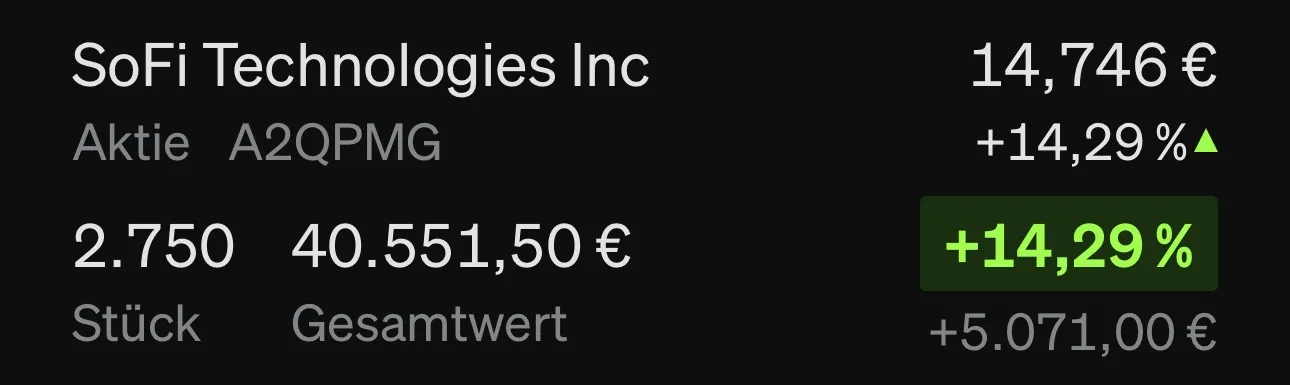
Umso mehr freut es uns, dass sich dieser harte Weg bezahlt macht. Unsere private Position umfasst aktuell 2.750 Stück mit einem Gesamtwert von über 40.000 €. Damit ist SoFi weiterhin die drittgrößte Position in unserem Depot und steht seit unserem damaligen Einstieg bei soliden ca. +10 % im Plus.
Blick in die Segmente: Die operativen Treiber
1. Lending (Kreditgeschäft):
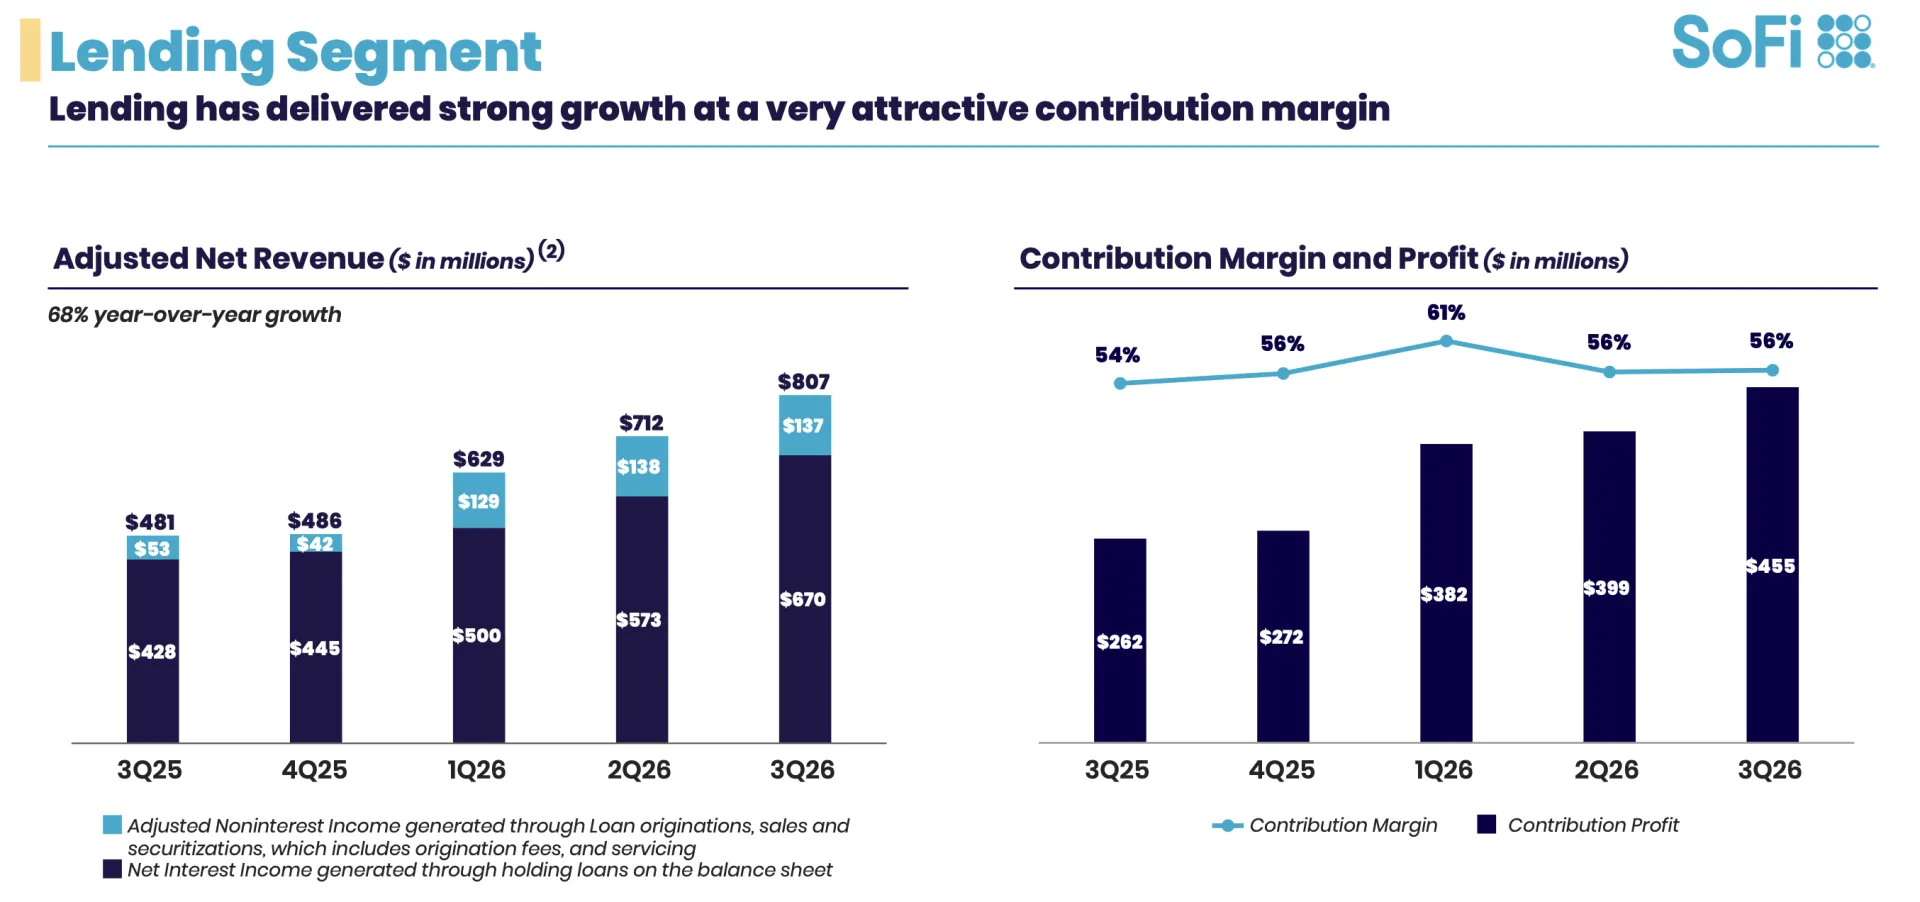
+68 % Umsatzwachstum auf 807 Mio. $. SoFi verzeichnete ein Rekordvolumen von 16,9 Milliarden an vergebenen Krediten (davon 12,6 Mrd. Privatkredite). Die Nettozinsmarge liegt bei sehr soliden 6,14 %. Auch die Kreditqualität bleibt trotz des Makroumfelds stabil:
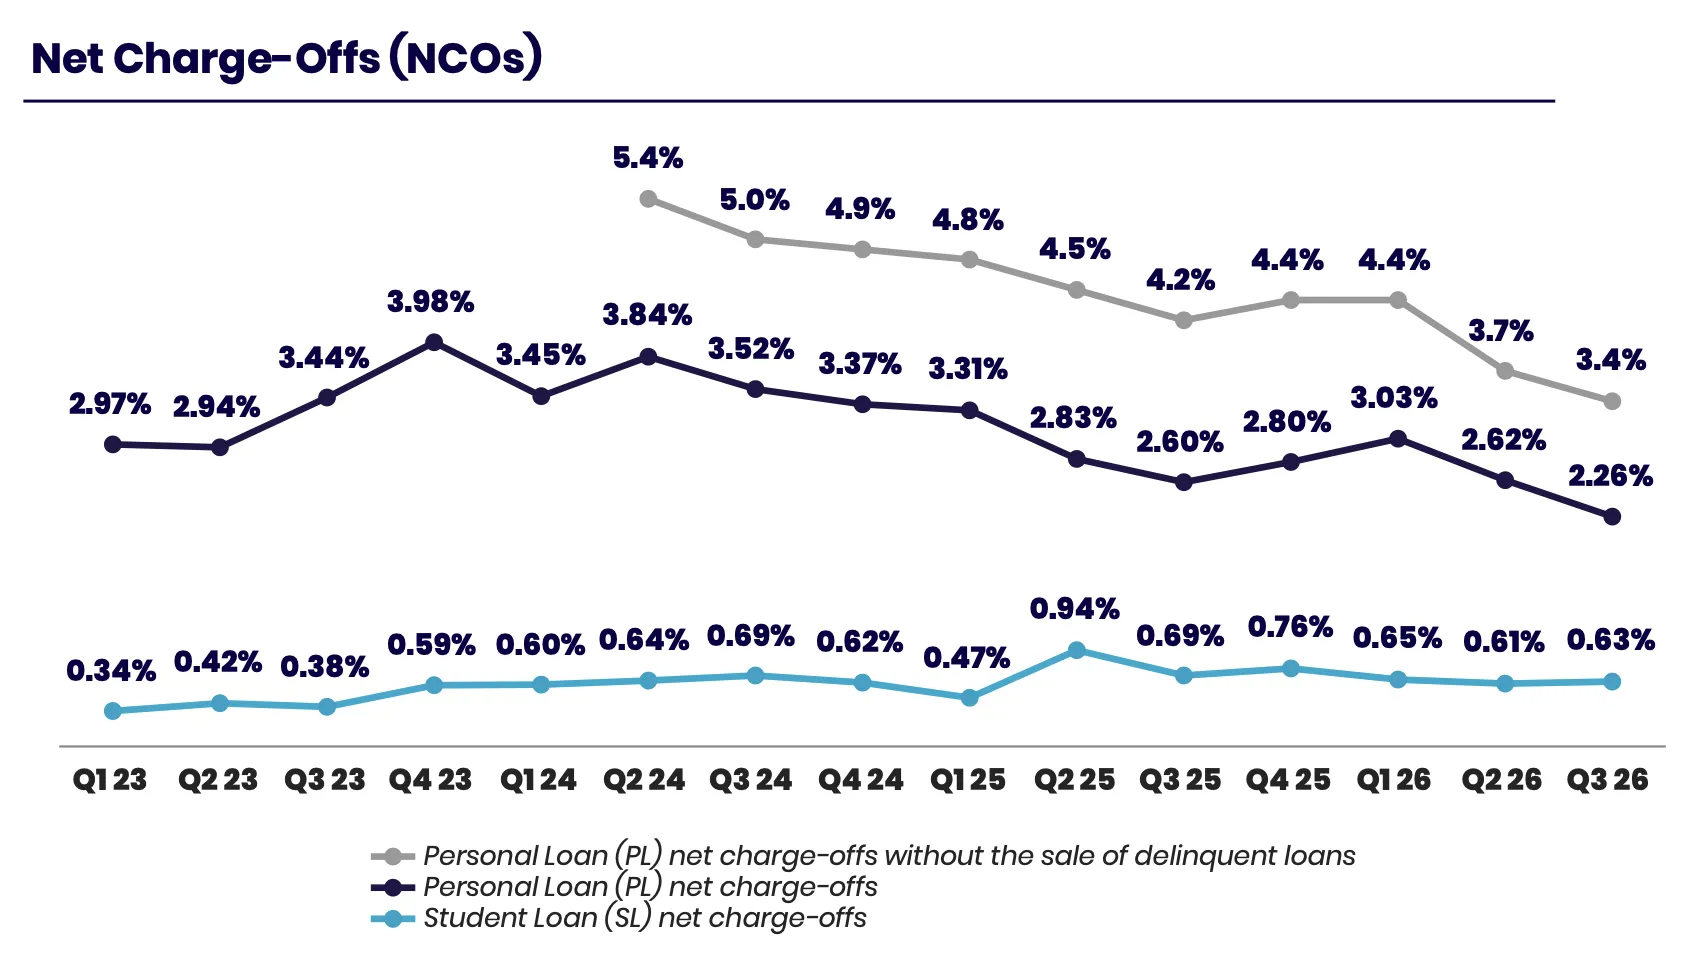
Die Netto-Ausfallquote (Charge-off rate) bei Privatkrediten fiel auf 3,4 %, und die 90-Tage-Verzugsquote liegt bei lediglich 0,42 %. Die Bonität der SoFi-Kreditnehmer bleibt hoch.
2. Financial Services (Banking, Invest, Kreditkarten):
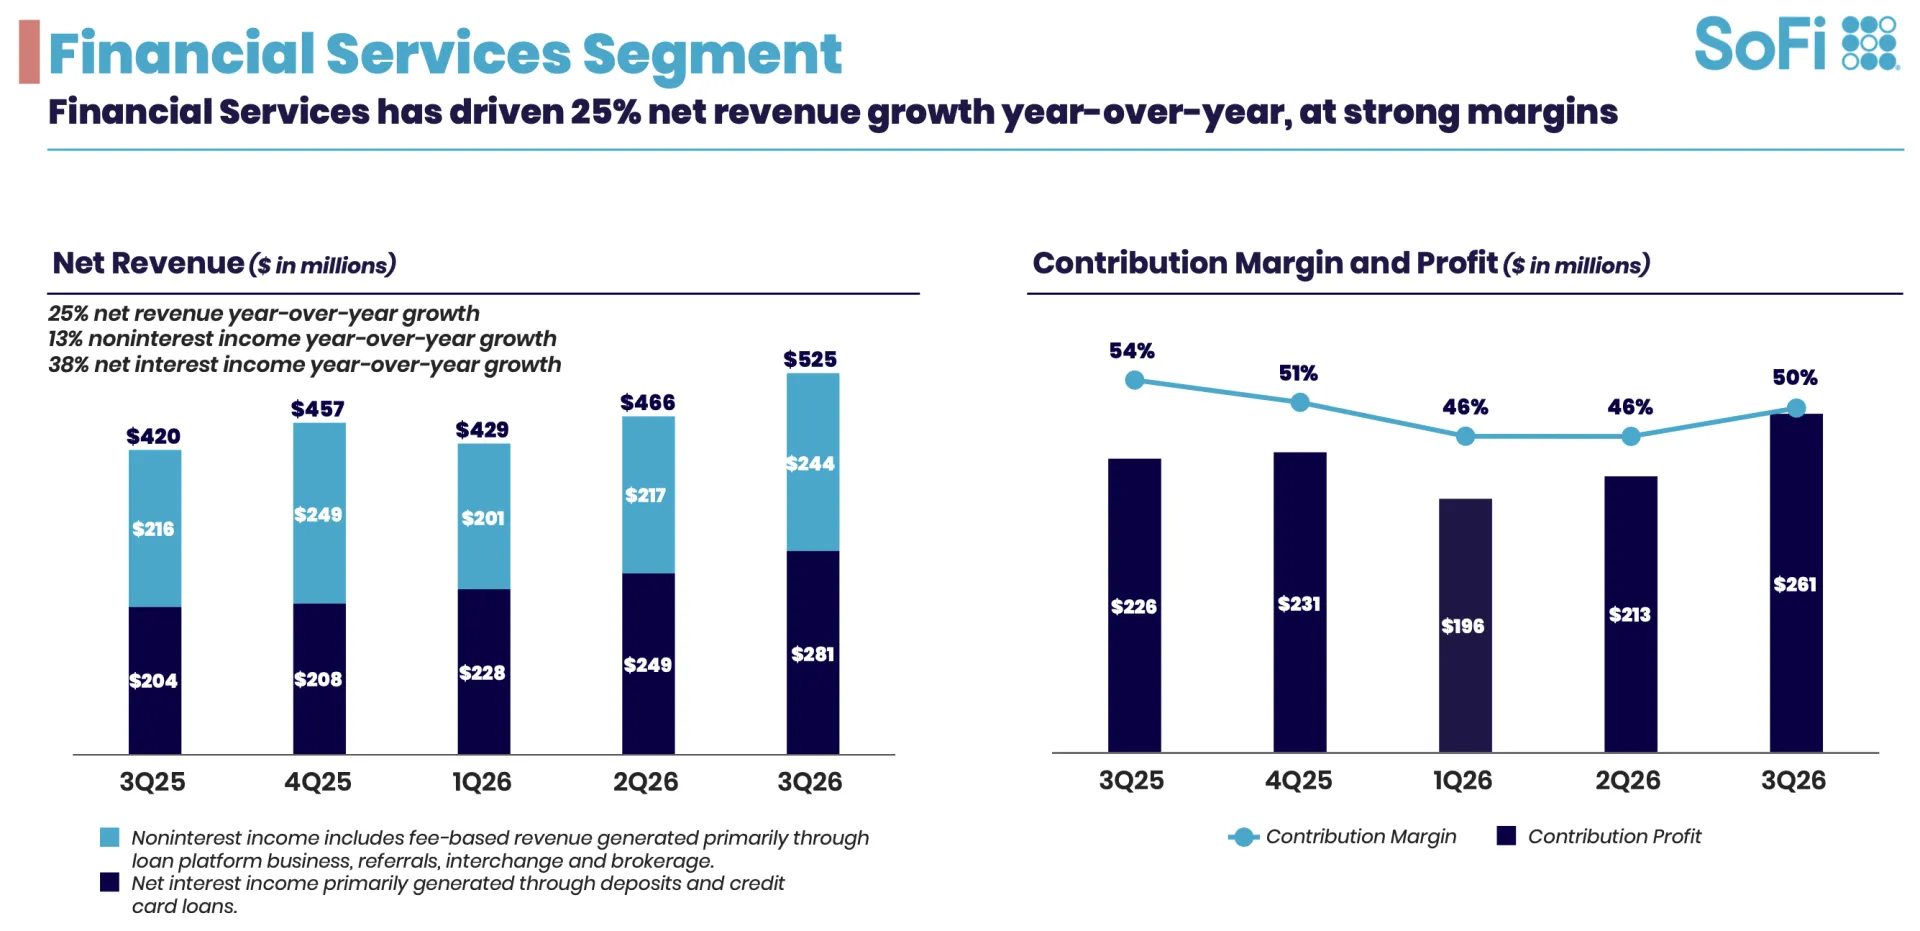
+25 % Umsatzwachstum auf 525,1 Mio. $. Hier zeigt sich ein kontinuierliches Wachstum. SoFi Money (Giro/Tagesgeld) und Relay (Finanz-Tracker) haben jeweils die 8-Millionen-Marke überschritten. Die Kundeneinlagen sind auf 51,3 Milliarden $ angewachsen. Das ist ein entscheidender Vorteil, da diese Einlagen für SoFi eine sehr kostengünstige Refinanzierungsquelle für das Kreditgeschäft darstellen. Das Abo-Modell SoFi Plus wächst nach qualitativen Bereinigungen in Q3 nun im vierten Quartal wieder dynamisch an.
3. Technology Platform:
Umsatzrückgang um -24 % auf 87,4 Mio. $. Dieser Rückgang hat einen strukturellen Grund: Ein großer Kunde hat (wie bereits in vergangenen Quartalen kommuniziert) die Plattform verlassen. Bereinigt man das Ergebnis um diesen Sondereffekt, ist das Segment organisch um +18 % gewachsen. Für 2027 plant das Management hier wieder mit einer Wachstumsrate von +25 %.
Die strategische Ausrichtung bis 2030
CEO Anthony Noto hat heute klare langfristige Ziele formuliert. Bis zum Jahr 2030 strebt SoFi an, 100 Millionen Produkte auf der Plattform zu verwalten (eine knappe Vervierfachung des heutigen Standes). Zudem sollen bis dahin fünf Geschäftsbereiche jeweils über 1 Milliarde $ Umsatz erzielen, fünf weitere über 500 Millionen $ und weitere fünf über 100 Millionen $. Das Management betonte, dass eine solche Skalierung der Produkte sich auch entsprechend proportional auf die Gewinnentwicklung auswirken dürfte.
Unser Fazit
Dieser Bericht bestätigt die Resilienz des Geschäftsmodells. SoFi hat bewiesen, dass das Unternehmen auch in einem volatilen Zinsumfeld in der Lage ist, signifikant und profitabel zu wachsen. Dass das Kapitel der ständigen Kapitalerhöhungen nun geschlossen ist und die Verwässerungs-Sorgen wegfallen, stärkt das Fundament der Aktie fundamental und nachhaltig.
Wir bleiben voll investiert, sind weiterhin stark bullish auf die Aktie und behalten unsere drittgrößte Depotposition und die weitere Geschäftsentwicklung eng im Blick.
Earnings Deep-Dive zu Q2 von SOFI: https://fsanalytics.de/deep-dive-earnings-analyse-sofi-technologies-sofi-q2-2026
Es gibt eine Long-Term Projection zu SOFI: https://fsanalytics.de/sofi-technologies-sofi-long-term-projection
Platz 2 unser aktuellen FSA-Watchlist: https://fsanalytics.de/fsa-watchlist-q3-2026
Alle Infos und Fotos stammen aus der Earnings Präsentation, die ich empfehle auch selber durchzulesen: https://files.quartr.com/conference-calls/dbe7df2bb224719f09348f08fcf06d84-2026-10-27-11-01-53.pdf?ref=UGVycGxleGl0eSBBSQ==