FSA Earnings Deep-Dive: Advanced Micro Devices (AMD)
Guten Abend zusammen! Wir widmen uns heute den veröffentlichten Q3-Zahlen von Advanced Micro Devices (AMD).
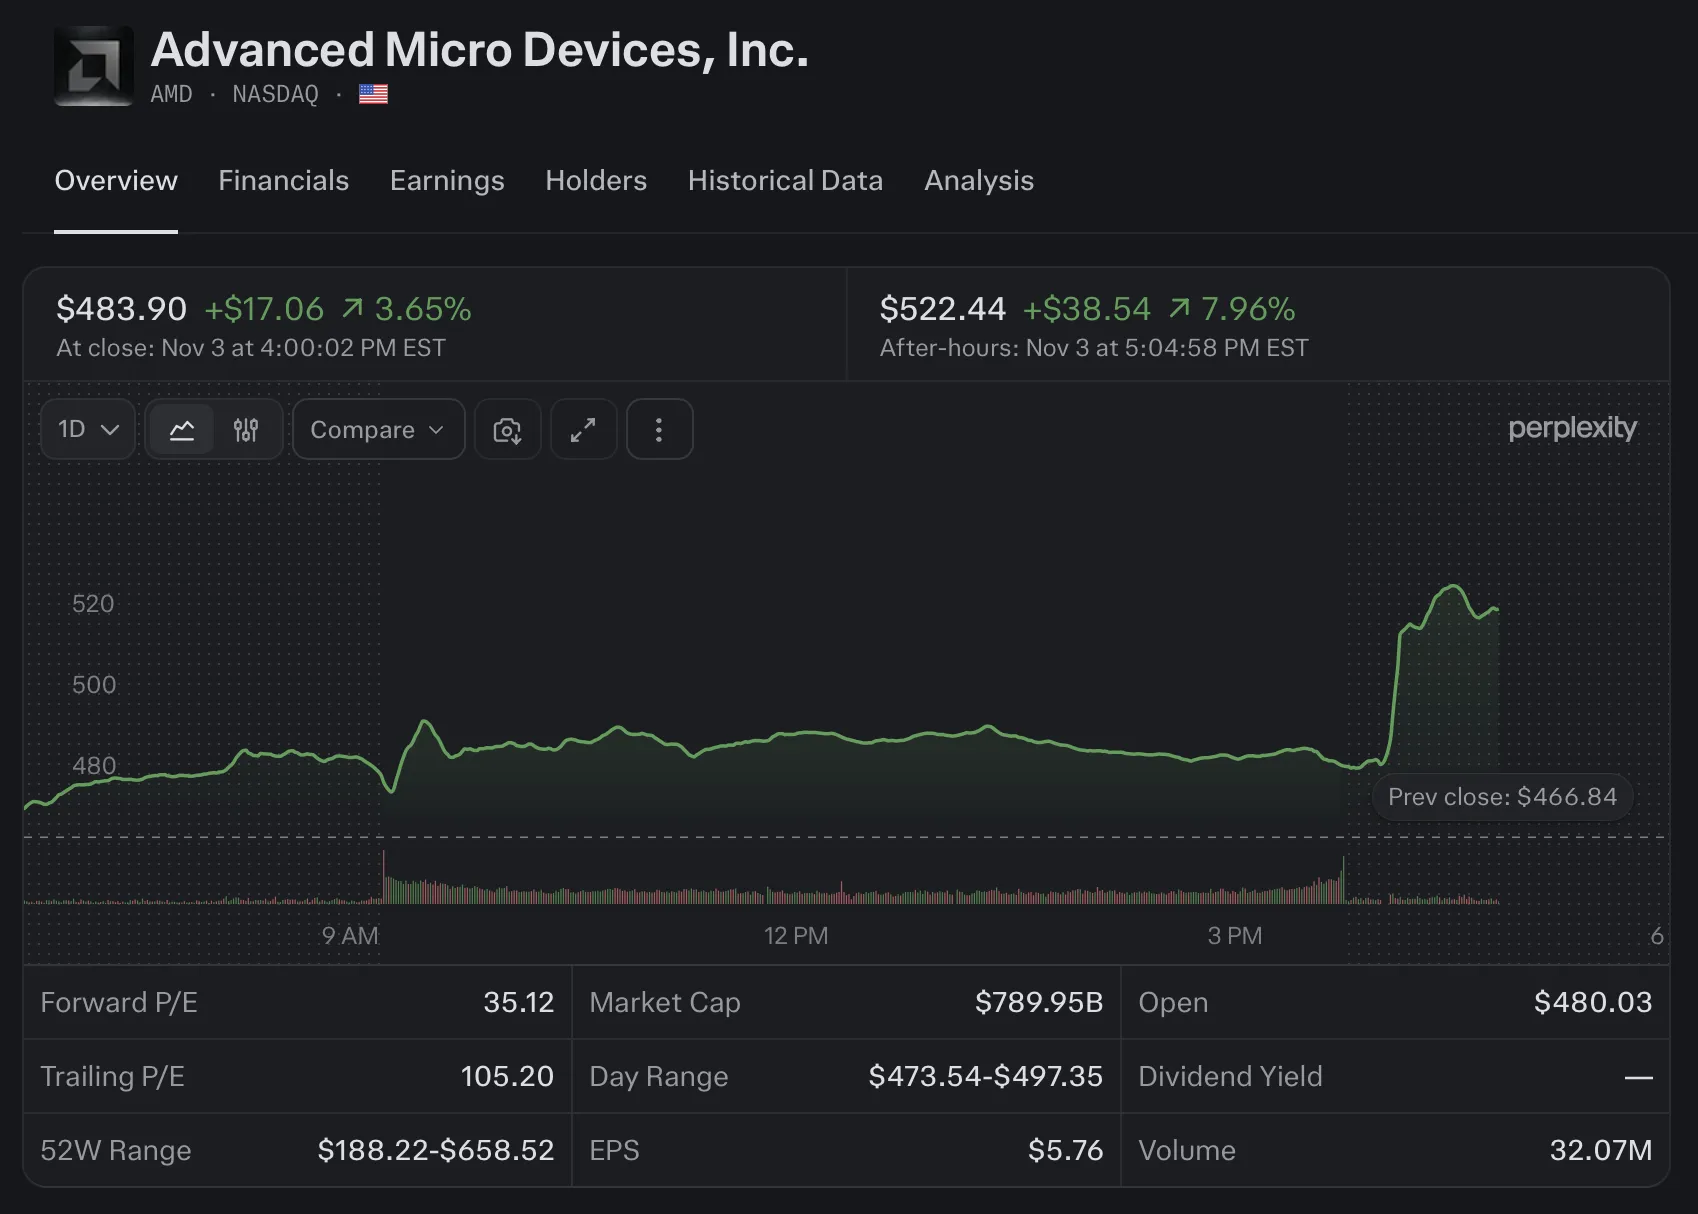
Die Aktie reagierte nach der Berichterstattung im nachbörslichen Handel stark und legte zeitweise um rund 8 % zu – gestützt durch einen starken Rekordumsatz und einen überzeugenden Ausblick auf das vierte Quartal.
Ein detaillierter Blick hinter die Kennzahlen zeigt jedoch ein vielschichtiges Bild: Während das Datencenter-Geschäft und die neue Helios-Infrastruktur stark expandieren, führen die Vorleistungen zu spürbaren Effekten bei Inventar und Free Cash Flow.
Die Q3-Ergebnisse im Überblick: Rekorde bei Umsatz und Profitabilität
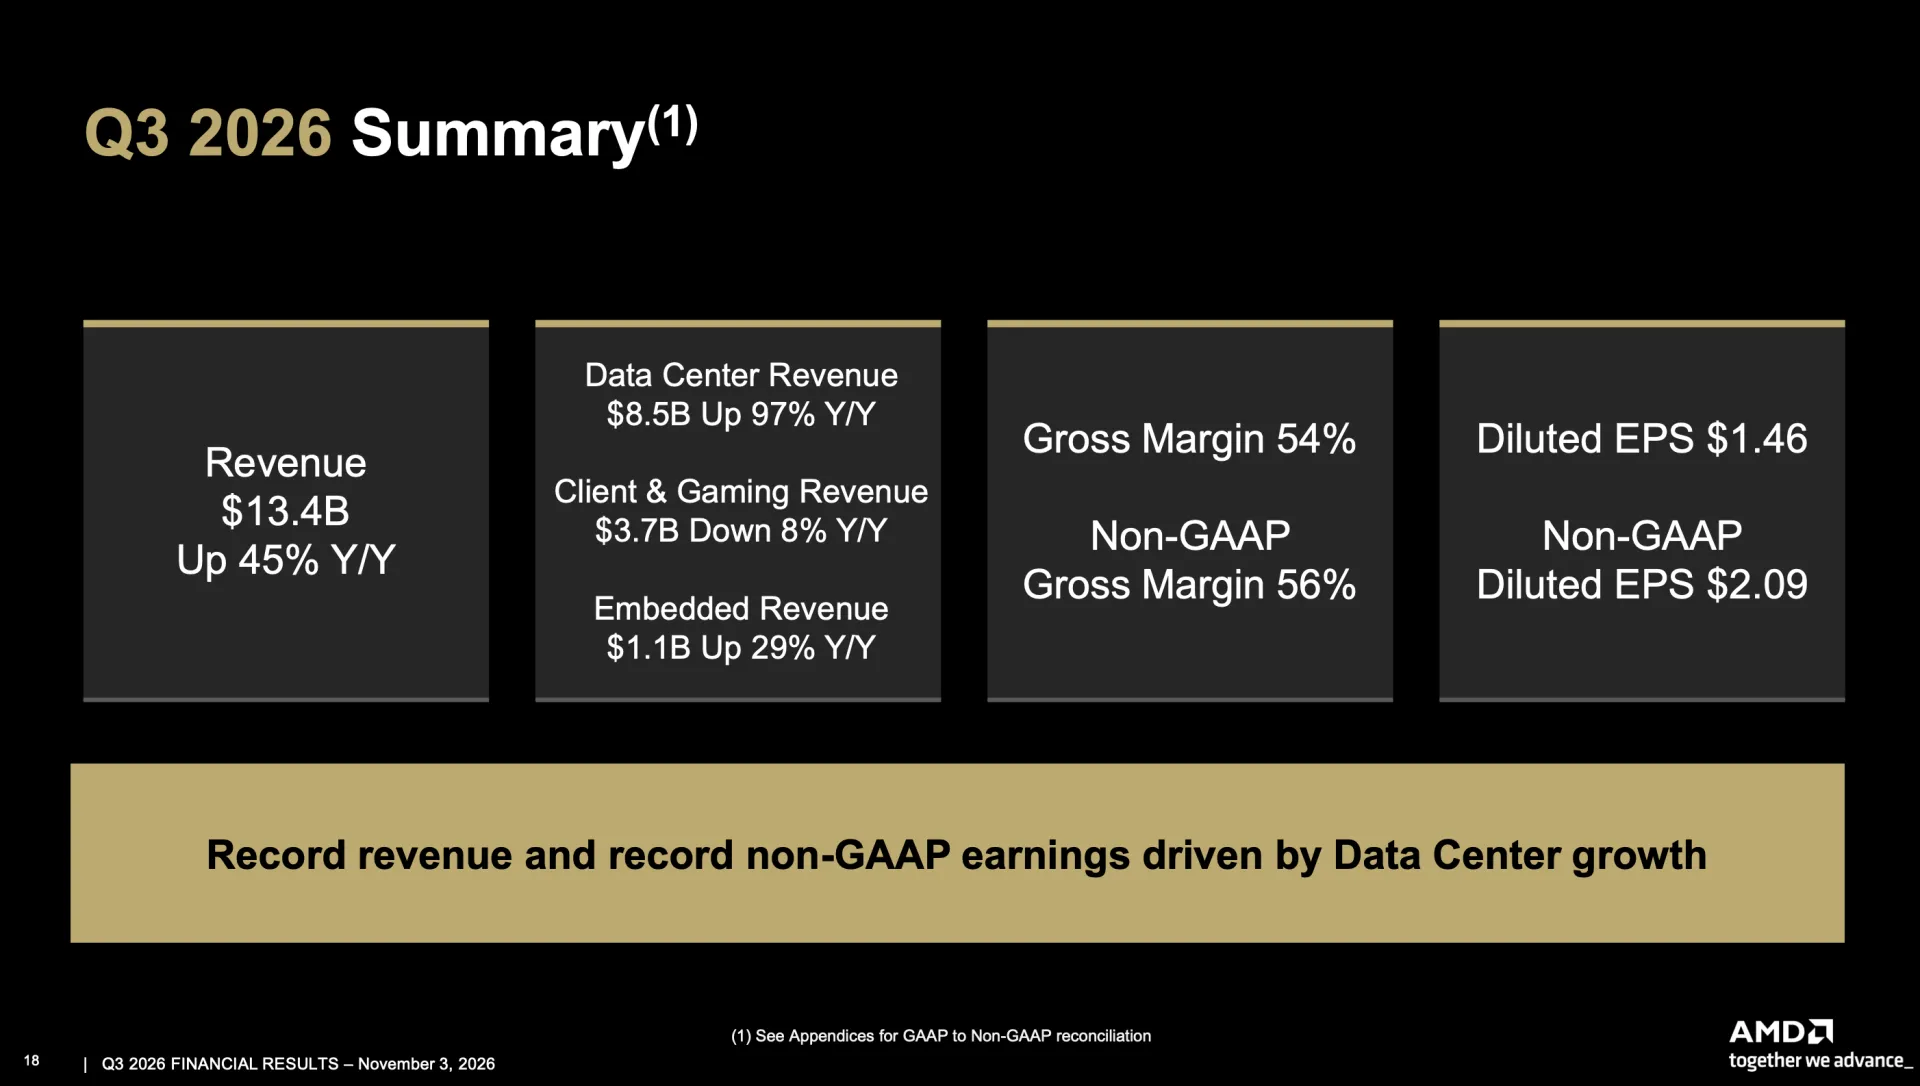
AMD hat im dritten Quartal neue Bestmarken aufgestellt und die Konsensschätzungen in den Kernmetriken übertroffen:
Umsatz (Total Net Revenue): 13,40 Milliarden (Erwartet: 13,09 Mrd.) – ein Anstieg von +45 % im Jahresvergleich (YoY).
Adjusted EPS (Non-GAAP): 2,09 (Erwartet: 1,95) – ein Zuwachs von +74 % YoY.
Non-GAAP Operating Income: 3,92 Milliarden (Erwartet: 3,67 Mrd.) – ein Plus von 75 % YoY.
Adjusted EBITDA: 4,16 Milliarden (Erwartet: 4,02 Mrd.) – ein Plus von 71 % YoY.
Non-GAAP Gross Margin: 56 %, entsprechend einer Verbesserung von +200 bps YoY.
Free Cash Flow (FCF): 554 Millionen (Erwartet: 1,05 Mrd.) – ein Rückgang von -64 % YoY, primär bedingt durch den massiven Aufbau von Vorräten für die anstehenden Rack-Auslieferungen.
Segment-Analyse: Datencenter als Wachstumstreiber, rückläufiges Gaming-Segment
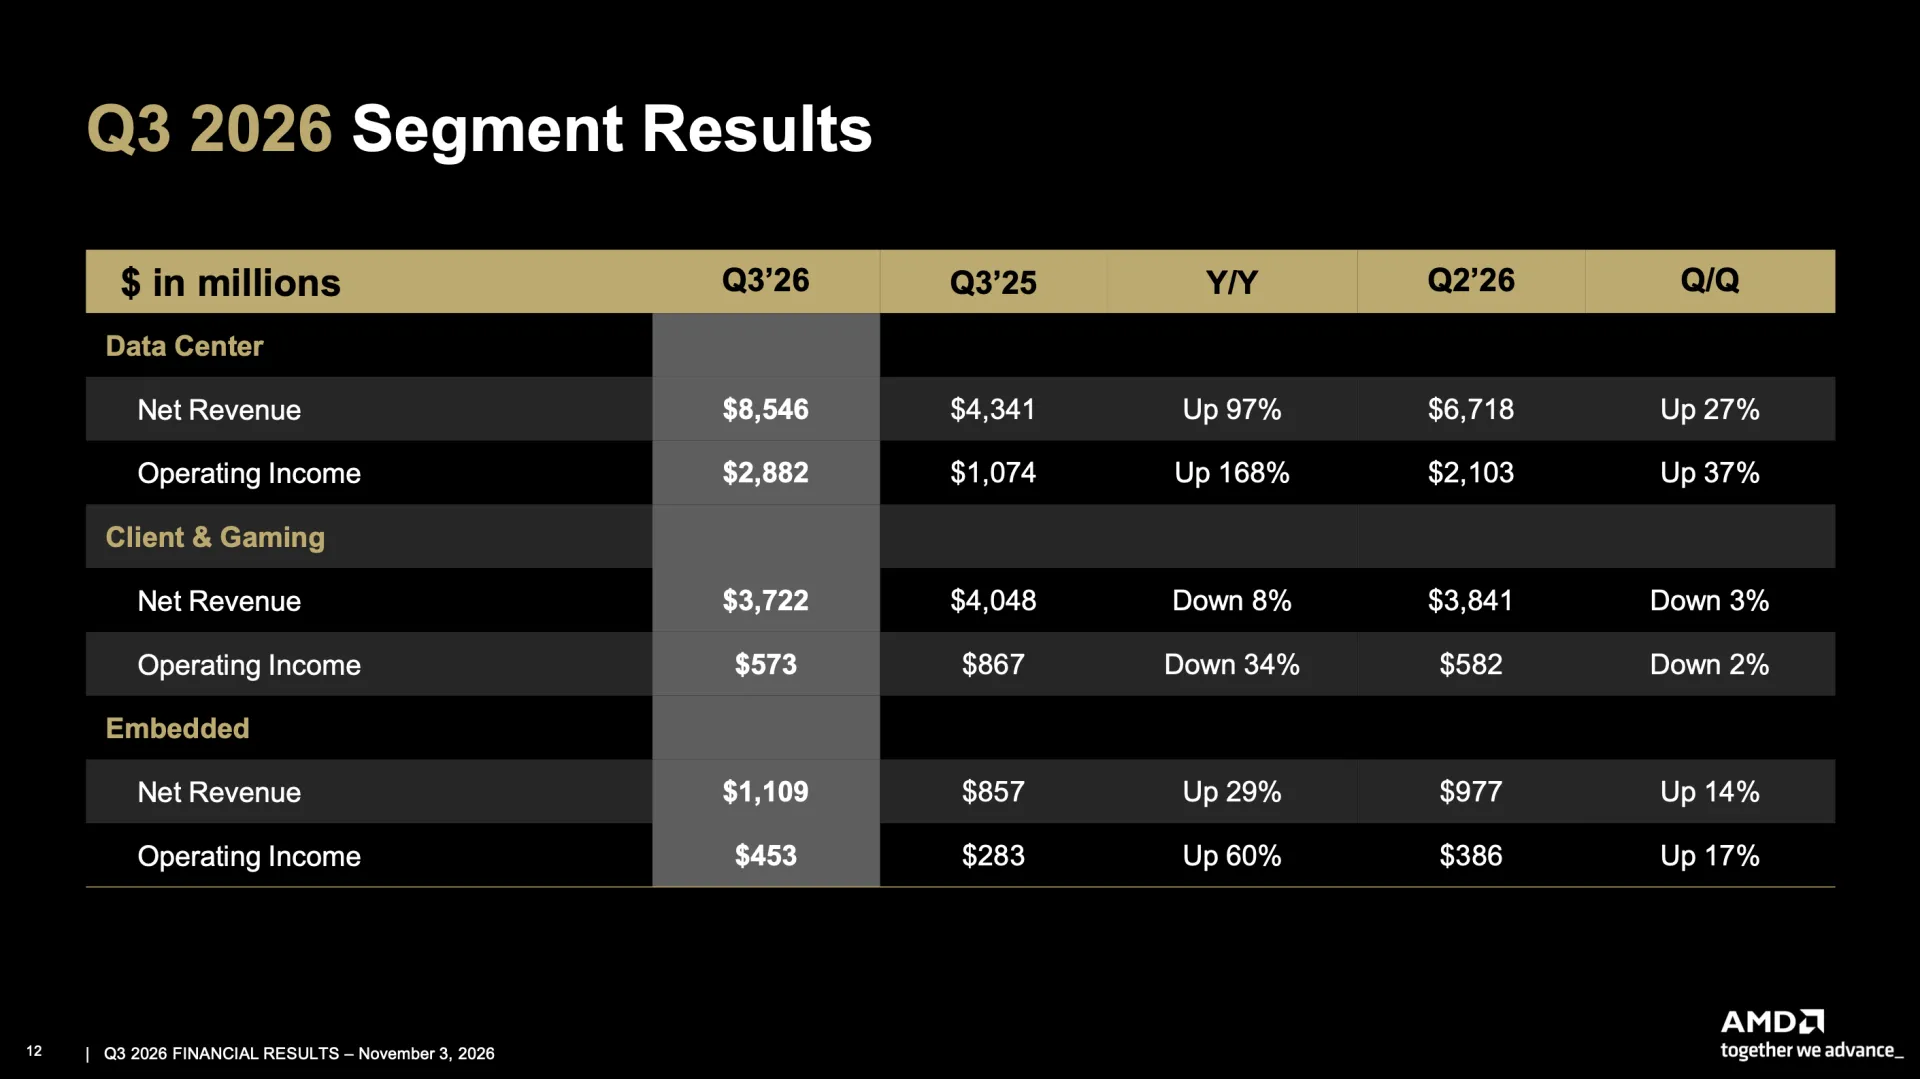
Die Betrachtung der einzelnen Divisionen verdeutlicht die strukturelle Verschiebung innerhalb des Portfolios:
Data Center: 8,55 Milliarden – ein signifikanter Anstieg von +97 \% YoY (Erwartet: 8,27 Mrd.). Das Segment dominiert das Geschäft und profitierte von der hohen Nachfrage nach EPYC-CPUs und Instinct-Beschleunigern.
Client and Gaming (Gesamt): 3,70 Milliarden $ (-8 % YoY).
Client: 2,95 Milliarden (+7 \% YoY, leicht unter der Erwartung von 3,03 Mrd.).
Gaming: 773 Millionen $ (-40 % YoY, jedoch über den Konsensschätzungen von 634 Mio. $), was den anhaltenden Zyklusdämpfer im Konsolenbereich widerspiegelt.
Embedded: 1,11 Milliarden (+29 \% YoY, Erwartet: 1,07 Mrd.). Die Division für Industrie- und Spezialchips bildet mit einer operativen Marge von 41 % einen stabilen und profitablen Gegenpol.
Strategische Updates: Helios-Racks, Großaufträge & Akquisitionen
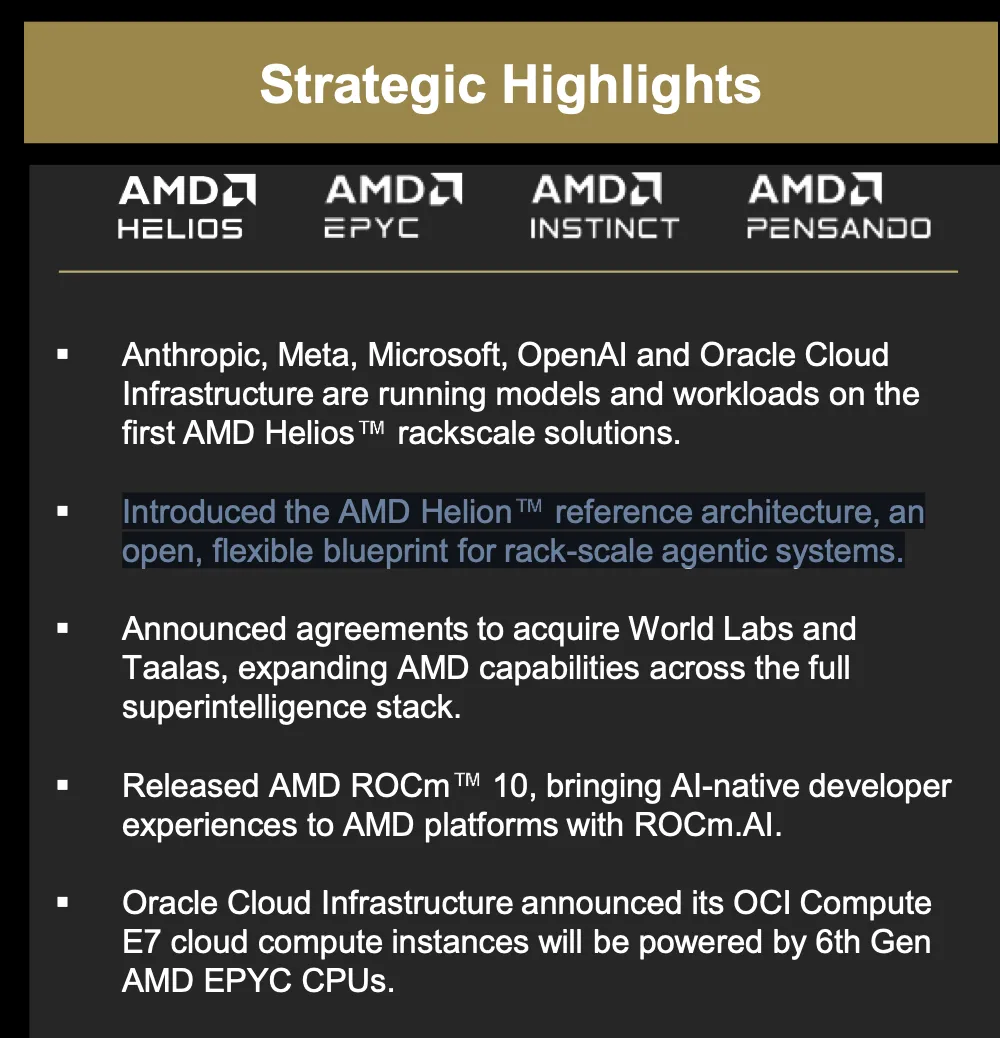
Ein wesentlicher technologischer Meilenstein ist der offizielle Start der Helios AI Rack-Scale-Solutions, die mit MI450-GPUs und EPYC-CPUs der 6. Generation (Venice) ausgestattet sind.
Kundenbasis: Führende Technologiekonzerne wie Anthropic, Meta, Microsoft, OpenAI und Oracle Cloud Infrastructure betreiben bereits Modelle auf den ersten Helios-Systemen.
HPE & Vultr: Hewlett Packard Enterprise meldete einen Großauftrag im Volumen von 12 Milliarden $, in dessen Rahmen Vultr die ersten Helios-Systeme von HPE einsetzt.
Akquisitionen zur Portfolio-Erweiterung: Zur strategischen Stärkung des KI-Portfolios kündigte AMD die Übernahme von zwei Unternehmen an: World Labs (Forschungsexpertise im Bereich fortschrittlicher KI-Modelle) und Taalas (Spezial-Inferenz-Silicon für optimierte Inferenz-Workloads).
Bilanzielle Details: Sondereffekte bei Warrants & Working Capital
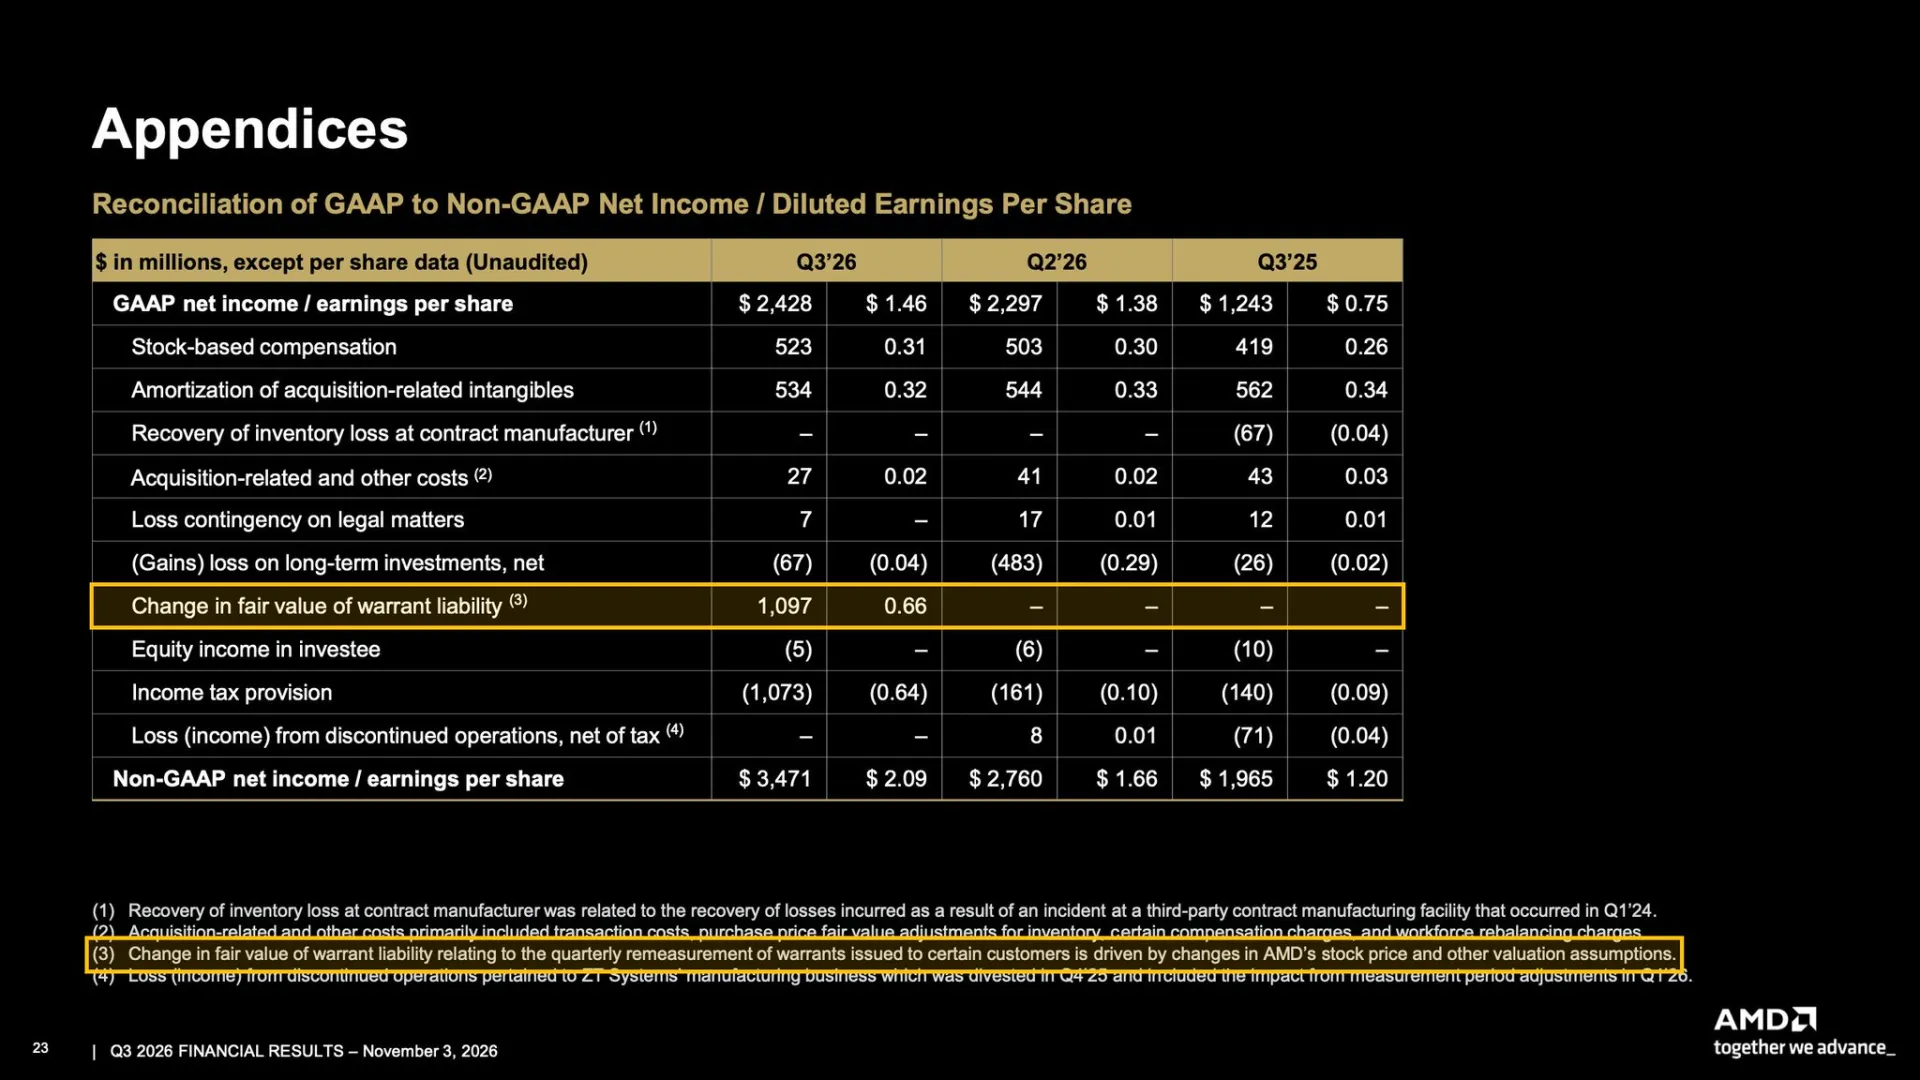
Ein kritischer Blick auf die Bilanz offenbart wesentliche Faktoren, die im reinen Umsatzwachstum nicht unmittelbar abgebildet werden:
Der Warrants-Sondereffekt: AMD verbuchte eine nicht-zahlungswirksame Bilanzanpassung in Höhe von 1,10 Milliarden $ (ca. 0,66$ je Aktie) für Kunden-Warrants (Optionen für OpenAI und Meta zum Erwerb von bis zu 320 Millionen Aktien bei Erreichen definierter Meilensteine). Infolge des gestiegenen Aktienkurses musste dieser Posten neu bewertet werden, was den GAAP-Gewinn belastete, während das Adjusted EPS bereinigt ausgewiesen wird. Die potenzielle Verwässerung bleibt ein zu beachtender Faktor.
Kapitalbindung im Inventar: Zur Absicherung der Helios-Rack-Auslieferungen stiegen die Vorräte (Inventories) auf 11,46 Milliarden $ (+57 % YoY). Allein im Berichtsquartal floss ein Betrag von rund 3 Milliarden $ in das Working Capital, wodurch der Free Cash Flow temporär gedämpft wurde.
Einordnung unserer Historie: Transparente Gewinnabsicherung bei AMD und Intel
Zur Einordnung unseres aktuellen Umgangs mit der Position dient ein Rückblick auf unseren Alert vom 28. April 2026 (nachzulesen unter: AMD bei 172 $ & Intel bei 24.1$ – Warum wir jetzt Teilverkäufe vornehmen).
Unsere damalige strategische Einschätzung war differenziert:
Intel stuften wir als fundamental überbewertet ein, weshalb wir die Position vollständig mit einer Gesamtrendite von über +250 % veräußerten damals.
AMD bewerteten wir als strukturell überlegen. Aufgrund signifikanter Buchgewinne reduzierten wir die Position damals planmäßig um -20 % und sicherten Gewinne bei einem Plus von +170 %. Die verbleibenden Anteile wurden im weiteren Verlauf innerhalb unserer definierten Kursziele zwischen 450 $ und 500 $ realisiert.
Aktuelle Positionierung nach den Q3-Zahlen
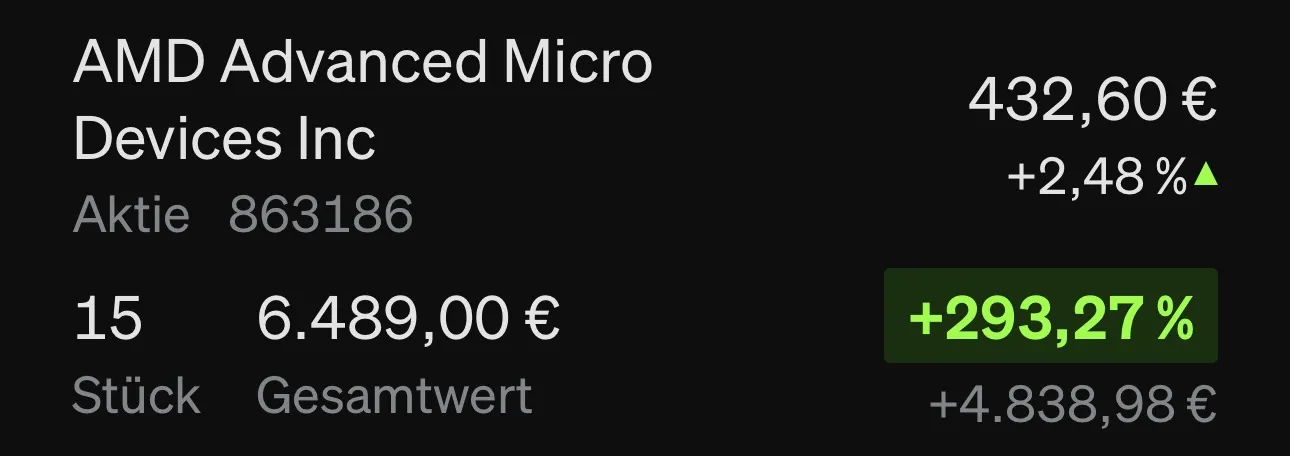
Nach den Quartalszahlen und dem Ausblick notiert die AMD-Aktie nachbörslich mit einem Plus von rund +8 % bei etwa 520 $ / 470€ und damit oberhalb unserer früheren Ausstiegsniveaus.
Wir verfolgten zu keinem Zeitpunkt eine bärische Grundhaltung, sondern agierten risikominimierend zur Gewinnsicherung. Wir halten eine Restposition von 15 Stück, die eine Rendite von über +300 % aufweist und einen Depotwert von ca. 7.000 € repräsentiert (gegenüber ehemals 50 Stück). Unsere fundamentale Einschätzung ist zum aktuellen Bewertungsniveau zweigeteilt: Das operative Momentum durch den KI-Rack-Ramp ist intakt, jedoch nehmen mit steigender Bewertung auch die Volatilitäts- und Marktrisiken zu. Entsprechend halten wir an der verbleibenden Restposition als disziplinierter Begleitung fest, während der Hauptteil der Gewinne realisiert ist.
Ausblick auf das vierte Quartal
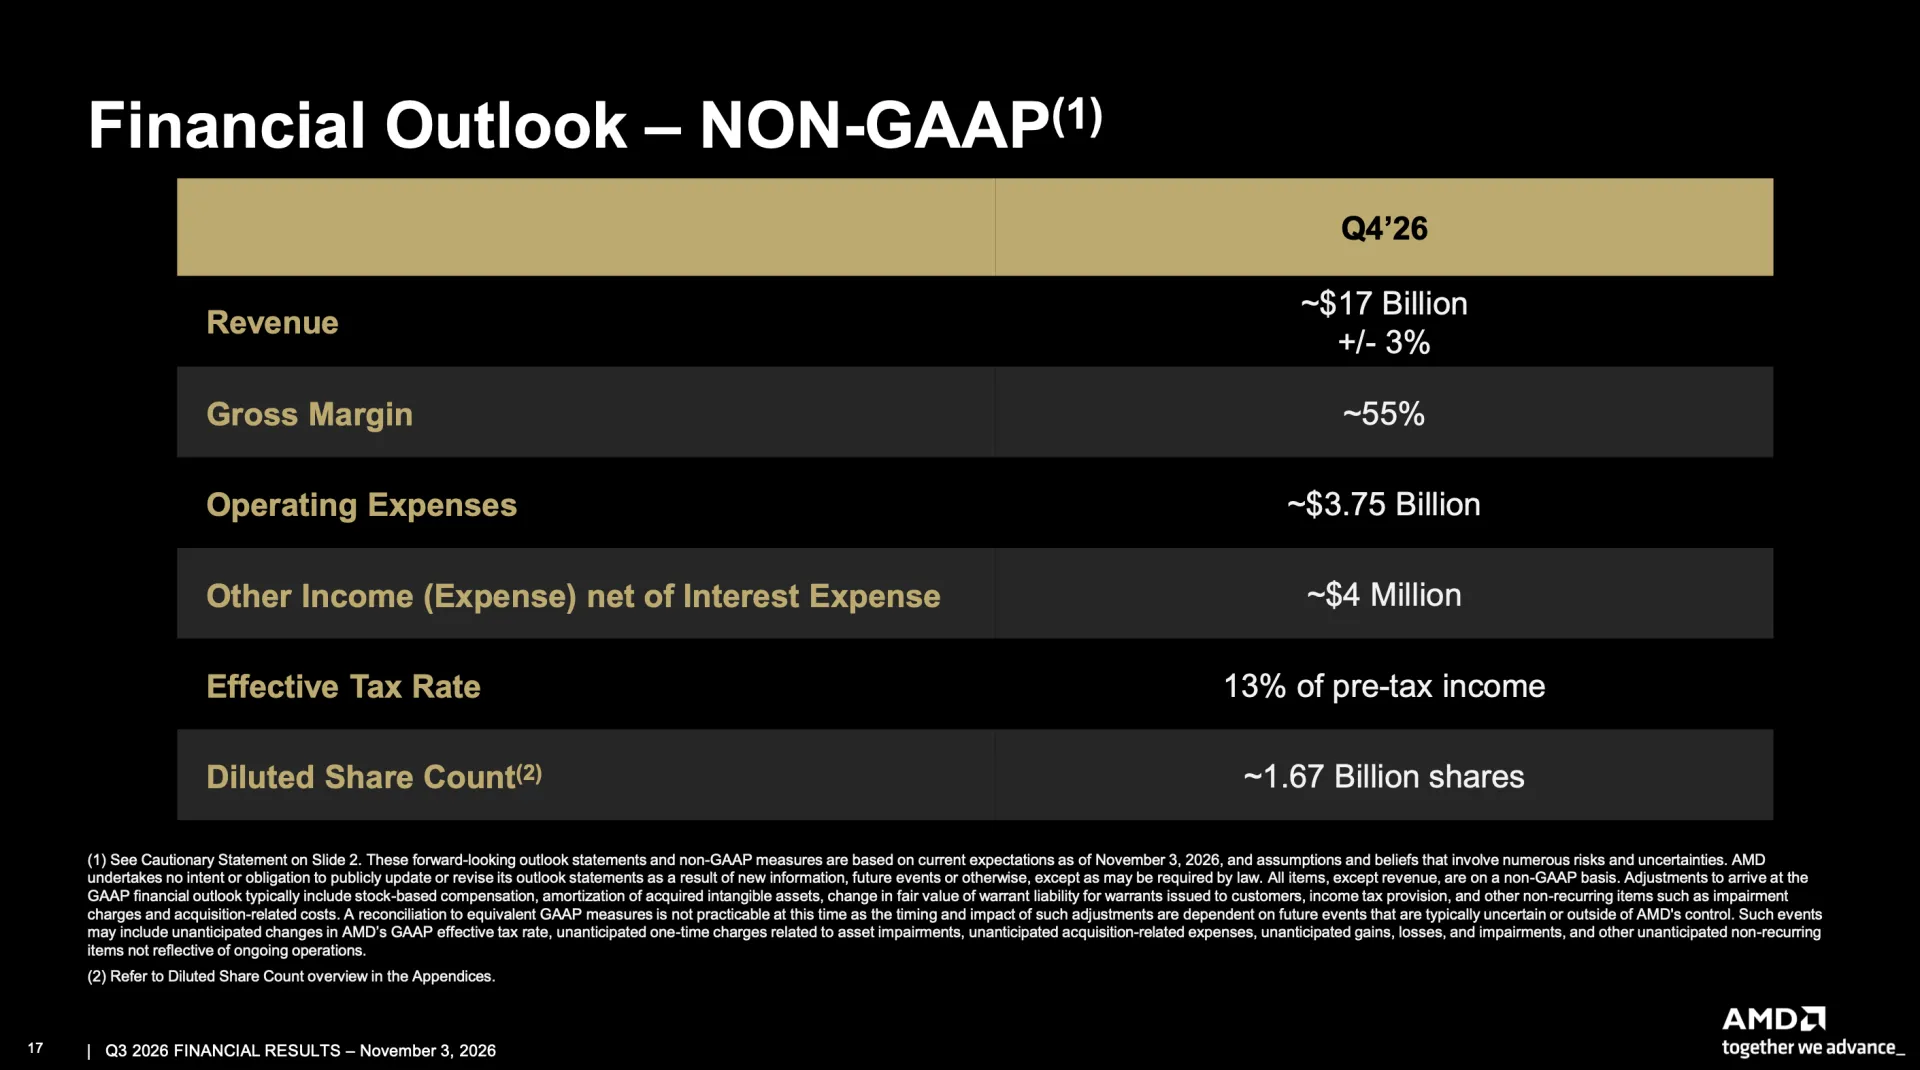
Das Management hob die Prognose für das kommende Quartal an:
Q4-Umsatz: ca. 17,0 Milliarden $(+/- 3 %) (Konsens: 16,23 Mrd.$), entsprechend einem erwarteten Wachstum von rund 66 % im Jahresvergleich.
Non-GAAP Gross Margin: ca. 55 % (ein leichter Rückgang um rund 1 Prozentpunkt gegenüber Q3, bedingt durch den Hochlauf der margenschwächeren Rack-Systeme).
Management-Kommentar: CEO Lisa Su betonte, dass sich das Wachstum im vierten Quartal durch die Skalierung von Helios und Venice beschleunigen wird.
Fazit
AMD verzeichnet ein operatives Rekordquartal und etabliert sich durch die Umstellung auf vollständige Rack-Systeme (Helios) als relevanter Anbieter im Segment der KI-Infrastruktur. Die Expansion im Datencenter kompensiert die Marktschwäche im Consumer-Gaming. Kurzfristig bleiben die Bruttomargenentwicklung im Zuge des Hardware-Ramps sowie die potenzielle Aktienverwässerung durch Kunden-Warrants wesentliche Beobachtungspunkte für die weitere Analyse.