FSA WEEKLY MARKET UPDATE | KW 42
Das Wichtigste der Woche: Heiße US-Inflation, Druck auf den Tech- und KI Sektor, steigende Ölpreise und gemischte Q3-Ergebnisse
Eine von hoher Volatilität geprägte Handelswoche liegt hinter den globalen Finanzmärkten. Überraschend heiße Inflationsdaten aus den USA (CPI bei 3,7 %, PPI bei 6,3 %) nährten die Sorgen vor einer weiteren Leitzinsanhebung der Federal Reserve noch im laufenden Jahr. Parallel dazu erlebte der Halbleiter- und Technologiebereich einen deutlichen Dämpfer: Der Halbleiter-Index (SOXX) verlor über 10 % an Wert, während der südkoreanische KOSPI nach Handelsunterbrechungen um fast 14 % einbrach.
An den Rohstoffmärkten führte die erneute Eskalation im Nahen Osten mit Houthi-Angriffen auf saudi-arabische Infrastruktur und Zwischenfällen in der Straße von Hormus zu einem spürbaren Preisanstieg beim Erdöl. Brent-Öl kletterte auf knapp 112 US-Dollar pro Barrel. Im Berichtssektor präsentierten die Schwergewichte BlackRock, JPMorgan, ASML und TSMC ihre jüngsten Quartalszahlen mit gemischten Reaktionen an den Börsen.
Wochenperformance-Überblick: Märkte zwischen Inflationsdruck, Nahost-Eskalation und Tech-Earnings
Anlageklasse / Index / Aktie | Wochenentwicklung | Kontext & Auslöser |
|---|---|---|
DAX 40 | +1,65 % | Relative Stärke europäischer Standardwerte trotz Makro-Gegenwind |
S&P 500 | -2,16 % | Extrem gespaltener Markt; Megacaps stützen den Gesamtindex weiter |
Russell 2000 | -3,06 % | Nebenwerte leiden unter hohen Refinanzierungskosten und Zinsängsten |
Nasdaq 100 | -5,63 % | Stärkster Wochenrückgang seit April 2025 durch Halbleiter-Abverkauf |
Semiconductor Index (SOXX) | -10,79 % | 8 Verlusttage in Folge; Sorgen über KI-Kapazitätsgrenzen & Speicherkosten |
South Korea KOSPI | -13,84 % | Handelsstopps ausgelöst; Index notiert rund -40 % unter dem Juni-Allzeithoch |
US 10-Jahres-Rendite | 5,081 % (-3,0 %) | Leichte Rückführung vom Mehrjahreshoch, bleibt aber auf hohem Niveau |
WTI Erdöl | +7,86 % (~99 $ / Barrel) | Verschärfung der Nahost-Lage und Angriffe auf saudi-arabische Ziele |
Brent Erdöl | +3,81 % (~112 $ / Barrel) | YTD bei über +83 %; physischer Markt handelt mit massivem Aufschlag |
BlackRock ($BLK) | +4,29 % | Beat bei Gewinn & Umsatz; AUM klettert auf Rekordwert von $15,49T |
JPMorgan Chase ($JPM) | +1,62 % | Erholung nach vorbörslichem Earnings-Einbruch (-2,8 %) dank starker Substanz |
ASML ($ASML) | -8,04 % | Rekord-Umsatz & Prognosehebung, aber gesenktes DUV-Ziel & China-Risiko |
TSMC ($TSM) | -9,57 % | Prognose erneut angehoben (+44 % YoY), Marge litt unter 2nm-Anlaufkosten |
Teil 1: Geldpolitik, US-Inflation & Anleihemärkte
1. US-Verbraucherpreise (CPI) steigen auf 3,7 % – Inflationsdruck zum 66. Monat über Fed-Ziel
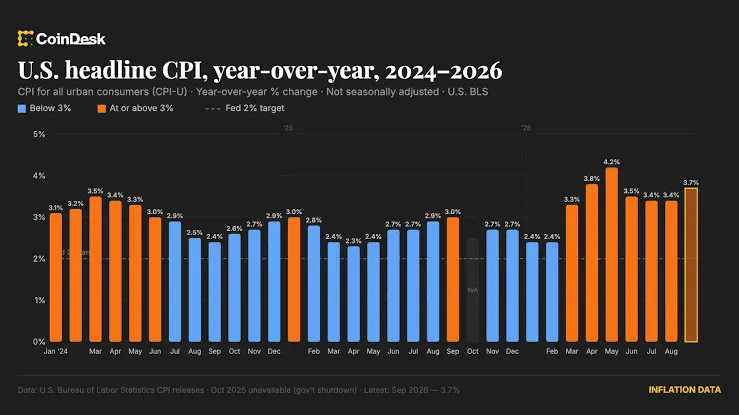
Die jüngsten US-Inflationsdaten fielen spürbar heißer aus als von Ökonomen erwartet. Der Verbraucherpreisindex (CPI) stieg im September im Jahresvergleich auf 3,7 % (Prognose: 3,6 %). Auf Monatssicht legten die Preise um 0,6 % zu. Haupttreiber waren ein Preissprung bei Benzin von +9,1 % sowie ein Anstieg der gesamten Energiekosten um +5,2 %.
Damit verharren die US-Verbraucherpreise seit nunmehr 66 aufeinanderfolgenden Monaten über dem offiziellen 2%-Ziel der Federal Reserve. Laut historischen Auswertungen von Bespoke Investment Group ist dies erst die dritte Periode im vergangenen Jahrhundert, in der die US-Inflation über einen Zeitraum von mehr als fünf Jahren ununterbrochen oberhalb der Marke von 2 % verharrt.
FSA Key Takeaway: Der erneute Anstieg der US-Inflation auf 3,7 % zeigt die Zähigkeit des Preisdrucks, insbesondere im Energie- und Dienstleistungsbereich. Die Hoffnungen auf rasche Zinssenkungen werden durch diese Entwicklung weiter gedämpft.
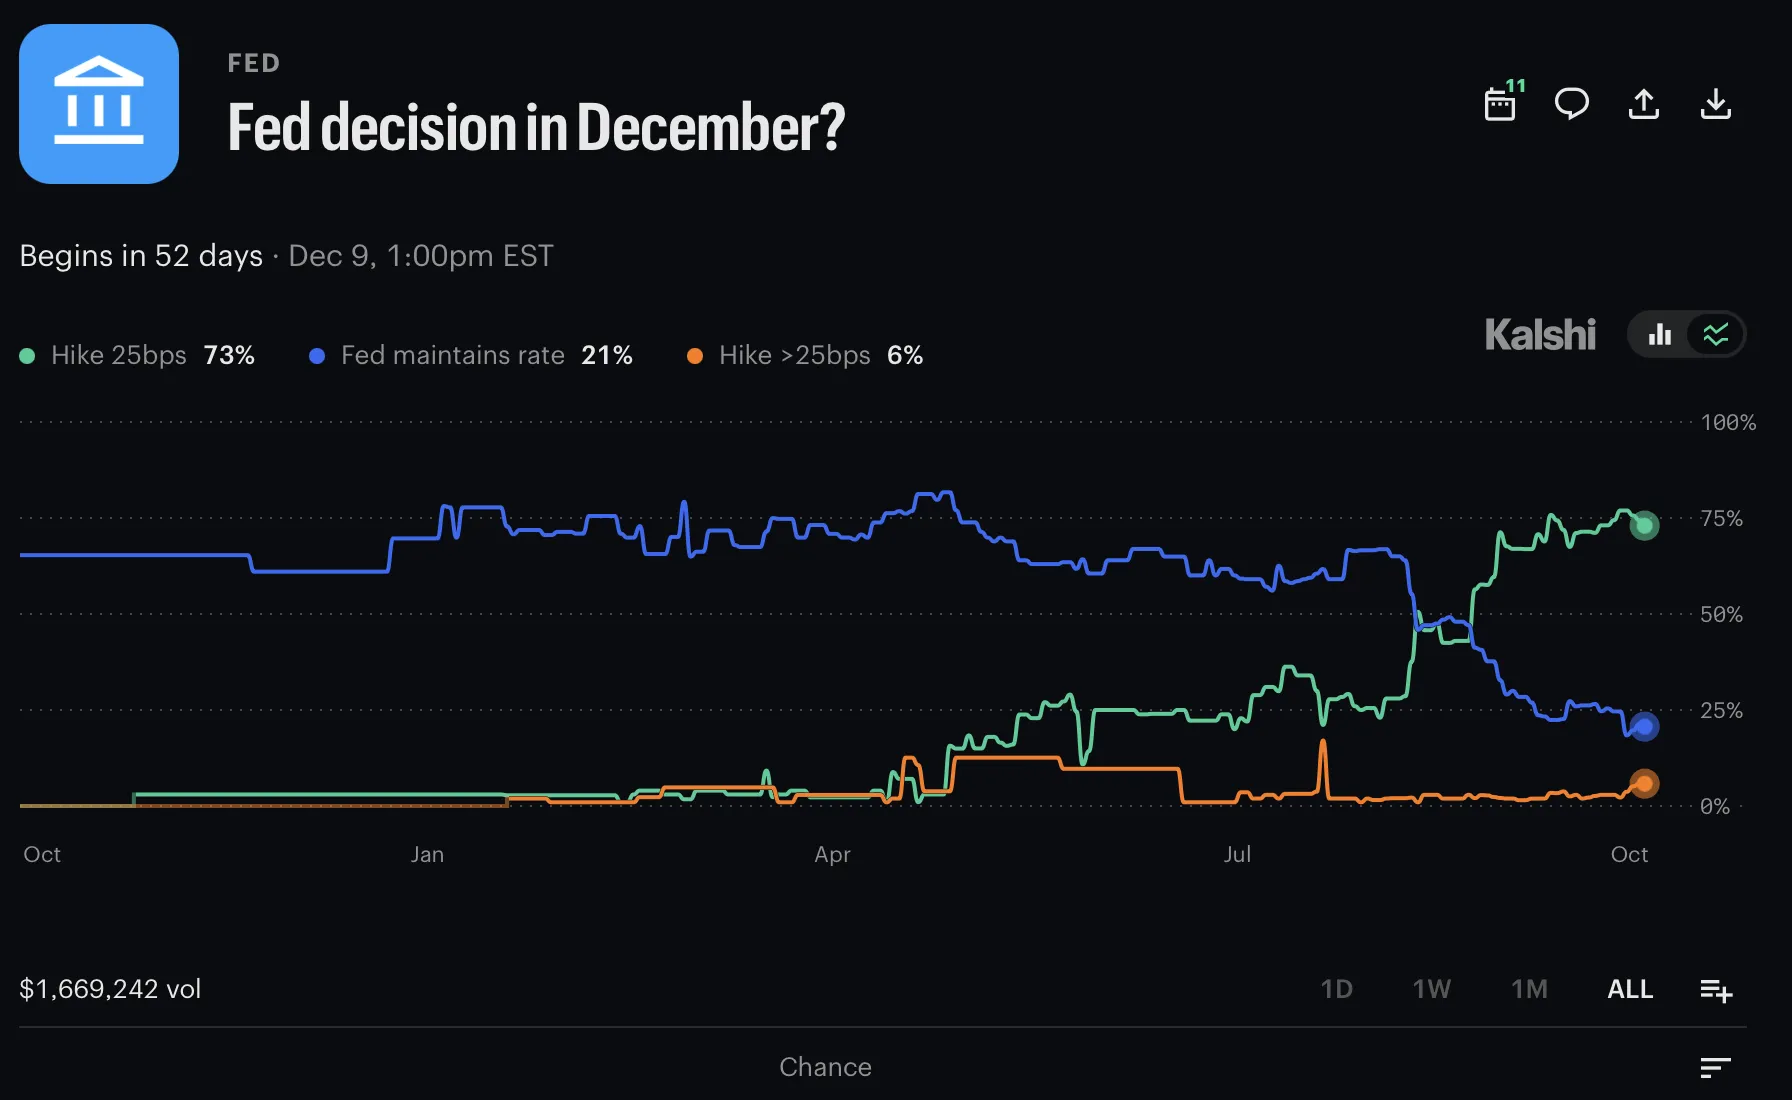
2. US-Erzeugerpreise (PPI) und Importpreise schießen nach oben – Fed-Zinsanhebung im Dezember gewinnt an Wahrscheinlichkeit
Ergänzend zu den Verbraucherpreisen signalisieren auch die vorgelagerten Stufen der Wertschöpfungskette anhaltenden Preisdruck. Die US-Erzeugerpreise (PPI) kletterten im September um +6,3 % gegenüber dem Vorjahr (Erwartung: +5,4 %) und verzeichneten auf Monatssicht einen Zuwachs von +1,3 %. Gleichzeitig stiegen die Importpreise um +8,1 % YoY, getrieben von höheren Energieimportkosten (+4,6 %).
Aufgrund dieser Datenlage passten Analysten wie Northlight Asset Management ihre Prognosen an und erwarten nun mehrheitlich eine weitere Zinsanhebung der Fed um 25 Basispunkte auf der Dezember-Sitzung. Für die Oktober-Sitzung wird kurz vor den US-Midterm-Wahlen mit einer Zinspause gerechnet. An den Zinsmärkten kletterte die vom Markt eingepreiste Wahrscheinlichkeit für einen Zinsschritt im weiteren Jahresverlauf spürbar an.
FSA Key Takeaway: Der starke Zuwachs bei den Erzeuger- und Importpreisen deutet darauf hin, dass der Kostendruck in der Pipeline bleibt. Die Fed dürfte gezwungen sein, ihre falkenhafte Geldpolitik länger aufrechtzuerhalten.
3. US-Verbraucherstimmung fällt tief – Kluft zwischen Asset-Besitzern und Nicht-Besitzern wächst
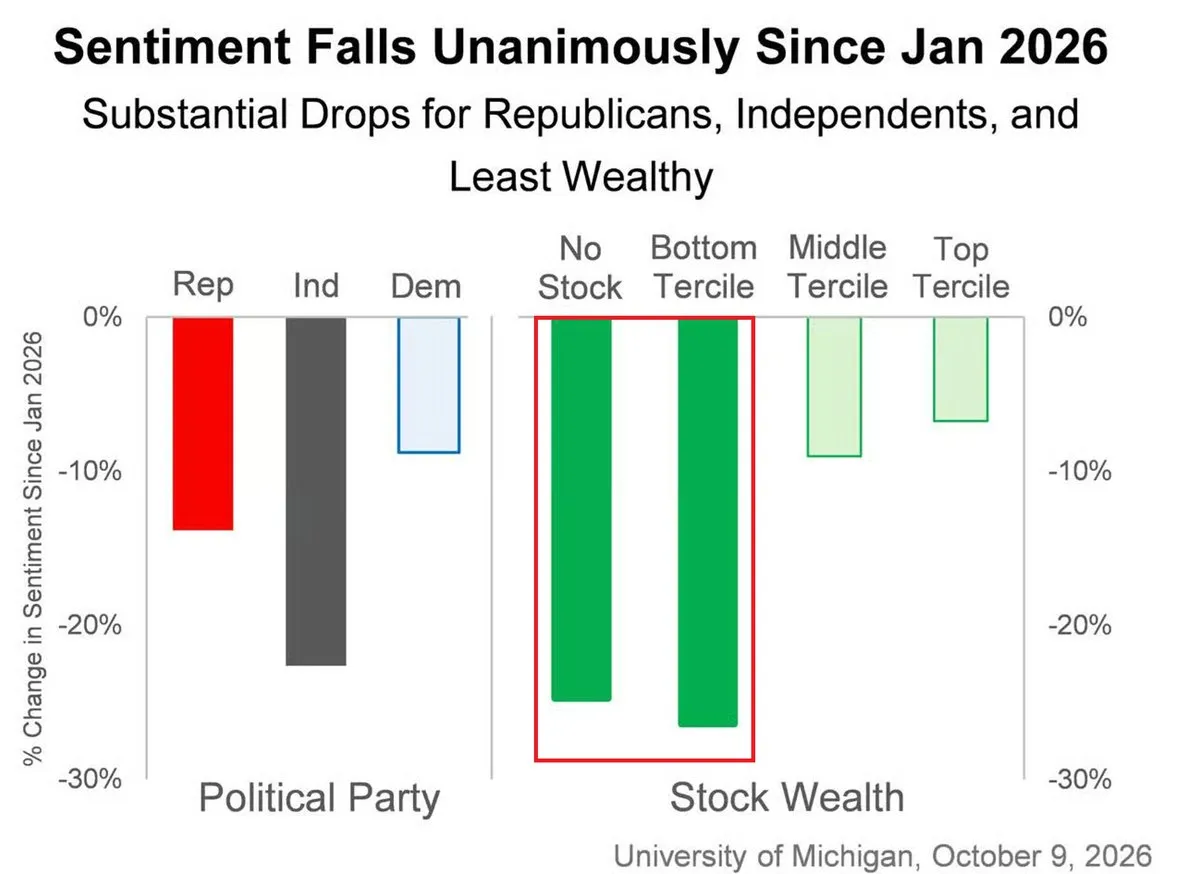
Der von der Universität Michigan ermittelte Index zur US-Verbraucherstimmung sank im Oktober weiter ab. Vor allem bei Haushalten ohne Aktien- oder Immobilienvermögen zeigt sich ein dramatischer Rückgang: Seit Januar 2026 fiel die Zuversicht im untersten Drittel der Vermögensverteilung um -27 %, während die Stimmung im obersten Drittel lediglich um -7 % nachgab.
Gleichzeitig stiegen die 1-jährigen Inflationserwartungen der Konsumenten auf 4,7 %. Die realen Stundenlöhne der US-Arbeitnehmer fielen im Berichtmonat um -0,5 %, da die Preissteigerungen das nominelle Lohnwachstum übertrafen. Die Einzelhandelsumsätze zeigten sich mit +0,8 % MoM (Erwartung: +0,3 %) zwar vorerst robust, was jedoch primär auf die gestiegenen Nominallöhne und höheren Preise zurückzuführen ist.
FSA Key Takeaway: Die US-Konsumlandschaft spaltet sich zunehmend. Während Sachwerte-Besitzer von Kursgewinnen profitieren, leiden Haushalte ohne Vermögenswerte massiv unter der verfestigten Inflation und sinkenden Reallöhnen.
4. Entspannung bei US-Anleiherenditen (10Y bei 5,08 %) – IMF warnt dennoch vor Zinsrisiko für das Finanzsystem
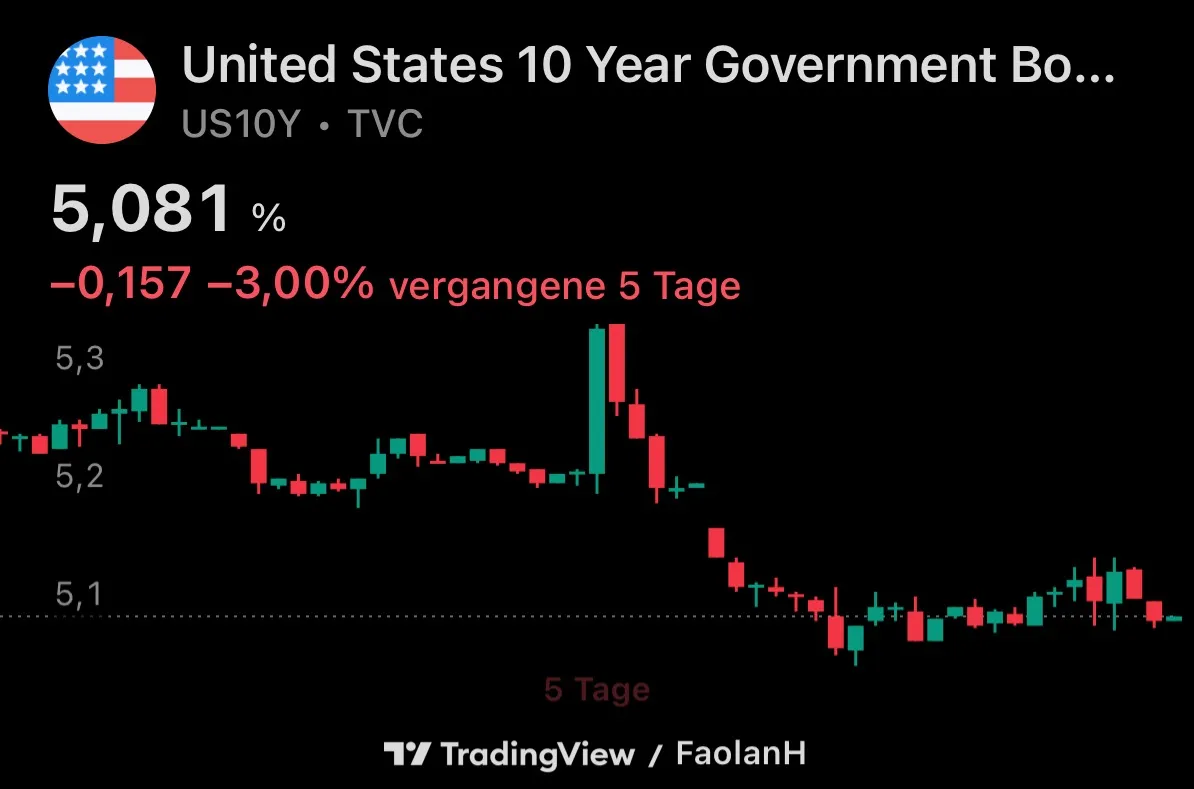
An den internationalen Rentenmärkten kam es nach dem jüngsten Ausverkauf zu einer leichten Gegenbewegung. Die Rendite der 10-jährigen US-Staatsanleihe gab von ihrem Hochpunkt bei 5,24 % leicht nach und notiert aktuell bei rund 5,081 %. Große institutionelle Investoren nutzten das erhöhte Zinsniveau für Zuflüsse: Seit Anfang Oktober flossen fast 14 Milliarden US-Dollar in US-Staatsanleihenfonds.
Trotz der kurzfristigen Beruhigung stufte der Internationale Währungsfonds (IWF) stark steigende Anleiherenditen als das derzeit größte Risiko für das globale Finanzsystem ein. Fed-Gouverneur Christopher Waller merkte an, dass der Anstieg der langfristigen Renditen einen Teil der geldpolitischen Straffung übernimmt, indem er die Finanzierungskosten im Immobilien- und Automobilsektor spürbar verteuert.
FSA Key Takeaway: Auch wenn die US-Renditen kurzfristig konsolidieren, bleibt das Zinsniveau auf Mehrjahreshochs. Die Warnung des IWF unterstreicht die Risiken für hochverschuldete Akteure im aktuellen Marktumfeld.
5. Frankreichs Schuldenkrise verschärft sich – Draghi sieht vorerst keine EZB-Intervention
Die Risikoprämien für französische Staatsanleihen stiegen im Wochenverlauf weiter an. Investoren sorgen sich zunehmend über die Konsolidierungsfähigkeit des französischen Haushalts und das hohe Defizit. Auf den Finanzmärkten wächst die Befürchtung, dass die Misere auf andere Euroraum-Staaten übergreifen könnte.
Der ehemalige EZB-Präsident Mario Draghi stellte in einer Stellungnahme klar, dass er eine baldige Marktintervention der Europäischen Zentralbank zugunsten Frankreichs für unwahrscheinlich hält. Unterdessen geriet auch die deutsche Bundesregierung politisch unter Druck, nachdem die Arbeitsministerin überraschend von ihren Ämtern zurücktrat.
FSA Key Takeaway: Frankreich verbleibt der Schwachpunkt am europäischen Anleihemarkt. Ohne klare fiskalische Reformen dürfte der Druck auf die Renditen französischer Papiere hoch bleiben, da die EZB vorerst keine Unterstützung signalisiert.
Teil 2: Geopolitik, Energiemärkte & Rohstoffe
6. Eskalation am Golf: Houthi-Angriffe auf Saudi-Arabien & Iran droht USA im Straßenzug von Hormus
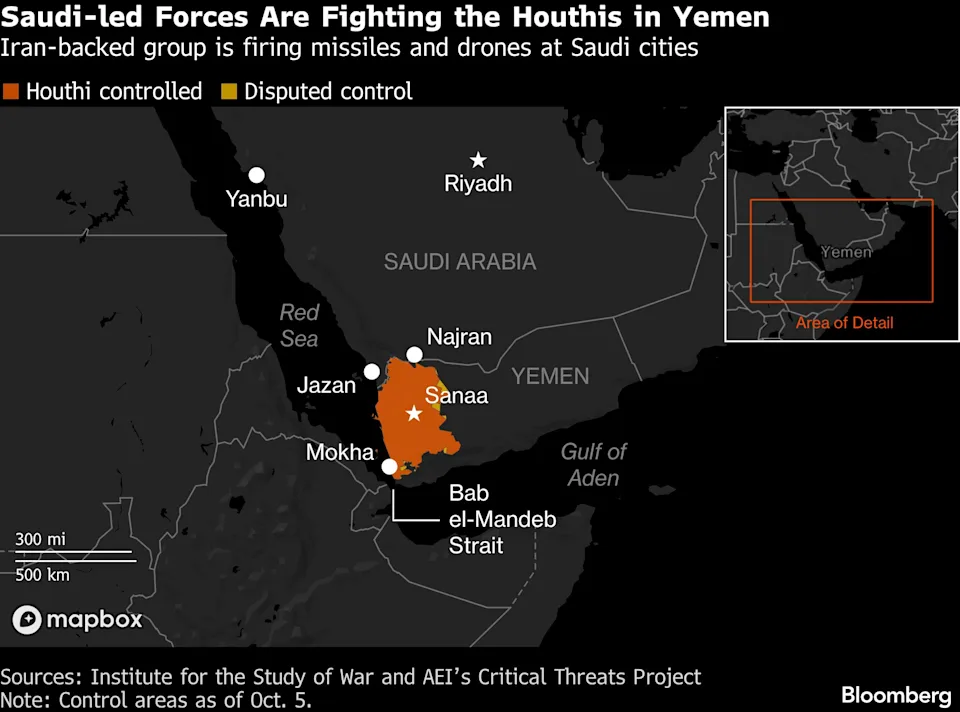
Die geopolitische Lage im Nahen Osten hat sich weiter zugespitzt. Intensivierte Drohnen- und Raketenangriffe der Houthi-Rebellen auf saudi-arabische Ziele – darunter der Hauptflughafen der Hauptstadt Riad sowie die Regionen Yanbu und Jizan – erhöhen das Risiko einer Ausweitung des Konflikts.
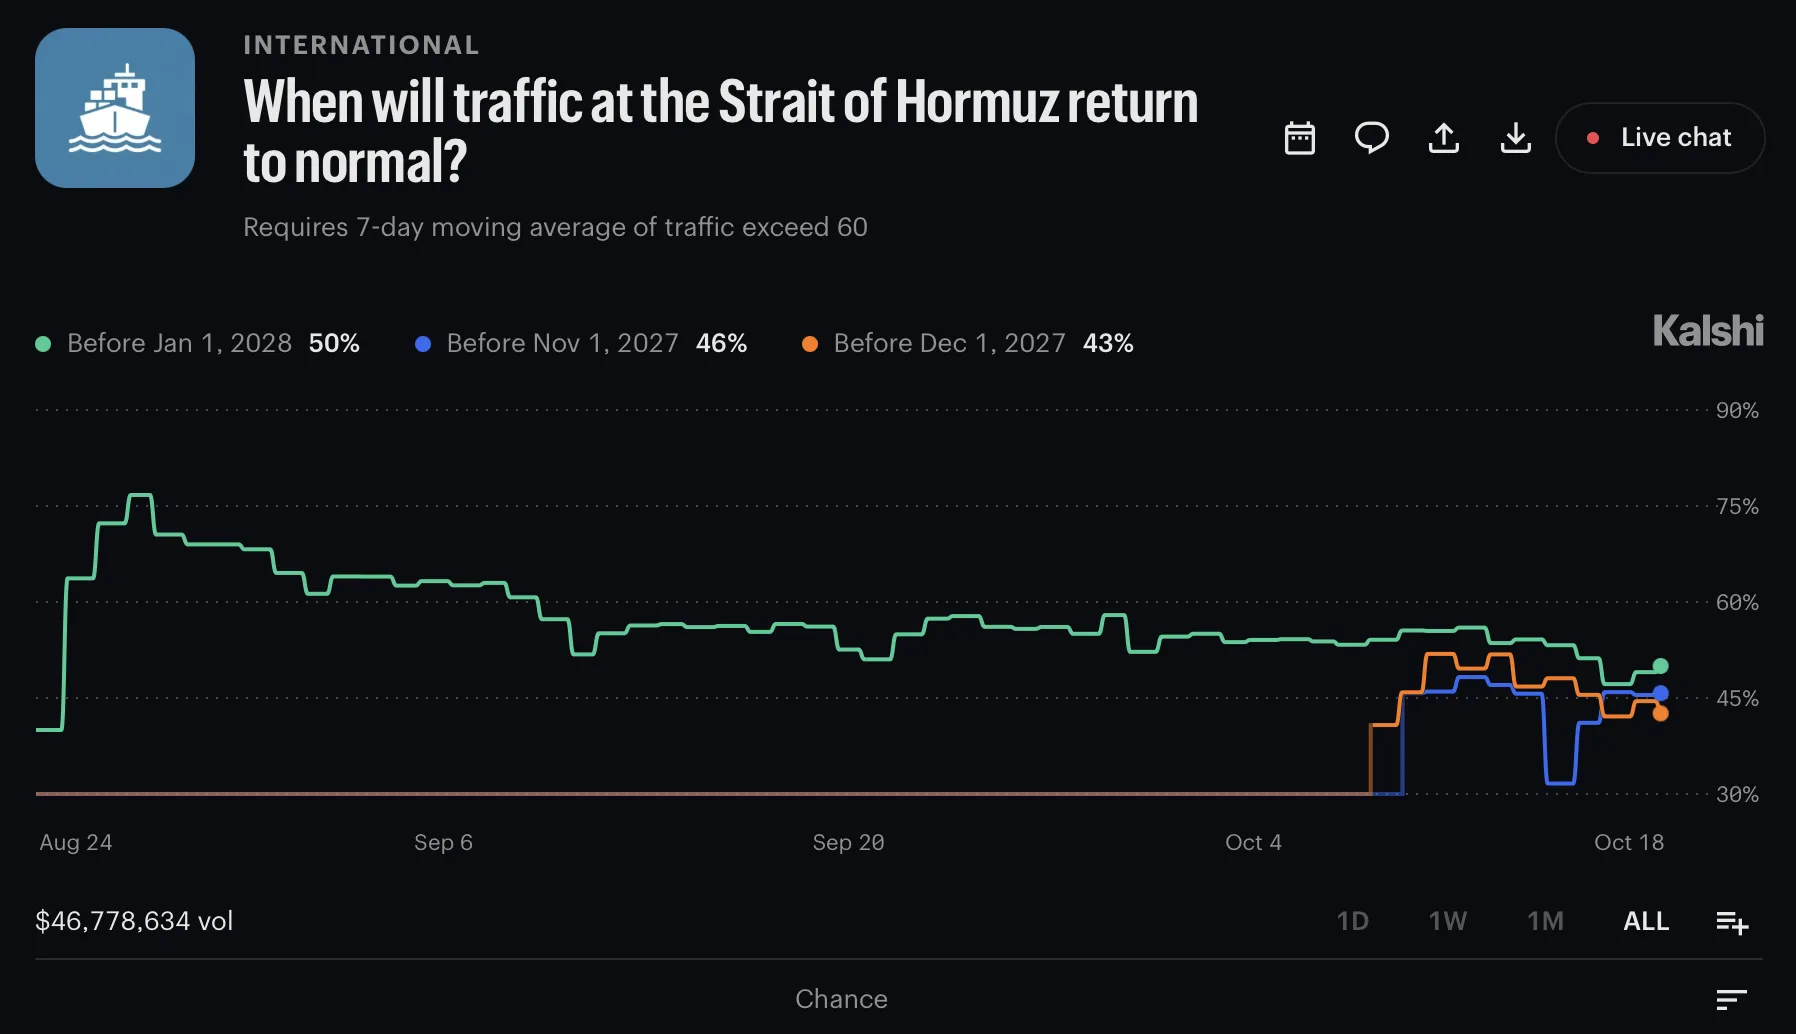
Zudem drohte der Chef der iranischen Revolutionsgarde (IRGC) offen damit, US-Kriegsschiffe in der Nähe der Straße von Hormus anzugreifen. Iranische Stellen beanspruchten für sich, in den letzten 48 Stunden drei Supertanker im Straßenzug beschädigt zu haben. Am Kalshi-Prognosemarkt preisen Händler nur noch eine 44-prozentige Wahrscheinlichkeit ein, dass sich der Schiffsverkehr in der Region vor Oktober 2027 normalisiert.
FSA Key Takeaway: Die anhaltenden Angriffe auf die maritime Infrastruktur im Nahen Osten verfestigen die geopolitische Risikoprämie. Eine schnelle Normalisierung der Handelsrouten am Golf erscheint aus heutiger Sicht unwahrscheinlich.
7. Ölpreis-Sprung: Brent steigt auf 112 $ – Physisches Öl handelt mit enormem Aufschlag
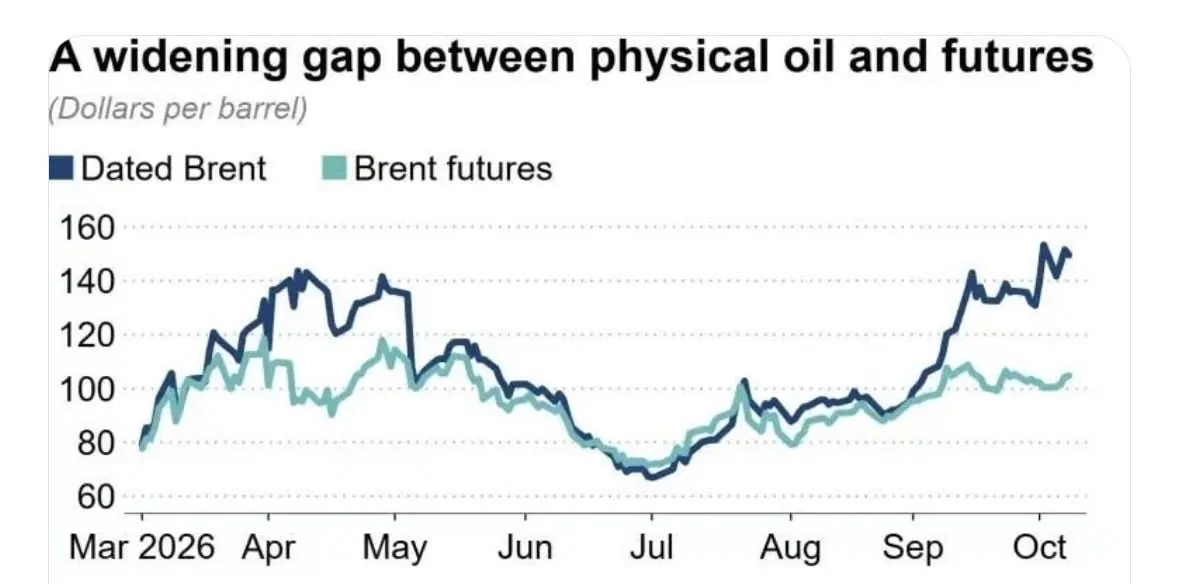
Die Erholung der Ölpreise setzte sich mit hoher Dynamik fort. Die Sorte Brent kletterte im Wochenverlauf um +3,81 % auf rund 112 US-Dollar pro Barrel und verzeichnet damit seit Jahresbeginn (YTD) ein Plus von über +83 %. WTI Erdöl stieg um +7,86 % auf knapp 99 US-Dollar pro Barrel.
Besonders bemerkenswert: Am physischen Rohölmarkt wird Brent-Öl zur sofortigen Lieferung derzeit mit einem Aufschlag von knapp 45 US-Dollar pro Barrel gegenüber den Terminkontrakten (Futures) gehandelt. Goldman Sachs hob seine Brent-Prognose für Ende 2026 von 85 auf 90 US-Dollar an und warnte, dass Brent im Falle eines anhaltenden Ausfalls der Golf-Produktion im Jahr 2027 im Schnitt 125 US-Dollar erreichen könnte.
FSA Key Takeaway: Der extreme Aufschlag für physisches Erdöl zeigt die akute Knappheit am greifbaren Markt. Der Anstieg des Ölpreises um über 83 % YTD verbleibt der primäre Kurstreiber für die weltweite Inflation.
8. Diesel-Krise & Russischer Diesel-Deal: IEA beschleunigt Notfall-Freigaben
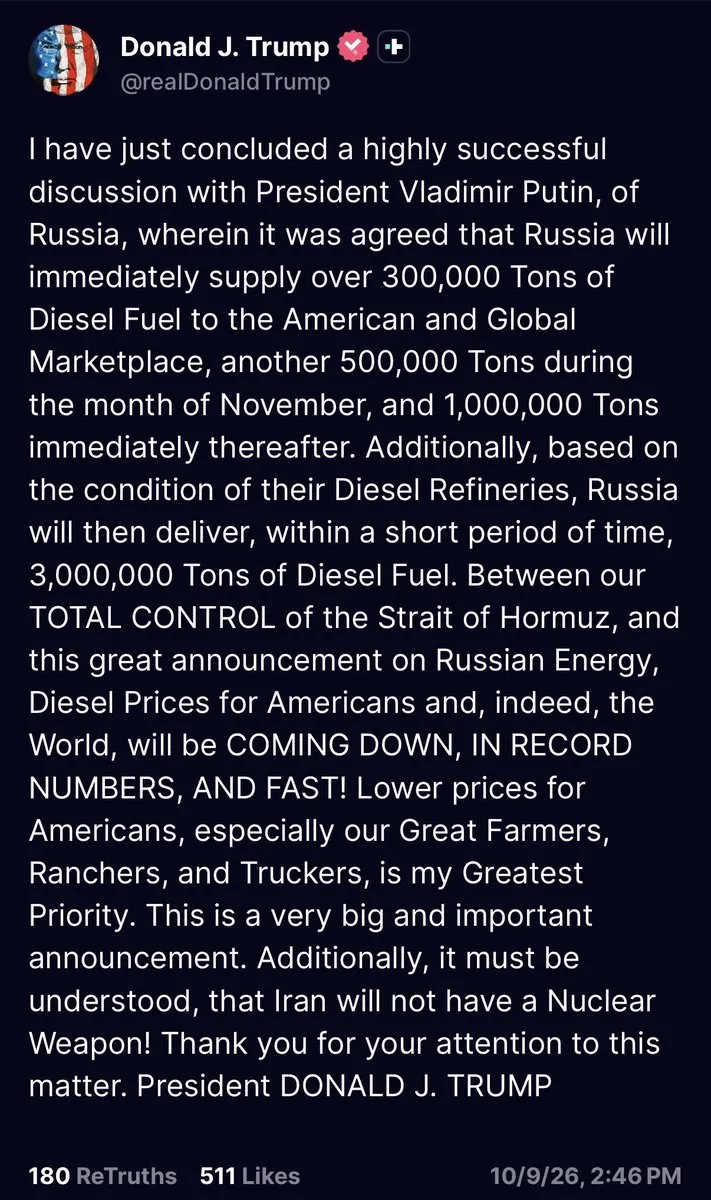
Die globale Versorgungslage bei veredelten Treibstoffen bleibt extrem angespannt. Um den steigenden US-Kraftstoffpreisen entgegenzuwirken, gab US-Präsident Trump eine Vereinbarung mit Russland bekannt, wonach 3 Millionen Tonnen russischer Diesel in die USA geliefert werden sollen. Dieser Schritt stieß bei Senatoren beider Parteien auf scharfe Kritik hinsichtlich der Rechtmäßigkeit und der Aufweichung von Sanktionen.
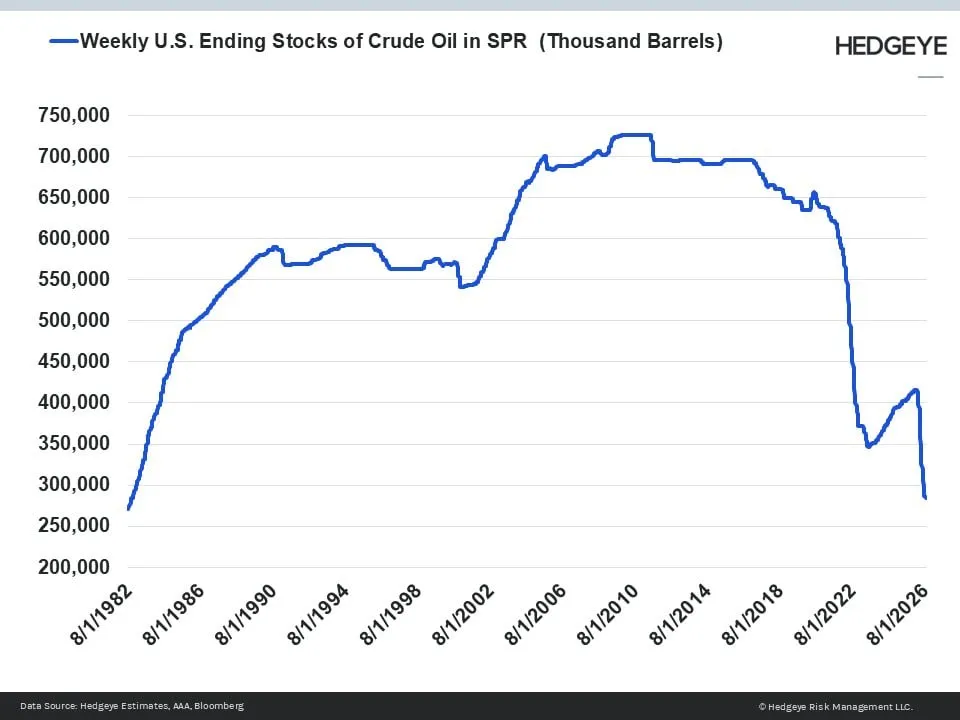
Die Internationale Energieagentur (IEA) kündigte an, die Freigabe strategischer Notfallreserven zu beschleunigen. Von den ursprünglich zugesagten 400 Millionen Barrel wurden bereits 330 Millionen Barrel freigegeben. Die IEA plant nun, kurzfristig weitere 20 Millionen Barrel Diesel bereitzustellen und das Gesamtziel der Reservenfreigabe zu erhöhen.
FSA Key Takeaway: Der politisch umstrittene US-Diesel-Import aus Russland zeigt das Ausmaß des Notstands bei den Treibstoffreserven. Die Maßnahmen der IEA bieten zwar kurzfristige Linderung, lösen aber nicht das grundlegende Raffinerie-Engpassproblem.
Teil 3: Halbleiter, KI-Sektor & Tech-Marktstruktur
9. Massiver Ausverkauf bei Halbleitern & KOSPI-Einbruch (-13,84 %) – Sorgen vor KI-Überhitzung
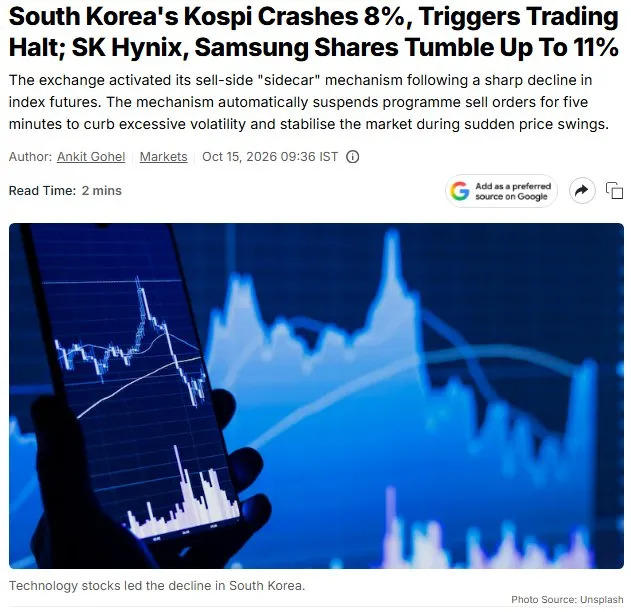
Der weltweite Halbleitersektor geriet in der vergangenen Handelswoche unter schweren Verkaufsdruck. Der iShares Semiconductor ETF (SOXX) verzeichnete acht Verlusttage in Folge – die längste Serie seit 16 Jahren – und schloss die Woche mit einem Minus von -10,79 % ab. Besondere Schwere zeigte sich am südkoreanischen Markt: Der chiplastige KOSPI-Index brach um -13,84 % ein, wozu mehrfache Handelsunterbrechungen (Trading Halts) beitrugen.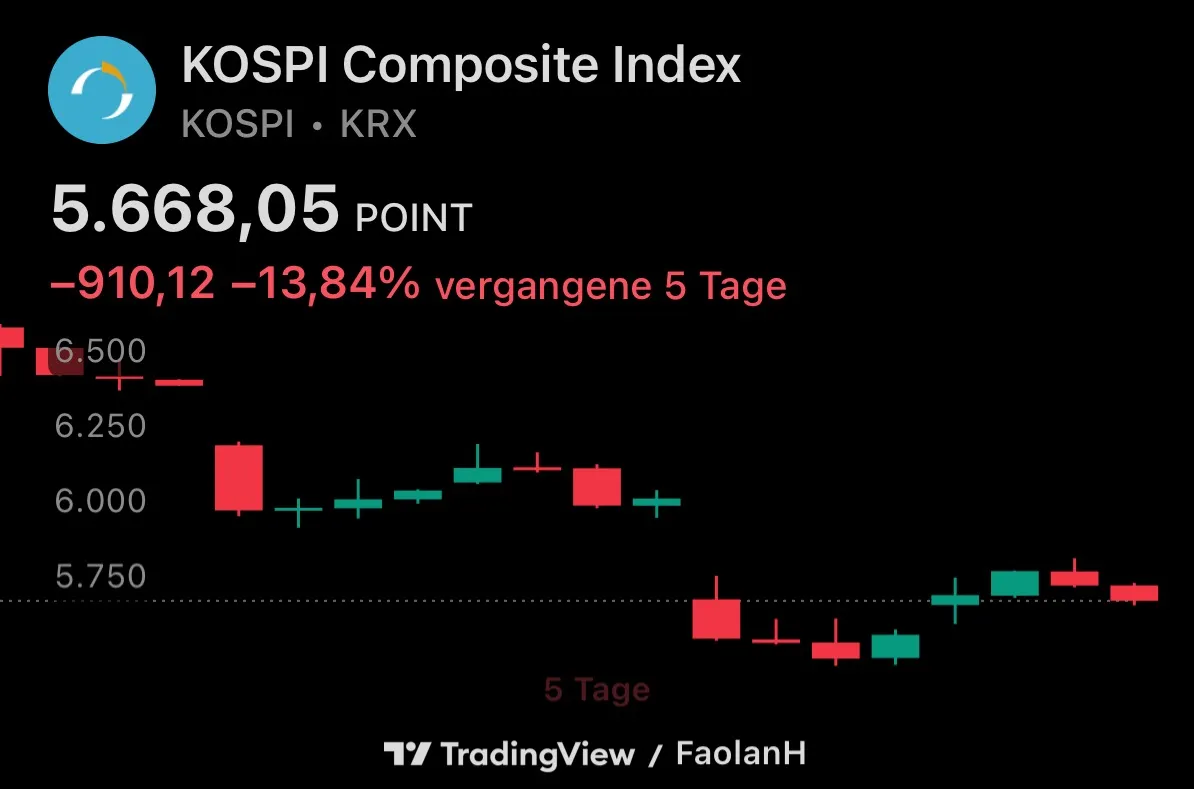
Auslöser der Verkäufe waren aufkeimende Zweifel an den immensen Kapitalkosten des KI-Infrastrukturausbaus. Broadcom-CEO Hock Tan warnte öffentlich auf einer Konferenz, dass die Verfügbarkeit von Kapital der größte Engpass für die weitere KI-Entwicklung werden könnte, und verglich die aktuelle Marktstimmung überspitzt mit einem Kasino.
FSA Key Takeaway: Nach einer beispiellosen Rallye setzen am Halbleitermarkt Gewinnmitnahmen und Neubewertungen ein. Der Einbruch des KOSPI um knapp 14 % demonstriert die hohe Volatilität in asiatischen Tech-Lieferketten.
10. China-Durchbruch bei Speicherchips: CXMT erreicht technologischen Meilenstein gegen Samsung & SK Hynix
Der chinesische Speicherchip-Hersteller ChangXin Memory Technologies (CXMT) hat laut Berichten der South China Morning Post einen bedeutenden Entwicklungsdurchbruch erzielt. Dem Unternehmen gelang das Design moderner Speicherarchitekturen, die direkt mit den Technologien der Branchenführer Samsung und SK Hynix konkurrieren.
Goldman Sachs stufte diese Entwicklung in einer Analyse als strukturelle Belastung für die Marge etablierter westlicher und südkoreanischer Speicherhersteller ein. Durch den Markteintritt fortschrittlicher chinesischer Kapazitäten steigt der Wettbewerbsdruck im DRAM- und Speichersegment mittel- bis langfristig spürbar an.
FSA Key Takeaway: Der technologische Fortschritt bei CXMT zeigt, dass Chinas Halbleiterindustrie trotz westlicher Sanktionen aufholt. Für die etablierten Speicherproduzenten wächst damit das Risiko schrumpfender Preissetzungsmacht.
11. KI-Schuldenkrise & CoreWeave-Turbulenzen: Kreditausfall-Versicherungen auf Rekordhoch
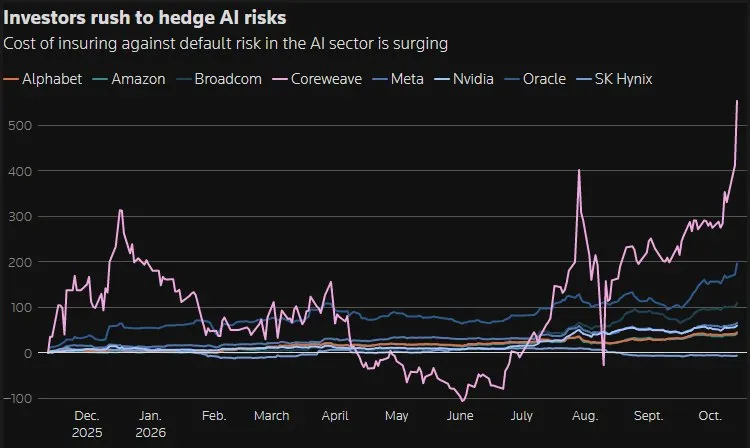
Die Kosten zur Absicherung gegen Anleiheausfälle (Credit Default Swaps) führender US-Technologiekonzerne stiegen auf den höchsten Stand seit Jahren. Grund dafür sind Bedenken der Anleger hinsichtlich der enormen Fremdkapitalaufnahme zur Finanzierung von KI-Rechenzentren. Der Spezialanbieter CoreWeave geriet besonders stark unter Druck: Die Aktie verlor zeitweise über 15 %, während die Kreditmärkte eine implizite Ausfallwahrscheinlichkeit von 63 % über fünf Jahre einpreisten.
Nvidia-CEO Jensen Huang nahm CoreWeave in Schutz und betonte die operative Stärke des Partners. Analysehäuser wie Deutsche Bank (Kursziel 150 $) und Cantor Fitzgerald stuften den Kursrückschlag bei CoreWeave als übertrieben ein und verwiesen auf vollständig durch Verträge abgesicherte Kapazitäten bis 2027. Dennoch verlangten Investoren bei einer $5-Milliarden-Kreditplatzierung für das KI-Startup Volta Infrastructure deutlich höhere Renditeaufschläge.
FSA Key Takeaway: Die steigenden Kreditausfallversicherungen verdeutlichen, dass der Markt die hohe Fremdkapitalfinanzierung des KI-Infrastrukturausbaus kritischer beurteilt. Die Renditen bei KI-Schuldverschreibungen steigen spürbar an.
12. Goldman Sachs Analyse zum KI-Sektor: Wettbewerb verlagert sich auf Rechenleistung und Strom
In einer umfassenden Branchenanalyse bewertete Goldman Sachs die aktuellen Verschiebungen im KI-Sektor. Trotz der Schlagzeilen über eine mögliche Blasenbildung expandiere die Entwicklung an der Technologiefront unvermindert. Der Engpass habe sich jedoch von der rein Softwareseitigen Nachfrage hin zur physischen Verfügbarkeit von Strom und Rechenzentren-Kapazitäten verlagert.
Zu den zentralen Entwicklungen gehören:
Microsofts Maia 300 Chip: Migration auf TSMC's 2nm-Prozess zur Reduzierung der Abhängigkeit von externen GPU-Lieferanten.
Neues Modellangebot von Meta: Vorstellung der Modelle Muse Wonder und Wonder Full zur direkten Konkurrenz mit OpenAI und Google.
Hedgefonds-Allokation: Netto-Positionierung von Hedgefonds in den "Magnificent 7" stieg auf das Rekordhoch von 22 % des US-Portfolios.
FSA Key Takeaway: Der Wettbewerb unter den Tech-Giganten intensiviert sich weiter. Die Nachfrage nach Rechenleistung bleibt enorm, stößt aber zunehmend an physische Grenzen bei Stromversorgung und Infrastruktur.
13. US-Aktienmarkt extrem fragmentiert: Top-10-Aktien treiben 70 % der S&P-500-Gewinne
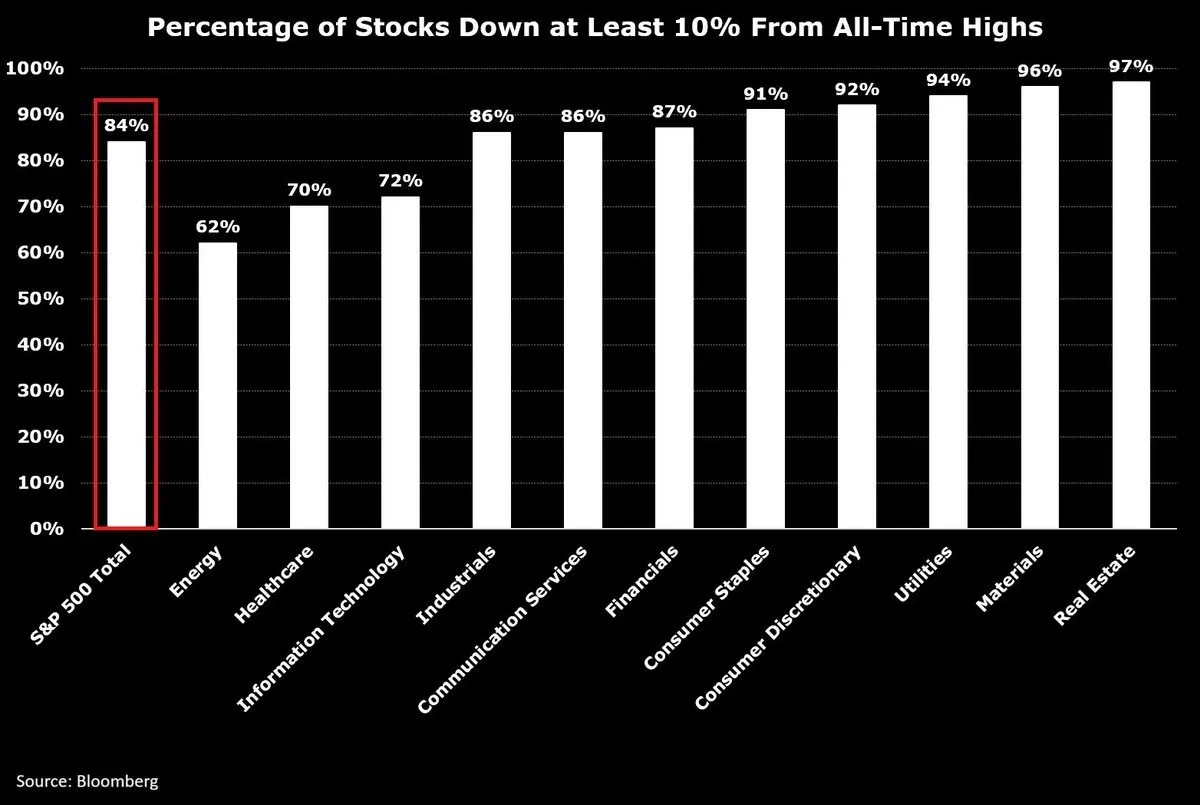
Die Marktbreite des US-Aktienmarktes präsentiert sich historisch schwach. Aktuell handeln 84 % aller S&P-500-Aktien mindestens -10 % unter ihren Allzeithochs. Am stärksten betroffen sind die Sektoren Immobilien (97 % der Aktien -10 % unter Hoch), Rohstoffe (96 %) und Versorger (94 %).
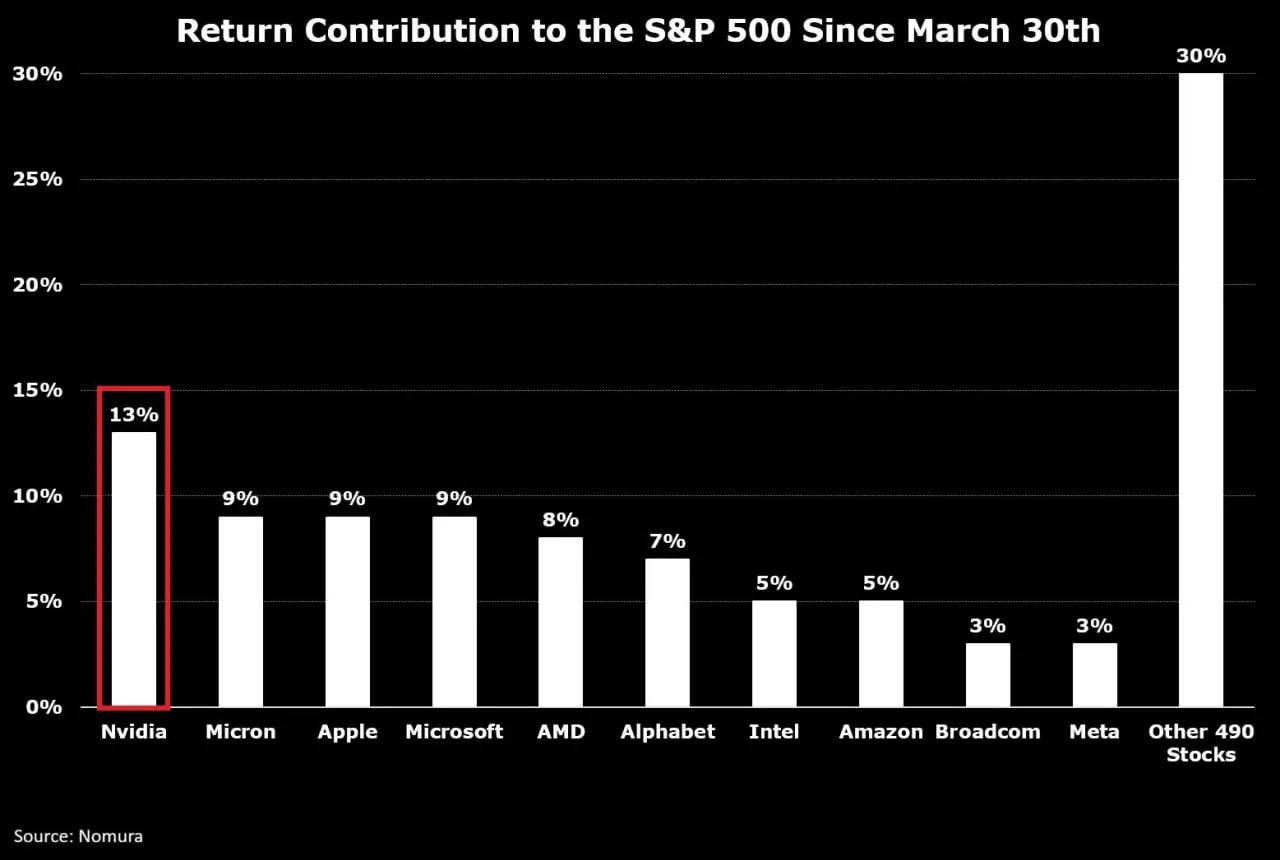
Seit Ende März 2026 wurden rund 70 % der Gesamtrendite des S&P 500 von nur 10 Aktien generiert, angeführt von Nvidia (13 % Beitrag), Micron (9 %), Apple (9 %) und Microsoft (9 %). Die restlichen 490 Aktien im Index trugen zusammen lediglich 30 % zum Gewinn bei. Die Korrelation zwischen dem gleichgewichteten S&P 500 und dem marktgewichteten Index fiel auf das Rekordtief von 0,67.
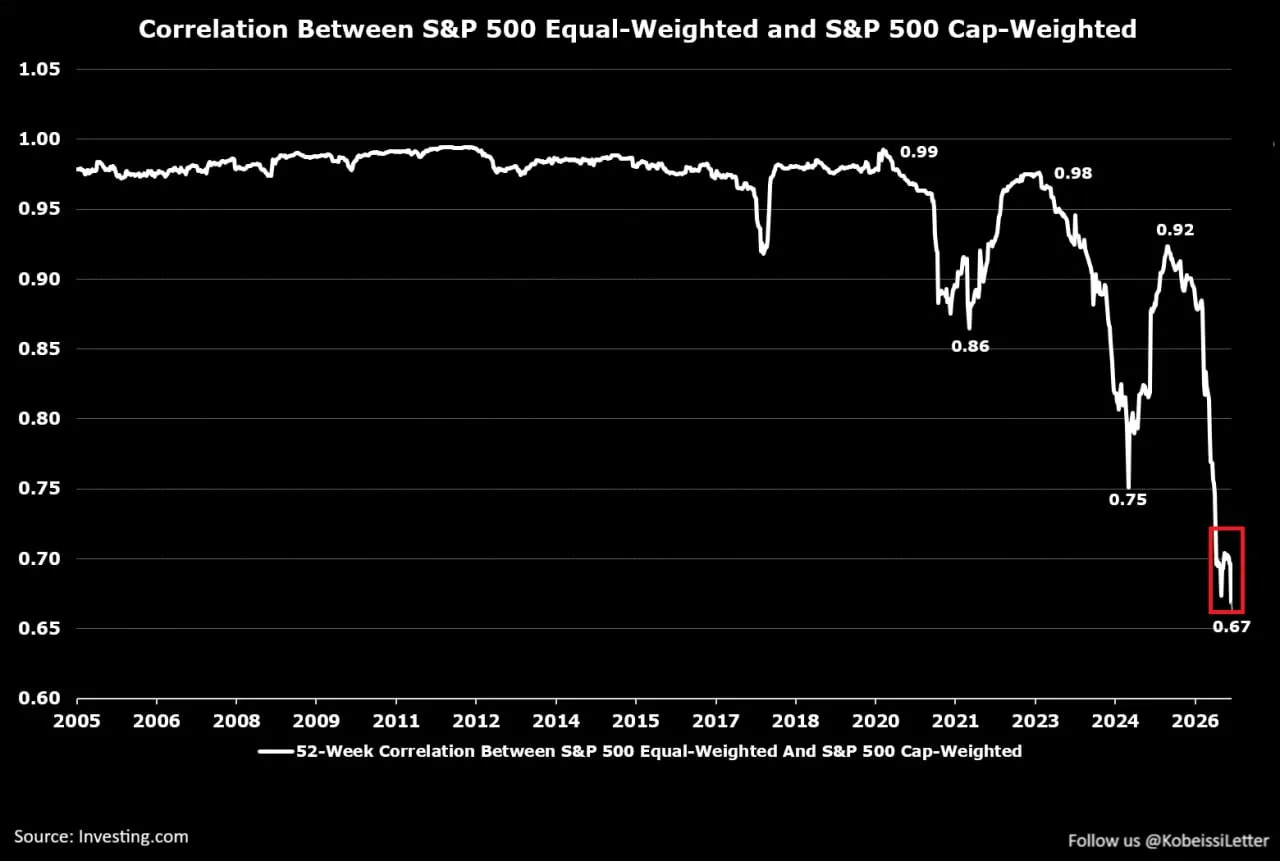
FSA Key Takeaway: Der S&P 500 zeigt eine historisch einmalige Schieflage. Der Gesamtindex steht nahe seiner Höchststände, während die breite Masse der US-Aktien bereits deutliche Korrekturen vollzogen hat.
14. Smartphone-Markt bricht um 20 % ein – Steigende Speicherkosten belasten Hardware-Hersteller
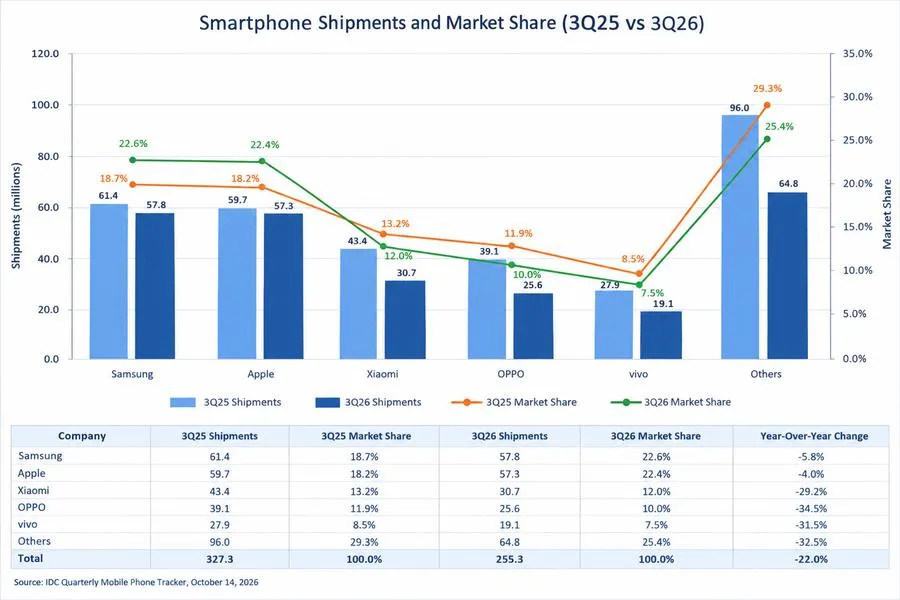
Nach Daten von Counterpoint Research brachen die weltweiten Smartphone-Auslieferungen im dritten Quartal um -20 % gegenüber dem Vorjahr ein. Dies stellt das schwächste dritte Quartal für die Branche seit dem Jahr 2012 dar.
Hauptursache für den Rückgang sind stark gestiegene Einkaufspreise für Speicherchips (DRAM und NAND), da die Halbleiterproduzenten ihre Kapazitäten vorrangig für margenstarke KI-Rechenzentren reservieren. Smartphone-Hersteller wie Xiaomi (Auslieferungen -30 %) sahen sich gezwungen, die Produktion zu drosseln oder höhere Bauteilkosten an die Endkunden weiterzugeben. Samsung führt den Markt mit 23 % Marktanteil knapp vor Apple (22 %) an.
FSA Key Takeaway: Der KI-Boom erzeugt Verdrängungseffekte in traditionellen Elektronikmärkten. Steigende Bauteilkosten belasten das Volumen im Smartphone-Sektor nachhaltig.
15. Anthropic meldet $16,8 Mrd. Q3-Umsatz – FTC leitet Untersuchung gegen OpenAI und Anthropic ein
Der KI-Entwickler Anthropic informierte Investoren im Zuge seiner Börsenvorbereitungen darüber, dass der Umsatz im dritten Quartal eine hochgerechnete Marke von 16,8 Milliarden US-Dollar erreicht hat. Damit setzt das Unternehmens seinen dynamischen Wachstumskurs fort.
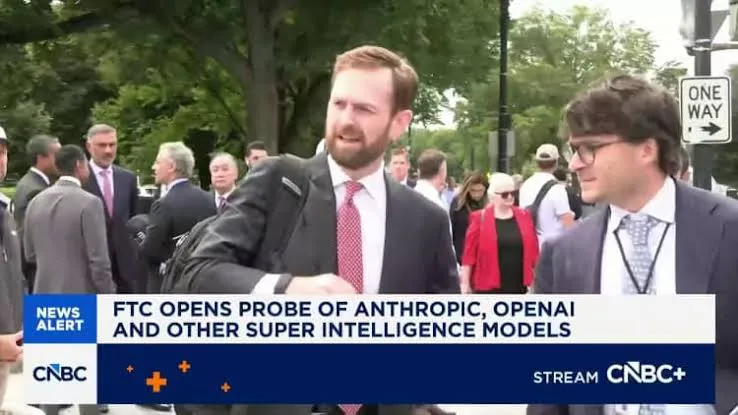
Gleichzeitig geraten die führenden KI-Laboratorien unter behördlichen Druck: Die US-Handelsbehörde FTC hat sowohl Anthropic als auch OpenAI vorgeladen (Subpoena), um Unterlagen zu Sicherheitsvorfällen, Datenschutzrichtlinien und internen Testergebnissen einzufordern. Führende Führungskräfte beider Unternehmen sollen vor der Behörde aussagen.
FSA Key Takeaway: Während das Umsatzwachstum bei Anthropic anhält, erhöht die US-Regierung die regulatorische Aufsicht bezüglich Datenschutz und Sicherheitsstandards bei führenden KI-Entwicklern.
16. Tesla enthüllt neuen Roadster – Vorführung mit Raketen-Technologie
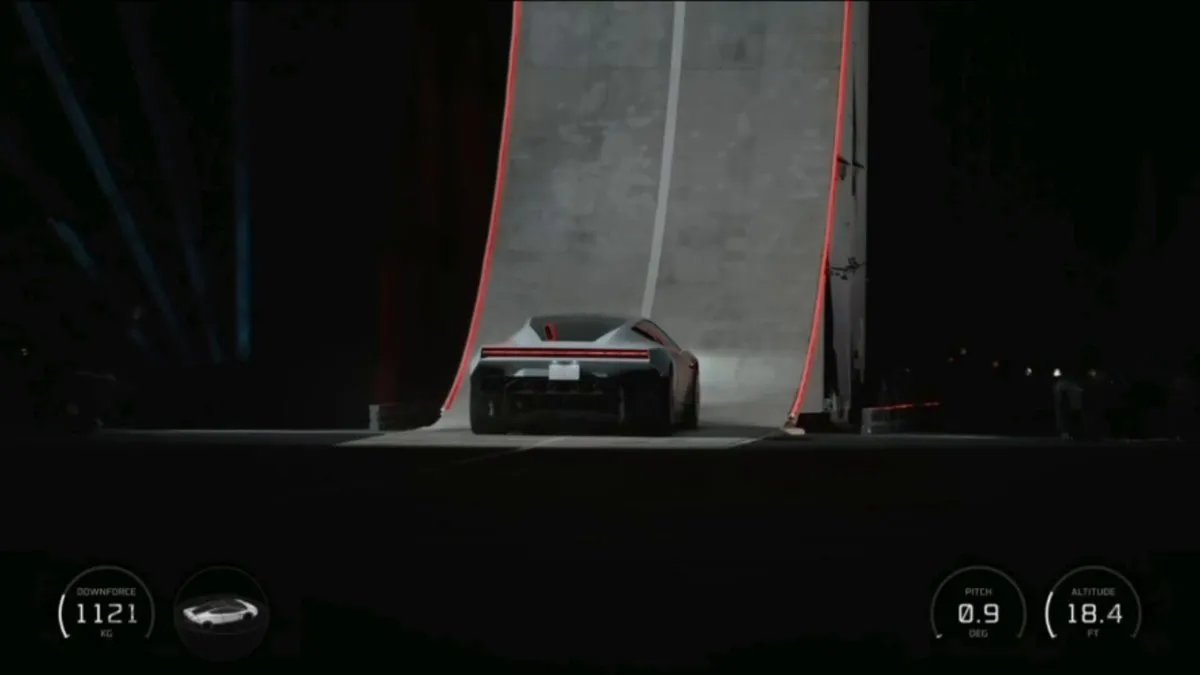
Tesla präsentierte auf dem Testgelände von SpaceX in Texas die neueste Generation des Tesla Roadsters. CEO Elon Musk demonstrierte dabei Prototyp-Funktionen, bei denen Kaltgas-Drosseln aus der Raketentechnik eingesetzt werden, um die Beschleunigung und Bodenhaftung des Fahrzeugs zu verbessern.
Die Vorstellung erfolgt vor dem Hintergrund rückläufiger Auslieferungszahlen bei den Kernmodellen in den vergangenen zwei Jahren. Tesla versucht mit dem Sportwagen-Aushängeschild die technologische Innovationsführerschaft der Marke zu unterstreichen.
FSA Key Takeaway: Tesla setzt bei Produktpräsentationen weiterhin auf spektakuläre Innovationsansätze. Ob der Roadster einen spürbaren Beitrag zum Konzernertrag leisten kann, bleibt abzuwarten.
Teil 4: Unternehmens-Ergebnisse & Finanzmarkt-Dynamiken
17. BlackRock ($BLK) Q3-Zahlen: Umsatz & Gewinn über Erwartungen bei Rekord-AUM (+4,29 % Wochenperformance)
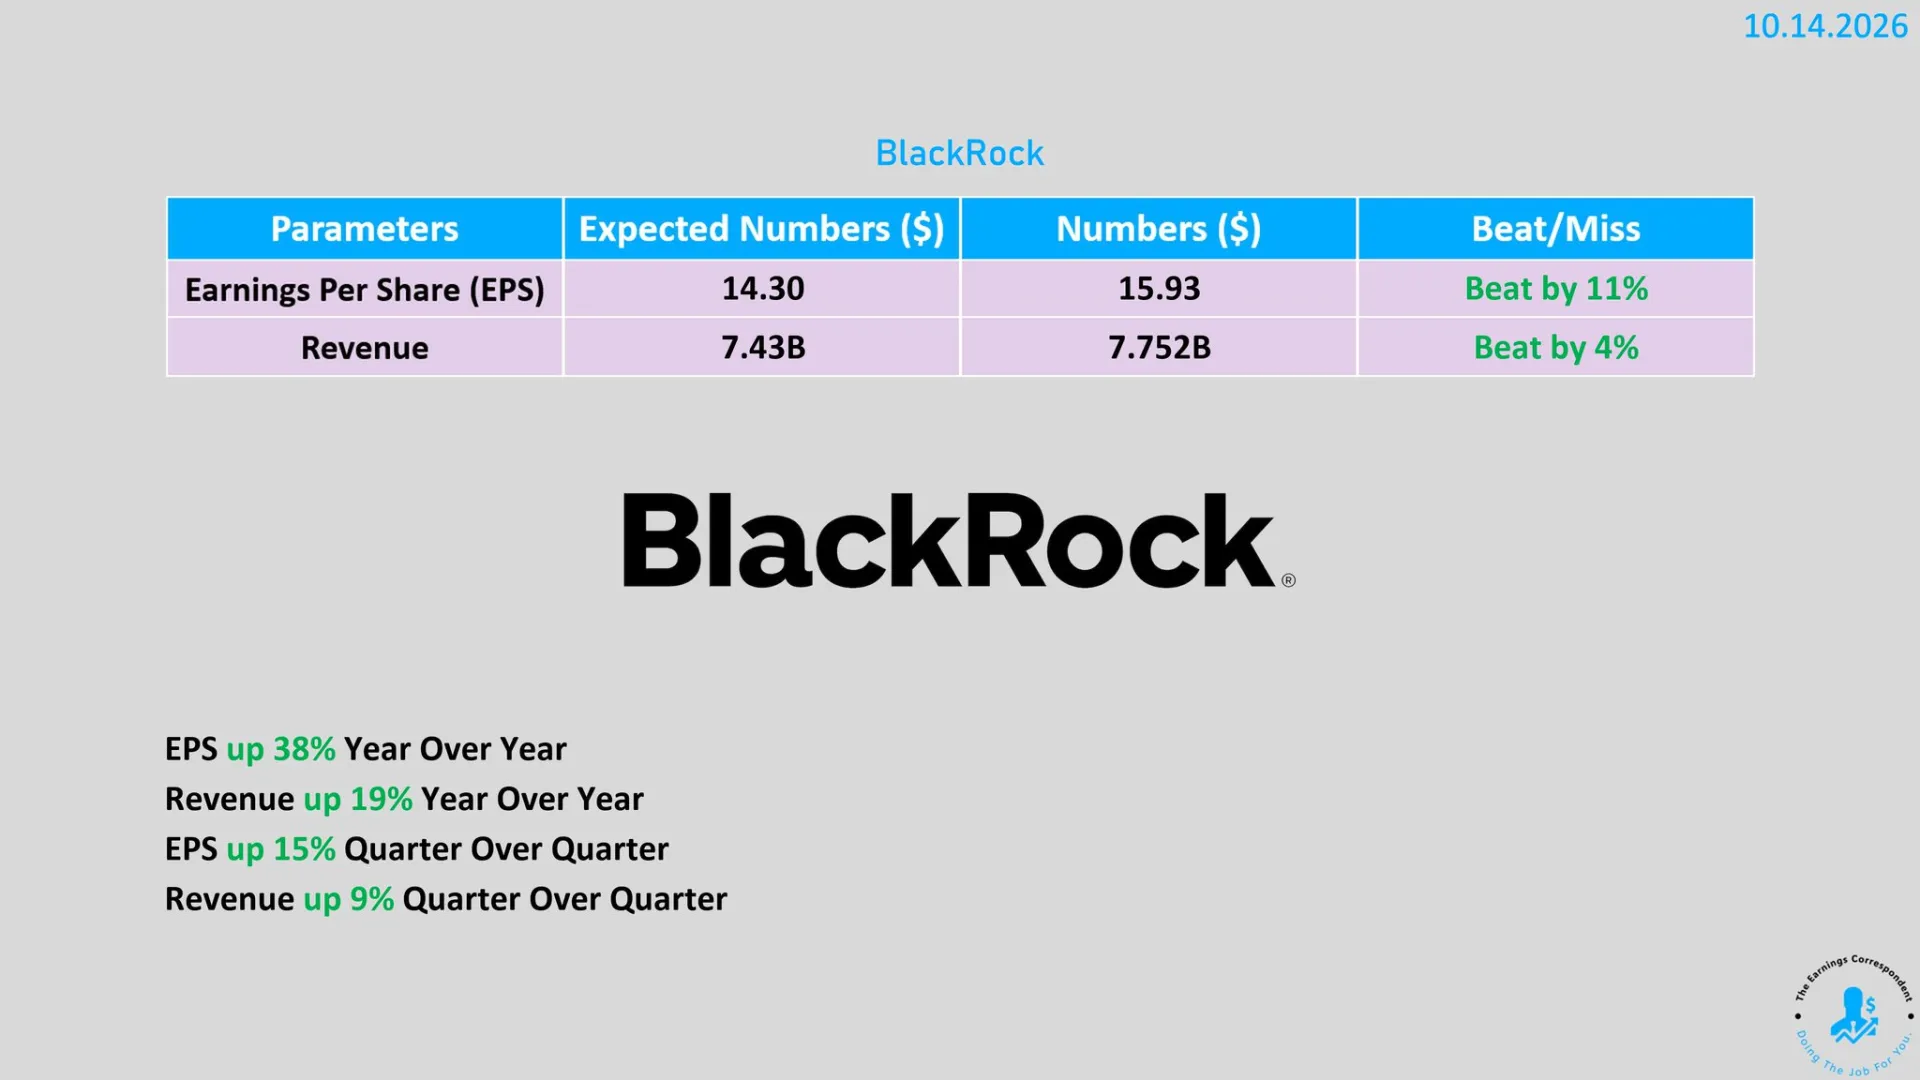
Der weltweit größte Vermögensverwalter BlackRock ($BLK) legte starke Zahlen für das dritte Quartal vor. Der bereinigte Gewinn pro Aktie lag mit 15,93 US-Dollar deutlich über den Schätzungen der Analysten ($14,30, +11,4 % Beat). Der Umsatz stieg auf 7,75 Milliarden US-Dollar (+4,3 % Beat gegenüber $7,43 Mrd. Erwartung).
Verwaltetes Vermögen (AUM): 15,49 Trillionen US-Dollar (+15 % YoY)
Netto-Mittelzuflüsse: 205,47 Milliarden US-Dollar im Quartal
Bereinigtes Betriebsergebnis: 3,33 Milliarden US-Dollar (Betriebsmarge: 47,8 %)
Strategische Highlights: 68 Milliarden US-Dollar im Bereich Private Markets eingeworben; erste direkte Investition in KI-Infrastruktur vollzogen
Die Aktie verzeichnete eine starke Handelswoche und legte um +4,29 % zu.
FSA Key Takeaway: BlackRock überzeugt durch ein herausragendes organisches Wachstum von +10 % bei den Grundgebühren und untermauert mit einem Kursplus von +4,29 % die Führungsrolle als weltweit führender Vermögensverwalter.
18. JPMorgan Chase ($JPM) verfehlt Q3-Erwartungen, schließt Handelswoche dennoch im Plus (+1,62 % Wochenperformance)
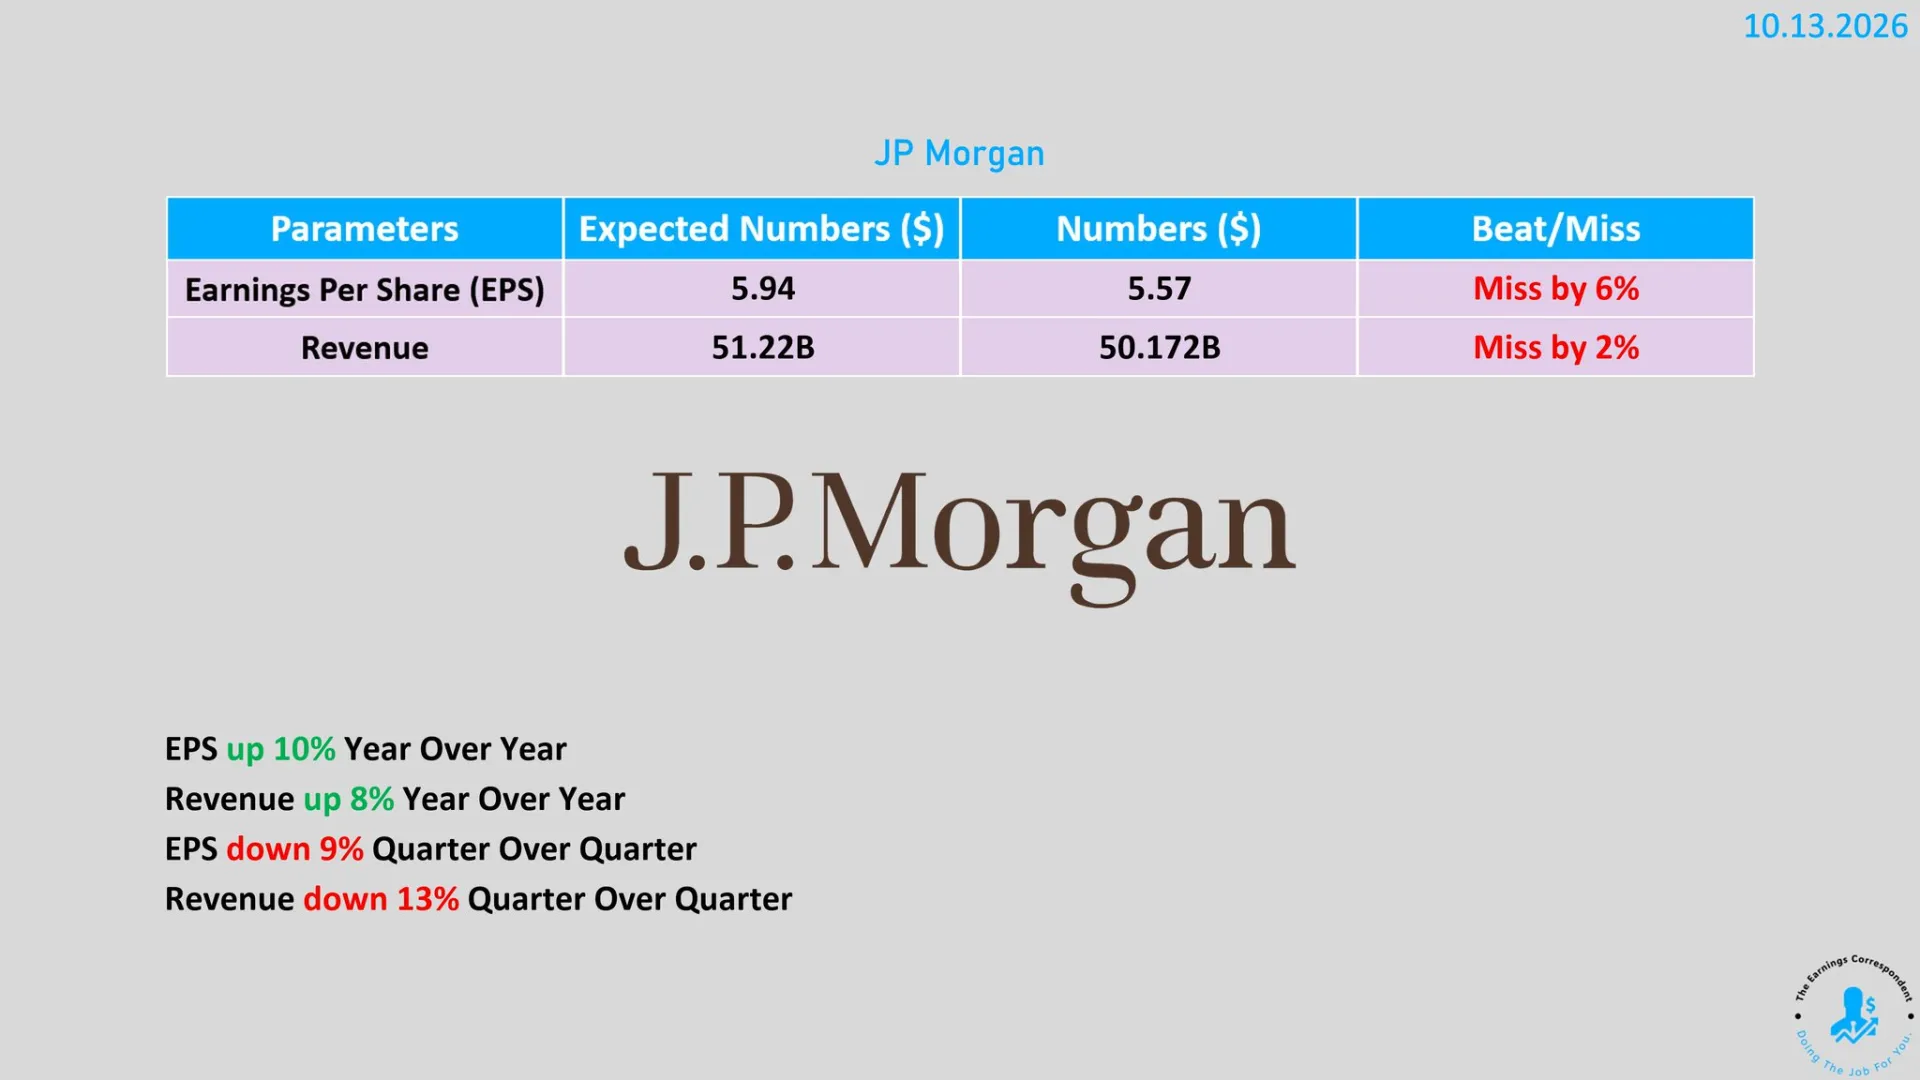
Die US-Großbank JPMorgan Chase ($JPM) verfehlte im dritten Quartal knapp die Erwartungen der Wall Street. Der bereinigte Gewinn je Aktie stellte sich auf 5,75 US-Dollar (Erwartung: $5,94, -3,2 % Miss), während die gemanagten Erträge 50,9 Milliarden US-Dollar erreichten (Erwartung: $51,22 Mrd., -0,6 % Miss).
Handelserträge (FICC): 5,37 Milliarden US-Dollar vs. $6,0 Mrd. Erwartung (-10,5 % Miss im Anleihen- und Rohstoffhandel)
Investment Banking & CIB: Nettoeinkommen von 8,25 Milliarden US-Dollar (+20 % YoY)
Privatkundengeschäft (Consumer Banking): Nettoeinkommen von 5,67 Milliarden US-Dollar (+13 % YoY)
Kreditausfallvorsorge: Auf 2,74 Milliarden US-Dollar zurückgefahren (-19 % YoY)
Nachdem die Aktie vorbörslich um -2,8 % eingebrochen war, nutzten Investoren den Kursrücksetzer zügig für Käufe. Die Aktie schloss die Woche mit einem Plus von +1,62 %.
FSA Key Takeaway: Obwohl Schwächen im FICC-Handel zu einem initialen Kursrutsch führten, bewerteten Marktteilnehmer die fundamentale Ertragskraft im Privat- und Investmentbanking als hoch attraktiv und kauften den Dip auf +1,62 % auf.
19. ASML ($ASML) liefert Rekordumsatz & hebt Jahresausblick an – Aktie gibt dennoch nach (-8,04 % Wochenperformance)
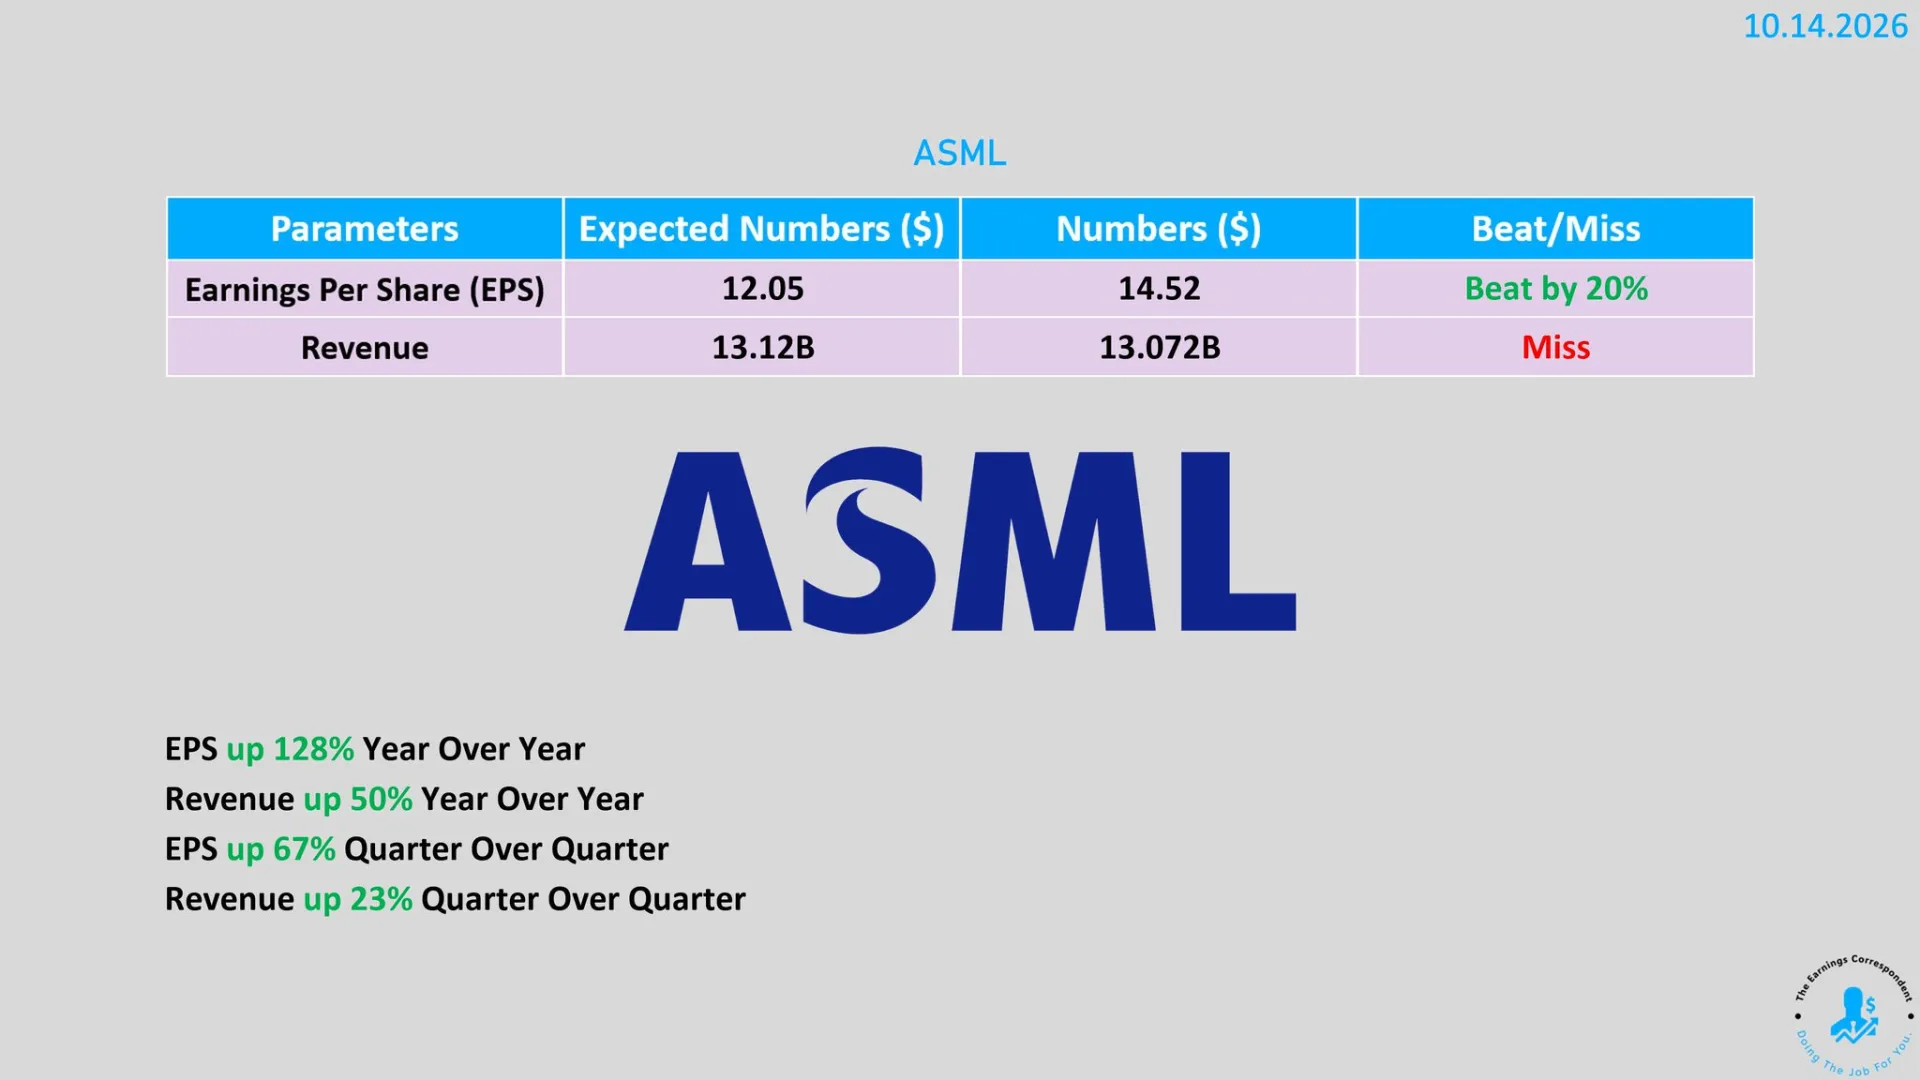
Der niederländische Lithografie-Spezialist ASML legte ein rekordträchtiges Zahlenwerk für das dritte Quartal 2026 vor, geriet an der Börse jedoch unter Abverkaufsdruck. Der Umsatz kletterte im Jahresvergleich um +55 % auf den Rekordwert von 11,66 Milliarden Euro, während die Bruttomarge starke 57,5 % erreichte (Vorjahr: 51,6 %).
Gewinn je Aktie: 12,93 Euro (Vorjahr: 5,48 Euro; enthält einen Einmalgewinn von 509,7 Mio. Euro aus der Neubewertung der Beteiligung an Mistral AI; ohne Einmaleffekt stieg der Nettogewinn um ~110 %)
Kundenanzahlungen (Contract Liabilities): Sprung auf 9,3 Milliarden Euro (von 3,6 Mrd. Euro im Vorquartal) für Maschinenlieferungen bis 2028/2030
Installed Base Management (Upgrades/Service): 3,3 Milliarden Euro (+390 Mio. Euro über Plan, Erwartung für Gesamtjahr auf +50 % Wachstum angehoben)
Jahresprognose FY 2026: Umsatzbandbreite auf 44–45 Milliarden Euro angehoben (~36 % Wachstum); Bruttomarge auf ca. 56 % angehoben; EUV-Systemumsatz wächst um über +45 %
Schattenseiten & Risiken: Das Wachstumsziel für ältere DUV-Maschinen wurde von 25 % auf ca. 20 % gesenkt. Der China-Anteil an den Systemverkäufen lag im Q3 bei 23 % (~1,9 Mrd. Euro), wo drohende Exportbeschränkungen weiterhin als Belastungsfaktor wirken.
Trotz der angehobenen Jahresprognose verlor die ASML-Aktie im Wochenverlauf -8,04 %.
FSA Key Takeaway: Operativ verzeichnet ASML durch immenses Upgrade-Geschäft und Rekord-Anzahlungen hervorragende Zahlen. Das gesenkte DUV-Ziel sowie die Abhängigkeit vom chinesischen Markt (23 % Systemanteil) lösten im Zuge der allgemeinen Tech-Korrektur jedoch Kursverluste von -8,04 % aus.
20. TSMC ($TSM) hebt Jahresprognose erneut an – 2nm-Anlaufkosten und Konsumschwäche belasten Kurs (-9,57 % Wochenperformance)
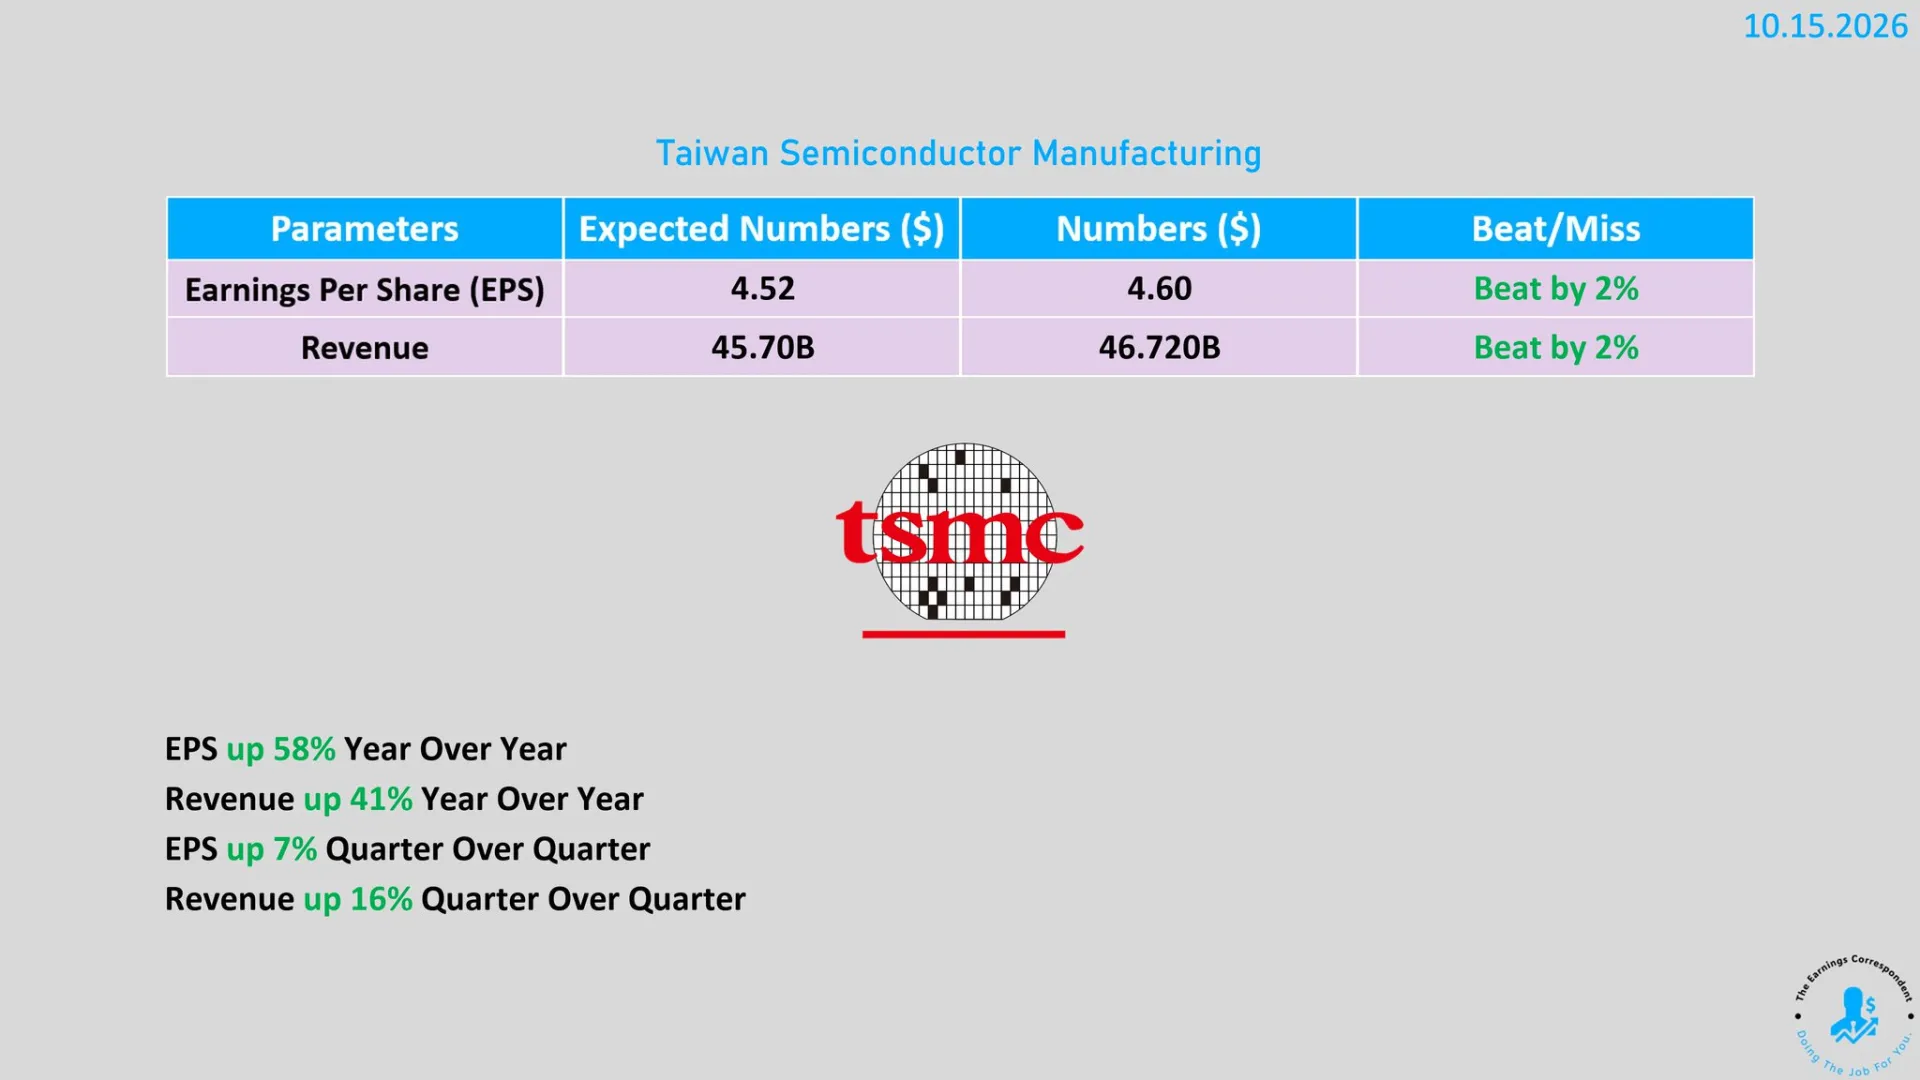
Der weltgrößte Auftragsfertiger TSMC übertraf im dritten Quartal 2026 erneut die eigenen Prognosen. Der Umsatz stieg auf Dollarbasis um +41 % YoY auf 46,7 Milliarden US-Dollar und lag damit über dem oberen Ende der eigenen Guidance. CEO C.C. Wei hob die Umsatzprognose für das Gesamtjahr 2026 zum dritten Mal an: Er erwartet nun ein Wachstum von rund +44 % in US-Dollar (~176 Mrd. USD).
Bruttomarge: Sanken leicht um 1,3 Prozentpunkte auf 66,4 % (Q2: 67,7 %), was primär auf die Anlaufkosten des neuen 2-Nanometer-Prozesses zurückzuführen ist.
Technologie-Verteilung: High-Performance Computing (HPC/KI) stellt 68 % des Umsatzes (+22 % QoQ). Der Wafer-Umsatzanteil der 2nm-Fertigung stieg auf 8 % (Q2: 3 %), 3nm lag bei 33 % (zusammen >40 % der Wafer-Erlöse).
Kapitalausgaben (CapEx): Im Q3 bei 13,8 Milliarden US-Dollar; das unveränderte Jahresbudget von 60–64 Milliarden US-Dollar impliziert Rekord-Investitionen von über 20 Milliarden US-Dollar im vierten Quartal.
Segment-Schwäche: Während KI boomt, zeigt sich der Konsumbereich schwach. Der Smartphone-Umsatzanteil fiel auf 21 % (Vorjahr: 30 %), weshalb TSMC für 2027 eine vorsichtige Planung ankündigte.
Im Zuge der weltweiten Halbleiter-Korrektur gab die TSMC-Aktie in der Berichtswoche um -9,57 % nach.
FSA Key Takeaway: TSMC dominiert den Markt für fortschrittlichste KI-Chips unangefochten (+44 % Jahrestarget). Der Margendruck durch den 2nm-Ramp-Up, die Konsumschwäche außerhalb von KI sowie das schwierige Halbleiter-Umfeld drückten den Aktienkurs Dennoch um -9,57 %.
Ganzheitliches FSA-Fazit & Ausblick
Die Handelswoche lieferte eine Bestätigung dafür, dass das makroökonomische Umfeld von hartnäckiger Inflation und hohen Zinsniveaus geprägt bleibt. Der Anstieg der US-Verbraucherpreise auf 3,7 % nimmt der Federal Reserve den Spielraum für eine rasche Wende in der Geldpolitik. An den Rohstoffmärkten stützt die Nahost-Eskalation den Ölpreis (Brent bei 112 $), was den Inflationsdruck zusätzlich aufrechterhält.
Drei Kernderivate bestimmen die aktuelle Marktlage:
Halbleiter-Korrektur & KI-Infrastruktur: Der Rückgang im Halbleitersektor (SOXX -10,79 %) spiegelt Konsolidierungsbedarf nach der langen Rallye wider. Trotz hervorragender operative Ergebnisse von TSMC (+44 % Jahrestarget) und ASML (+36 % Jahrestarget) belasten Marge-Effekte, Konsumschwäche im Smartphone-Segment und Kapazitätsengpässe die Kurse kurzfristig.
Extreme Marktkonzentration: Der S&P 500 wird weiterhin von einer kleinen Gruppe von Megacaps getragen, während 84 % der Aktien im Index spürbar unter ihren Höchstständen notieren. Diese Konzentration erfordert eine präzise Auswahl bei Einzeltiteln.
Finanzsektor-Resilienz: Die Quartalszahlen von BlackRock (+4,29 %) und JPMorgan (+1,62 %) belegen, dass die großen US-Finanzinstitute trotz makroökonomischer Unsicherheiten extrem hohe Ertragskraft aufweisen und Dips am Markt zügig aufgekauft werden.