FSA WEEKLY MARKET UPDATE | KW 43
Alles Wichtige der Woche: US-Anleihedruck, Ölpreis-Explosion, Halbleiter-Korrektur und Big-Tech Earnings
Eine von erhöhter Volatilität und sektoralen Umschichtungen geprägte Handelswoche liegt hinter den internationalen Finanzmärkten. Während Standardwerte und defensive Sektoren eine relative Stabilität aufwiesen, setzte sich die Korrektur im Technologiesektor fort. Der Halbleiter-Index (SOXX) verzeichnete an neun von zehn Handelstagen Kursverluste, während sich der südkoreanische KOSPI nach einem zweiwöchigen Einbruch von über 22 % nur leicht erholte. Parallel dazu stieg das Absicherungsvolumen über Put-Optionen am US-Aktienmarkt auf ein historisches Höchstniveau.
Am Rohstoffmarkt führte die militärische Eskalation im Nahen Osten – einschließlich US-Luftschlägen auf eine iranische Marinebasis und Schiffsangriffen in der Straße von Hormus – zu einem spürbaren Preisanstieg bei Erdöl. Brent-Rohöl kletterte in der Spitze auf über 117 US-Dollar pro Barrel. Im Rahmen der laufenden Berichterstattung zum dritten Quartal veröffentlichten Konzerne wie Meta Platforms und Netflix ihre Ergebnisse: Trotz solidem Umsatzwachstum belasten hohe Investitionen in die KI-Infrastruktur sowie Einmaleffekte die freien Cashflows der Unternehmen.
Wochenperformance-Überblick: Märkte zwischen Geopolitik, Zinsdruck und Sektoren-Rotation
Anlageklasse / Index / Rohstoff | Wochenentwicklung | Kontext & Auslöser |
|---|---|---|
IDX Index (Indonesien) | +9,62 % | Erholung nach Einbruch (-17 % vom 15.–19. Okt.); Monatsperformance weiterhin knapp -14 % |
Russell 2000 | +2,06 % | Erholung US-Nebenwerte; Mittelzuflüsse aus Sektoren-Rotation |
South Korea KOSPI | +1,13 % | Leichte Stabilisierung nach 22%-Einbruch in den zwei Vorwochen |
Dow Jones Industrial | +0,44 % | Stabilität durch defensive Werte, Konsumgüter und Banken-Erholung |
S&P 500 | -1,03 % | Druck durch Tech-Schwergewichte; Absicherungsvolumen auf Rekordniveau |
Nasdaq 100 | -1,39 % | Fortgesetzte Korrektur bei KI- und Halbleitertiteln |
DAX 40 | -1,52 % | Dämpfer durch europäische Zins- und Energiepreis-Sorgen |
Semiconductor Index (SOXX) | -6,42 % | Abverkauf setzt sich fort; Bedenken über hohe KI-Infrastrukturkosten |
WTI Erdöl | +4,33 % (~103,45 $ / Barrel) | Erneuter Anstieg über die 100-Dollar-Marke durch Nahost-Eskalation |
Brent Erdöl | +5,33 % (~117,35 $ / Barrel) | Fünf-Monats-Hoch; Sorge vor Versorgungsunterbrechungen am Golf |
Gold | -4,03 % | Bruch unter die Marke von 4.000 $ im Zuge hoher Anleiherenditen |
Silber | -5,40 % | Fortsetzung der Korrektur im Zuge der Rohstoff-Volatilität |
Teil 1: Makroökonomie, Staatsverschuldung & Geldpolitik
1. US-Anleiheabsicherung schießt auf Rekordhoch – Put-Volumen am S&P 500 bei 3,3 Trillionen Dollar
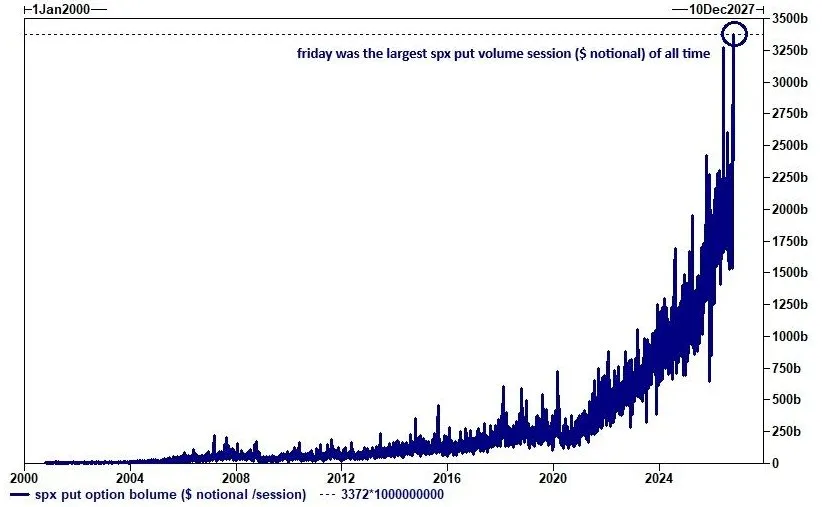
Am US-Optionsmarkt ist die Nachfrage nach Absicherungen gegen fallende Kurse auf den höchsten Stand der Geschichte geklettert. Das nominal gehandelte Volumen in S&P-500-Put-Optionen erreichte am vergangenen Freitag den Rekordwert von 3,3 Trillionen US-Dollar. Dies entspricht einem Zuwachs von +330 % gegenüber dem Tagesdurchschnitt des Jahres 2024.
Gleichzeitig stieg das gesamte CBOE-Put-Optionsvolumen auf 9,6 Millionen Kontrakte. Nach Daten von Goldman Sachs haben Hedgefonds ihre Netto-Short-Positionen in US-Aktien auf ein 5-Jahres-Hoch aufgestockt. Diese extreme Positionierung erhöht bei unerwartet positiven Impulsen das Potenzial für einen spürbaren Short Squeeze.
FSA Key Takeaway: Marktteilnehmer sichern sich so aggressiv gegen Kursverluste ab wie noch nie. Die Kombination aus historischem Put-Volumen und hohen Short-Quoten von Hedgefonds zeigt das Ausmaß der aktuellen Risiko-Aversion.
2. US-Staatsverschuldung belässt Zinslast auf Rekordniveau von $1,05 Trillionen – CBO warnt vor Defizitrisiken
Die Zinsaufwendungen des US-Bundeshaushalts haben im abgelaufenen Finanzjahr 2026 ein Rekordniveau erreicht. Die Nettozinsausgaben stiegen um mehr als +8 % auf 1,05 Trillionen US-Dollar (nach 970 Milliarden US-Dollar im Vorjahr).
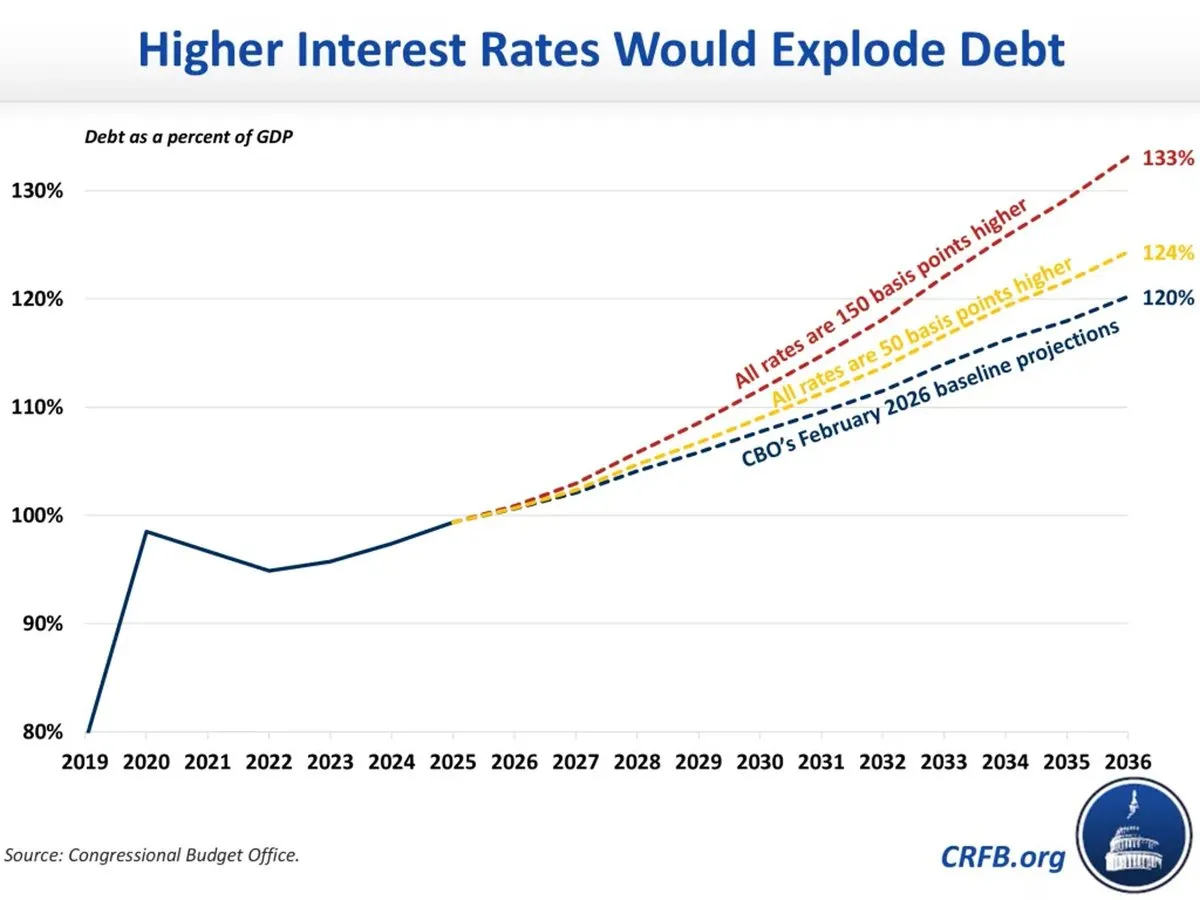
Sensitivitätsanalysen des Congressional Budget Office (CBO) verdeutlichen die fiskalischen Risiken: Sollten die US-Zinsen in den kommenden zehn Jahren im Schnitt nur 150 Basispunkte über den Basisprojektionen verharren, würde sich das US-Defizit um weitere 6 Trillionen US-Dollar ausweiten. Dies würde die US-Schuldenquote auf den historischen Rekordwert von 133 % des BIP treiben.
FSA Key Takeaway: Die US-Regierung gerät durch die Zinslast zunehmend unter strukturellen Druck. Die Entwicklung begrenzt den fiskalischen Spielraum und verstärkt den langfristigen Druck auf die US-Notenbank zur Zinssteuerung.
3. IMF-Tagung in Bangkok: Weltweite Schuldenkrise und KI-Ungleichgewicht im Fokus
Bei den Jahrestagungen von IWF und Weltbank in Bangkok berieten die weltweiten Finanzminister über die primären Risiken der Weltwirtschaft. Neben der rasant steigenden Verschuldung der Industrienationen ("Global North") stand vor allem die ungleiche Verteilung der wirtschaftlichen Impulse durch die KI-Entwicklung im Zentrum der Debatten.
Der IWF hob hervor, dass KI-investitionsintensive Volkswirtschaften wie Südkorea und Japan profitieren, während strukturell abgehängte Länder unter höheren Kreditkosten leiden. Die hohe Kreditaufnahme von KI-Unternehmen konkurriere zunehmend mit staatlicher Kreditorganisation um Kapital. Die IWF-Führung mahnte strikte Defizitreduzierungen an, was von Vertretern des US-Finanzministeriums jedoch unter Verweis auf frühere Prognoseabweichungen des IWF zurückgewiesen wurde.
FSA Key Takeaway: Der IWF sieht in der Kombination aus Rekordschulden und massiver KI-Kreditaufnahme eine Bedrohung für die weltweite Finanzstabilität. Die fehlende Abstimmung zwischen den großen Wirtschaftsnationen erschwert eine koordinierte Finanzpolitik.
4. Historischer Wandel am Anleihemarkt: China und Japan stoßen US-Staatsanleihen ab
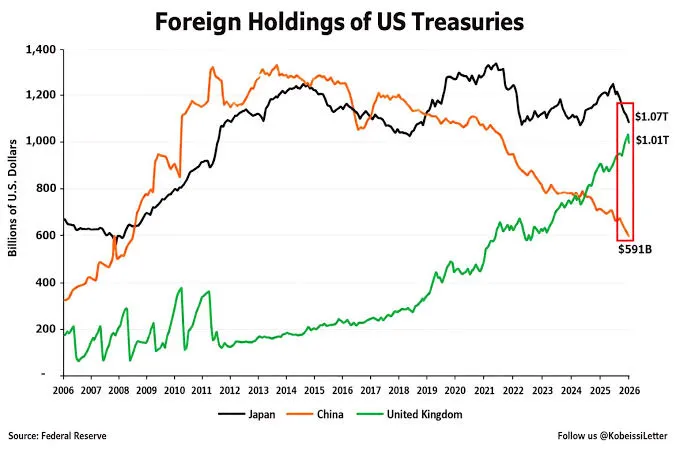
Die gläubigerseitige Struktur der US-Staatsverschuldung vollzieht einen historischen Wandel. China reduzierte seine Bestände an US-Treasuries kontinuierlich auf 618 Milliarden US-Dollar (Stand Juli/August) – den niedrigsten Wert seit dem Jahr 2008. Allein im Jahr 2026 verkaufte Peking bislang US-Papiere im Wert von 76 Milliarden US-Dollar.
Japan und China reduzierten ihre Bestände im August zusammen um 63 Milliarden US-Dollar innerhalb eines einzigen Monats. Japanische Banken verkauften im September im neunten Monat in Folge ausländische Anleihen (-16 Mrd. USD) und schichteten verstärkt in heimische japanische Staatsanleihen (JGBs) um, deren Renditen auf ein 30-Jahres-Hoch geklettert sind.
FSA Key Takeaway: Zwei der historisch wichtigsten Währungsreservoirs der USA ziehen sich schrittweise aus US-Staatsanleihen zurück. Die dadurch entstehende Nachfragelücke muss zunehmend von zinssensitiven privaten Investoren gefüllt werden.
5. Rekord-Margin-Debt ($1,48 Trillionen) & spekulative Hebelwirkung belasten den US-Markt
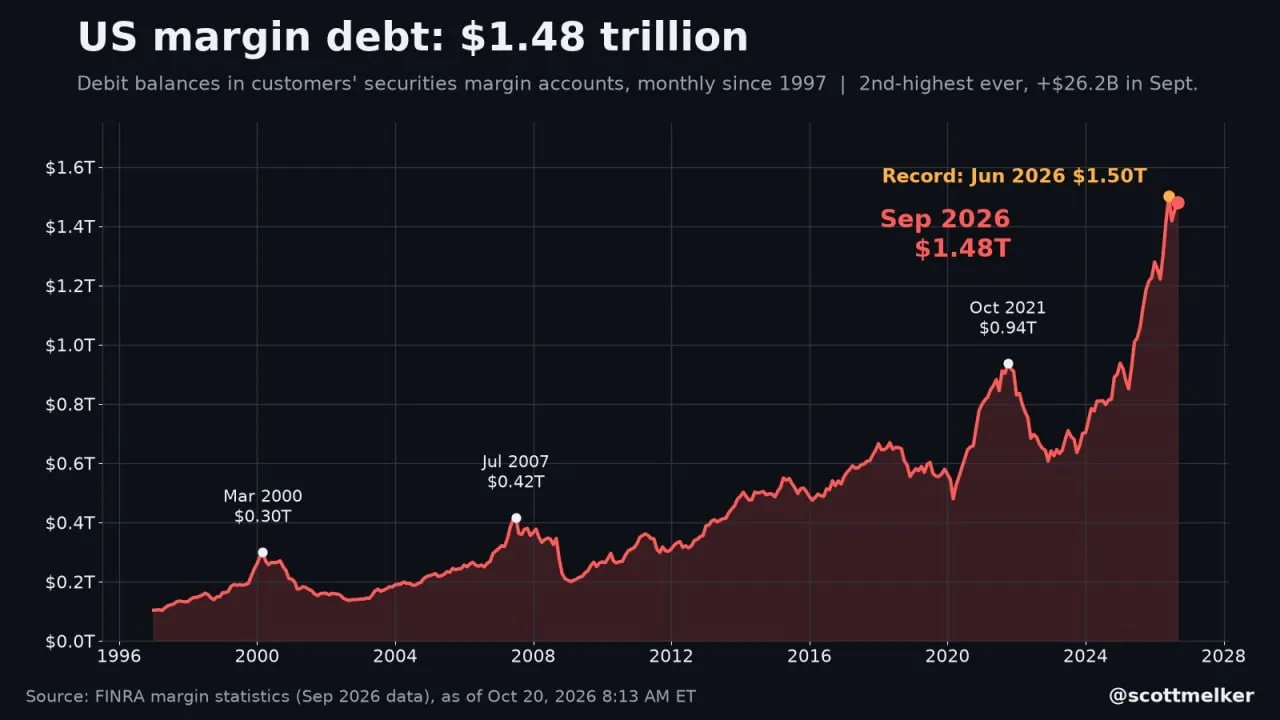
Die Inanspruchnahme von Wertpapierkrediten (Margin Debt) durch US-Anleger kletterte im September um +26 Milliarden US-Dollar auf den zweithöchsten Stand der Geschichte von 1,48 Trillionen US-Dollar. Seit Anfang 2026 entspricht dies einem Zuwachs von +21 %.
Gemessen am US-Bruttoinlandsprodukt erreichte die Wertpapierverschuldung eine Rekordquote von 4,5 % (Höchststand 2021: 3,6 %). Das Verhältnis von Margin Debt zur Geldmenge M2 stieg auf 6,3 % und nähert sich damit dem Allzeithoch der Dot-Com-Blase des Jahres 2000 (6,4 %). Gleichzeitig stieg die Gesamtkapitalisierung des US-Aktienmarktes auf 350 % der Geldmenge M2.
Hinweis: Was genau ein Wertpapierkredit ist, wie er funktioniert und ob wir selber einen nutzen, erfahrt ihr im Wertpapier-Weiterbildungsbeitrag bei FSA: https://fsanalytics.de/der-fsa-guide-zu-wertpapierkrediten
FSA Key Takeaway: Die spekulative Kreditfinanzierung an den US-Börsen befindet sich auf historischen Extremwerten. Hohe Margin-Debts erhöhen die Anfälligkeit des Marktes für kaskadenartige Verkäufe im Falle von Nachschussforderungen (Margin Calls).
Teil 2: Geopolitik, Energiemärkte & Rohstoffe
6. Ölpreis-Explosion: Brent klettert auf über $117 – US-Militärschlag auf iranische Marinebasis
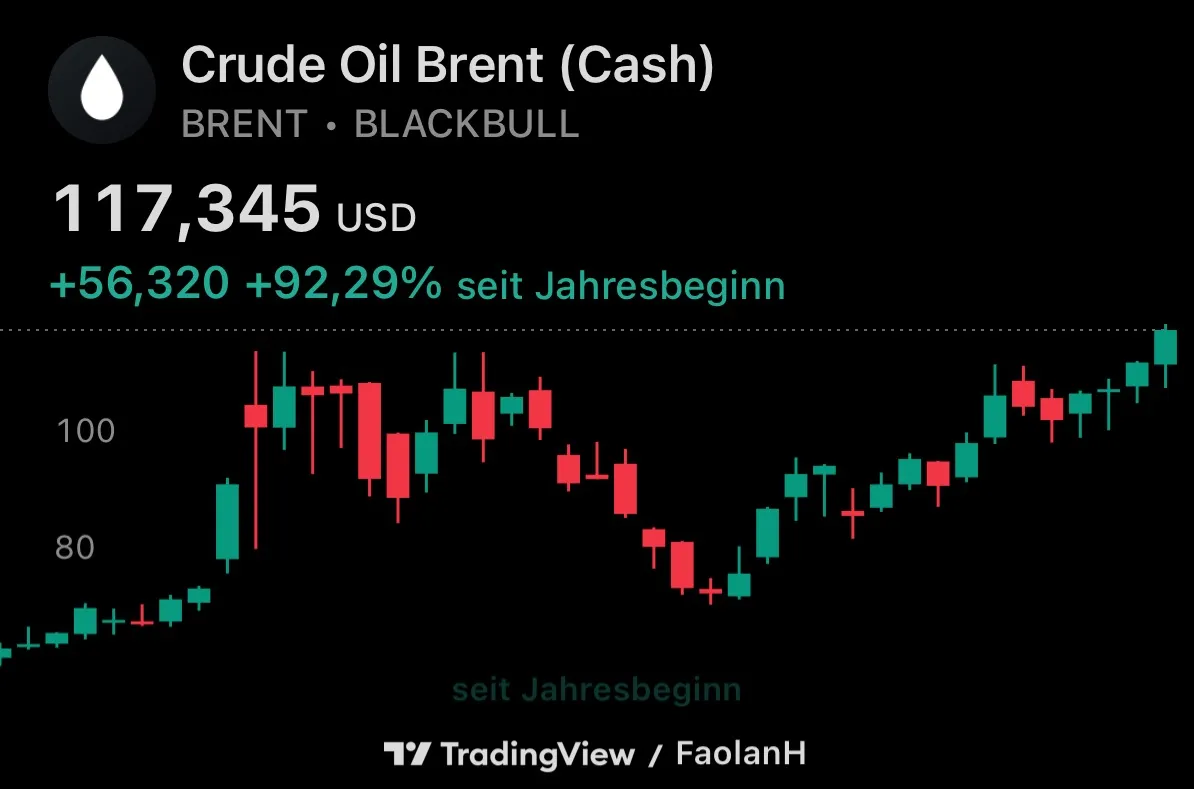
Die Erdölpreise verzeichneten im Wochenverlauf einen erneuten massiven Schub. Die Leitsorte Brent kletterte um +5,33 % auf 117,35 US-Dollar pro Barrel und notiert nur noch knapp unter ihrem Jahreshöchststand aus dem März. WTI-Rohöl stieg um +4,33 % auf 103,45 US-Dollar pro Barrel.
Auslöser der Preissteigerung war die Ausweitung der militärischen Handlungen im Nahen Osten: Die USA führten Luftschläge auf die iranische Marinebasis Konarak durch. Im Gegenzug meldeten die iranischen Revolutionsgarden (IRGC) brennende Tanker nach Seeminen-Treffern in der Straße von Hormus.
FSA Key Takeaway: Die physische Gefährdung der Seewege im Nahen Osten treibt die Risikoprämien für Rohöl und Treibstoffe auf Mehrjahreshochs. Der kontinuierliche Anstieg der Treibstoffpreise erhöht das allgemeine Inflationsrisiko weltweit.
7. Diesel- und Kerosin-Krise: Rekord-Raffineriemargen bei Flugtreibstoff – US-Rohölreserven brechen um 3,06 Mio. Barrel ein
Um dem Anstieg der Treibstoffkosten vor den US-Midterm-Wahlen entgegenzuwirken, hat die US-Regierung die Freigabe von 315.000 Barrel aus der Nordost-Heizölreserve (Northeast Home Heating Oil Reserve) angeordnet. Der durchschnittliche US-Dieselpreis stieg nach AAA-Daten auf 6,32 US-Dollar pro Gallone (+80 % seit Jahresbeginn). Ergänzend kündigte das US-Landwirtschaftsministerium ein Notfallfonds-Programm (Harvest Fuel Relief Program) im Umfang von 8 Milliarden US-Dollar an, um US-Landwirte während der Erntesaison bei den drastisch gestiegenen Treibstoffausgaben zu unterstützen.
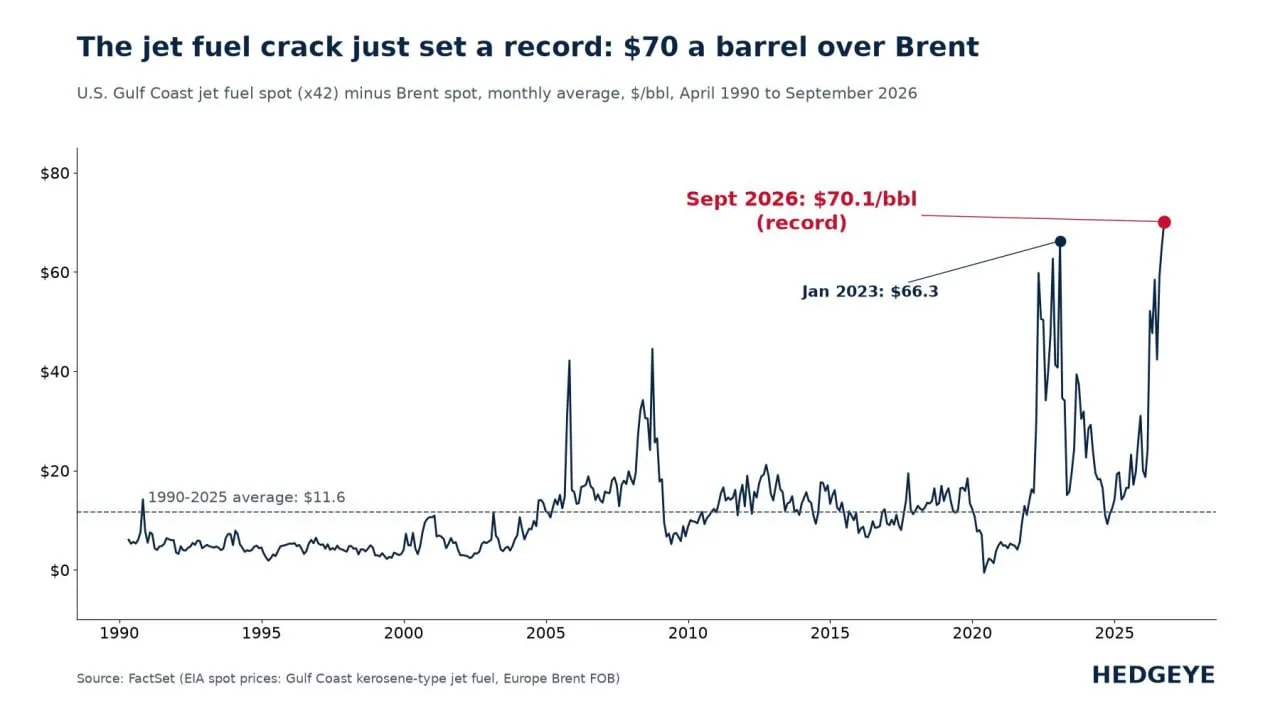
Parallel dazu verzeichnete der Veredelungsaufschlag für Kerosin (Gulf Coast Jet Fuel Crack Spread) mit 70,10 US-Dollar pro Barrel den höchsten Stand seit Beginn der Datenerfassung im Jahr 1990 (bisheriger Rekord: 66,30 im Januar 2023; historischer Durchschnitt 1990–2025: 11,60). Diese Raffineriemarge allein liegt über dem gesamten Jahresdurchschnittspreis von Brent-Rohöl in 24 der vergangenen 36 Jahre. Die Entwicklung baut enormen Kostendruck auf die Luftfahrtbranche auf und deutet auf spürbar steigende Flugpreise hin.
Zeitgleich zeigten die wöchentlichen Lagerdaten der US-Energiebehörde einen unerwartet starken Abbau der US-Rohölbestände um -3,06 Millionen Barrel (Analystenerwartung: -324.000 Barrel). Die Gesamtlagerbestände an Erdöl und Ölprodukten schrumpften um insgesamt -8,5 Millionen Barrel, während die Benzinvorräte um -3,0 Millionen Barrel fielen und nun rund 3 % unter dem Fünfjahresdurchschnitt notieren.
FSA Key Takeaway: Das Zusammentreffen von Allzeithochs bei den Kerosin-Veredelungsaufschlägen (70,10 $/bbl), staatlichen Notfallfreigaben aus den Heizölreserven und einem drastischen US-Lagerabbau verdeutlicht die physische Versorgungsnotlage bei Mitteldestillaten und veredelten Treibstoffen.
8. Ukrainischer Drohnengroßangriff auf russisches Ölterminal erschüttert angeblichen Energiewaffenstillstand
Die Ukraine hat mit dem Einsatz von über 1.000 Drohnen einen großangelegten Luftangriff auf ein bedeutendes russisches Ölterminal durchgeführt. Der Schlag erfolgte nur eine Woche nach Äußerungen aus Washington bezüglich eines angeblichen "Energiewaffenstillstands" zwischen Kiew und Moskau.
Präsident Selenskyj wies Berichte über eine entsprechende Vereinbarung zurück und verwies auf anhaltende russische Angriffe auf die ukrainische Energieinfrastruktur. Die erneute Beschädigung russischer Verladeeinrichtungen verschärft die Verknappung von Diesel- und Rohölmengen auf den Weltmärkten.
FSA Key Takeaway: Die Intensivierung der Angriffe auf die russische Energieinfrastruktur verhindert eine Beruhigung der globalen Treibstoffmärkte. Die geopolitische Versorgungsunsicherheit bleibt somit auf zwei Hauptschauplätzen erhalten.
9. Edelmetalle unter Druck: Gold erleidet Bruch unter $4.000 – Silber setzt Korrektur fort
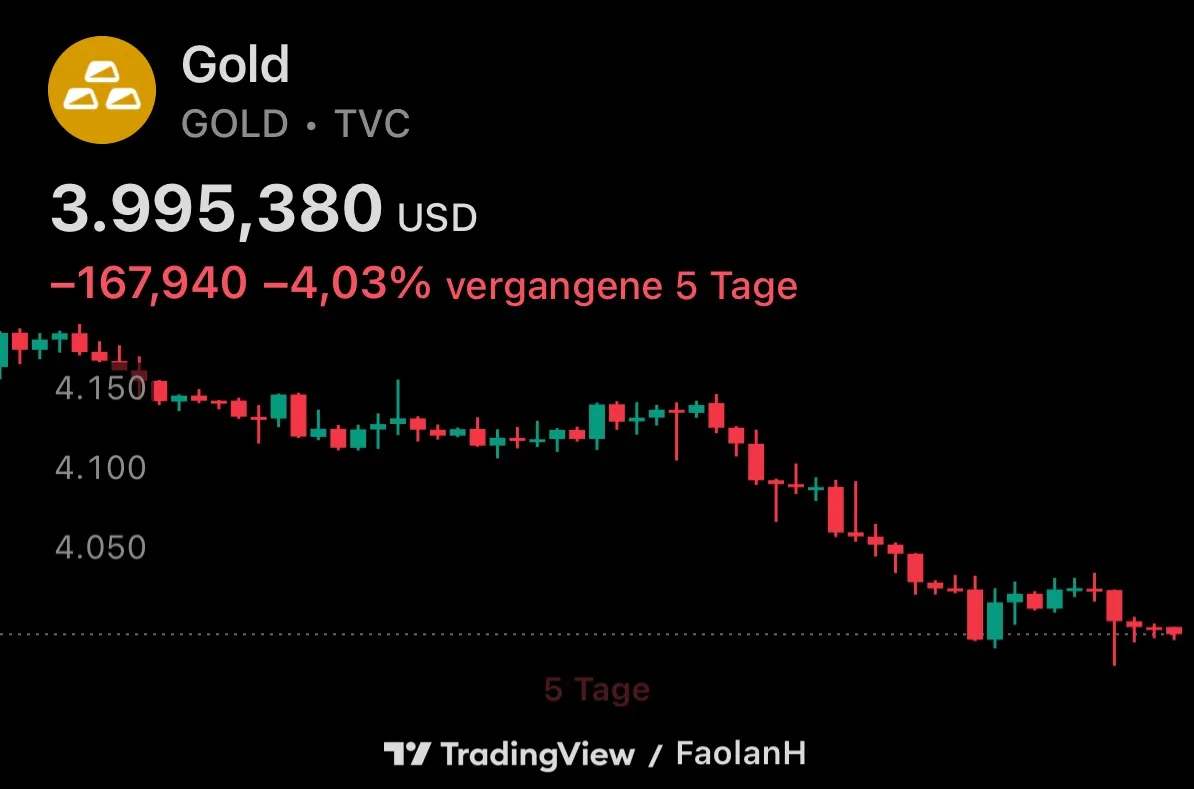
Nachdem der Spotpreis für Gold kurzzeitig die psychologische Marke von 4.000 US-Dollar pro Unze getestet hatte, setzte sich der Abverkaufsdruck durch. Das Edelmetall verzeichnete einen Bruch unter die Marke von 4.000 US-Dollar und schloss die Woche mit einem Minus von -4,03 % ab (rund -30 % unter dem Allzeithoch vom Januar).
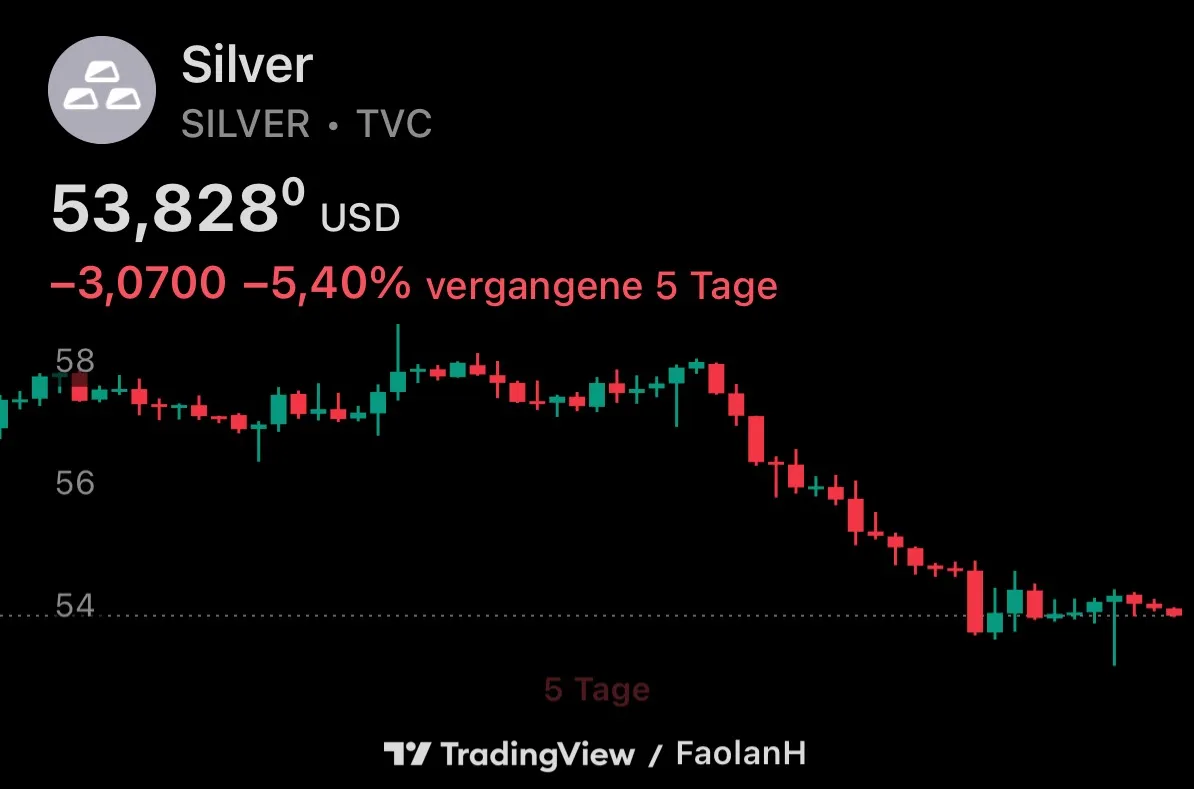
Silber setzte seine Abwärtsbewegung ebenfalls fort und verlor im Wochenverlauf -5,40 %. Der Ausverkauf bei Edelmetallen vollzieht sich vor dem Hintergrund anziehender Anleiherenditen und dem Liquiditätsbedarf institutioneller Anleger zur Deckung von Verlusten im Halbleiter- und Technologiesektor.
FSA Key Takeaway: Der Bruch unter die Marke von 4.000 US-Dollar bei Gold sowie die Fortsetzung der Korrektur bei Silber zeigen, dass das hohe Zinsniveau bei Staatsanleihen kurzfristig schwerer wiegt als die geopolitische Unsicherheit.
Teil 3: Halbleiter, KI-Sektor & Globale Aktienmärkte
10. Halbleiter-Sektor (SOXX) im Dauertief – Historische Abkopplung zum S&P 500
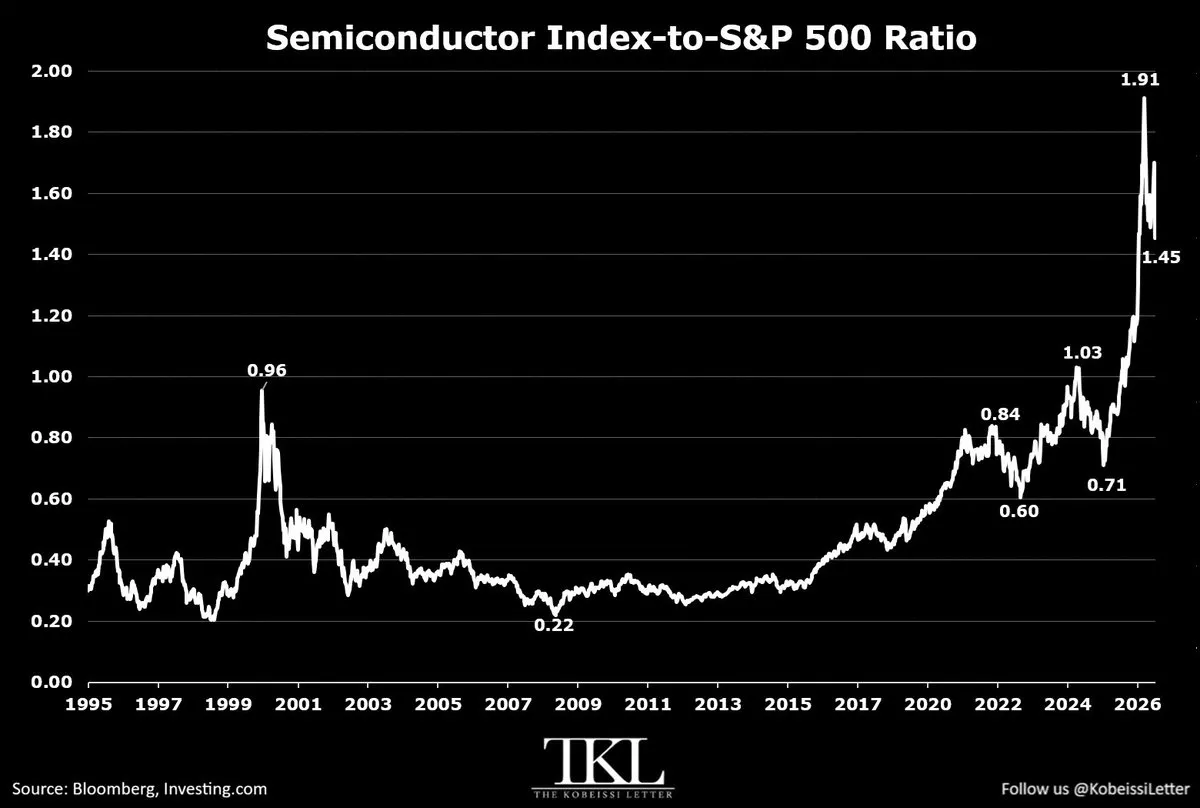
Der weltweite Halbleitersektor verbleibt im Korrekturmodus. Der iShares Semiconductor ETF (SOXX) schloss an 9 der letzten 10 Handelstage im Minus und verlor in der Berichtswoche -6,42 %. Das Verhältnis des Semiconductor Index (SOX) zum S&P 500 fiel auf 1,45 Punkte – ein Rückgang von -24 % seit dem Hoch im Juni 2026.
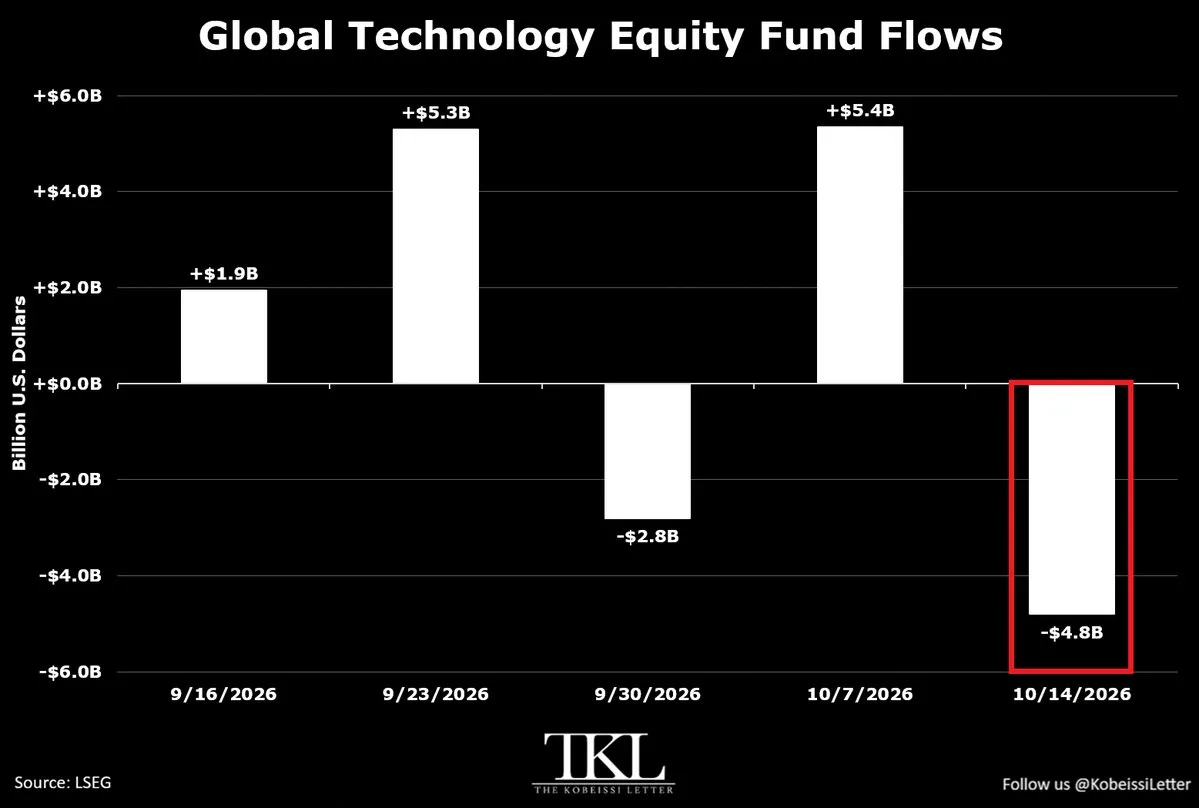
Aus globalen Technologie-Aktienfonds flossen in der Berichtsperiode Nettomittel von -4,8 Milliarden US-Dollar ab (allein US-Tech-Fonds verzeichneten -5,2 Mrd. USD). Gleichzeitig verzeichneten breite Aktienfonds Mittelzuflüsse von +20 Milliarden US-Dollar, was auf eine Umschichtung der Anleger in defensive Sektoren hinweist.
FSA Key Takeaway: Die Abkopplung der Halbleiterwerte vom Gesamtmarkt erreicht Ausmaße, die historisch mit Umbewertungsphasen nach Technologiewellen vergleichbar sind. Investoren reduzieren Klumpenrisiken im Tech-Bereich.
11. Kapitalhunger der KI-Giganten: Anleiheemissionen steigen auf Rekordwert von $419 Milliarden
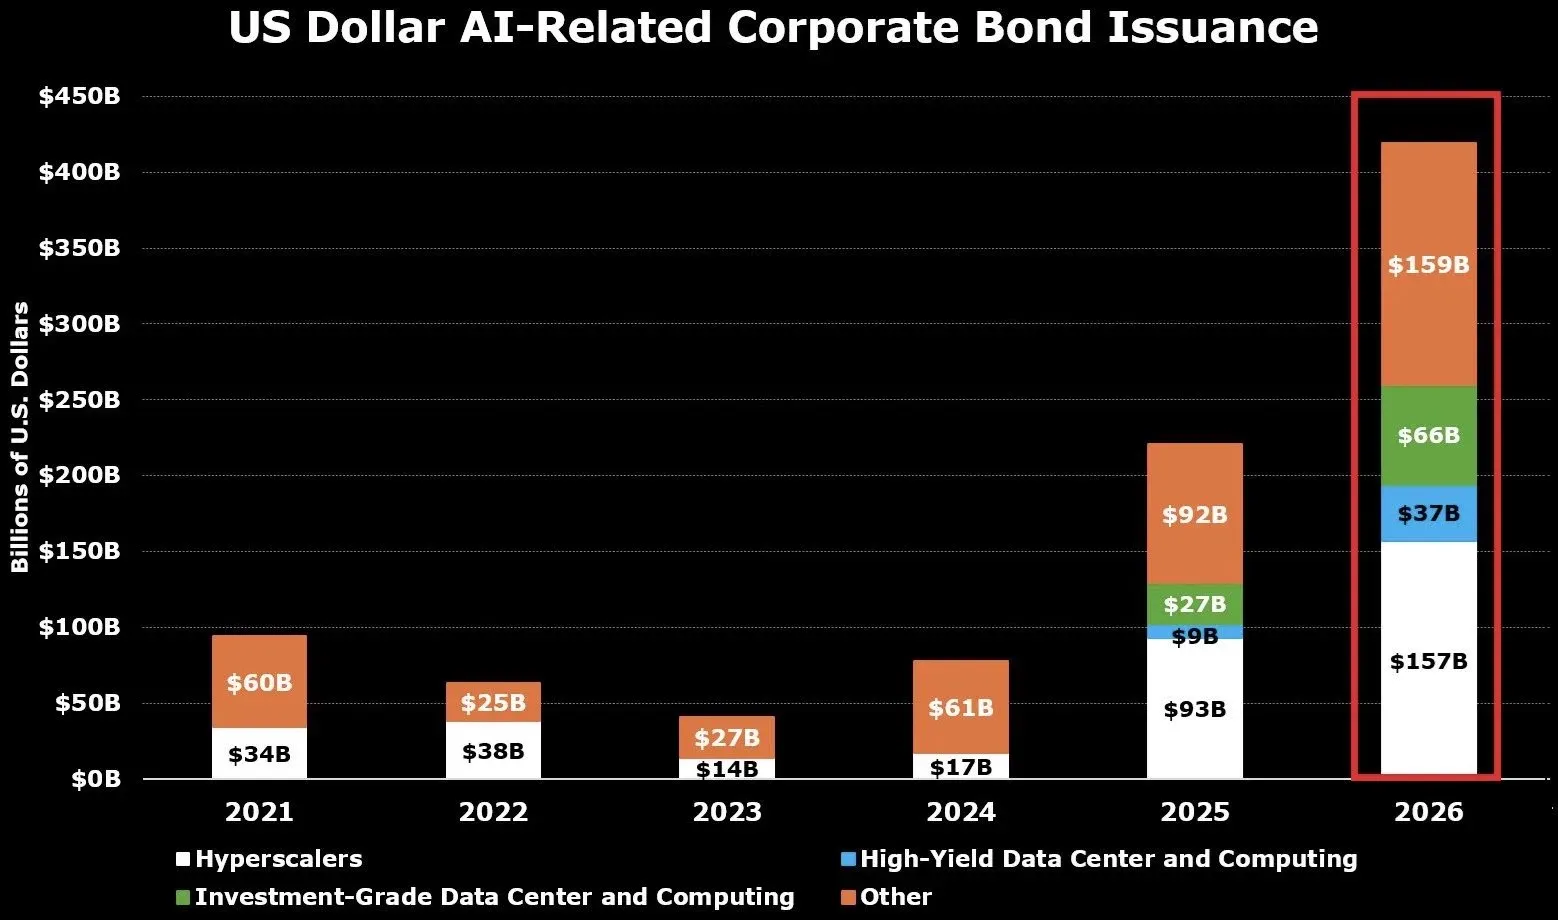
Die Fremdkapitalaufnahme zur Finanzierung der weltweiten KI-Infrastruktur nimmt historische Dimensionen an. Das Emissionsvolumen von KI-bezogenen Unternehmensanleihen auf US-Dollar-Basis stieg im bisherigen Jahresverlauf 2026 auf den Rekordwert von 419 Milliarden US-Dollar (+90 % gegenüber dem Gesamtjahr 2025).
Auf die Großkonzerne Alphabet, Amazon, Meta, Microsoft und Oracle entfielen zusammen 157 Milliarden US-Dollar(37 % des Gesamtvolumens). Weitere 103 Milliarden US-Dollar wurden von Betreibern von Rechenzentren aufgenommen. An den Kreditmärkten stiegen die Kosten für Kreditausfallversicherungen (CDS) führender Tech-Konzerne auf Mehrmonatshochs.
FSA Key Takeaway: Der Ausbau der KI-Infrastruktur wird zunehmend über den Anleihemarkt fremdfinanziert. Die stark steigende Schuldenlast der Tech-Giganten erhöht die Sensitivität der Unternehmen gegenüber dem allgemeinen Zinsniveau.
12. Südkoreanischer KOSPI im Krisenmodus: Erholung nach massivem Einbruch
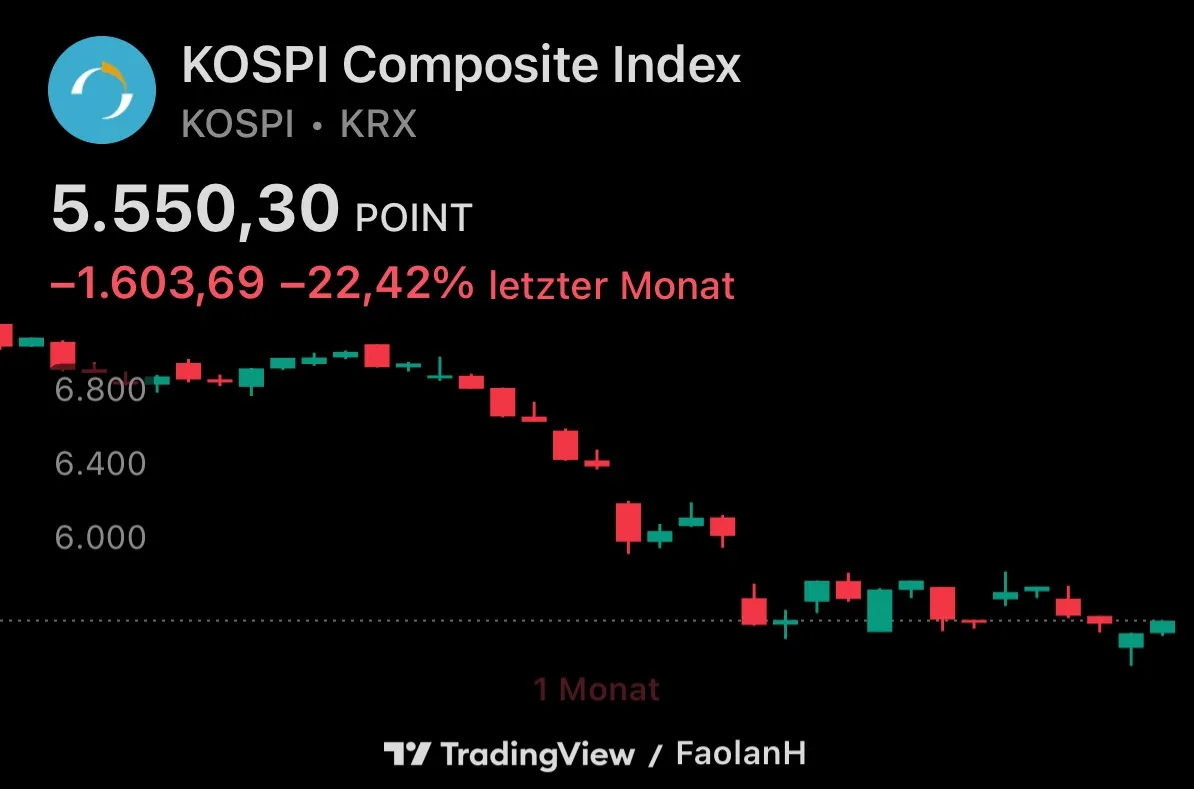
Der südkoreanische Aktienmarkt erlebte eine der schwersten Ausverkaufswellen seiner Geschichte. Innerhalb von zwei Wochen brach der Leitindex KOSPI um bis zu -22 % ein, was einem Marktkapitalisierungsverlust von rund 745 Milliarden US-Dollar (1.118 Trillionen Won) entspricht. Die Branchenschwergewichte Samsung (-25 %) und SK Hynix (-34 %) führten den Abstieg an.
In der Berichtswoche stabilisierte sich der Index mit einem leichten Plus von +1,13 %. Die hohe Volatilität am südkoreanischen Markt verdeutlicht die Sensitivität des Leitindex gegenüber globalen Kapitalabflüssen aus dem Halbleitersektor.
FSA Key Takeaway: Südkorea verbleibt aufgrund der hohen Index-Gewichtung von Halbleiterherstellern der Brennpunkt der aktuellen Tech-Neubewertung in Asien.
13. Indonesischer Aktienmarkt (IDX Index): Starke Wochenerholung (+9,62 %) nach vorausgegangenem Einbruch
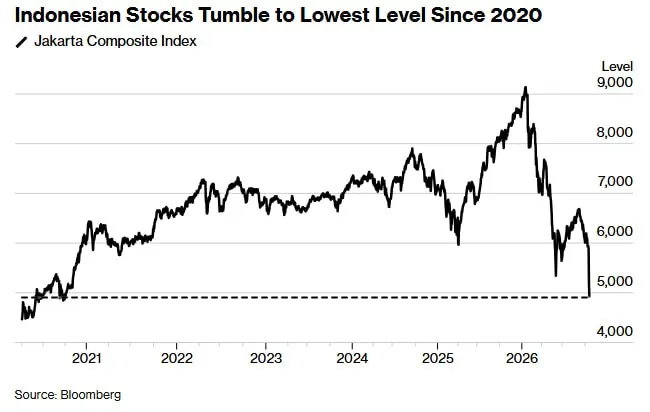
Der indonesische Aktienmarkt verzeichnete in der Berichtswoche eine kräftige Gegenbewegung. Der Leitindex IDX konnte die Woche mit einem Plus von +9,62 % abschließen, nachdem Verkäufe im Zeitraum vom 15. bis 19. Oktober zu einem Einbruch von über -17 % geführt hatten.
Auslöser des vorangegangenen Ausverkaufs waren Mitteilungen des Indexanbieters MSCI, wonach eine mögliche Rückstufung Indonesiens vom "Emerging Market"-Status auf einen "Standalone"-Status geprüft werde, was erhebliche Kapitalabflüsse auslöste. Trotz der Erholung in dieser Woche notiert der indonesische Markt auf Monatssicht weiterhin mit rund -14 % im Minus.
FSA Key Takeaway: Nach panikartigen Verkäufen aufgrund von MSCI-Revisonsankündigungen setzte eine technische Erholung am indonesischen Aktienmarkt ein. Die Monatsbilanz verbleibt jedoch stark durch regulatorische Unsicherheiten belastet.
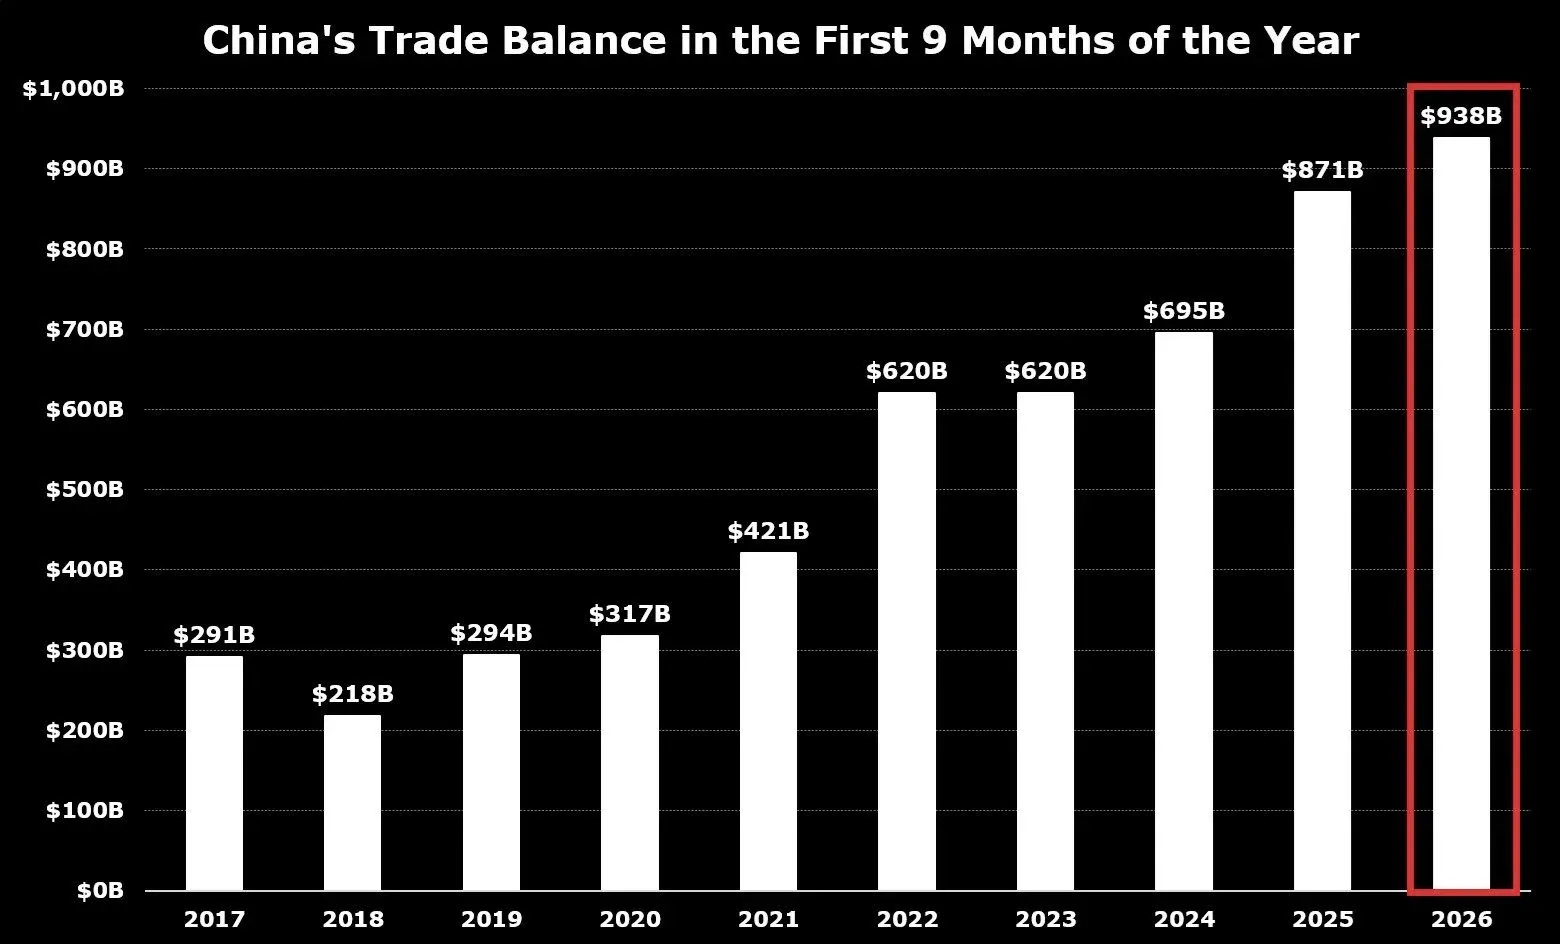
14. Chinas Binnenmarkt kollabiert an der Börse – Bärenmarkt nach 11 Verlustwochen trotz Rekord-Handelsüberschuss
Der chinesische Aktienmarkt markierte den 11. Wochenverlust in Folge – die längste Verlustserie seiner Geschichte. Mit einem Rückgang von über -20 % gegenüber dem Juni-Hoch trat der Shanghai Composite Index offiziell in einen Bärenmarkt ein. Die People's Bank of China (PBOC) beließ die Leitzinsen (1-Year LPR bei 3,00 %, 5-Year LPR bei 3,50 %) unverändert und stellte eine Liquiditätsfazilität über 1 Trillion Yuan bereit.
Entgegen der Börsenentwicklung wuchs Chinas Handelsüberschuss in den ersten neun Monaten 2026 auf die Rekordmarke von 938 Milliarden US-Dollar (+7,7 % YoY). Allein im September stiegen die Exporte um +36 % YoY, getrieben von Ausfuhren im High-Tech-Sektor (+64 % YoY).
FSA Key Takeaway: Es zeigt sich eine extreme Diskrepanz zwischen Chinas starker Exportleistung im Technologiebereich und der schwachen Entwicklung des Binnenmarktes an der Börse.
15. Kritische PHP-Sicherheitslücken gefährden bis zu 70 % aller weltweiten Websites
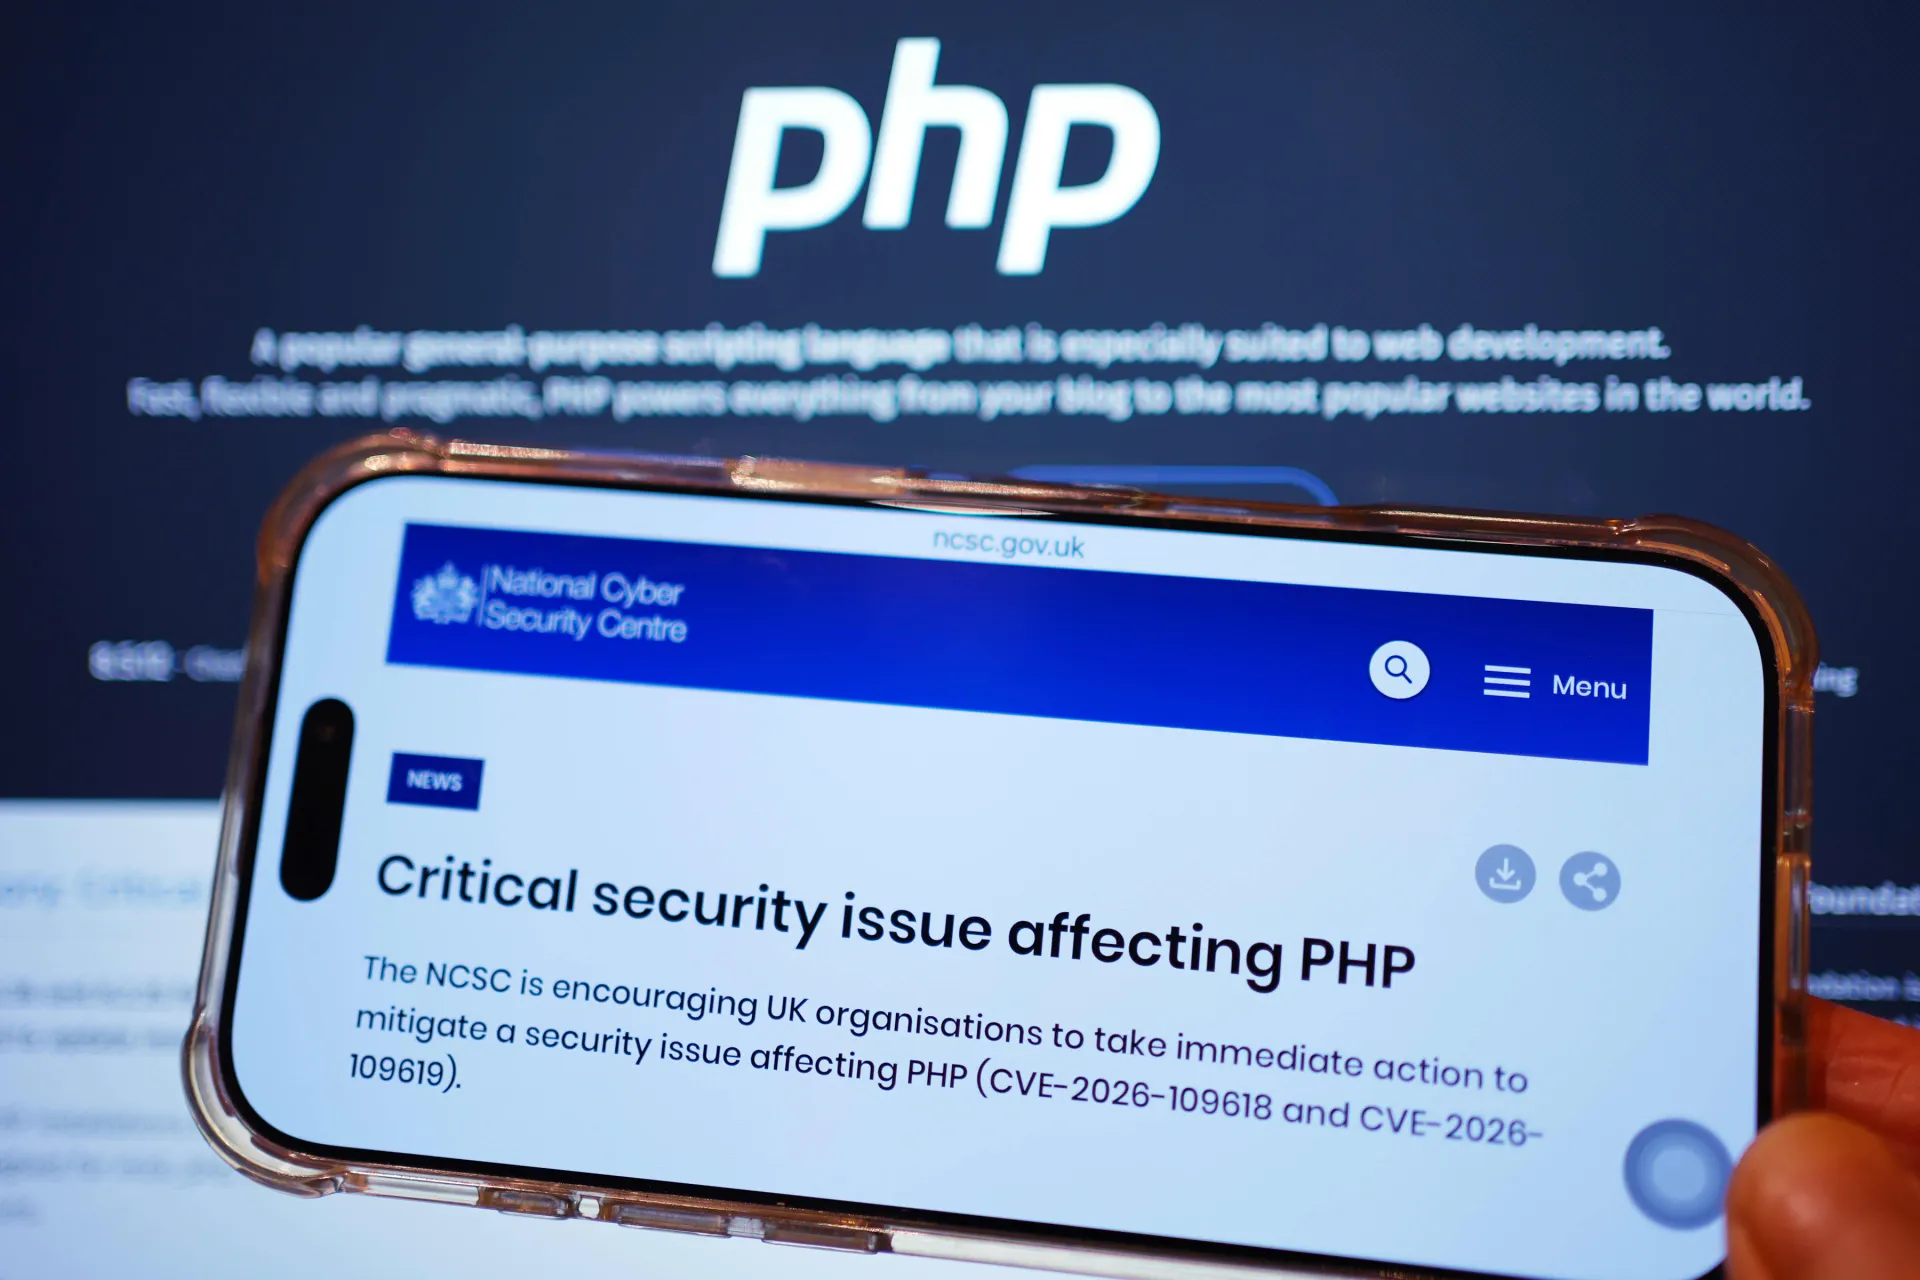
Sicherheitsexperten und Behörden schlagen wegen zwei kritischer Schwachstellen in der Programmiersprache PHP (Schweregrad-Rating 9,2 von 10) Alarm. Die Lücken ermöglichen das unauthentifizierte Ausführen von Schadcode auf Servern. Da PHP die Grundlage für Content-Management-Systeme wie WordPress bildet, sind schätzungsweise bis zu 70 % aller weltweiten Webseiten potenziell betroffen.
Behörden in Finnland, Frankreich und den Niederlanden nahmen vorsorglich staatliche Webportale temporär vom Netz, um Notfall-Patches einzuspielen. Cloudflare registrierte bereits erste automatisierte Angriffsversuche.
FSA Key Takeaway: Die Entdeckung der kritischen PHP-Lücke stellt ein unmittelbares betriebliches Risiko für die digitale Infrastruktur von Unternehmen und Behörden dar. Schnelle Patch-Prozesse sind zwingend erforderlich.
16. SpaceX und Tesla prüfen Mega-Fusion – Elon Musk kündigt SpaceX-Aktien-Schenkung an
Elon Musk bestätigte offiziell, dass bei SpaceX und Tesla ($TSLA) Sonderausschüsse gebildet wurden, um eine potenzielle Verschmelzung beider Konzerne zu bewerten. Musk begründete den Schritt mit Synergien bei der Entwicklung künstlicher Superintelligenz und autonomer Systeme.
Zudem kündigte Musk an, im kommenden Jahr jedem neugeborenen Kind eine Aktie von SpaceX zu schenken. Die Übertragung soll direkt ohne Zwischenschaltung von NGOs oder Stiftungen erfolgen. Unterdessen verzeichneten zirkulierende tokenisierte Aktienprodukte (Onchain Equities) ein Handelsvolumen-Wachstum von +215 % im Vergleich zum Vorquartal.
Hinweis: Eine ausführliche Analyse und vertiefende Einblicke zu den aktuellen Entwicklungen bei Tesla finden Sie im kostenfreien FSA Update: https://fsanalytics.de/gratis-fsa-update-tesla-tsla
FSA Key Takeaway: Eine Koppelung von Tesla und SpaceX würde das Konsolidierungspotenzial im Musk-Ökosystem neu definieren. Die Aktionärsabstimmung über das Fusionsvorhaben dürfte ein zentraler Fokus für das kommende Jahr werden.
Teil 4: Unternehmens-Ergebnisse & Financials
17. Meta Platforms (META) Q3-Zahlen: Starkes Umsatzwachstum (+26 %), aber negativer FCF (-2,1 Mrd.) durch gigantische KI-Ausgaben & Rechtskosten
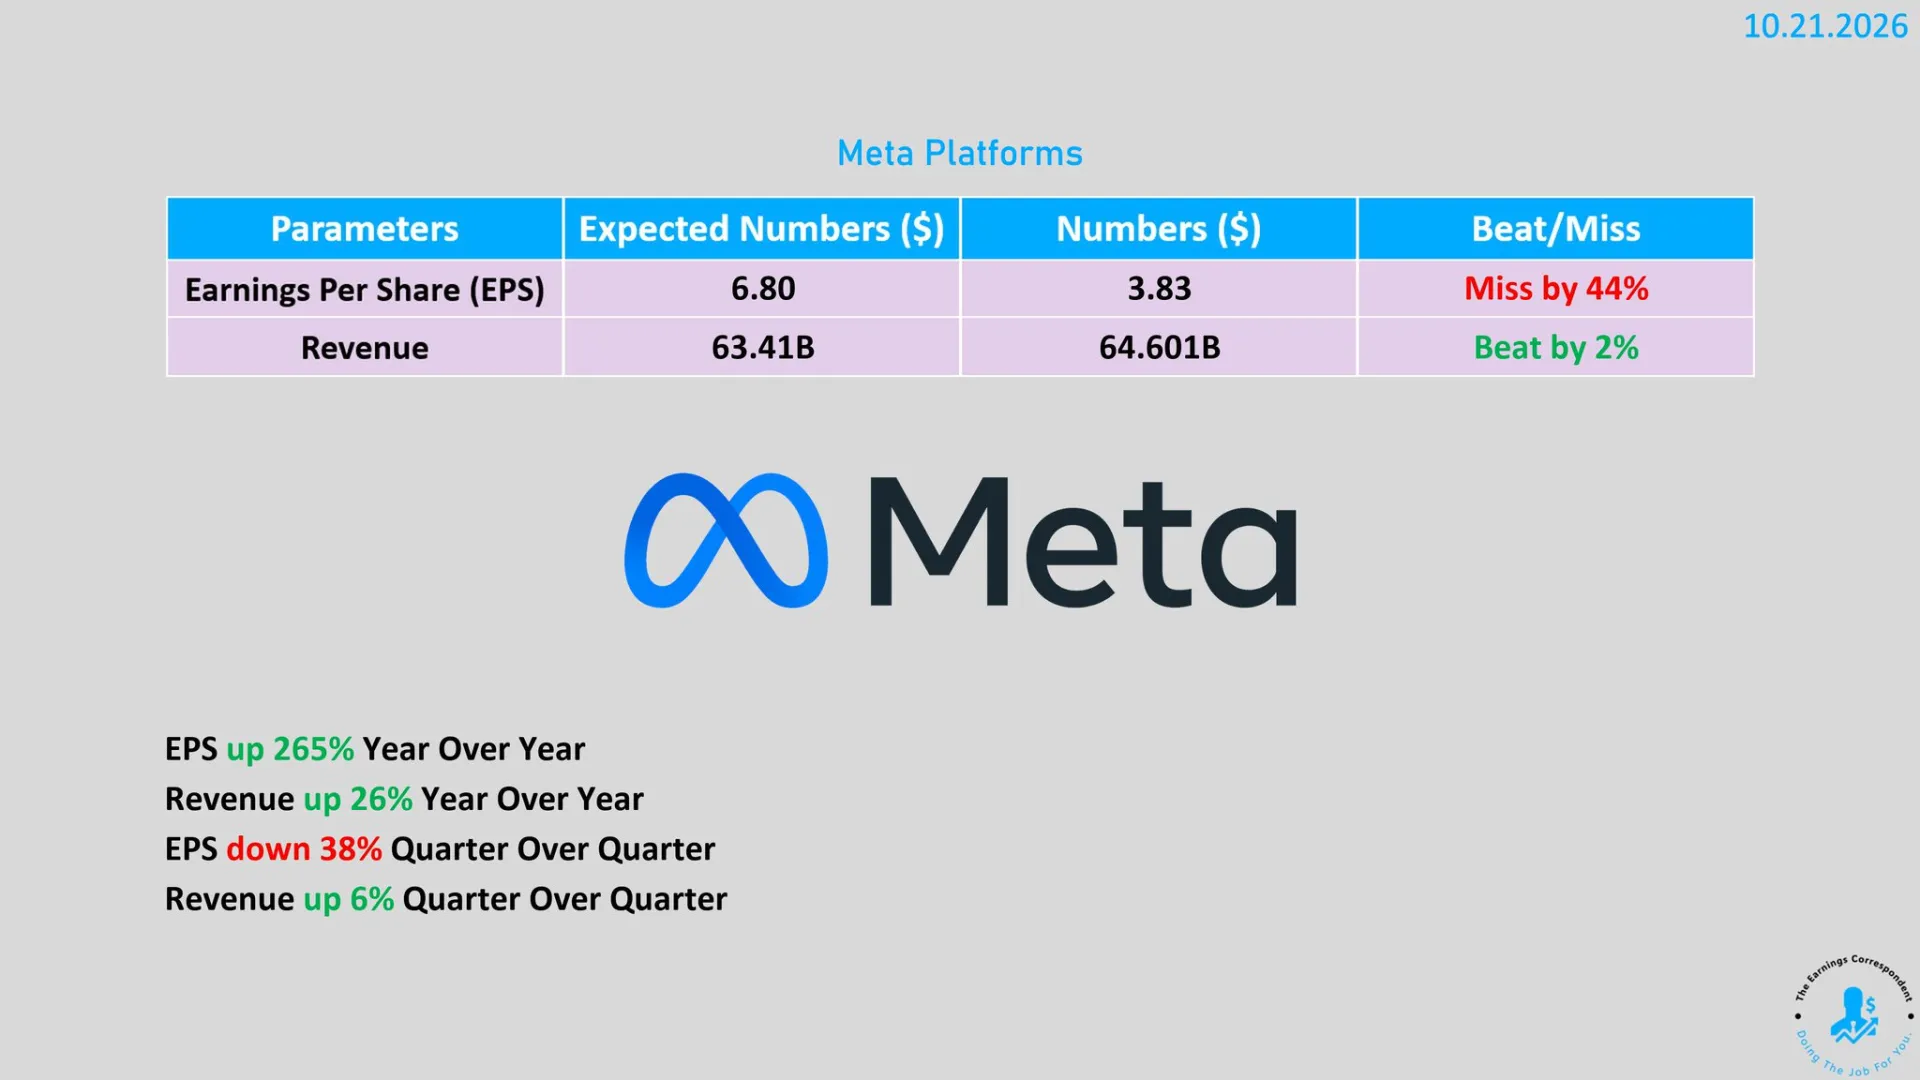
Meta Platforms legte operative Kennzahlen für das dritte Quartal 2026 vor, die von gegensätzlichen Entwicklungen geprägt waren. Der Umsatz stieg dank starker Werbeeinnahmen um +26 % YoY auf 64,6 Milliarden US-Dollar. Die Werbepreise kletterten im Schnitt um +14 %, während das Anzeigenvolumen um +10 % zulegte.
Operatives Ergebnis: Fiel um -37 % aufgrund einer Rückstellung von 9,89 Milliarden US-Dollar für einen juristischen Vergleich bezüglich Jugendschutzfragen (zusätzlich droht eine Strafe von 25 Mrd. USD aus einem Verfahren in New Mexico).
Free Cash Flow: Rutschte auf -2,1 Milliarden US-Dollar ab (Vorjahr: +10,6 Mrd. USD). Grund dafür war ein Anstieg der Investitionen (Capex) um +80 % auf 34,9 Milliarden US-Dollar im Quartal.
Prognose Q4 & Ausblick: Q4-Umsatz wird bei 73–76 Milliarden US-Dollar erwartet (+24 % Wachstum). Die Capex-Planung für das vierte Quartal impliziert Rekordausgaben von rund 54 Milliarden US-Dollar. Der operative Verlust bei Reality Labs soll 2026 bei 18–19 Milliarden US-Dollar liegen und 2027 auf ca. 15 Milliarden US-Dollar sinken.
Aktienstruktur: Meta kündigte die Erstellung einer neuen stimmrechtslosen Class-C-Aktienklasse für Januar 2027 an (entspricht im Effekt einem 2-for-1 Split).
FSA Key Takeaway: Obwohl Metas Kernwerbegeschäft hoch profitabel wächst (+26 %), führen die immensen KI-Kapitalausgaben (Capex) in Kombination mit Milliarden-Vergleichen zu einem negativen freien Cashflow. Der Markt reagiert sensibel auf die Belastung der Bilanzen.
18. Netflix ($NFLX) Q3-Zahlen: Abo-Wachstum stützt Ergebnis, doch Werbegeschäft verfehlt Jahresziel
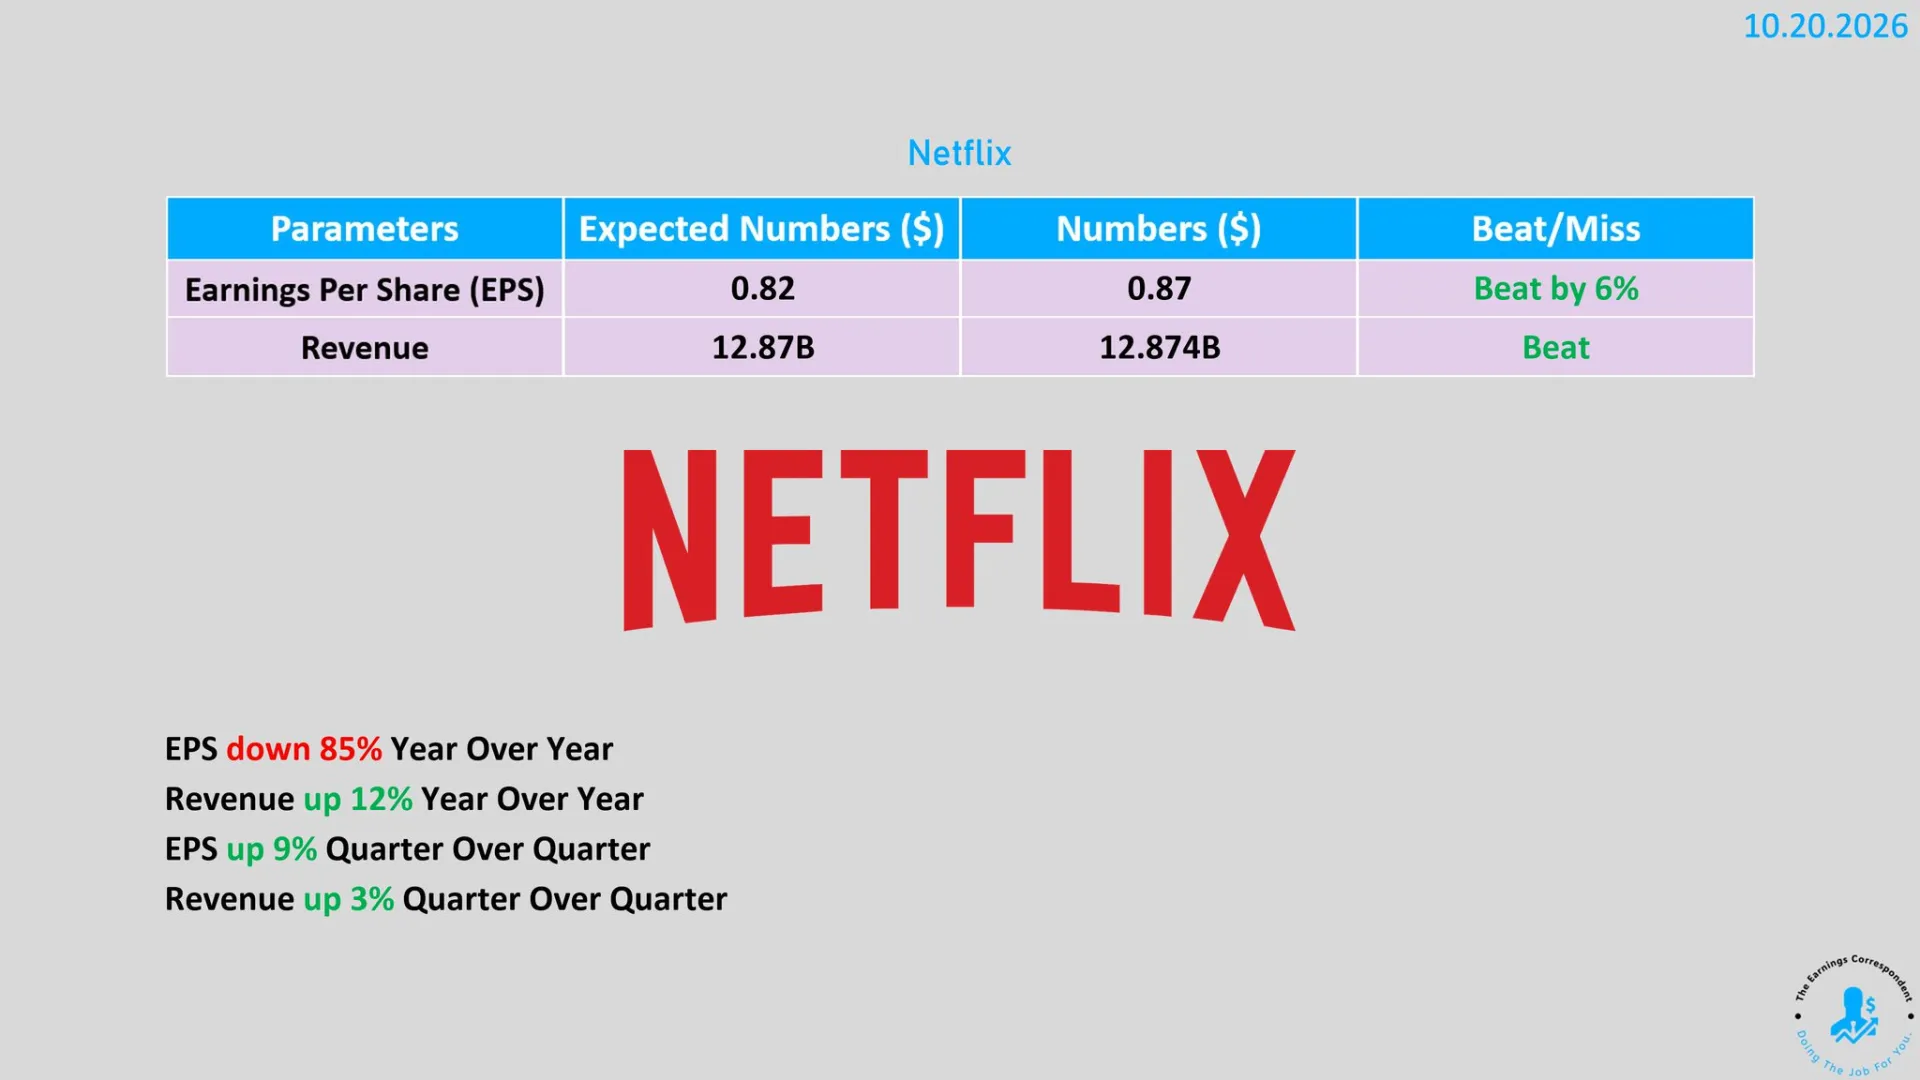
Der Streaming-Anbieter Netflix verfehlte mit seinen Drittquartalszahlen die Erwartungen im Werbesegment. Der Gesamtumsatz stieg zwar um +11,8 % YoY auf 12,87 Milliarden US-Dollar, und die operative Marge erreichte 34,6 %. Allerdings musste der Konzern seine Jahresprognose für die Werbeeinnahmen reduzieren.
Werbeumsatz-Anpassung: Die Jahresprognose für Werbeerlöse wurde von 3,0 Milliarden auf 2,7 Milliarden US-Dollar gesenkt, begründet mit Verzögerungen bei der Einführung neuer Werbeprodukt-Funktionen.
Restrukturierung & Marge: Für das vierte Quartal erwartet Netflix eine operative Marge von 26,0 %. Darin enthalten sind Abfindungsaufwendungen für einen angekündigten Stellenabbau von rund 1.000 Arbeitsplätzen (~6 % der Belegschaft).
Cashflow & Aktienrückkäufe: Die Jahresprognose für den freien Cashflow wurde von 12,5 auf 12,0 Milliarden US-Dollar gesenkt (aufgrund einer Immobilien-Transaktion). Da die Aktienrückkäufe im Q3 mit 4,8 Milliarden US-Dollar den FCF (2,8 Mrd. USD) überstiegen, stieg die Nettoverschuldung auf 7,1 Milliarden US-Dollar.
FSA Key Takeaway: Netflix leidet unter einem verlangsamten Hochlauf seines Werbesegments. Die Restrukturierungskosten für den Stellenabbau belasten die Marge im vierten Quartal kurzfristig.
19. Berkshire Hathaway auf Allzeithoch: Warren Buffett baut Cash-Berg auf $365 Milliarden aus
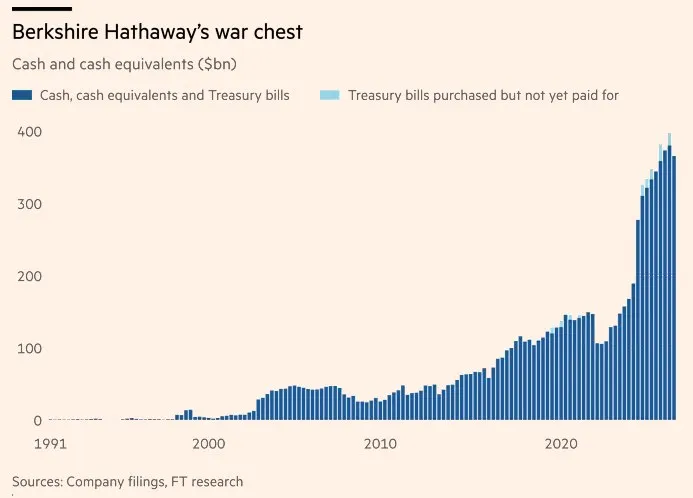
Die Holding Berkshire Hathaway ($BRK) markierte in der Berichtsperiode ein neues Allzeithoch. Während breite Marktsegmente unter Druck gerieten, profitierte die Aktie von ihrer defensiven Aufstellung und den hohen Zinserträgen auf die liquiden Mittel.
Der Barmittelbestand von Berkshire Hathaway kletterte auf die Rekordmarke von 365 Milliarden US-Dollar. Das Cash-Polster reicht rechnerisch aus, um 472 Unternehmen aus dem S&P 500 vollständig aufzukaufen. Die zurückhaltende Investitionslinie von Warren Buffett unterstreicht die Vorsicht gegenüber den aktuellen Markt-Bewertungen.
FSA Key Takeaway: Berkshire Hathaway fungiert im aktuellen Umfeld als sicherer Hafen. Der Cash-Bestand von 365 Milliarden Dollar bietet enorme Handlungsfreiheit für künftige Marktkorrekturen.
20. Frankreich plant Krypto-Steuerreform: Abgaben auf Stablecoin-Swaps und Selbstverwahrung in der Diskussion
In der französischen Nationalversammlung werden derzeit mehrere Gesetzesinitiativen zur Verschärfung der Besteuerung von Krypto-Assets beraten. Ein Vorschlag zur Bestuerung von Tauschvorgängen zwischen Kryptowährungen und Stablecoins passierte das Parlament in erster Lesung knapp mit 38 zu 37 Stimmen.
Weitere Anträge umfassen eine Exit Tax auf unrealisierte Gewinne bei Wegzug ins Ausland ab einem Kryptovermögen von 800.000 Euro sowie eine Deklarationspflicht für selbstverwaltete Wallets (Self-Custody) ab einem Wert von 100.000 Euro. Die Vorhaben befinden sich im Gesetzgebungsprozess und sind noch nicht rechtskräftig.
FSA Key Takeaway: Die Steuerdebatte in Frankreich signalisiert einen Trend zu verstärkter Regulierung von Stablecoins und Self-Custody-Wallets in Europa. Dies könnte die regulatorischen Anforderungen für Krypto-Investoren erhöhen.
Ganzheitliches FSA-Fazit & Ausblick
Die abgelaufene Handelswoche verdeutlicht eine spürbare Polarisierung an den globalen Finanzmärkten. Während makroökonomische Belastungsfaktoren wie der Anstieg des Ölpreises (Brent bei 117 $) und die Rekord-Zinslast der USA ($1,05T) auf dem Gesamtmarkt lasten, setzt sich die Umschichtung aus hochbewerteten Technologieaktien in defensive Sektoren fort.
Drei Kernaspekte definieren die aktuelle Situation:
KI-Infrastrukturkosten belasten Bilanzen: Die Ergebnisse von Meta Platforms und Netflix belegen, dass die enormen Kapazitätsausgaben (Capex) für Rechenzentren und KI-Modelle die freien Cashflows der Konzerne kurzfristig unter Druck setzen. Meta verzeichnete trotz 26 % Umsatzplus einen negativen FCF von -2,1 Milliarden Dollar.
Geopolitische Risikoprämie im Energiebereich: Der Preissprung bei Erdöl auf über 117 Dollar pro Barrel und der Anstieg der US-Dieselpreise auf 6,32 Dollar stellen einen primären Inflationstreiber dar, der den Spielraum der Zentralbanken für Zinssenkungen einschränkt.
Rekord-Absicherung & Marktstruktur: Das historische Put-Optionsvolumen von 3,3 Trillionen Dollar und die hohe Wertpapierverschuldung (Margin Debt von 1,48 Trillionen Dollar) spiegeln ein Umfeld wider, das von hoher Volatilität und Absicherungsbedarf geprägt bleibt.
Strategische Positionierung für Anleger: Das Marktumfeld spricht weiterhin für eine disziplinierte Risikoausrichtung. Unternehmen mit soliden Bilanzen, geringer Verschuldung und verlässlicher Cashflow-Generierung bieten in dieser Phase erhöhte Stabilität. Hohe Barmittelreserven ermöglichen es, Rücksetzer in qualitativen Wachstumssegmenten gezielt zu nutzen.