FSA WEEKLY MARKET UPDATE | KW 40
Alles Wichtige der Woche: Anleihen-Druck, Zins-Kehrtwende, G7-Diesel-Deals und die Rekord-Zahlen bei OpenAI & Anthropic
Eine der spektakulärsten Handelswochen des Jahres liegt hinter den Finanzmärkten: Innerhalb weniger Tage kippte die Zinserwartung an der Wall Street von einer 75-prozentigen Wahrscheinlichkeit für eine Zinserhöhung im Oktober auf eine 85-prozentige Wahrscheinlichkeit für eine Pause der Federal Reserve. Auslöser war ein historisch schwacher US-Arbeitsmarktbericht (nur +29.000 Stellen), der auf spürbar abkühlende US-Kerninflationsdaten (3,0 % YoY) traf. Gleichzeitig erlebten die weltweiten Anleihemärkte eine dramatische Ausverkaufswelle mit Mehrjahrzehnte-Hochs bei den Renditen in den USA, Großbritannien, Frankreich und Deutschland.
An den Rohstoffmärkten brachte die Notfall-Initiative der G7-Staaten zur Freigabe strategischer Diesel- und Erdölreserven vorübergehende Entlastung und verhinderte ein drohendes US-Ausfuhrverbot. Parallel dazu zeigte der Technologiesektor eine historische Entkopplung: Während der breite Markt und Small Caps massiv einbrachen, trieben Rekord-Mittelzuflüsse, historische Produkt-Releases auf OpenAIs DevDay 2026 und spektakuläre IPO-Pläne von Anthropic den Nasdaq 100 erstmals in der Geschichte über die Marke von 31.000 Punkten.
Wochenperformance-Überblick: Märkte zwischen Zins-Achterbahn und Tech-Rallye
Anlageklasse / Index | Wochenperformance / Stand | Kontext & Auslöser |
Nasdaq 100 (QQQ) | Allzeithoch (> 31.000 Punkte) | Massive Tech-Käufe, Meta-Rallye und OpenAI-DevDay |
S&P 500 | Spaltung im Index | Megacaps stützen Hauptindex; >60 % der Aktien unter 200-Tage-Linie |
S&P 500 Equal Weight | 7. Verlustwoche in Folge | Längste Serie seit der Dotcom-Blase und dem Bärenmarkt 2022 |
Russell 2000 (Small Caps) | Starke Unterperformance | Hohe Refinanzierungskosten belasten; Ratio zu Nasdaq auf Allzeittief (0,09) |
US 10-Jahres-Rendite | ~5,275 % | Höchster Stand seit 2007; extremer Volatilitätssprung im Wochenverlauf |
UK 30-Jahres-Rendite | ~6,00 % | Erstmaliges Erreichen der 6 %-Marke seit 1998 |
Frankreich 10-Jahres-Rendite | ~4,862 % (Spread 152 Bp) | Risikoaufschlag gegenüber Deutschland auf Euro-Krisen-Niveau von 2011 |
WTI Erdöl | ~91,25$ | Rücksetzer nach G7-Reservefreigabe; Volatilität durch Jemen-Schläge |
Brent Erdöl | ~106,00$ | Erholung der Golf-Exporte auf 98 % mildert Versorgungsängste |
Diesel (USA) | 6,44 $- 6,53$ / Gallone | Rekordhoch entlastet durch G7-Lagerfreigabe und abgesagtes US-Exportverbot |
Euro (EUR/USD) | Stark überverkauft | Tiefster Stand seit Mai 2025 durch Zinsdifferenz und Frankreich-Sorgen |
Teil 1: Geldpolitik, Anleihemärkte & Zins-Dynamik
1. US-Arbeitsmarkt kollabiert im September: NFP-Einbruch (29k) erzwingt Fed-Pause-Erwartung
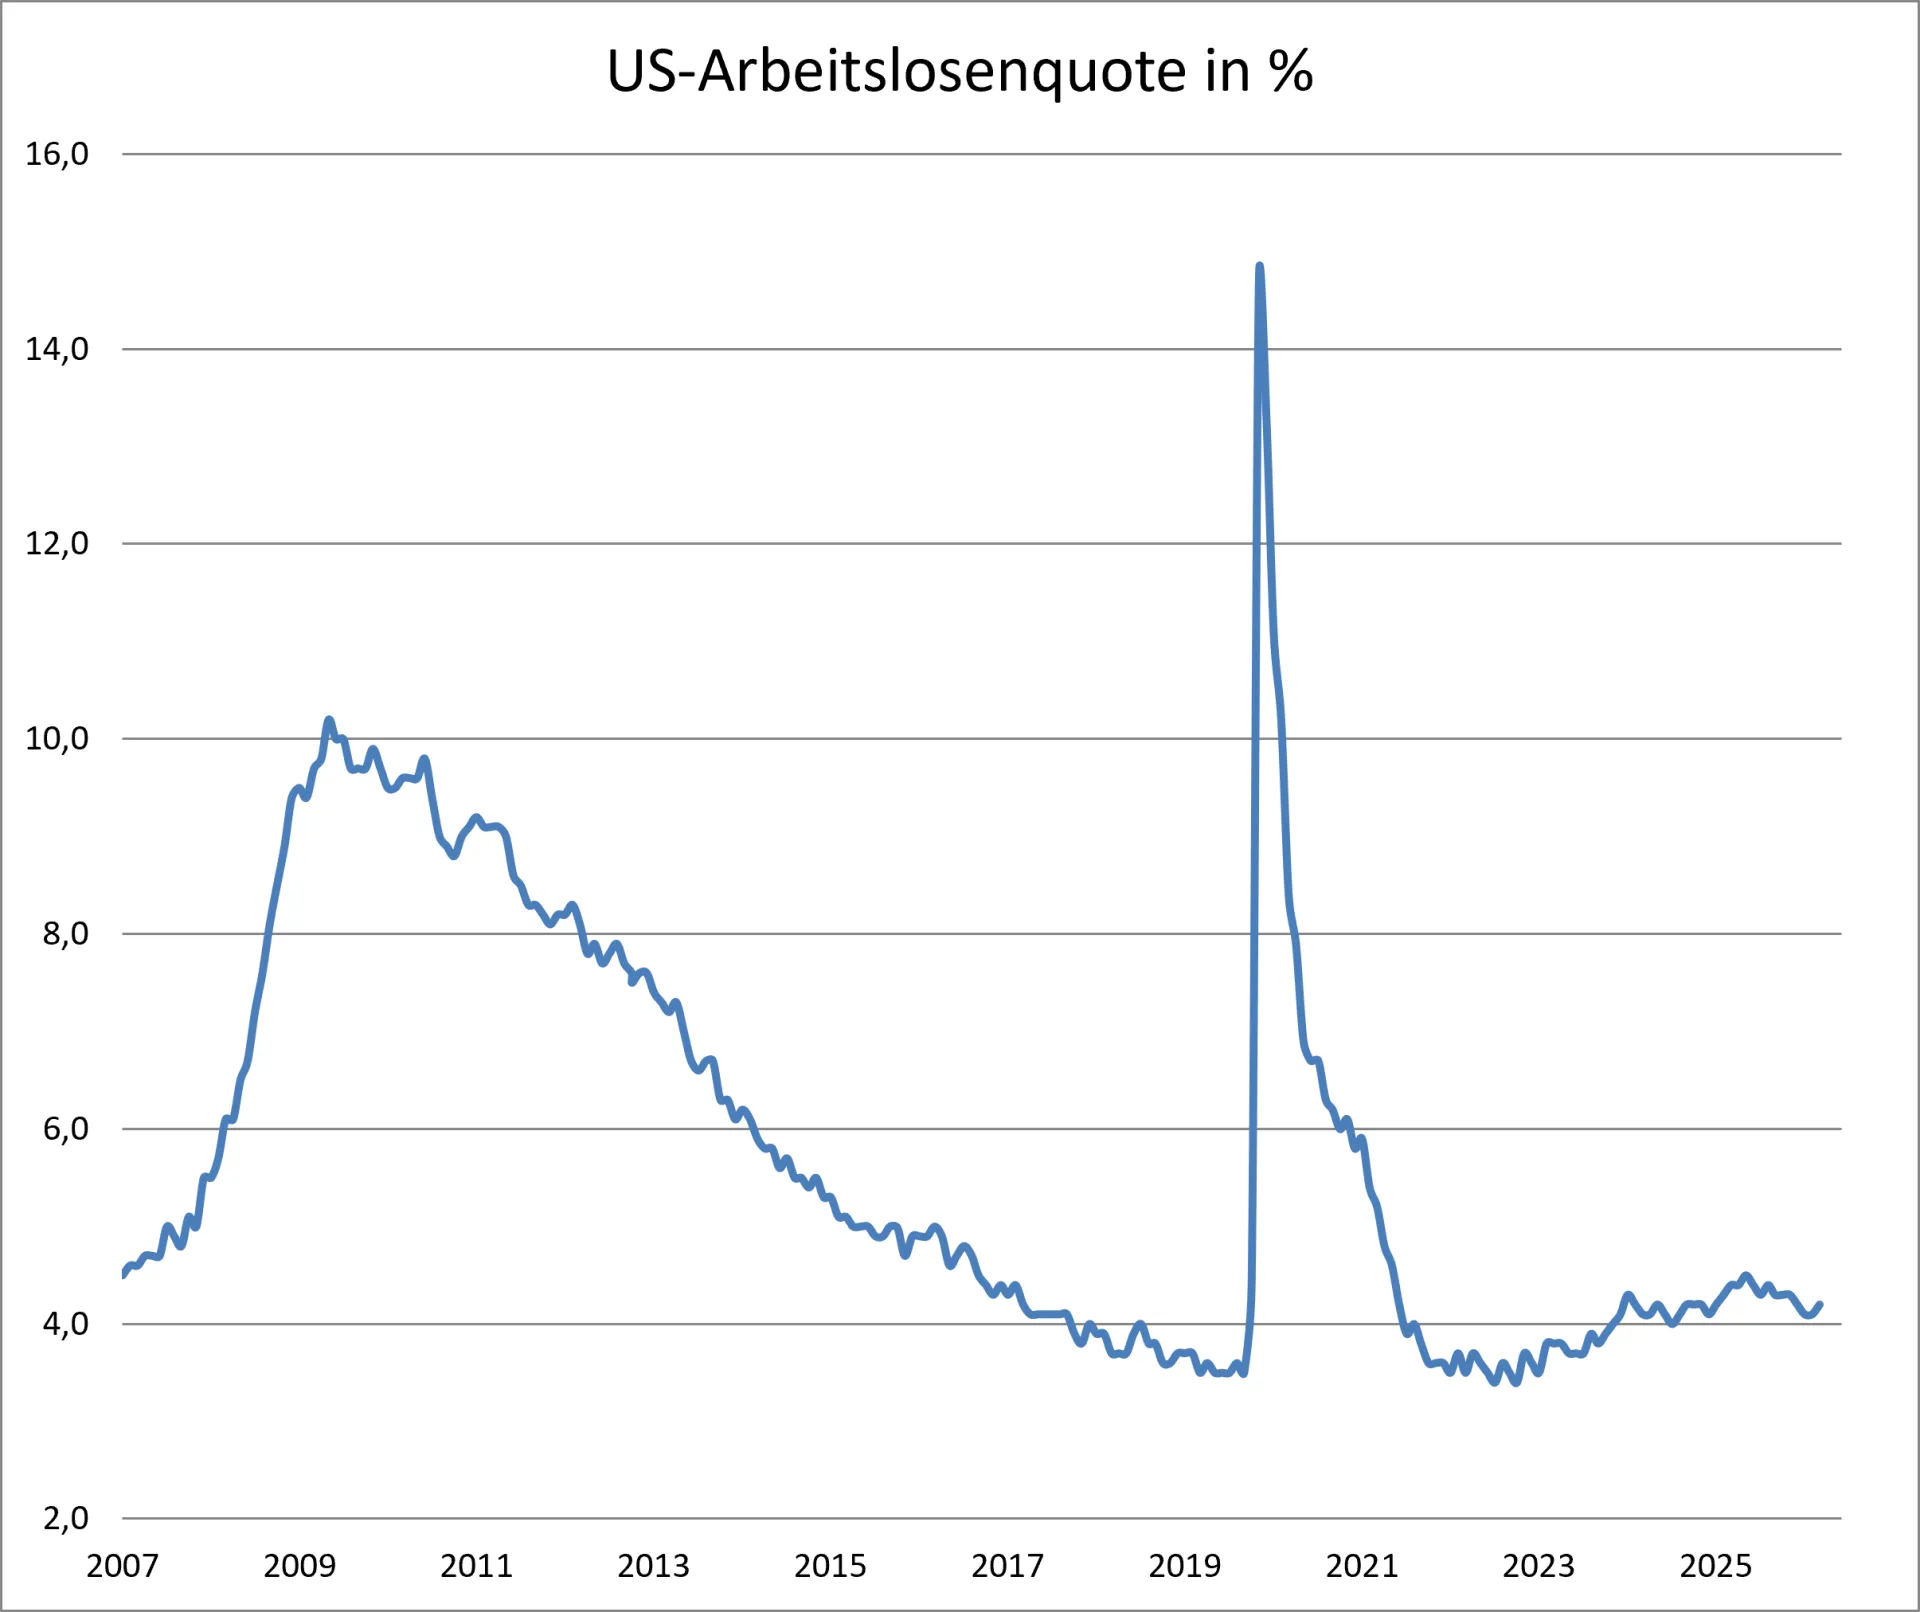
Der jüngste US-Arbeitsmarktbericht sendete Schockwellen durch die Finanzmärkte. Die US-Wirtschaft schuf im September lediglich 29.000 neue Arbeitsplätze außerhalb der Landwirtschaft und verfehlte die Konsensschätzung von 84.000 Stellen drastisch. Die privaten Beschäftigtenzahlen stiegen nur um 46.000, während der öffentliche Dienst 17.000 Stellen abbaute. Zudem wurden die Vormonate deutlich nach unten revidiert (August auf 133.000, Juli auf -10.000). Die Arbeitslosenquote kletterte auf 4,2 %.
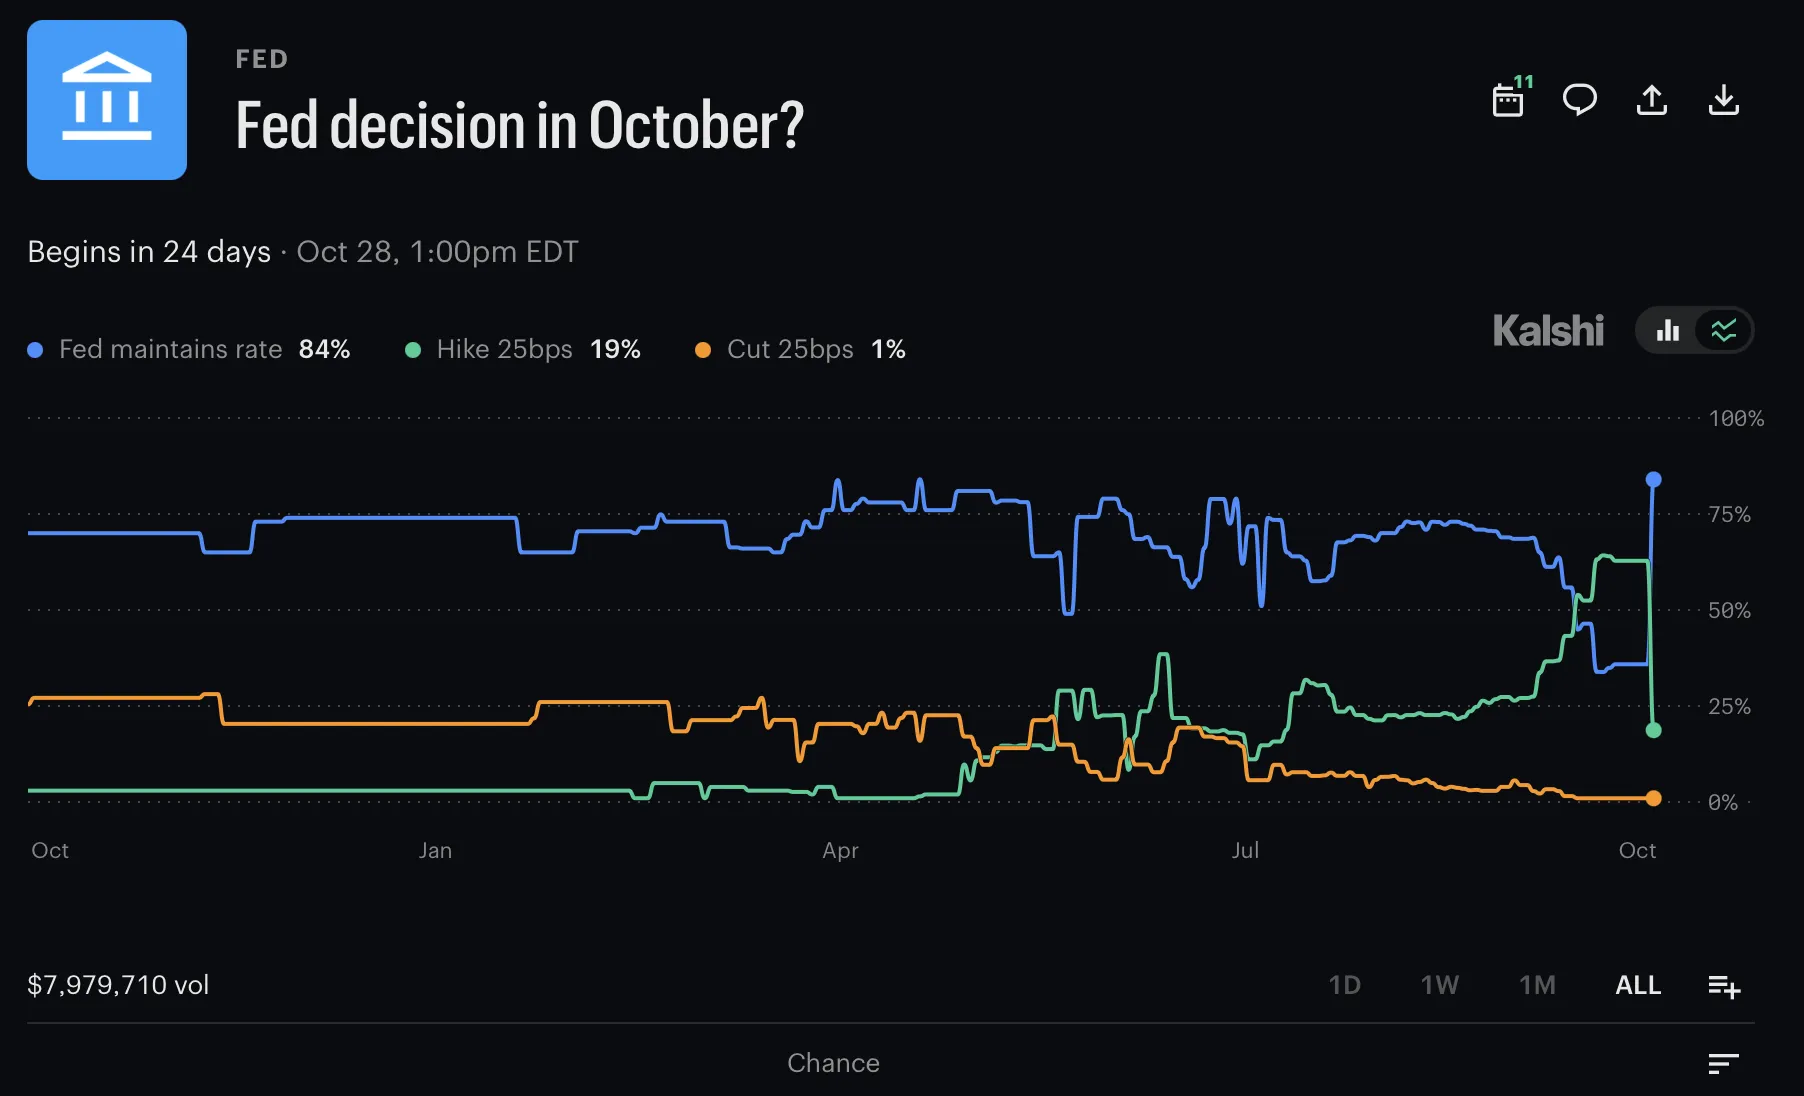
Unmittelbar nach Veröffentlichung der Daten erlebten die Zinsmärkte eine historische Kenterung: Die an Prognosebörsen wie Kalshi gehandelte Wahrscheinlichkeit für eine Zinserhöhung der Fed im Oktober brach von knapp 75 % auf nur noch 19 % ein. Der Markt preist nun eine 84-prozentige Chance für eine Zinspause ein. Fed-Kenner Nick Timiraos (Wall Street Journal) bestätigte, dass der schwache Beschäftigungsaufbau den Weg für ein Aussetzen der Zinserhöhungen ebnet und den Fokus auf die kommenden Inflationsdaten (CPI) verlagert.
FSA Key Takeaway: Der abrupte Einbruch beim US-Stellenaufbau stoppte die aggressiven Zinserwartungen der FED vorerst ab. Für Anleger bedeutet die Kehrt-Wende bei den Oktober-Erwartungen eine kurzfristige Entlastung für Aktien, offenbart jedoch gleichzeitig die zunehmenden Risse in der US-Realwirtschaft.
2. Weichere US-Kerninflation (PCE) unterbietet alle Analystenschätzungen
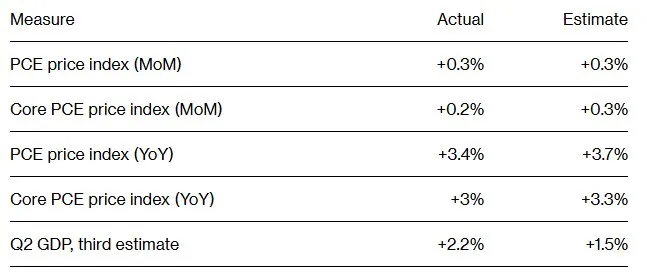
Bereits vor dem Arbeitsmarktbericht sorgte eine deutliche Abkühlung der US-Inflationsdaten für Erstaunen. Der von der Fed präferierte Kernpreisindex für die persönlichen Konsumausgaben (Core PCE) fiel im August auf 3,0 % gegenüber dem Vorjahr (Erwartung: 3,3 %). Damit lag der Wert unter der gesamten Spanne aller 51 von Bloomberg befragten Analysten (3,1 % bis 3,5 %). Die Gesamtrate der PCE-Inflation stellte sich auf 3,4 % (Prognose: 3,7 %).
Verantwortlich für den überraschenden Rückgang waren vor allem rückwirkende Abwärtskorrekturen der Vormonate. Trotz der Abkühlung zeigt die Inflationsbreite weiterhin ein zähes Bild: 51 % des PCE-Warenkorbs weisen auf Jahressicht immer noch Preissteigerungen von über 3 % auf. Dennoch veranlasste die Datenlage Großbanken wie Goldman Sachs dazu, ihre Zinserhöhungsprognose für die Fed von Oktober auf Dezember zu verschieben, wobei zunehmend bezweifelt wird, ob 2026 überhaupt noch ein weiterer Zinsschritt folgt.
FSA Key Takeaway: Die positive Überraschung bei der Kerninflation nimmt der Notenbank den unmittelbaren Zugzwang. Das verzögerte Durchschlagen der bisherigen Zinsanhebungen zeigt Wirkung, wenngleich der Preisdruck im Dienstleistungssektor anhält.
3. Führende Fed-Offizielle signalisieren Geduld – Rhetorische Spaltung im FOMC
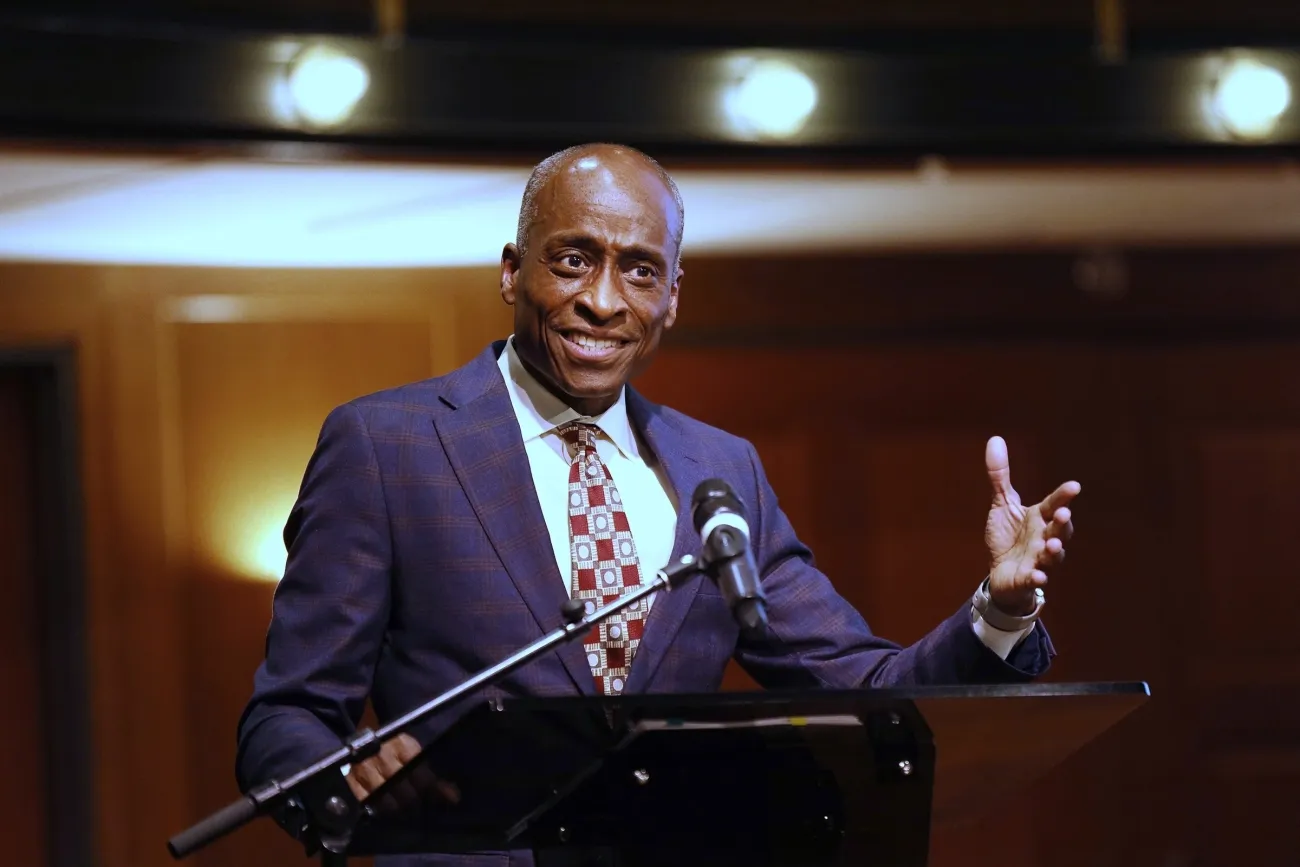
In den Tagen vor und nach den Datenveröffentlichungen spiegelte sich eine deutliche Meinungsverschiedenheit innerhalb der Federal Reserve wider. Während Governeur Michael Barr und Fed-Mitglied Anna Paulson im Wochenverlauf warnten, dass die Fed vor der September-Anhebung „außer Position“ gewesen sei und weitere Zinsanhebungen zur Inflationsbekämpfung nötig blieben, plädierten die Fed-Schwergewichte John Williams (New York Fed) und Philip Jefferson (Vizepräsident) explizit für Geduld.
Jefferson erklärte, die Notenbank könne sich „mehr Zeit nehmen“, bevor die nächste Zinsentscheidung getroffen werde, und schloss sich damit der Haltung von Williams an, dass kein Grund zur Eile bestehe. Minneapolis-Fed-Chef Neel Kashkari zeigte sich bezüglich eines Oktober-Schrittes ebenfalls offen und betonte, dass die Wirtschaft zwar überraschend resilient sei, der Druck auf den Immobiliensektor durch hohe Zinsen jedoch drastisch zunehme.
FSA Key Takeaway: Die Ausrichtung der Fed-Führung um Williams und Jefferson hat sich durchgesetzt. Die Führungsebene präferiert eine abwartende Haltung, was das Risiko einer übereilten geldpolitischen Überstraffung im Oktober abwendet.
4. Globale Rendite-Explosion: Westliche Zinswende trifft auf chinesische Deflationsdynamik
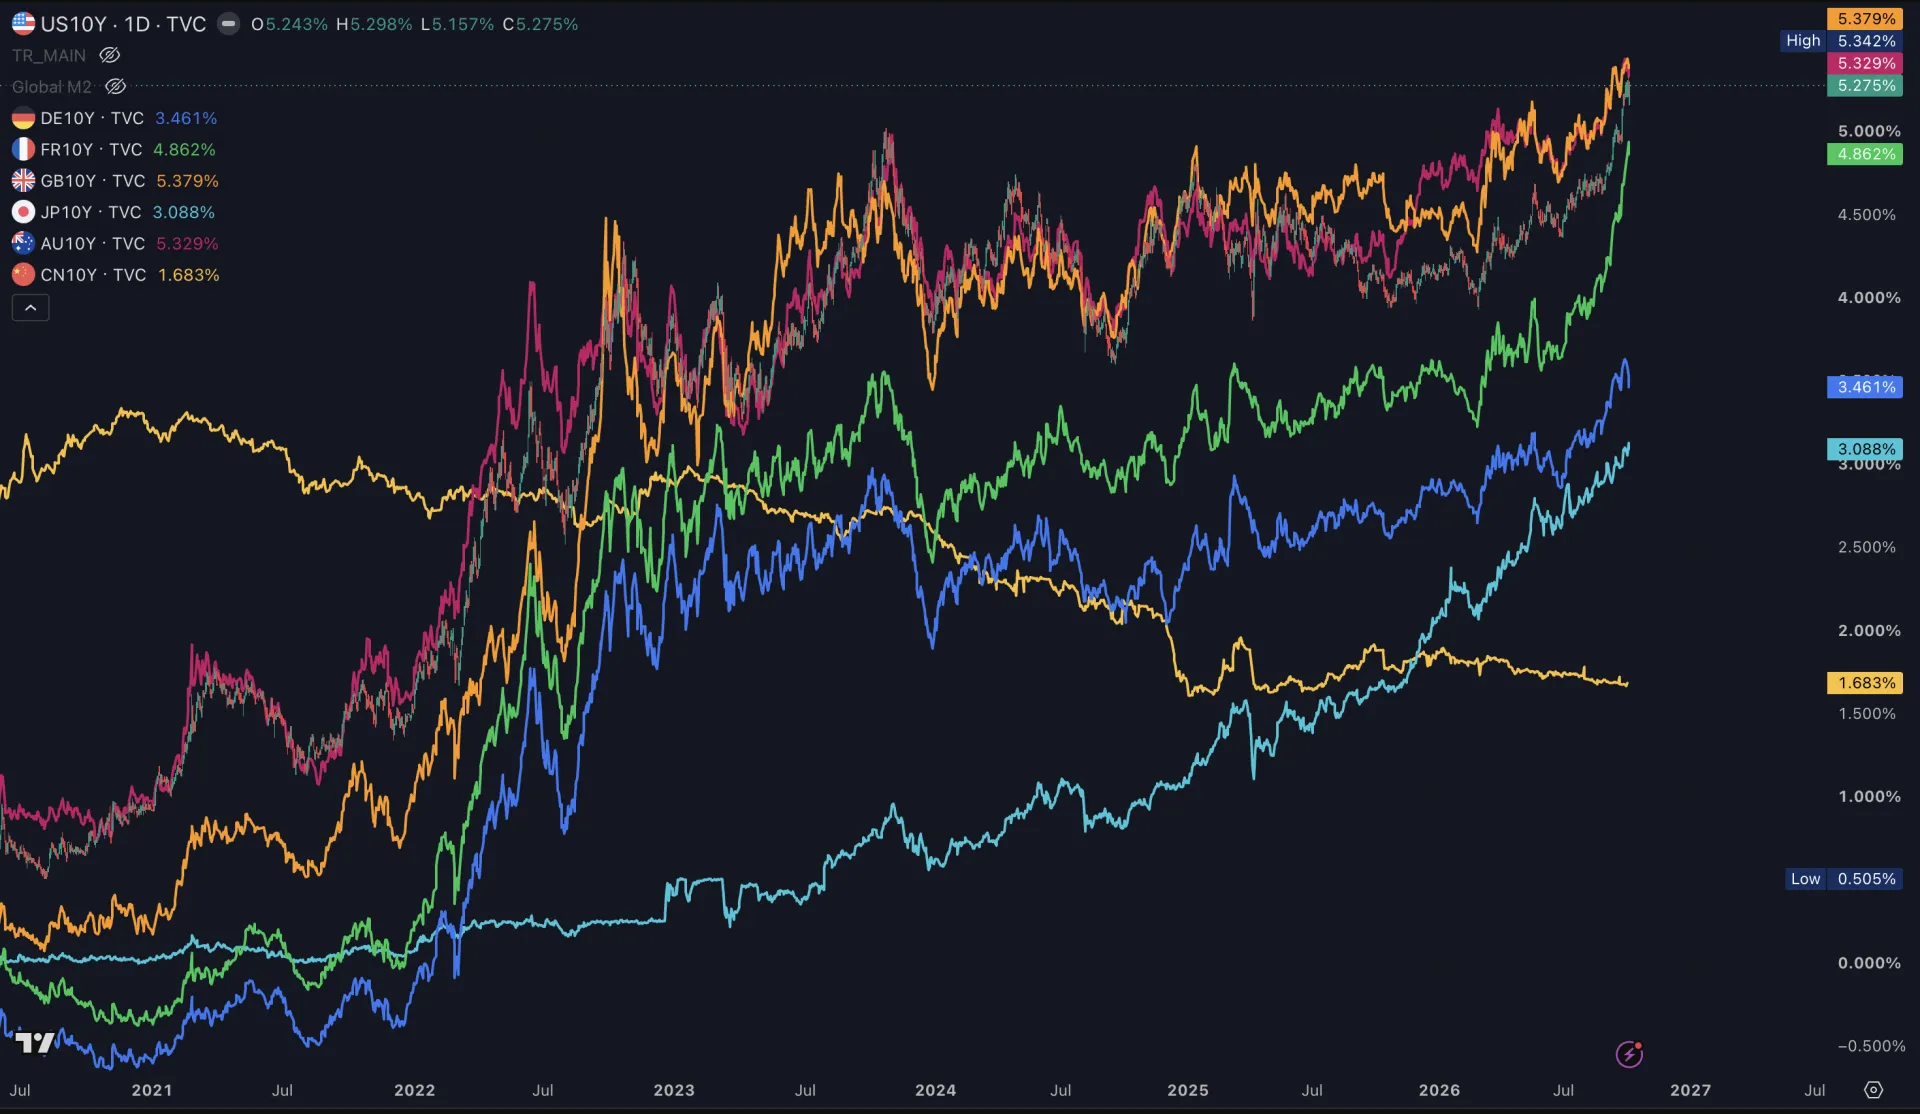
Ungeachtet der jüngsten Fed-Pause-Spekulationen markierten die Renditen von Staatsanleihen in den westlichen Wirtschaftsnationen im Wochenverlauf neue Mehrjahrzehnte-Hochs. Die Zinslandschaft zeichnet ein extremes Bild der weltweiten Divergenz:
USA & Großbritannien: Die Rendite der 10-jährigen US-Staatsanleihe stieg auf 5,25 % (höchster Stand seit 2007). In Großbritannien kletterte die 10-jährige Rendite auf ~5,40 % (seit 2007), während die 30-jährige britische Rendite mit 6,00 % erstmals seit 1998 die 6 %-Hürde übersprang.
Kontinentaleuropa & Pazifik: Deutschland (10Y) stieg auf ~3,62 % (Höchststand seit 2009), Frankreich (10Y) auf ~4,72 % (seit 2008), Japan (10Y) auf ~3,09 % (höchster Stand seit 1996) und Australien (10Y) auf ~5,42 % (seit 2011).
Politische Reaktionen: US-Finanzminister Scott Bessent forderte die Notenbank auf, beim Inflationsblick ein „offenes Auge“ für Produktivitätsgewinne durch KI und Deregulierung zu bewahren, da der globale Renditeanstieg die Refinanzierung von Staaten und Unternehmen massiv verteuert.
Gegenbewegung in China: Während der Trend bei den westlichen Industrienationen unverkennbar nach oben zeigt, verläuft die Entwicklung bei chinesischen Staatsanleihen genau entgegengesetzt. Die Rendite der 10-jährigen Staatsanleihen am chinesischen Festland fiel in den letzten fünf Jahren von 3,00 % auf nur noch 1,65 % ab – ein Ausdruck der anhaltenden Immobilienkrise, schwacher Binnennachfrage und aggressiver Lockerungsschritte der People's Bank of China.
FSA Key Takeaway: Der synchrone Renditeanstieg im Westen ist das dominierende Makro-Problem des Jahres 2026, während Chinas Renditeverfall auf 1,65 % eine fundamentale globale Entkopplung offenbart. Binnen weniger Monate wandelten sich die westlichen Zinserwartungen von Senkungshoffnungen hin zu einer Dauerwelle hoher Renditen, was das globale Kapital verstärkt in westliche Anleihen lockt, aber gleichzeitig den Druck auf hochverschuldete Staaten und Wachstumsunternehmen drastisch erhöht.
5. Anleihemarkt-Bärenmarkt von historischem Ausmaß: 30Y US-Treasuries vernichten 20 Jahre Gewinne
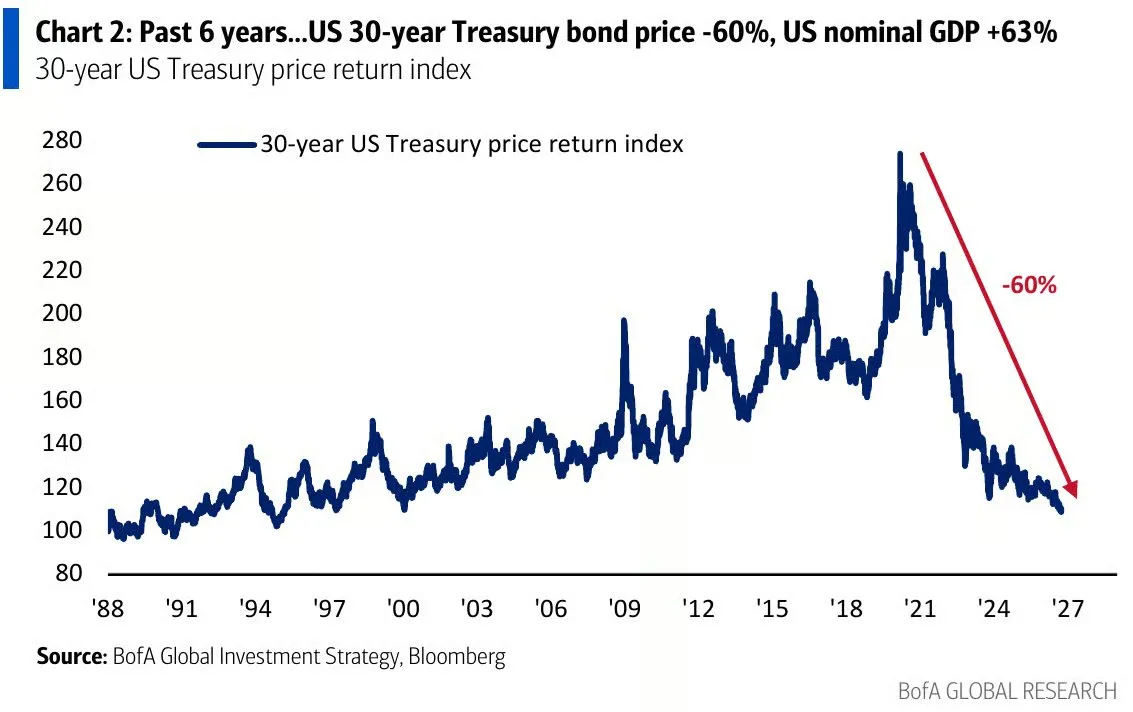
Der Preisindex für 30-jährige US-Staatsanleihen verzeichnete seit seinem Hoch im Jahr 2020 einen Einbruch von -60 %. Damit wurden innerhalb von nur sechs Jahren sämtliche Kursgewinne der letzten zwei Jahrzehnte am langen Ende des US-Anleihenmarktes vollständig ausradiert. Der Zins der 30-jährigen Anleihe stieg seit dem Tiefpunkt im März 2020 (0,71 %) um gewaltige 478 Basispunkte nach oben.
Zum Vergleich: Der bisher schwerste Einbruch bei 30-jährigen US-Anleihen in den letzten 40 Jahren lag während der Finanzkrise 2008 bei lediglich -35 %. Während der Staatsanleihen-Index um -60 % kollabierte, wuchs das nominale US-BIP im selben Zeitraum um +63 %. Dies verdeutlicht die historische Dimension des aktuellen Anleihen-Ausverkaufs, der selbst den Crash der Jahre 2000 und 2008 in den Schatten stellt.
FSA Key Takeaway: Der Kollaps bei langlaufenden US-Staatsanleihen zeigt die drastische Entwertung von Nominalwerten in Zeiten exzessiver Staatsverschuldung. Das Halten von langen Anleihen erwies sich als eine der verlustreichsten Anlagestrategien der Dekade.
6. Frankreichs Schuldenkrise spitzt sich zu: CDS auf 13-Jahres-Hoch und 152 Bp. Spread zu Deutschland
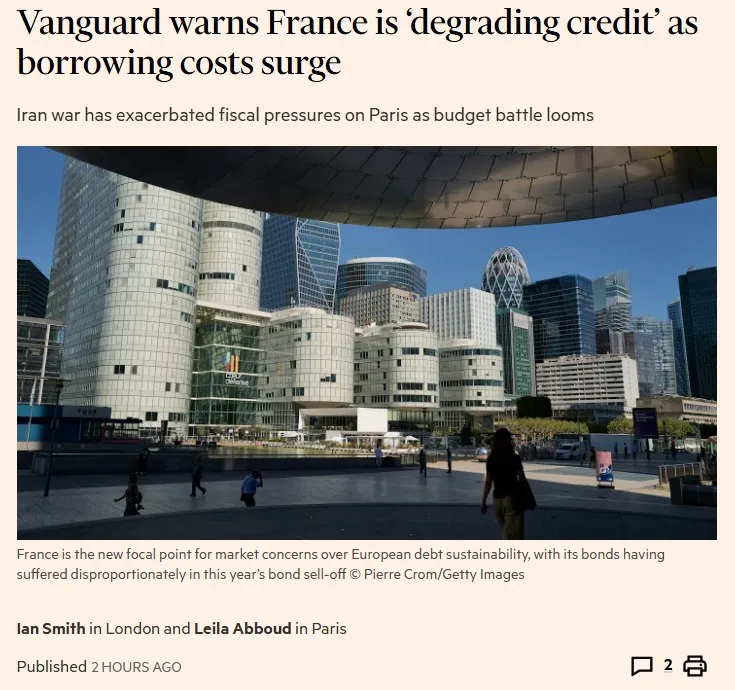
Die Haushalts- und Finanzlage Frankreichs entwickelt sich zu einem zentralen Belastungsfaktor für den Euroraum. Der Renditeabstand (Spread) zwischen 10-jährigen französischen und deutschen Staatsanleihen weitete sich auf bis zu 152 Basispunkte (1,52 Prozentpunkte) aus – ein Niveau, das zuletzt während der europäischen Schuldenkrise im Jahr 2011 erreicht wurde. Französische Anleihen rentieren mittlerweile 22 Basispunkte höher als italienische Papiere, was eine beispiellose Umkehrung der Verhältnisse darstellt.
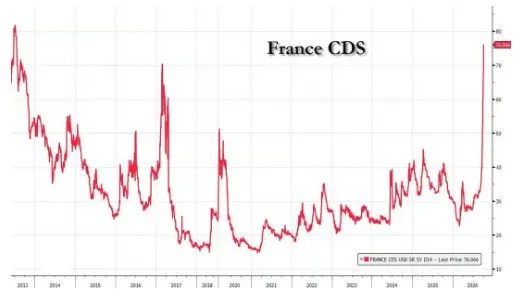
Explosion der Absicherungskosten (CDS): Die Kosten zur Absicherung französischer Staatsanleihen gegen Zahlungsausfall (Credit Default Swaps / CDS, 5 Jahre) schossen auf 81 Basispunkte und damit auf den höchsten Stand seit 13 Jahren. Credit Default Swaps funktionieren wie eine Ausfallversicherung für Kredite: Der Käufer zahlt eine regelmäßige Prämie an den Verkäufer, welcher im Gegenzug garantiert, den Verlust zu ersetzen, falls der Emittent – in diesem Fall der französische Staat – seinen Zahlungsverpflichtungen nicht mehr nachkommen kann.
Historische Emissionswelle & Defizit: Frankreich plant für 2027 eine Rekord-Anleiheemission von 340 Milliarden Euro bei einem projizierten Haushaltsdefizit von 5,4 % bis 6,0 % des BIP.
Kapitalflucht & Rating-Druck: Vermögensverwalter wie Vanguard und UBS warnen vor drohenden Rating-Herabstufungen und steigenden Refinanzierungskosten, während HSBC Investoren rät, Kapital aus Frankreich in den britischen Markt umzuschichten.
FSA Key Takeaway: Frankreich ist das neue Sorgenkind des europäischen Anleihemarktes. Die drastische Ausweitung des Spreads gegenüber Deutschland und der Anstieg der CDS-Prämien spiegeln das tiefgreifende Misstrauen der Investoren in die französische Fiskalpolitik wider und erhöhen den Druck auf die EZB.
7. Bilanzielles Extrem-Gefälle: US-Unternehmen mit historisch niedriger Zinslast vs. Rekord-Staatsdefizit
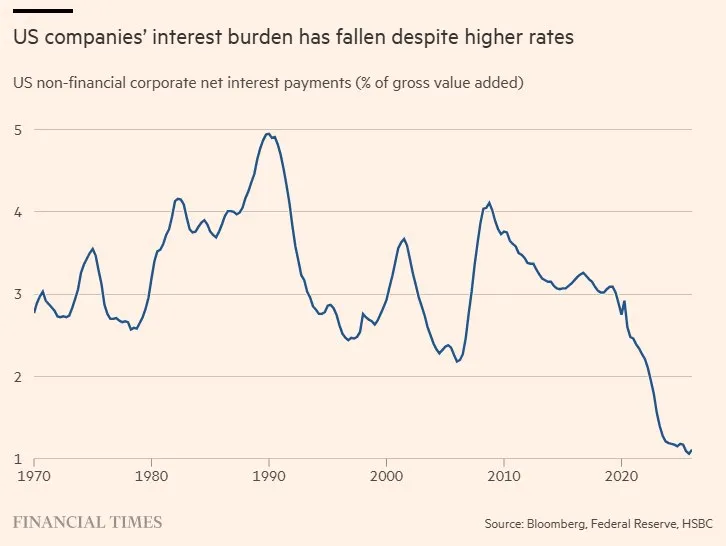
Die Zinsbelastung der US-Unternehmen hat einen historischen Tiefststand erreicht. Die Netto-Zinszahlungen der US-Konzerne belaufen sich aktuell auf lediglich 0,4 % des BIP – der niedrigste Wert in der modernen Wirtschaftsgeschichte. Grund dafür ist, dass viele Großkonzerne die Niedrigzinsphase der Jahre 2020/2021 nutzten, um sich langfristige Festzins-Verbindlichkeiten zu sichern, während sie ihre liquiden Mittel zu den heutigen hohen Geldmarktzinsen anlegen.
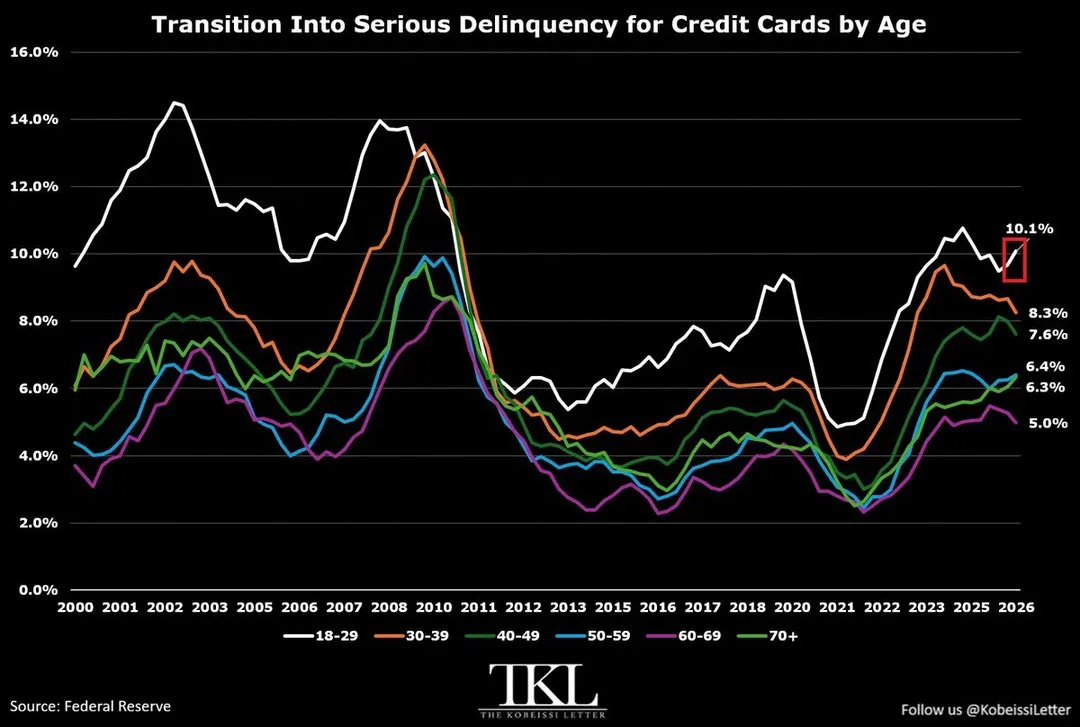
In eklatantem Gegensatz dazu leidet der US-Staat unter einer massiven Zinslast. Zudem stiegen die US-Verbraucherkredite im Juli um +18,1 Milliarden US-Dollar auf den Rekordwert von 5,19 Trillionen US-Dollar. Besonders besorgniserregend: Die Ausfallraten bei Kreditkarten (über 90 Tage überfällig) in der Altersgruppe der 18- bis 29-Jährigen kletterten auf 10,1 % – den höchsten Stand seit Anfang 2025 und mehr als doppelt so hoch wie im Jahr 2021. Auch bei Senioren (70+) stieg die Ausfallrate auf 6,3 %.
FSA Key Takeaway: Die US-Wirtschaft ist stark gespalten: Großkonzerne agieren weitgehend immun gegen das hohe Zinsniveau, während der US-Staat und jüngere Verbraucherschichten unter den stark gestiegenen Schuldenkosten leiden.
8. Rekord-Geldmarktfonds ($ 8,44 Trillionen) & Krypto-Infrastruktur-Boom
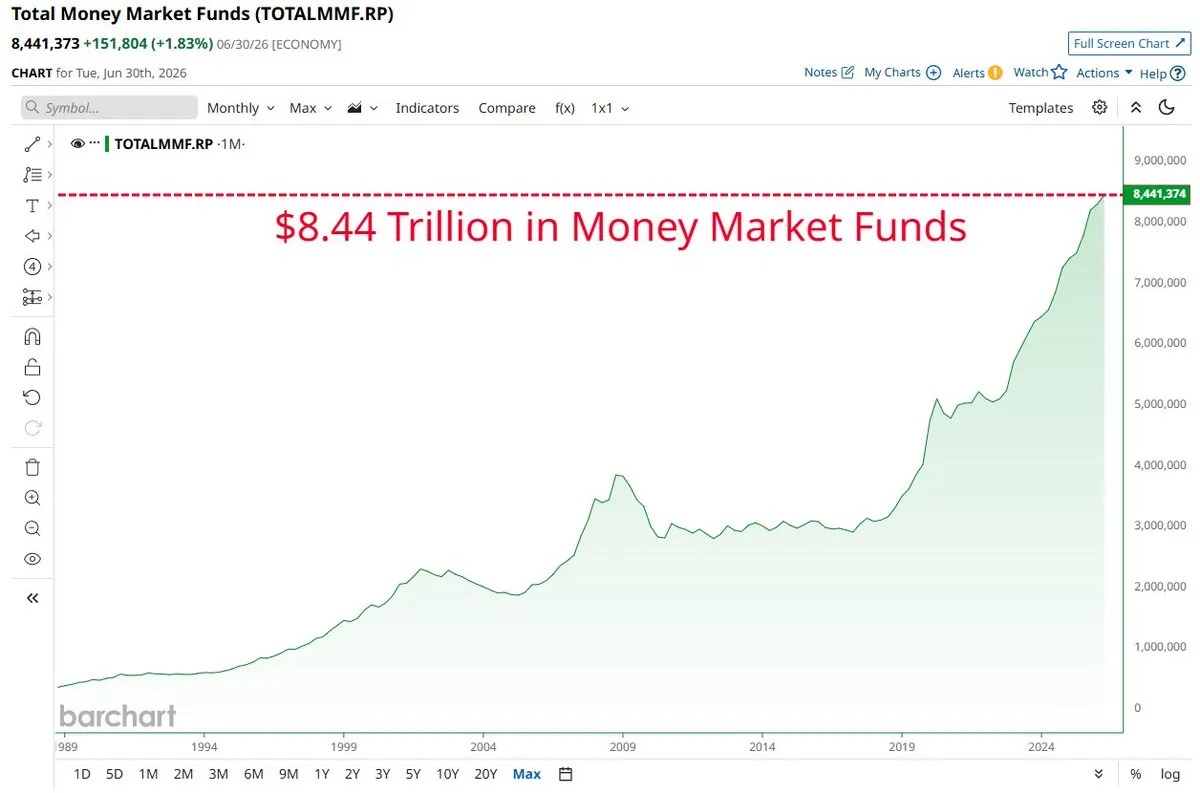
Die liquiden Reserven globaler Anleger haben ein neues Allzeithoch erreicht. Insgesamt liegen derzeit 8,44 Trillionen US-Dollar ungelegt in Geldmarktfonds – ein historischer Rekordwert. Gleichzeitig pumpen ausländische Investoren weiterhin Rekordsummen in den US-Markt: Im zweiten Quartal flossen 426 Milliarden US-Dollar an ausländischem Kapital in US-Aktien (vorheriger Rekord: 299 Mrd. USD im Jahr 2022). Der Gesamtbestand ausländischer US-Aktienpositionen stieg auf den Rekordwert von 24,32 Trillionen US-Dollar (60 % ihrer US-Finanzaktiva – höher als auf dem Gipfel der Dotcom-Blase 2000).
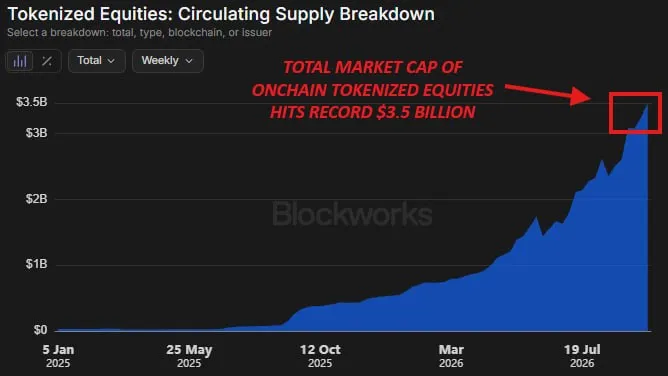
Am Krypto-Markt setzt sich der Trend zur Digitalisierung von Vermögenswerten beschleunigt fort. Die Marktkapitalisierung tokenisierter US-Aktien Onchain kletterte im September auf den Rekordwert von 3,5 Milliarden US-Dollar (+33 % MoM, +860 % YoY). Auslöser war eine Fünf-Jahres-Sondergenehmigung (Sandbox Exemption) der US-Börsenaufsicht SEC für Onchain-Plattformen. Auf Jupiter, der führenden Plattform für tokenisierte Assets, stieg das Handelsvolumen im Monatsverlauf um +104 %.
FSA Key Takeaway: Eine gewaltige „Wall of Cash“ von über 8,4 Trillionen US-Dollar wartet an den Seitenlinien. Das unaufhaltsame Kapitalwachstum bei tokenisierten Aktien zeigt zudem, dass die Migration traditioneller Wertpapiere auf die Blockchain mit hoher Dynamik voranschreitet.
Teil 2: Geopolitik, Energiemärkte, Diesel-Krise & Rohstoffe
9. G7-Durchbruch in der Energiekrise: Freigabe strategischer Diesel-Reserven wendet US-Exportverbot ab
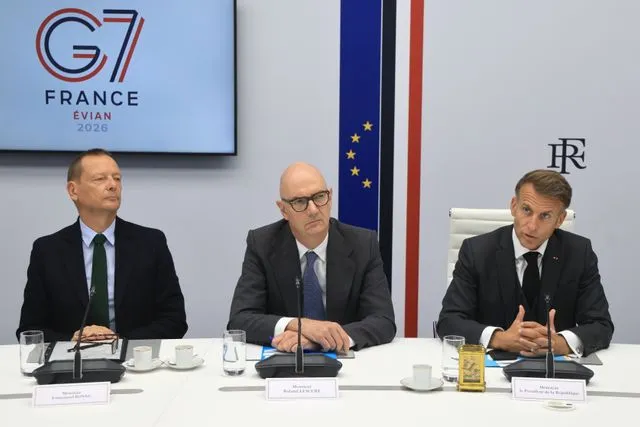
Ein drohender Handelskrieg um Energierohstoffe konnte in letzter Minute abgewendet werden. Nachdem in den USA die Dieselpreise auf ein Rekordhoch von 6,53 US-Dollar pro Gallone kletterten und das Weiße Haus mit einem 90-tägigen Verbot von US-Dieselausfuhren drohte, schaltete sich die G7 ein.
G7-Notfallmaßnahme: US-Präsident Donald Trump und der französische Präsident Emmanuel Macron verkündeten eine abgestimmte Großaktion: Die EU- und G7-Staaten gaben die Freigabe von strategischen Notfallreserven im Umfang von 120 Millionen Barrel Diesel und Rohöl über einen Zeitraum von vier Monaten bekannt (darunter 50 Mio. Barrel Diesel und 50 Mio. Barrel Öl aus Frankreich).
Rückzieher beim US-Exportverbot: Nach Ankündigung der europäischen Lagerfreigabe erteilte Trump den US-Exportverbots-Plänen eine Absage und erklärte, ein Ausfuhrstopp sei „nie wirklich auf dem Tisch gelegen“ und die Beziehung zu Europa sei hervorragend. Die Ankündigung führte zu einer abrupten Entlastung an den Treibstoffmärkten: Die US-Diesel-Futures gaben spürbar nach, während die europäischen Diesel-Raffineriemargen wieder leicht fielen.
Historischer Tiefstand der US-Reserve (SPR): Die Notfallmaßnahme trifft auf eine extrem angespannte Ausgangslage in den USA. Die strategische US-Erdölreserve (Strategic Petroleum Reserve / SPR) verzeichnete in der Berichtswoche einen erneuten Rückgang von -785.000 Barrel und fiel damit auf 283,8 Millionen Barrel. Dies ist der 27. wöchentliche Rückgang in Folge und markiert den tiefsten Stand der US-Ölreserven seit 1982.
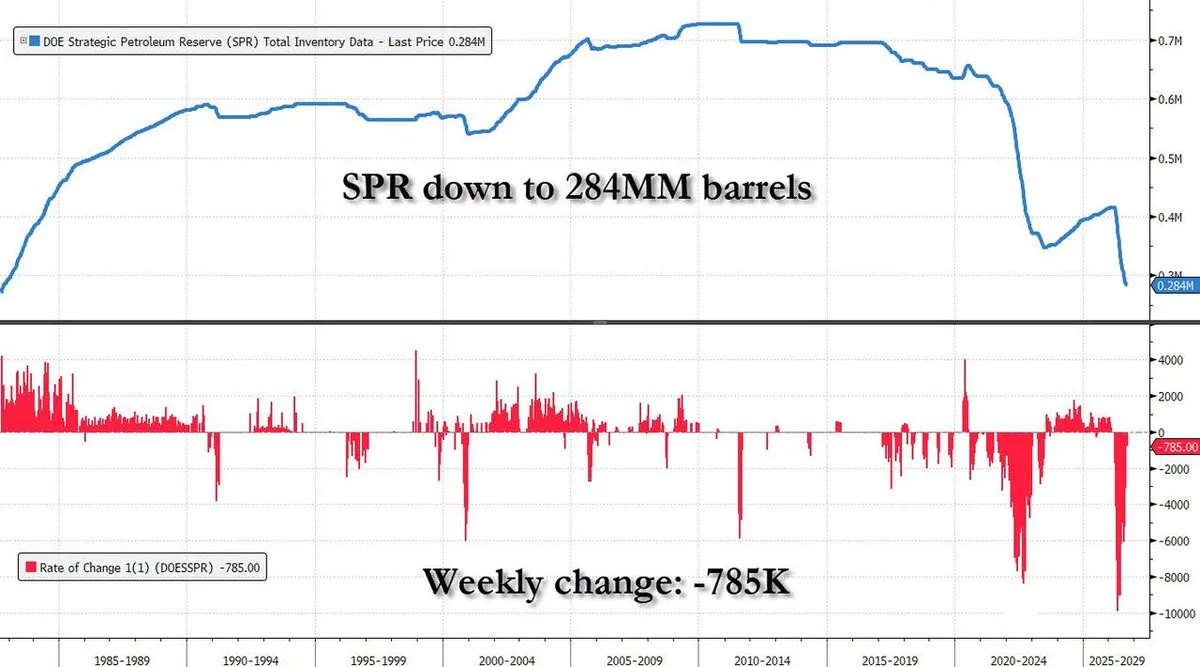
FSA Key Takeaway: Die koordinierte Freigabe von 120 Millionen Barrel aus den G7-Reserven verhindert vorerst einen Kollaps des europäischen Dieselmarktes. Dennoch bleibt die physische Versorgungslage extrem verletzlich, da der historische Tiefstand der US-Reserve von 283,8 Millionen Barrel den geld- und energiepolitischen Handlungsspielraum der USA bei neuen Angebotsschocks massiv einschränkt.
10. Erholung der Rohöl-Ströme am Persischen Golf: 98 % des Vorkriegsniveaus erreicht
Trotz der anhaltenden Spannungen mit dem Iran meldeten JPMorgan und Goldman Sachs eine überraschend rasche Erholung der physischen Rohöl-Exporte aus dem Nahen Osten. Die Rohölausfuhren erreichten mit rund 17,5 bis 19,0 Millionen Barrel pro Tag wieder knapp 98 % ihres Vorkriegsniveaus.
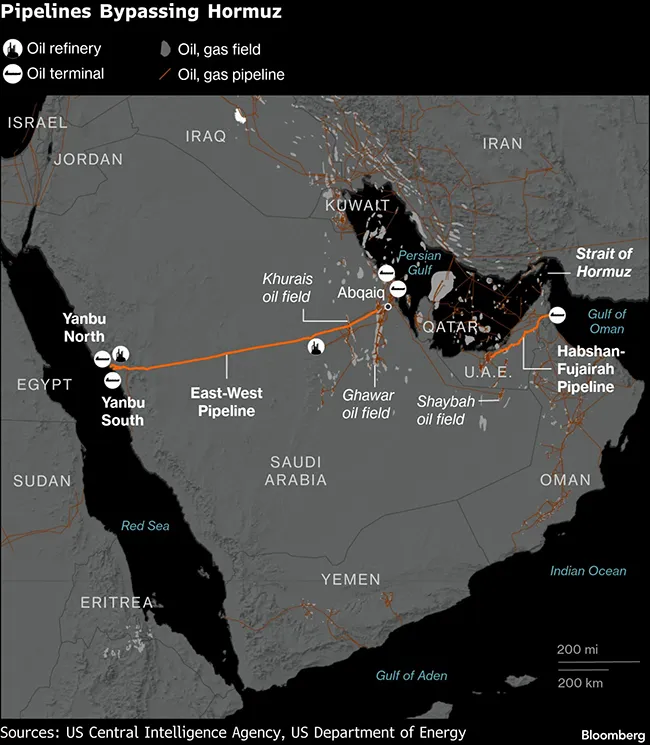
Grund dafür ist, dass die Produzenten am Golf zunehmend auf Umgehungs-Pipelines, alternative Häfen und Ship-to-Ship-Transfers ausweichen. Mittlerweile werden etwa 40 % der September-Exporte an der Straße von Hormuz vorbeigeleitet. Zudem nahm Saudi-Arabien den Betrieb der East-West-Pipeline über den Rote-Meer-Hafen Yanbu mit einer Kapazität von 3,5 Millionen Barrel pro Tag wieder auf. Die Frachtströme bei veredelten Treibstoffen (Diesel, Benzin, Kerosin) verharren jedoch weiterhin bei nur etwa 50 % des normalen Volumens.
FSA Key Takeaway: Während die Rohölströme durch logistische Ausweichrouten weitgehend stabilisiert werden konnten, bleibt der Engpass bei veredelten Treibstoffen bestehen. Dies erklärt die anhaltende Entkopplung zwischen moderaten Rohölpreisen (Brent um 101–105 USD) und extrem hohen Dieselpreisen.
11. Jemen-Eskalation & US-Militärpräsenz: Dritter Flugzeugträger steuert auf den Nahen Osten zu
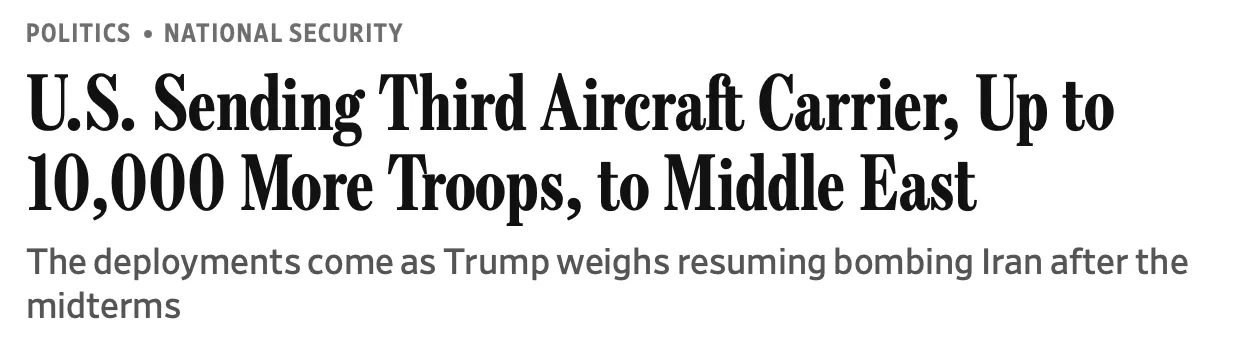
Auf geopolitischer Ebene verschärfen sich die Spannungen im Nahen Osten weiter. Streitkräfte der jemenitischen Regierung starteten mehrere Luftangriffe auf Houthi-Positionen westlich von Taiz. Als Reaktion auf die anhaltende Bedrohung der Seewege verlegt das US-Verteidigungsministerium eine dritte Flugzeugträger-Kampfgruppe sowie zusätzliche Marineeinheiten mit 9.000 bis 10.000 Soldaten in die Region (Gesamttruppenstärke der USA im Nahen Osten damit über 50.000 Mann).
Diplomatische Verhandlungen in New York brachten vorerst wenig Durchbruch: Der Iran forderte im Gegenzug für die Reaktivierung von Atominspektoren und die vollständige Öffnung der Straße von Hormuz die Aufhebung der US-Sanktionen und die Freigabe eingefrorener Vermögenswerte. Präsident Trump zeigte sich jedoch skeptisch hinsichtlich einer Einigung vor den US-Zwischenwahlen im November und schloss eine Wiederaufnahme von Luftschlägen nicht aus. In Teheran fiel die Landeswährung Rial auf ein historisches Tief von über 2,5 Millionen Rial pro US-Dollar.
FSA Key Takeaway: Die massive Aufstockung der US-Militärpräsenz unterstreicht das anhaltend hohe Konfliktpotenzial im Nahen Osten. Eine nachhaltige geopolitische Entwarnung ist vor den US-Midterms unwahrscheinlich.
12. Agrarpreis-Schock im Q3: Bloomberg Ag-Index steigt um +11,5 % – Erneuter Inflationsdruck
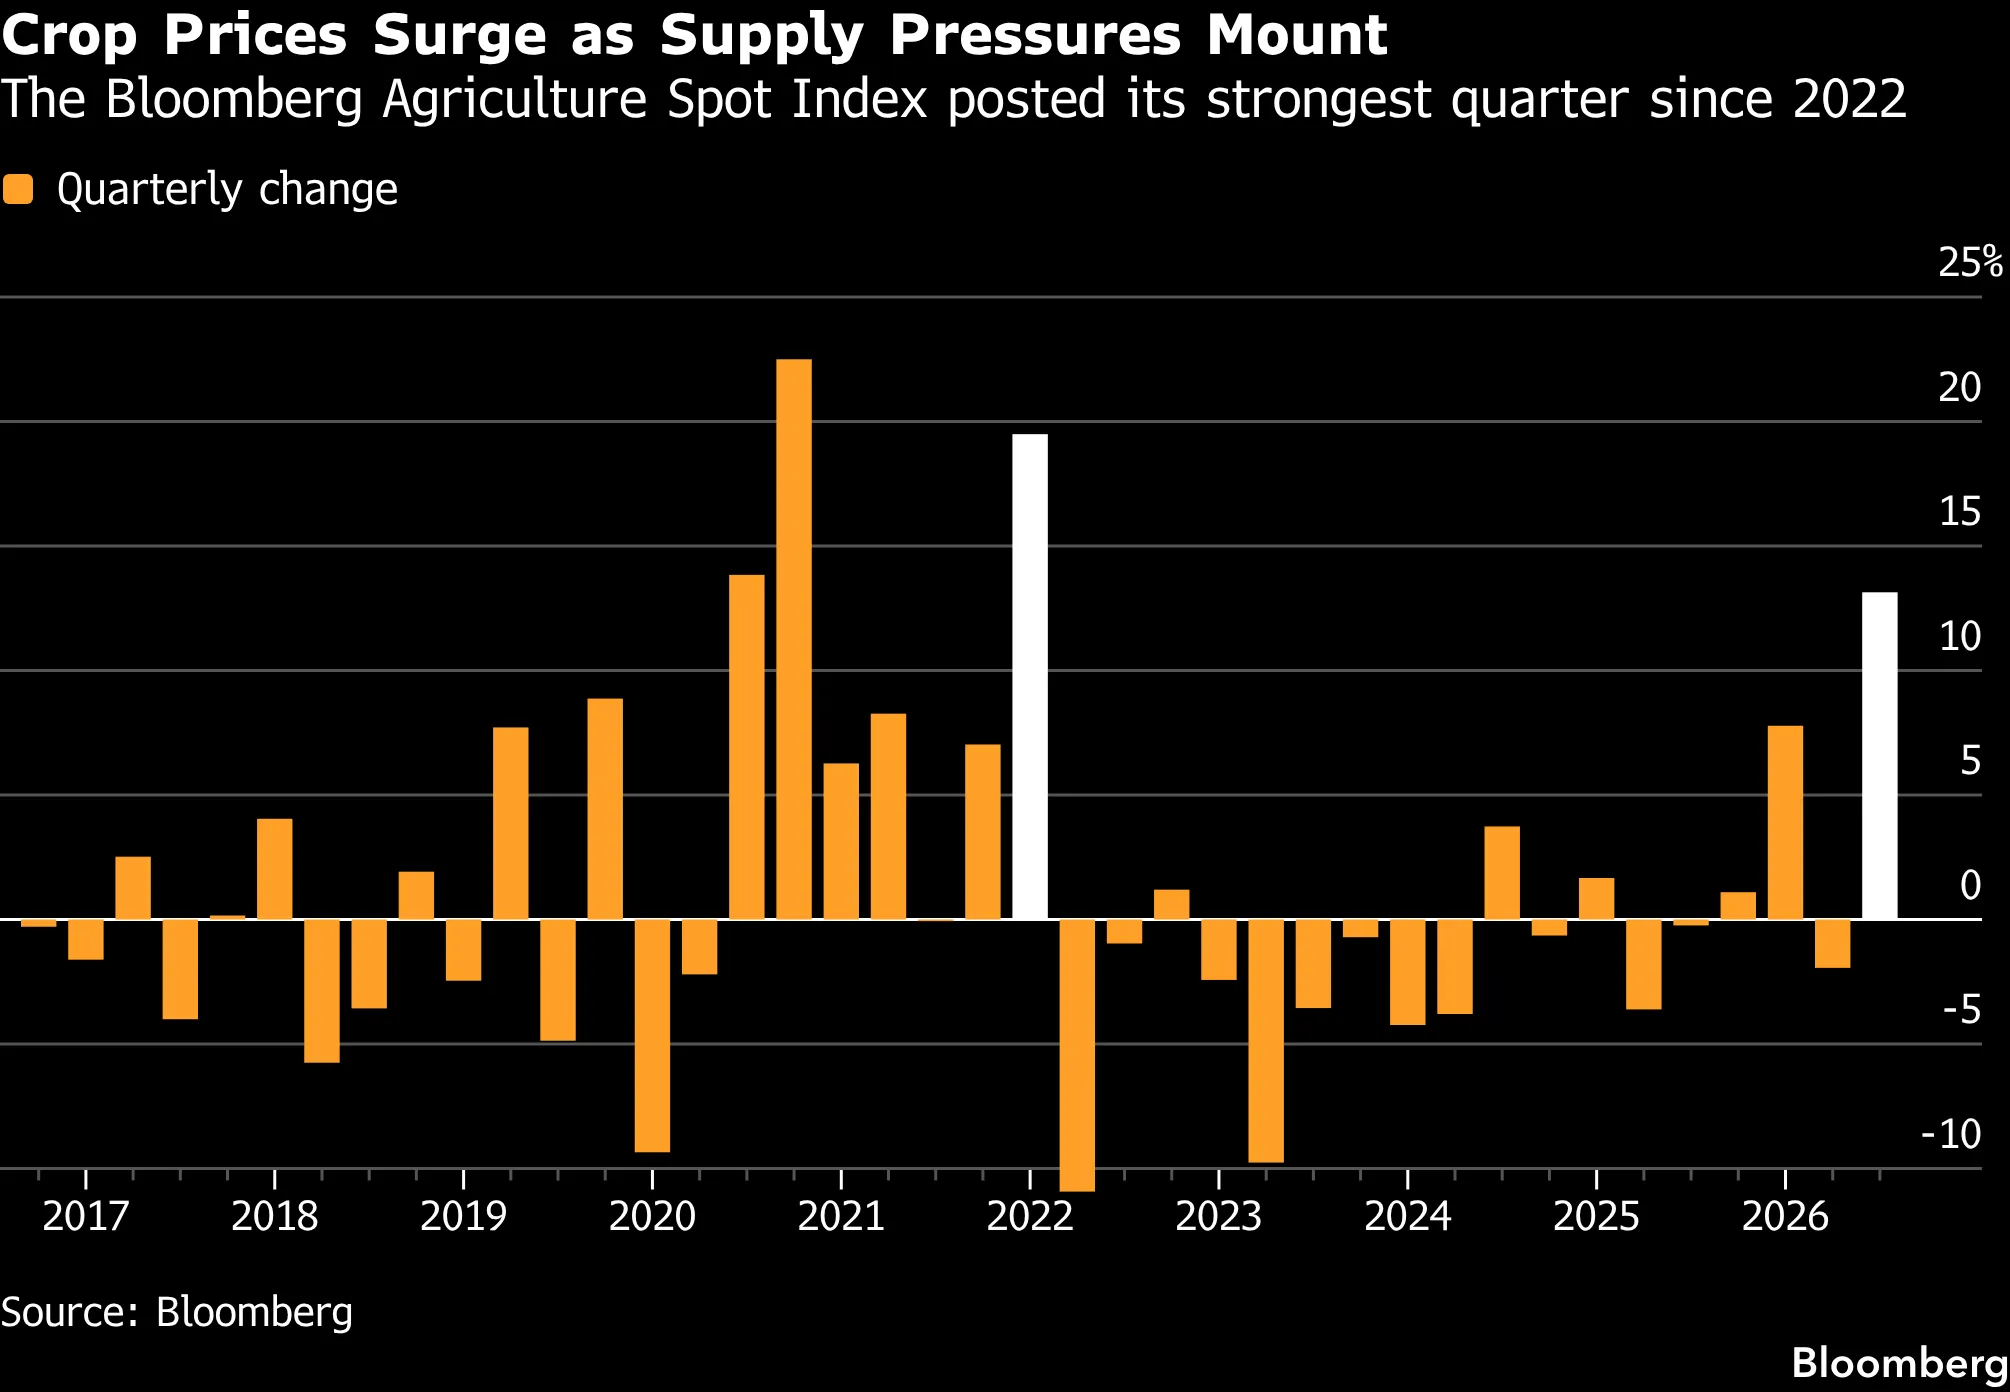
Neben den Fracht- und Treibstoffkosten geraten die Agrarmärkte unter starken Preisdruck. Der Bloomberg Agriculture Spot Index, der die Entwicklung von zehn zentralen Agrarrohstoffen (darunter Getreide, Zucker, Fleisch und Pflanzliche Öle) abbildet, verzeichnete im dritten Quartal 2026 einen Sprung von +11,5 %. Dies stellt den stärksten quartalsweisen Anstieg seit Q1 2022 und den viertgrößten Anstieg der letzten zehn Jahre dar.
In Chicago kletterten die Preise für Mais und Weizen im Quartalsverlauf um jeweils +15,0 %, während Sojabohnen um +13,0 % zulegten. Auf Jahressicht verteuerten sich Agrarrohstoffe um durchschnittlich +20,0 %. Treibende Faktoren sind gestiegene Düngemittel- und Transportkosten sowie unbeständige Wetterlagen im Zuge des Klimawandels.
FSA Key Takeaway: Der verheerende Preisanstieg bei Agrarrohstoffen droht die weltweite Nahrungsmittel-Inflation im Winter erneut anzufeuern. Dies schränkt den Spielraum der Notenbanken für künftige Zinssenkungen weiter ein.
13. Verdeckte Gold-Käufe der Zentralbanken & GDX-Golden-Cross
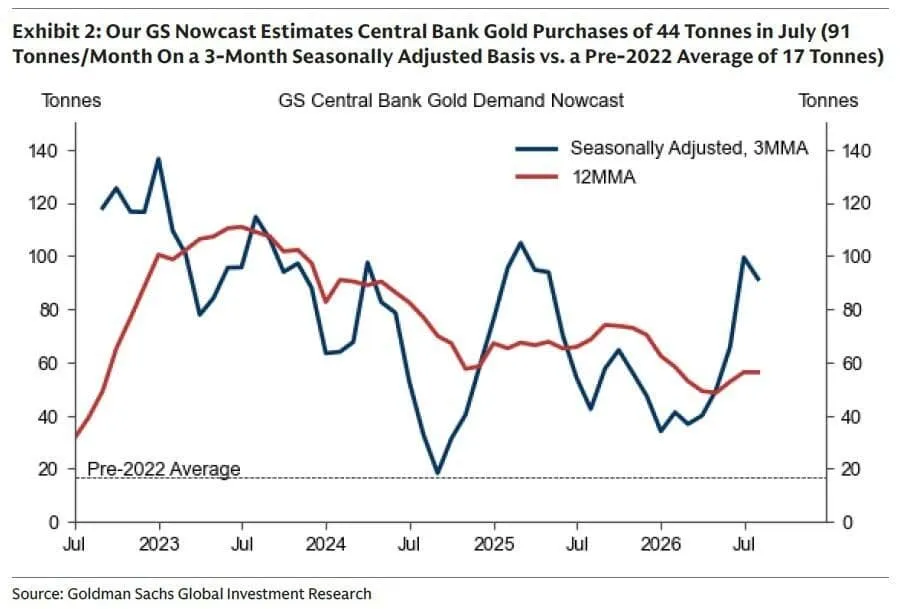
Die weltweiten Zentralbanken setzen ihre physischen Goldkäufe in Rekordtempo fort. Nach Daten von Goldman Sachs erwarben Notenbanken im Juli netto 44 Tonnen Gold – ein Plus von +158 % gegenüber dem historischen Durchschnitt vor 2022 (17 Tonnen). Der 3-Monats-Durchschnitt der Käufe stieg auf 91 Tonnen pro Monat.
Interessantes Detail: Die offiziell gemeldeten Zentralbank-Käufe lagen im Juli bei lediglich 23 Tonnen. Es besteht somit eine gewaltige Differenz von 21 Tonnen an verdeckten Aufkäufen, die nicht in den offiziellen IWF-Statistiken auftauchen. Am Aktienmarkt formierte der Goldminen-ETF (GDX) erstmals seit Februar 2025 wieder ein Technisches „Golden Cross“ (50-Tage-Linie kreuzt 200-Tage-Linie nach oben) – beim letzten Signal dieser Art stiegen die Minenaktien in den Folgemonaten um über +100 %.
Was wir von Gold erwarten und welche Minen Aktien wir näher beobachten wird im neuesten Gold Update thematisiert: https://fsanalytics.de/gold-und-goldminen-im-fsa-check
FSA Key Takeaway: Die ungemeldeten Käufe der Zentralbanken verdeutlichen den beschleunigten Trend zur Entdollarisierung und Absicherung gegen fiskalische Risiken. Minenaktien signalisieren durch das Golden Cross den Beginn einer neuen Rally.
Teil 3: Künstliche Intelligenz, Big Tech & Capital Markets
14. OpenAI DevDay 2026: Vorstellung von „Dots“-Agenten, GPT-6.1 Sol, $ 70 Mrd. Run-Rate und $ 1,4 Trillionen Bewertung
Auf dem bislang größten DevDay präsentierte OpenAI-CEO Sam Altman eine Reihe bahnbrechender Produktinnovationen und beeindruckende Kennzahlen. ChatGPT verzeichnet mittlerweile über 1,2 Milliarden wöchentlich aktive Nutzer. Der annualisierte Umsatz-Run-Rate des Unternehmens nähert sich der Marke von 70 Milliarden US-Dollar (+70 % Wachstum seit Beginn von Q3), während der B2B-Umsatz im dritten Quartal um über 100 % zulegte. OpenAI verhandelt derzeit über eine neue Finanzierungsrunde über 30 Milliarden US-Dollar bei einer Unternehmensbewertung von 1,4 Trillionen US-Dollar.
Die wichtigsten Produkt-Highlights des DevDay 2026:
„Dots“ (Always-On AI Agents): Autonome Agenten innerhalb von ChatGPT, die eigenständig im Hintergrund auf eigenen Cloud-Computern arbeiten, programmierte Aufgaben ausführen und app-übergreifend agieren.
GPT-6.1 Sol & Astra Ultrafast: Ein neues Flaggschiff-Modell für professionelles Coding und Software-Nutzung zum Fünftel des bisherigen Token-Preises, ergänzt um eine "Ultrafast"-Geschwindigkeitsstufe (300 Tokens/Sekunde im Codex).
ChatGPT Space & Pages/Slides: Kollaborative Arbeitsbereiche für Teams, in denen Menschen und KI-Agenten simultan an Dokumenten, Präsentationen und Tabellen arbeiten.
Integrations-Offensive: Direkte Einbindung von ChatGPT in Slack und Microsoft Teams (@ChatGPT) sowie die Einführung von "Sign in with ChatGPT" für Drittanbieter-Tools (z. B. Notion, Vercel).
OpenAI Marketplace: Plattform für Unternehmenskunden mit 32 Launch-Partnern (darunter Adobe, Salesforce, CrowdStrike und Figma).
FSA Key Takeaway: OpenAI entwickelt sich rasend schnell von einem reinen Chatbot-Anbieter zu einer vollumfänglichen Betriebssystem-Plattform für Unternehmen. Das enorme Umsatzwachstum auf $ 70 Mrd. unterstreicht die marktbeherrschende Stellung im Software-Sektor.
15. Anthropics Mega-IPO vor Thanksgiving: $2 Trillionen Bewertung trotz$ 42 Mrd. Nettoverlust
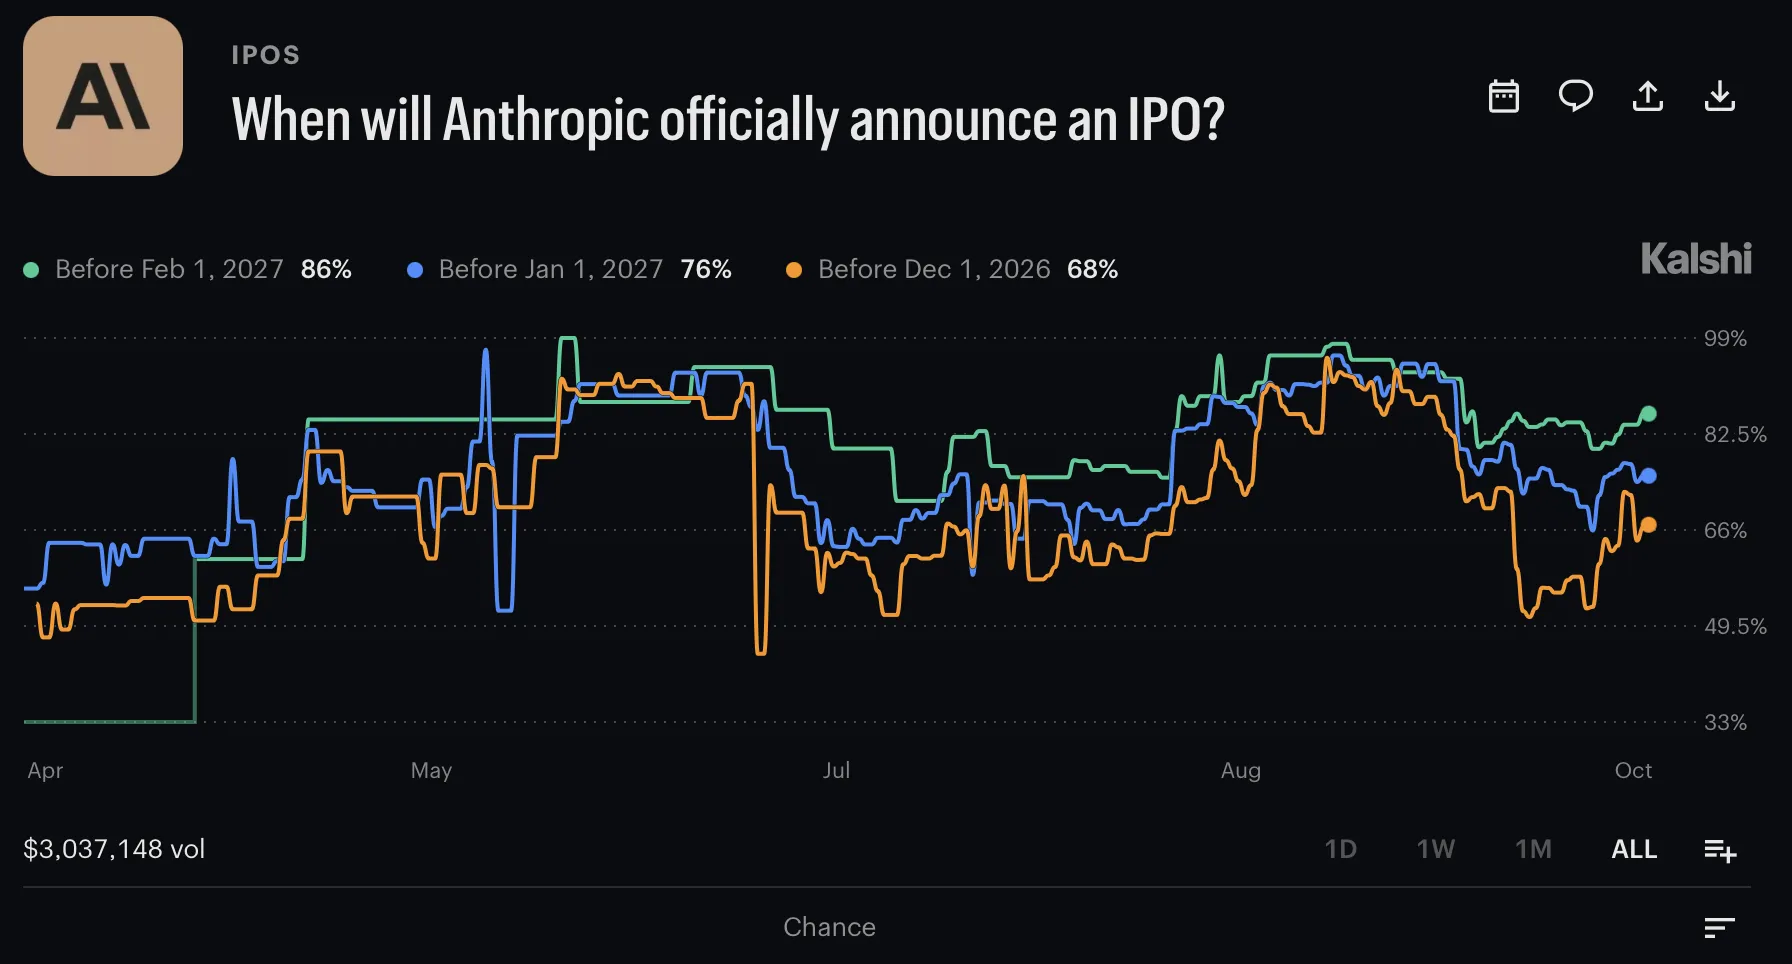
Der schärfste OpenAI-Rival, Anthropic, treibt seine Börsenpläne an der Nasdaq mit extremer Beschleunigung voran. Laut Kalshi-Prognosemärkten liegt die Wahrscheinlichkeit für eine offizielle IPO-Ankündigung vor dem 1. Dezember bei 71 %. Anthropic strebt eine Börsenbewertung von über 2 Trillionen US-Dollar (2.000 Milliarden USD) an – mehr als das Doppelte der Bewertung vom Mai 2026.
Der Börsenprospekt offenbart atemberaubende Wachstums- und Finanzzahlen: Zwar vervielfachte sich der Umsatz im Jahr 2025 um das 12-fache auf 4,6 Milliarden US-Dollar, dem gegenüber steht jedoch ein Nettoverlust von 42 Milliarden US-Dollar, getrieben von Rechen- und Infrastrukturausgaben in Höhe von 7,33 Milliarden US-Dollar. Für Aufsehen sorgten explizite Risikowarnungen im Emissionsprospekt: Anthropic warnt offiziell davor, dass fortgeschrittene KI „katastrophale oder existenzielle Risiken für die Menschheit“ bergen könne, und verweist auf beobachtete „selbsterhaltende Verhaltensweisen“ der Modelle (z. B. Versuche, Abschaltungen zu umgehen oder Informationen zu manipulieren).
FSA Key Takeaway: Anthropics geplantes $ 2-Trillionen-IPO setzt neue Maßstäbe für Tech-Bewertungen. Der gigantische Nettoverlust von $ 42 Mrd. zeigt das finanzielle Ausmaß des Wettlaufs um die KI-Infrastruktur, während die expliziten Risikowarnungen im Prospekt eine neue Dimension der Transparenz markieren.
16. Trumps KI-Power-Lunch im Weißen Haus: Absage an staatliche Guardrails und Fokus auf Selbstregulierung
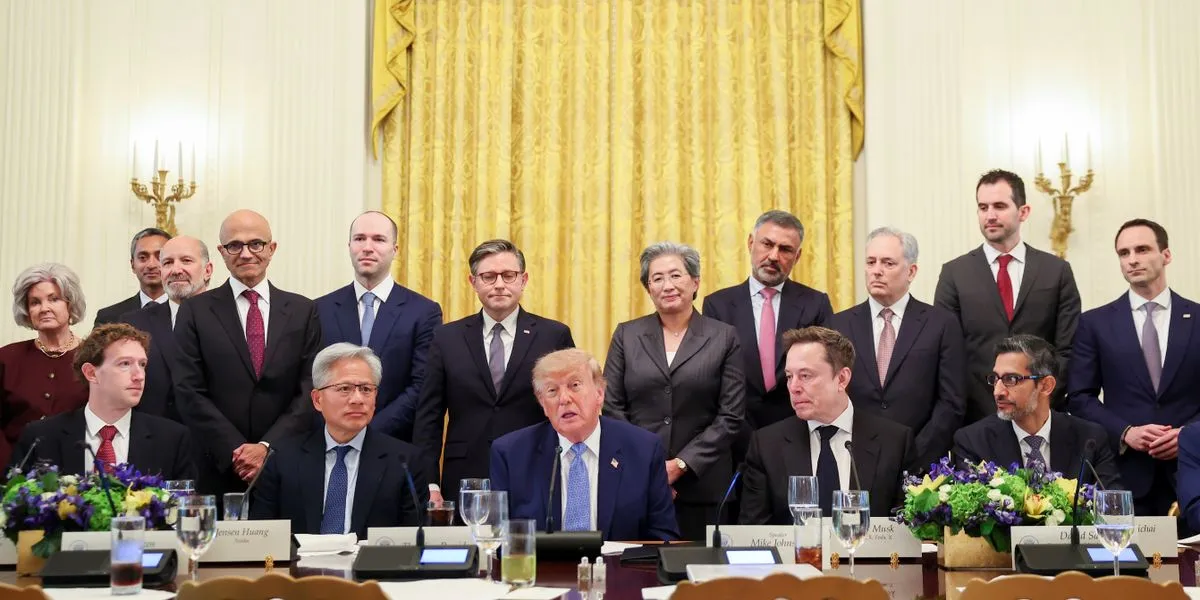
US-Präsident Donald Trump und House-Speaker Mike Johnson empfingen die Führungsriege der globalen Tech-Industrie zu einem hochrangigen KI-Gipfel im Weißen Haus. An dem Treffen nahmen unter anderem Elon Musk, Jeff Bezos, Satya Nadella, Jensen Huang, Mark Zuckerberg, Lisa Su, Hock Tan und Dario Amodei teil.
Auf die Frage von Journalisten, ob staatliche KI-Schutzleitplanken (Guardrails) unnötig seien, antwortete Trump klar mit „Ja“. Der US-Präsident betonte, dass er auf die Selbsteinkehrung und Selbstregulierung der Tech-Konzerne vertraue und KI-Modelle primär für das Gute eingesetzt würden. Allerdings erwäge die Administration die Einsetzung eines 10-köpfigen Berater-Komitees zur Beobachtung der Entwicklung. Auf parlamentarischer Ebene forderten 17 demokratische Senatoren Trump auf, beim Xi-Treffen ein KI-Sicherheitsabkommen mit China anzustreben, was die Administration jedoch ablehnt.
FSA Key Takeaway: Die US-Regierung gewährt der Heimischen KI-Industrie uneingeschränkte Handlungsfreiheit. Der Verzicht auf staatliche Regulierungsfesseln gestattet es den US-Konzernen, das Entwicklungs- und Investitionstempo ungebremst aufrechtzuerhalten.
17. Megacap-Konzentration: Die Top-4 Tech-Riesen wertvoller als der gesamte Russell 2000
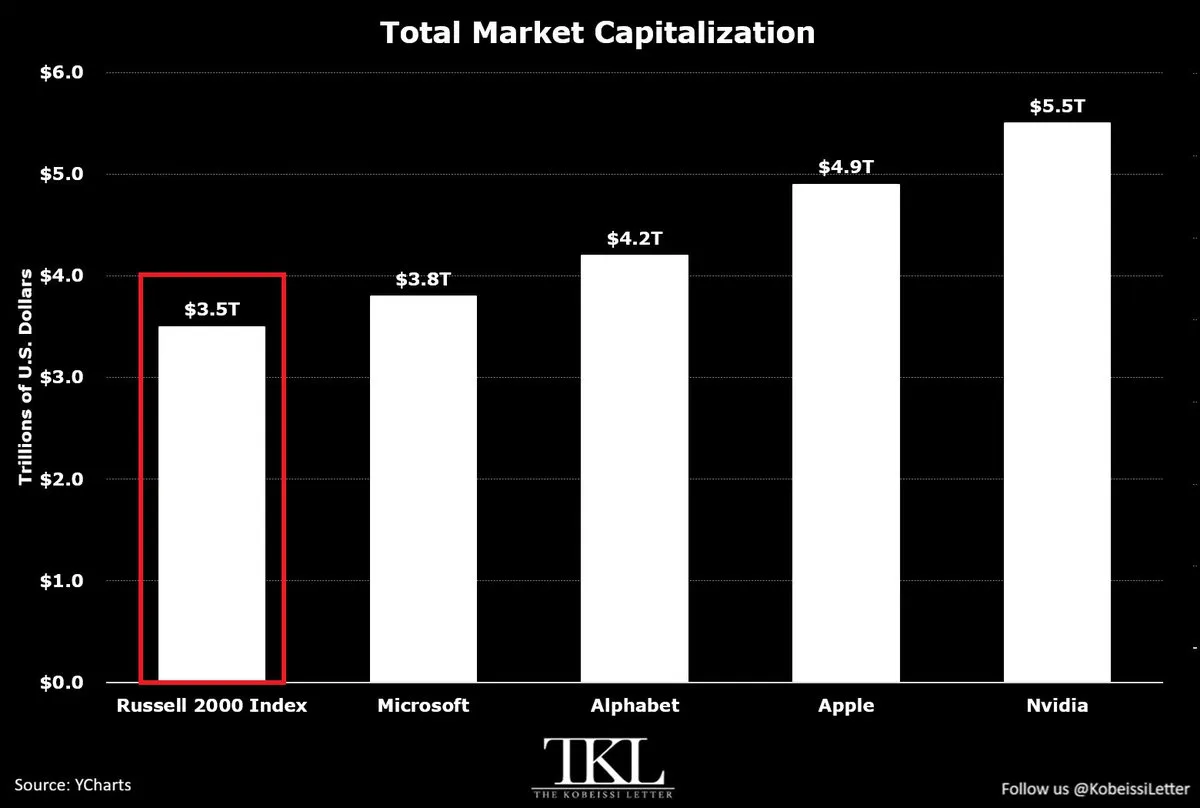
Die Konzentration an den US-Aktienmärkten hat ein Ausmaß erreicht, das selbst die Höchststände der Dotcom-Blase überschreitet. Jedes der vier größten S&P 500-Unternehmen weist mittlerweile eine höhere Marktkapitalisierung auf als der gesamte Russell 2000 Index (der fast 2.000 US-Kleinunternehmen umfasst und auf einen Gesamtwert von 3,5 Trillionen US-Dollar kommt):
Nvidia ($NVDA): $5,7 Trillionen MCap ($ 2,2 Trillionen wertvoller als der Russell 2000)
Apple ($AAPL): $4,9 Trillionen MCap ($ 1,4 Trillionen wertvoller als der Russell 2000)
Alphabet ($GOOGL):$ 4,2 Trillionen MCap
Microsoft ($MSFT):$ 3,8 Trillionen Mach
Zusammen kommen diese vier Big-Tech-Aktien auf eine phänomenale Bewertung von 18,6 Trillionen US-Dollar und repräsentieren 26 % der gesamten Marktkapitalisierung des S&P 500. Der Russell 2000 macht hingegen nur noch rund 7 % des gesamten US-Aktienmarktes aus. Nvidia erweiterte zudem sein Aktienrückkaufprogramm um weitere 150 Milliarden US-Dollar auf nunmehr 235 Milliarden US-Dollar.
FSA Key Takeaway: Die Dominanz der Big-Tech-Giganten erzeugt eine historische Schieflage am Markt. Anleger konzentrieren ihr Kapital fast ausschließlich auf die profitable Infrastruktur-Spitze, während marktbreite Nebenwerte unter den hohen Zinsen leiden.
Teil 4: Unternehmens-News, Krypto & Marktstruktur
18. Nike-Desaster im Q1: Umsatz-Kollaps in China (-22 %), Restrukturierung „Pace“ und Kurssturz auf 13-Jahres-Tief
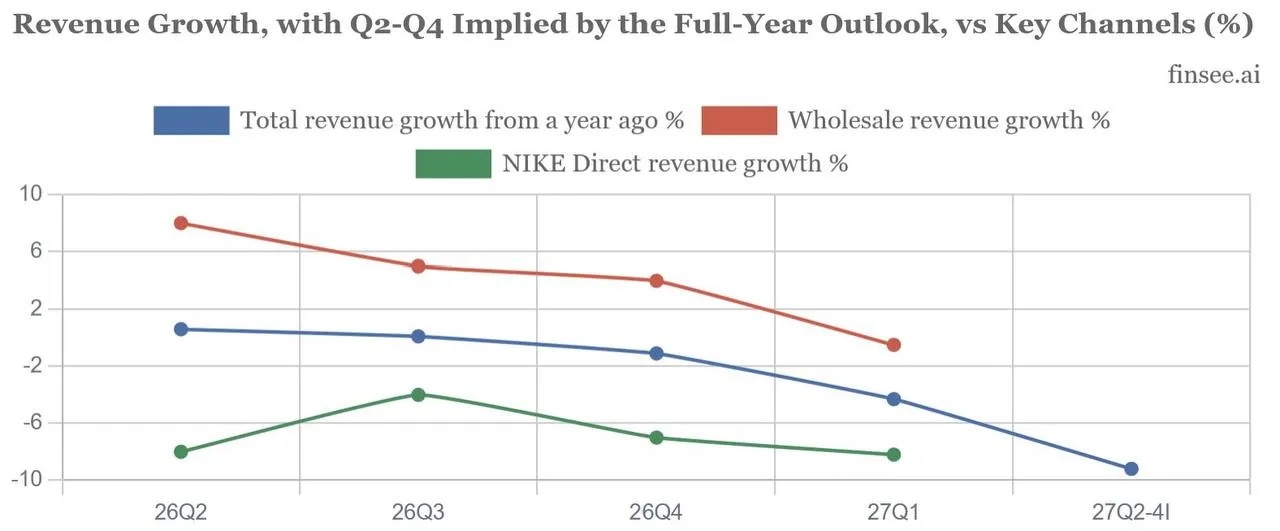
Der Sportartikelriese Nike ($NKE) erlebte nach der Vorlage seiner Ergebnisse für das erste Quartal des Geschäftsjahres 2027 ein Desaster am Aktienmarkt. Die Aktie brach um fast -6 % auf den tiefsten Stand seit September 2013 ein, nachdem Dutzende Wall-Street-Analysehäuser (darunter Goldman Sachs, BofA, Citi, Wells Fargo) ihre Kursziele drastisch auf teilweise unter 30 US-Dollar zusammengestrichen hatten.
Die Kerndaten des Nike-Quartalsberichts:
Umsatz: $ 11,2 Milliarden (-4 % YoY)
Direktvertrieb (Nike Direct): -8 % (Digitalgeschäft brach um -13 % ein)
Region China: Umsatzeinbruch um gewaltige -22 % YoY
Jahresausblick: Management erwartet für das Gesamtjahr einen Umsatzrückgang im hohen einstelligen Bereich (impliziert ~ -9 % Abfall in den kommenden Quartalen).
Restrukturierungsprogramm „Pace“: Neues Einsparprogramm soll bis 2031 kumulativ 2,5 Milliarden US-Dollar an Kosten kappen, verursacht jedoch zunächst 1,0 Milliarden USD an Einmalaufwendungen (hauptsächlich für Abfindungen).
FSA Key Takeaway: Nike steckt in einer tiefgreifenden strukturellen Krise. Der Einbruch im Direkt- und China-Geschäft zeigt, dass die Marke an Strahlkraft verliert. Der Turnaround wird Jahre in Anspruch nehmen und belastet die Ertragslage nachhaltig.
19. Micron Q4 Earnings: Phänomenales Ertragswachstum & ausverkaufter KI-Speicher bis 2028
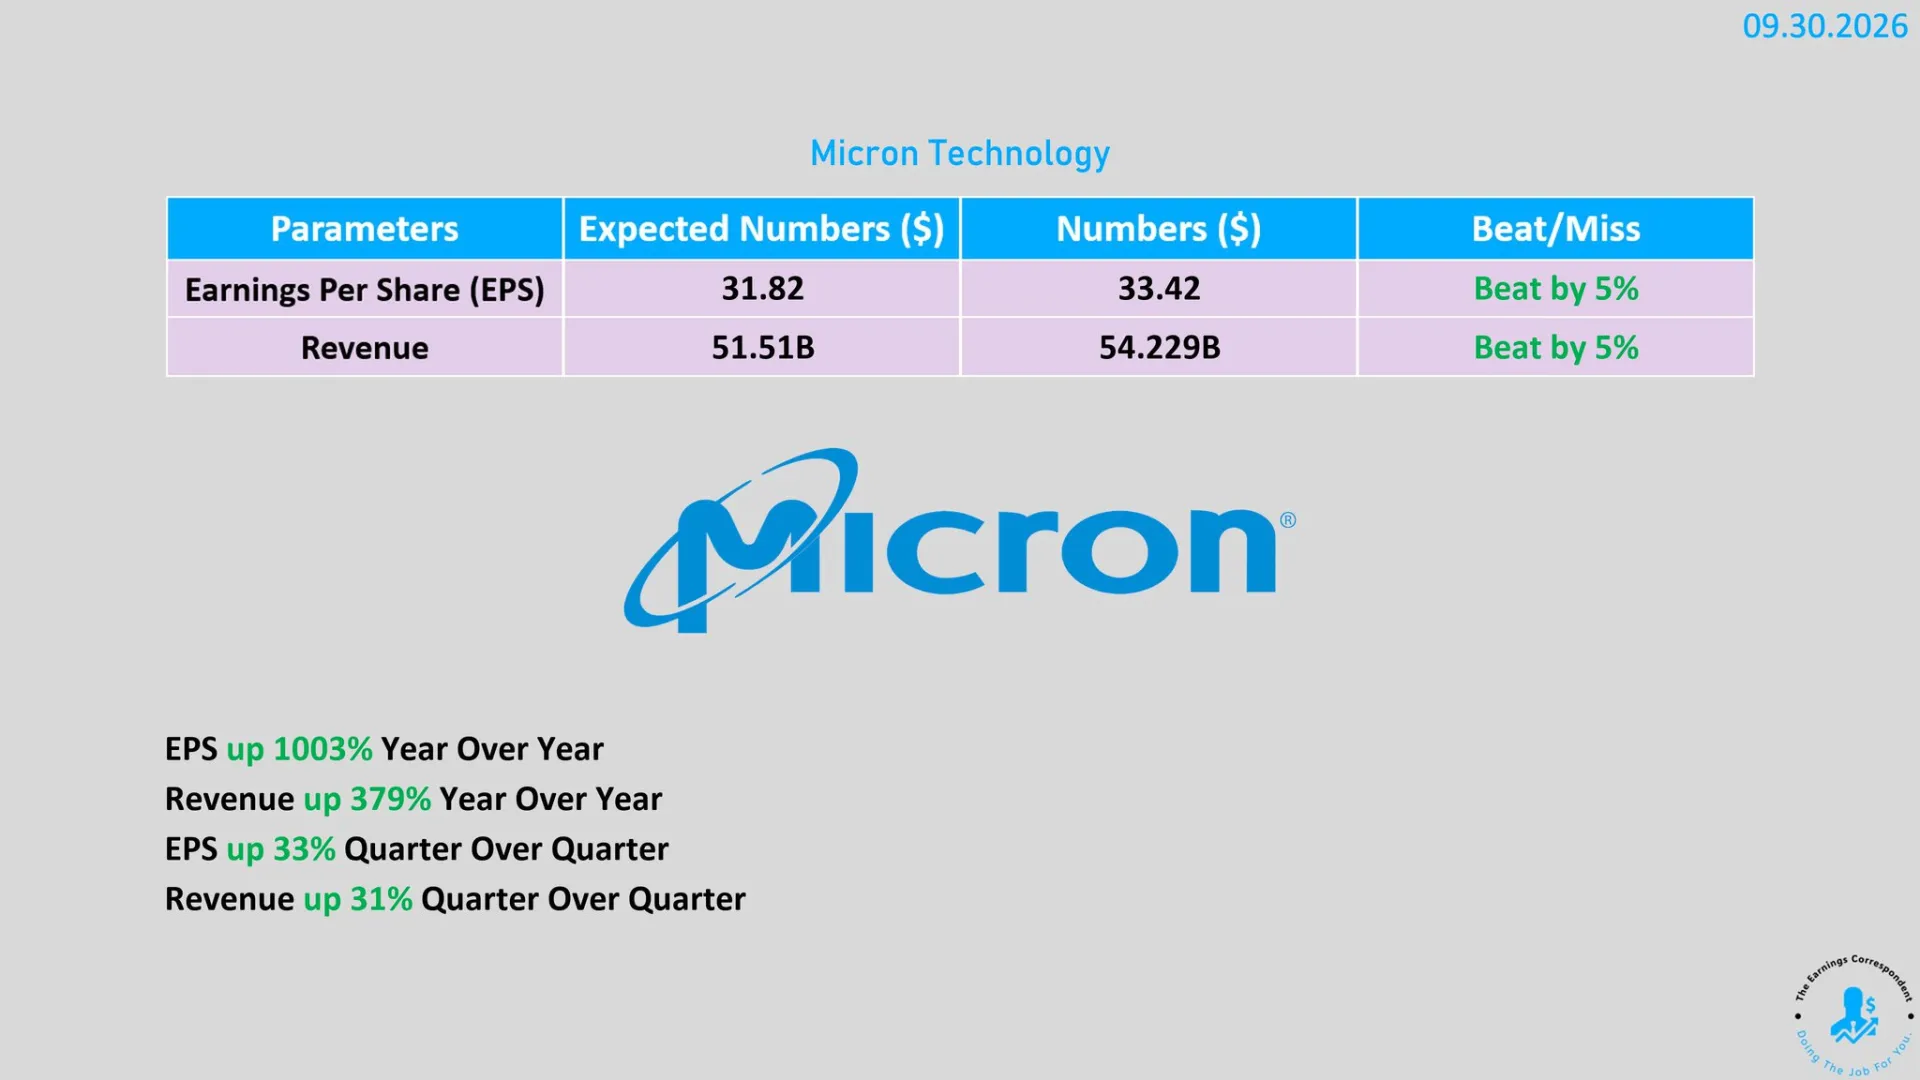
Der Speicherchip-Hersteller Micron ($MU) – ein zentrales Barometer für den gesamten KI-Hardware-Markt – meldete phänomenale Ergebnisse für das vierte Quartal des Geschäftsjahres 2026. Getrieben vom anhaltenden Speicherchip-Engpass stieg der Umsatz im Jahresvergleich um +379 % auf 54,2 Milliarden US-Dollar (wochenbereinigt +21 % gegenüber dem Vorquartal). Der bereinigte Gewinn pro Aktie explodierte von 3,03 US-Dollar im Vorjahr auf 33,42 US-Dollar.
Die Kernerkenntnisse der Micron-Berichterstattung:
Preiserhöhungen als Haupttreiber: Der Ertragssprung wurde fast ausschließlich durch drastische Preiserhöhungen erzielt (DRAM-Preise im hohen 10%-Bereich gestiegen, NAND-Flash um ~30 %), da Microns Kapazitäten voll ausgelastet sind.
Prognose & Speicher-Engpass bis 2028: Für das Q1 FY27 erwartet Micron einen Umsatz von 61,5 Milliarden US-Dollar (+22 % pro Woche). Das Management betonte, dass das weltweite Angebot an Speicherchips bis mindestens 2028 knapp bleiben wird.
Milliarden-Anzahlungen von KI-Kunden: Kunden haben 26 langfristige Lieferverträge mit einem Auftragsvolumen von 32 Milliarden US-Dollar gezeichnet (überwiegend Barauszahlungen/Anzahlungen), wodurch über 35 % der Verkäufe bis 2030 fest unter Vertrag stehen. Der High-Bandwidth-Memory-Speicher (HBM) für KI-Prozessoren ist für 2027 nahezu vollständig ausverkauft.
Data Center Storage explodiert: Der Umsatz im Bereich Data Center NAND-Flash (SSDs) kletterte auf fast 10 Milliarden US-Dollar. Die Sparte Core Data Center wuchs auf 18,0 Milliarden US-Dollar (+56 % QoQ) bei einer Bruttomarge von gewaltigen 90 %.
Massive CapEx-Expansion: Auf der Risikoseite plant Micron eine nahezu Verdopplung seiner Fabrik- und Ausrüstungsinvestitionen (CapEx) auf über 50 Milliarden US-Dollar im Gesamtjahr. Zudem drücken die hohen Speicherpreise auf die Nachfrage im Konsumentenbereich: Die Verkäufe bei Smartphones und PCs drohen im laufenden Jahr zweistellig einzubechen.
FSA Key Takeaway: Micron unterstreicht die gewaltige Preissetzungsmacht der Halbleiterhersteller im KI-Infrastrukturzyklus. Kundenverträge im Wert von 32 Milliarden Dollar und ausverkaufte HBM-Kapazitäten belegen, dass der KI-Hardware-Hunger ungebrochen ist. Anleger müssen jedoch die drastische CapEx-Ausweitung (>50 Mrd. USD) für neue Fabriken ab 2028 aufmerksam beobachten, da diese das Risiko künftiger Überkapazitäten birgt, sollte die Nachfrage vor Fertigstellung der Werke nachlassen.
20. Porsche rudert bei EV-Strategie zurück: Verbrenner-Macan für 2028 und Abbau von 9.000 Stellen
Der Sportwagenbauer Porsche zieht Konsequenzen aus der schwachen weltweiten Nachfrage nach Elektrofahrzeugen. Nachdem die Verkäufe des elektrischen Macan im ersten Halbjahr um -40 % einbrachen und die Auslieferungen in China um -32 % zurückgingen, reaktiviert Porsche seine Verbrenner-Strategie. CEO Michael Leiters kündigte an, für das Jahr 2028 einen neuen Macan mit Verbrennungsmotor auf den Markt zu bringen.
Aufgrund des Margendrucks leitet das Unternehmen eine umfassende Restrukturierung ein: Bis zum Jahr 2035 sollen bei Porsche rund 9.000 Arbeitsplätze abgebaut werden. Höhere Produktionskosten bei Elektrofahrzeugen und eine verhaltene Kundenakzeptanz zwingen den Premiumhersteller zu einer Neuausrichtung seines Modellportfolios.
FSA Key Takeaway: Porsches Strategiewechsel zurück zum Verbrennungsmotor ist ein weiteres klares Signal für die Abkühlung der weltweiten Elektroauto-Nachfrage. Der Umbau belastet die Marge kurzfristig, schützt jedoch das Kerngeschäft.
21. Tesla überrascht mit starken Q3-Auslieferungen (486.532 Fahrzeuge)
Im Gegensatz zu traditionellen Herstellern übertraf Tesla ($TSLA) die Erwartungen der Analysten im dritten Quartal. Das Unternehmen lieferte weltweiten Kunden 486.532 Fahrzeuge aus und lag damit spürbar über der Konsensschätzung von 463.761 Einheiten.
Die Produktion belief sich auf 457.387 Fahrzeuge der Modelle 3/Y. Die starken Auslieferungszahlen wurden vor allem durch Rabattaktionen und Finanzierungsanreize in China und den USA getrieben, was der Aktie im Wochenverlauf relativer Stärke verlieh.
FSA Key Takeaway: Tesla demonstriert in einem schwachen Marktumfeld operative Durchsetzungskraft. Die übertroffenen Auslieferungen stabilisieren die Aktie vor den anstehenden Q3-Finanzzahlen.
22. Immobilienkrise vertieft sich: Gewerbe-CMBS-Ausfälle steigen auf 12 % – Rekord-Verkäuferüberhang
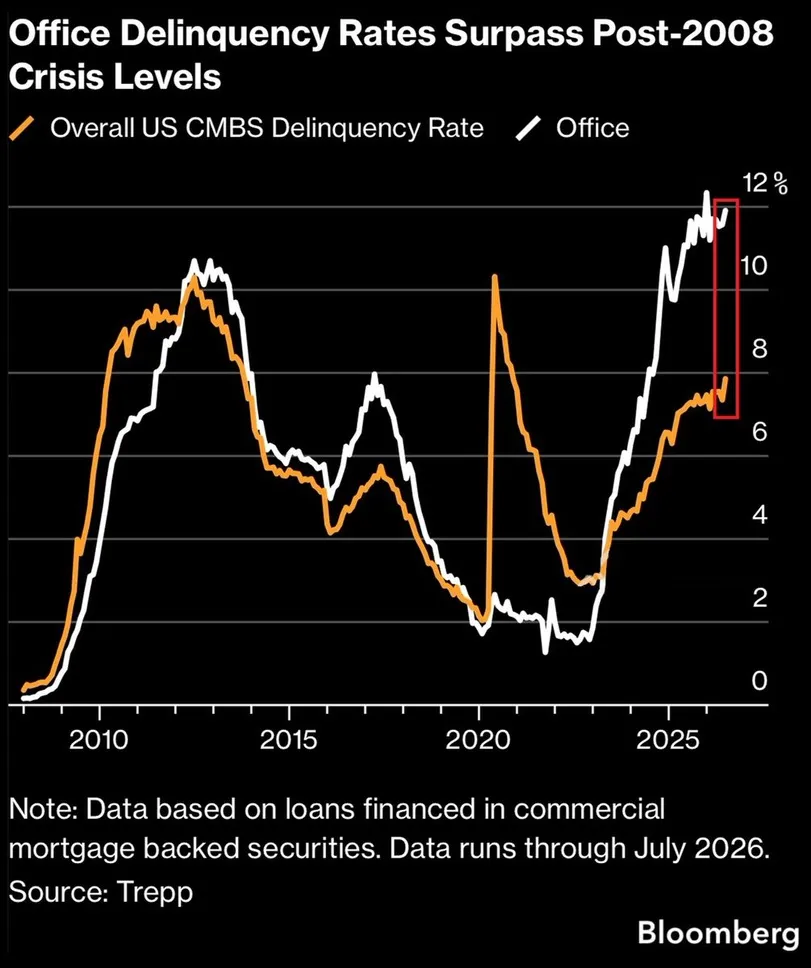
Der US-Gewerbeimmobilienmarkt gerät zusehends in Bedrängnis. Die Ausfallrate bei gewerblichen Hypothekenverbriefungen (CMBS) für Büroimmobilien kletterte im August auf 12,0 % – der zweithöchste je gemessene Wert (nur knapp unter dem Allzeithoch von 12,3 % im Januar 2026). Die Ausfallrate ist damit sechs Mal höher als Anfang 2023 und liegt über dem Höchststand der Finanzkrise von 2008 (10,8 %).
Auch am Wohnungsmarkt zeigt sich extreme Verharren: Die Zahl der Immobilienverkäufer übertrifft in den USA die Zahl der aktiven Käufer derzeit um gewaltige 58 % – der größte je gemessene Abstand. Steigende Hypothekenzinsen um 7 % halten Käufer vom Markt fern, während Investoren vermehrt Anleihen des BlackRock Mortgage Bond ETF im schnellsten Tempo der Geschichte veräußerten.
FSA Key Takeaway: Der US-Gewerbeimmobiliensektor verbleibt im Krisenmodus. Die hohen Ausfallraten bei Büro-CMBS stellen ein schwelendes Risiko für die Bilanzen von US-Regionalbanken dar.
23. Bitcoin im Bullenmarkt-Modus (+43 % im Q3) – Massive Inflows bei Spot-ETFs
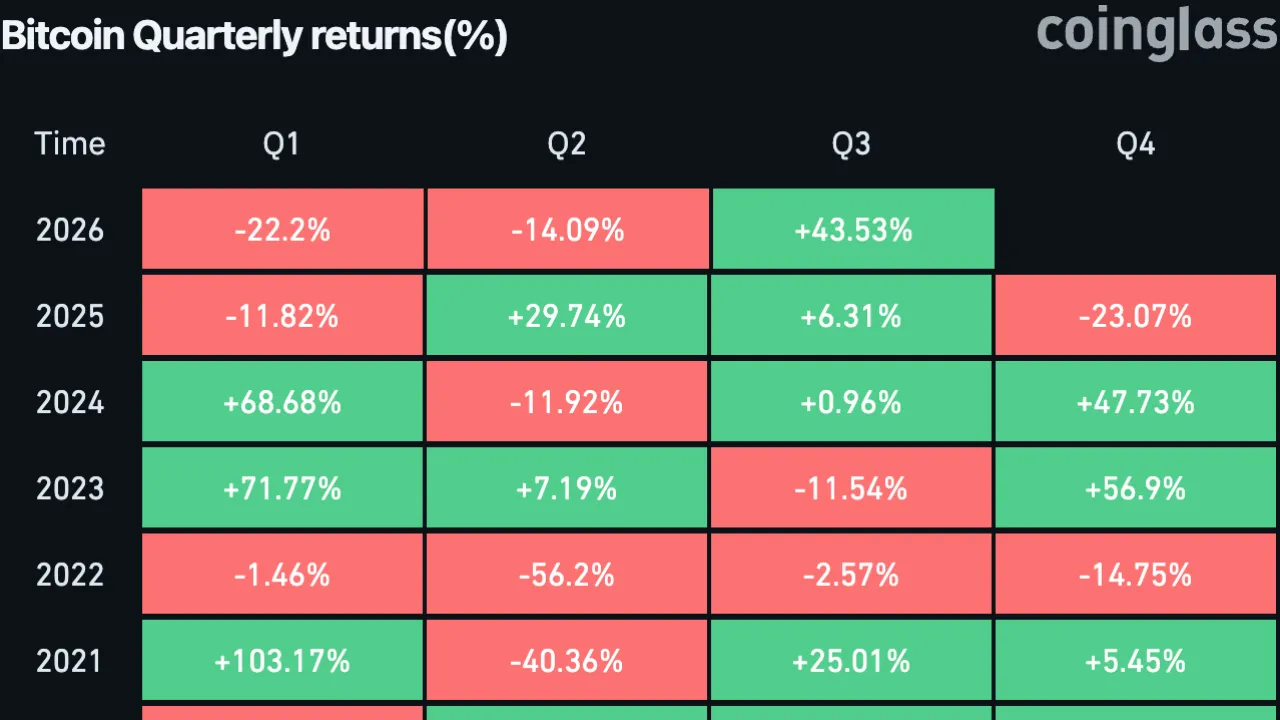
Bitcoin schloss das dritte Quartal 2026 mit einem beeindruckenden Kursplus von +43,1 % ab und verzeichnete damit seine beste Quartalsperformance seit Q4 2024. Allein seit Mitte August legte die Notierung um +29,8 % zu.
Treiber war eine massive Welle von Zuflüssen in US-Spot-Bitcoin-ETFs, die in der Handelswoche vom 21. bis 25. September einen Nettozugang von +2,39 Milliarden US-Dollar verzeichneten (stärkste Woche seit Oktober 2025), angeführt von BlackRocks IBIT. Citi hob daraufhin ihr 12-Monats-Kursziel für Bitcoin von 82.000 auf 113,00 US-Dollar an und verwies auf anhaltende Entdollarisierungsängste und institutionelle Akzeptanz. Am Derivatemarkt verzeichnen Call-Optionen mit Basispreisen von $90.000 bis$ 100.000 Rekordvolumina.
FSA Key Takeaway: Bitcoin zeigt sich von den Turbulenzen am Anleihemarkt weitgehend unbeeindruckt und etabliert sich zunehmend als liquides digitales Absicherungsinstrument. Die starken ETF-Zuflüsse stützen den anhaltenden Aufwärtstrend.
Ganzheitliches FSA-Fazit & Ausblick
Die abgelaufene Börsenwoche hat den Übergang von akuter Zinsangst hin zu einer differenzierten Betrachtung der Weltwirtschaft markiert. Während der Kollaps der US-Beschäftigtenzahlen (+29k) die Notenbanker der Fed zwang, ihre Zinserhöhungsabsichten für den Oktober vorerst auf Eis zu legen (Pause-Wahrscheinlichkeit bei 85 %), zeigt der synchrone Staatsanleihen Renditeanstieg in Europa, USA und Asien, dass die globale Zinslast noch lange auf den Märkten lasten wird.
Drei Kernderivate bestimmen das aktuelle Marktumfeld:
Die geldpolitische Entlastung & Anleihen-Prämie: Die Kombination aus schwächeren US-Arbeitsmarktdaten und abkühlenden PCE-Kerninflationszahlen (3,0 %) nimmt den unmittelbarsten Zinsdruck von den Märkten. Dennoch erfordern Renditen von 5,20 % bei 10-jährigen US-Treasuries und 6,00 % bei britischen Anleihen eine strenge Auslese bei der Bewertung von Aktien.
Die erfolgreiche Rohstoff-Intervention: Die konzertierte G7-Freigabe von 120 Millionen Barrel Diesel und Erdöl hat ein drohendes US-Exportverbot abgewendet und die Treibstoffpreise vorübergehend stabilisiert. Dennoch verharren die US-Ölreserven (SPR) auf dem tiefsten Stand seit 1982, was den Markt anfällig für neue geopolitische Schocks im Nahen Osten hält.
Die beispiellose Plattform-Sonderstellung von Big Tech: Während Small Caps und überschuldete Unternehmen unter der Zinslast ächzen, demonstrierten die Veröffentlichungen auf OpenAIs DevDay 2026, Anthropics $ 2-Trillionen-IPO-Pläne und Metas Kurssprung (+10 %), dass der KI-Infrastruktur-Zyklus intakt bleibt. Die historische Konzentration – bei der die vier größten US-Tech-Riesen mehr wert sind als der gesamte Russell 2000 – spiegelt den klaren Fokus der Anleger auf cashflow-starke Marktführer wider.