FSA WEEKLY MARKET UPDATE | KW 46
Alles Wichtige der Woche: Führungswechsel bei Nvidia nach unternehmensinternen Untersuchungen, über den Erwartungen liegende US-Inflationsdaten mit angepassten Fed-Zinserwartungen, der sechsfach überzeichnete Mega-Börsengang von Anthropic sowie starke Quartalszahlen im Neocloud- und Raumfahrtsektor.
Spannende Entwicklungen und makroökonomischen Neubewertungen prägten die aktuelle Handelswoche an den Finanzmärkten. Im Mittelpunkt stand der Chiphersteller Nvidia ($NVDA), bei dem Gründer und CEO Jensen Huang nach einer 33-jährigen Unternehmenszugehörigkeit infolge interner Untersuchungen und Berichten über persönliche Interessenkonflikte sowie Exportfragen mit sofortiger Wirkung zurücktrat. Die Aktie verzeichnete daraufhin ein Wochenminus von -14,64 % und weckte Diskussionen über die künftige strategische Ausrichtung sowie US-Exportkontrollen. Auf makroökonomischer Ebene überraschte der US-Verbraucherpreisindex (CPI) für Oktober auf der Oberseite (+0,4 % MoM), was die am Markt eingepreiste Wahrscheinlichkeit für eine Zinserhöhung der Federal Reserve im Dezember auf über 85 % anhob.
Ungeachtet der Belastungen durch die Nvidia-Führungskrise und der restriktiveren Zinserwartungen zeigten sich die breiten Aktienmärkte unterstützt durch starke Quartalsberichte aus dem KI-Infrastruktursektor widerstandsfähig: Der S&P 500 legte auf Wochensicht um +2,58 % zu, der Nasdaq 100 stieg um +3,90 % und der DAX markierte mit einem Plus von +3,64 % ein neues Allzeithoch.
Wochenperformance-Überblick: Märkte im Spannungsfeld aus Nvidia-Führungswechsel, Inflationsdaten und Infrastruktur-Earnings
Anlageklasse / Index / Aktie | Wochenperformance / Stand | Kontext & Auslöser |
|---|---|---|
S&P 500 (ES1!) | +2,58 % | Solide Erholung; gestützt durch hohe Zuflüsse in globale Aktienfonds (+98 Mrd. USD) |
Nasdaq 100 (NQ1!) | +3,90 % | Short-Covering und starke Neocloud-Zahlen kompensieren den Abverkauf bei Nvidia |
DAX (Deutschland) | +3,64 % | Markierung eines neuen Allzeithochs trotz schwacher Konjunkturumfragen im Inland |
SOXX (Halbleiter-ETF) | +7,79 % | Deutliche Sektorerholung nach Q3-Zahlen von CoreWeave, trotz Belastung durch Nvidia |
WTI & Brent Erdöl | -1,83 % bis -2,60 % | Rückgang auf 87,95 USD (WTI) bzw. 98,41 USD (Brent) nach US-Iran-Verhandlungssignalen |
Silber & Gold | -5,63 % / -4,57 % | Gewinnmitnahmen infolge steigender US-Zinserwartungen und Abbau von Silber-Longs |
Nvidia ($NVDA) | -14,64 % | Deutlicher Kursrückgang nach dem Rücktritt von CEO Jensen Huang; CFO Kress übernimmt interimistisch |
Teil 1: Makroökonomie, Inflation & Globale Geldpolitik
1. US-Verbraucherpreise (CPI): Oktober-Inflation über den Erwartungen und breiter Preisdruck
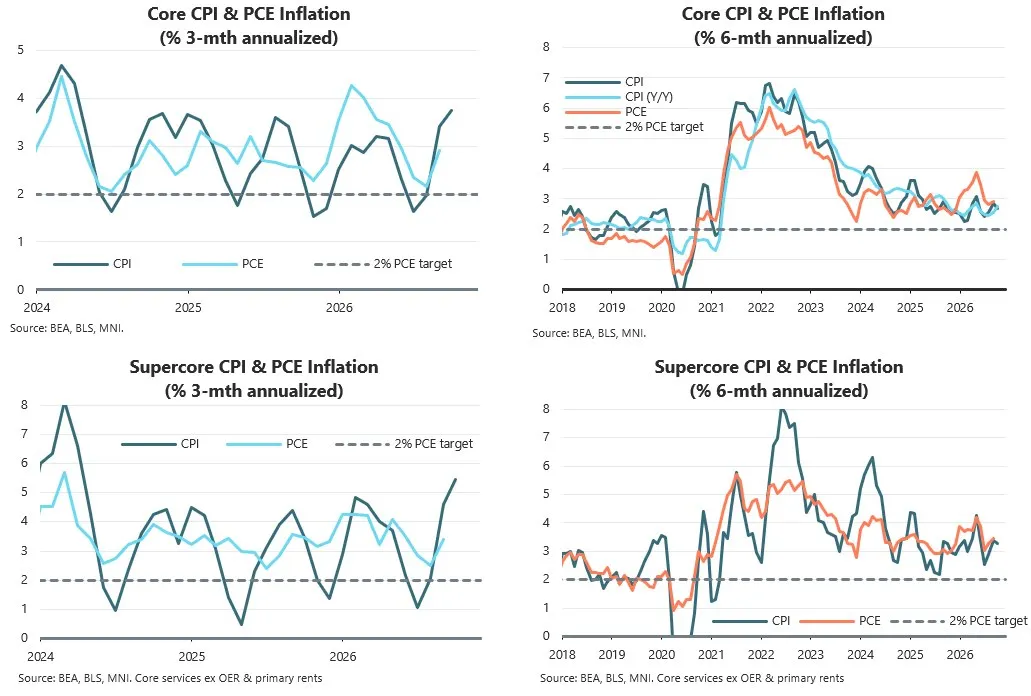
Die Veröffentlichung des US-Verbraucherpreisindex (CPI) für den Monat Oktober fiel höher aus als von Ökonomen prognostiziert. Die Gesamtinflation (Headline CPI) stieg im Monatsvergleich um +0,4 % MoM (Erwartung: +0,3 %), während die Kerninflation (Core CPI) zum dritten Mal in Folge um +0,3 % MoM zulegte (Erwartung: +0,2 %). Aufgrund des Government Shutdowns im Oktober 2025 veröffentlichte das Bureau of Labor Statistics (BLS) keine offiziellen Jahresvergleichsraten; inoffizielle Schätzungen beziffern die jährliche Kerninflation jedoch auf 2,74 % (nach 2,56 %). Preistreiber waren im Oktober insbesondere Elektronikartikel, Flugtickets sowie Hotelübernachtungen.
Besonders die kurzfristige Dynamik verdeutlicht die Hartnäckigkeit der Teuerung:
Kern- und Supercore-Beschleunigung: Die annualisierte Dreimonatsrate der Kerninflation kletterte auf +3,75 % und erreichte damit den höchsten Stand seit Anfang 2024. Die von der Federal Reserve genau beobachtete Supercore-Inflation (Kerndienstleistungen ohne Wohnen) stieg im annualisierten Dreimonatsvergleich auf 5,45 % bis 5,50 % (nach 4,6 % im September).
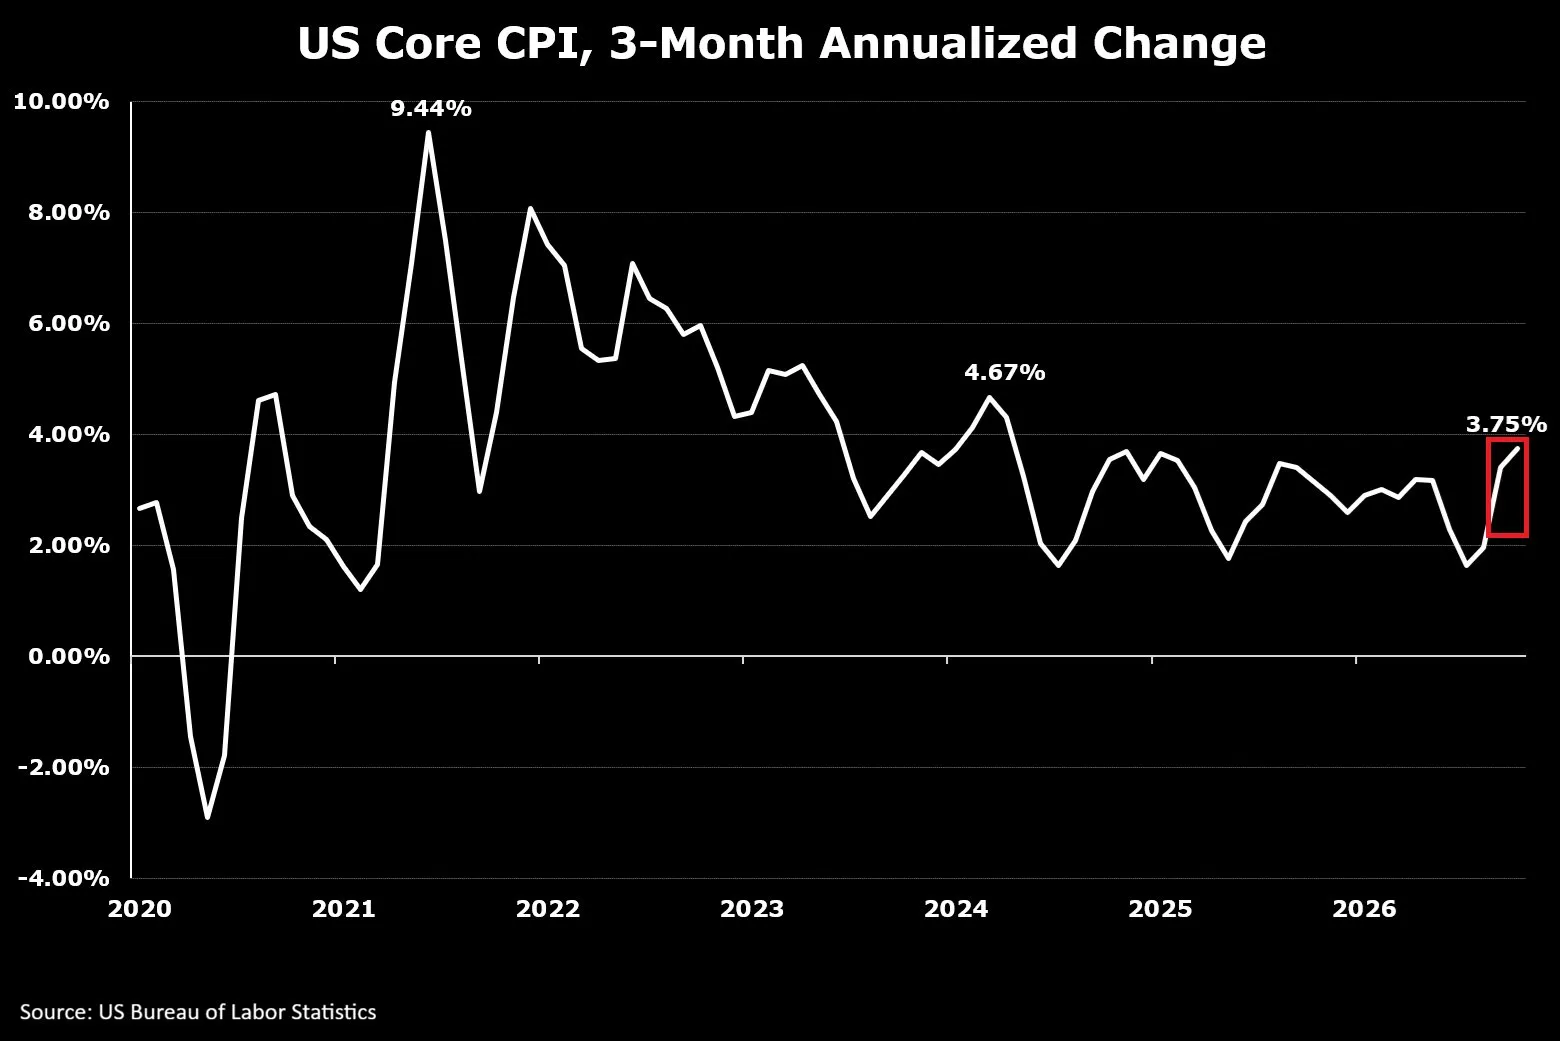
Breite der Preissteigerungen: Der gewichtete Anteil der CPI-Komponenten, die auf Jahresbasis um mehr als 2 % steigen, erhöhte sich im Oktober auf 76 % (+17 Prozentpunkte seit Juli; höchster Wert seit August 2022). Seit Januar 2020 ist der US-CPI kumuliert um +30,2 % gestiegen (+4,0 % p. a. gegenüber dem 2-%-Zielpfad von +14,3 %) und liegt nun seit 67 Monaten in Folge über der 2-%-Marke.
Preissetzung bei US-Kleinunternehmen: Laut einer aktuellen Erhebung planen 37 % der kleinen US-Unternehmen, ihre Verkaufspreise in den kommenden drei Monaten anzuheben (+6 Prozentpunkte; höchster Wert seit Juli 2022 und ohne die Pandemie-Jahre der höchste Stand seit 2008). 33 % haben ihre Preise bereits in den letzten drei Monaten erhöht.
FSA Key Takeaway: Der über den Erwartungen liegende Oktober-CPI (+0,4 % MoM) sowie der Anstieg der Supercore-Inflation auf 5,5 % belegen, dass der Preisdruck in der US-Wirtschaft breit verankert bleibt und sich auf den Dienstleistungssektor sowie kleine Unternehmen ausweitet.
2. US-Geldpolitik & Fed-Ausblick: Marktpreise signalisieren Dezember-Zinserhöhung und Folgeschritte 2027
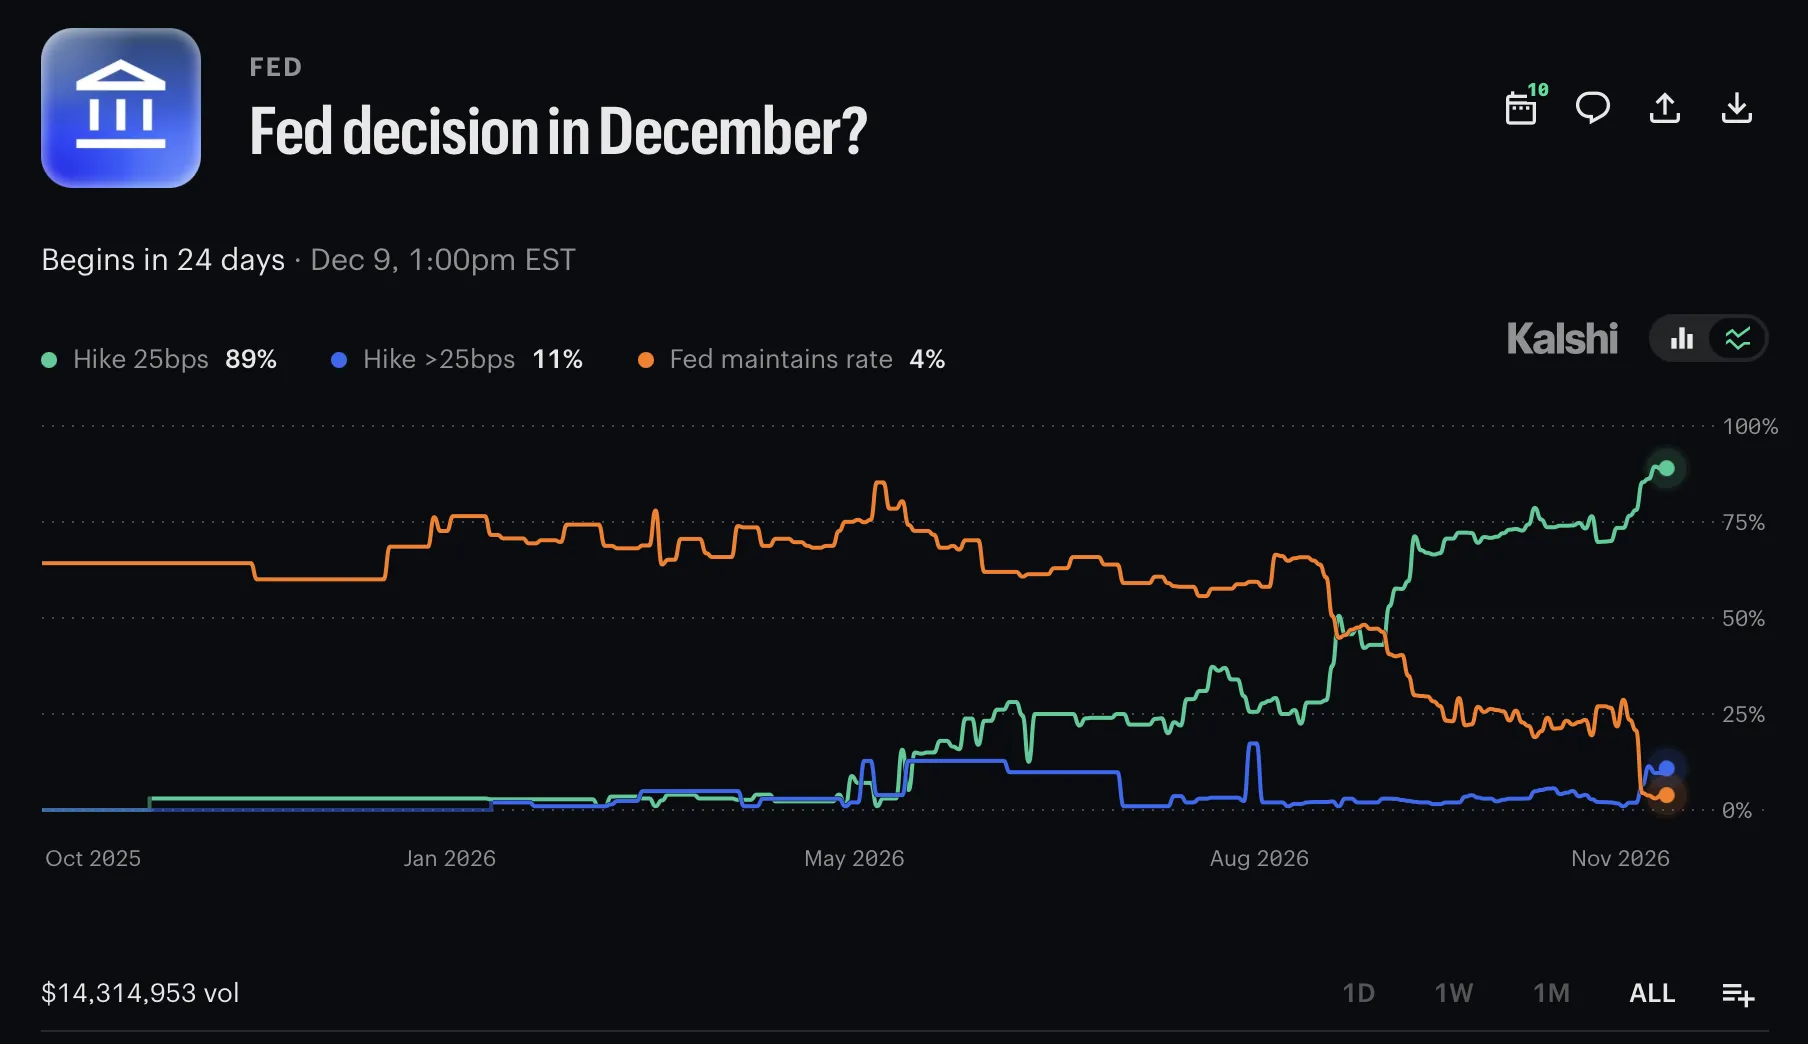
Die Inflationsdaten führten an den Prognose-märkten zu einer unmittelbaren Neubewertung des geldpolitischen Pfades. Die implizite Wahrscheinlichkeit für eine Leitzinsanhebung der Federal Reserve um 25 Basispunkte auf der Dezembersitzung stieg auf 85 % bis 90 % (bei einer mit 11 % gehandelten Wahrscheinlichkeit für einen größeren Schritt von 50 Basispunkten). In einer Reuters-Umfrage rechnen inzwischen alle 101 befragten Ökonomen mit einer Anhebung im Dezember, wobei 56 Experten den Zinshöhepunkt (Terminal Rate) im Bereich von 4,00 % bis 4,25 % verorten.
Bereits auf der Sitzung am 28. Oktober, als die Fed den Leitzins bei 3,75 %–4,00 % beließ, hatten Lisa Cook und Beth Hammack für eine sofortige Anhebung um 25 Basispunkte votiert. Mehrere Notenbankvertreter untermauerten in dieser Woche die restriktive Haltung: Fed-Gouverneur Christopher Waller erklärte, die Geldpolitik sei weniger restriktiv als angenommen und ein weiterer heißer Inflationsbericht könne einen 50-Basispunkte-Schritt rechtfertigen. Dallas-Fed-Präsidentin Lorie Logan forderte mindestens zwei weitere Zinsschritte (insgesamt mindestens +50 Basispunkte), und Chicago-Fed-Präsident Austan Goolsbee bezeichnete den Oktober-CPI als „grenzwertig beunruhigend“.
Führende Investmentbanken passten ihre Zinsprognosen entsprechend an:
Deutsche Bank: Erwartet nun drei aufeinanderfolgende Zinserhöhungen um jeweils 25 Basispunkte im Dezember, Januar und März auf eine Zielspanne von 4,50 % bis 4,75 % und hob die Schätzung für den neutralen Leitzins auf 3,75 %–4,00 % an.
Bank of America: Hält einen 50-Basispunkte-Schritt im Dezember für möglich (Basisszenario: +25 bps im Dezember sowie ein weiterer Schritt im Januar) und schätzt die jährliche Core-PCE-Inflation aktuell auf 3,3 %.
Goldman Sachs: Prognostiziert eine dritte 25-Basispunkte-Anhebung im März und erwartet erste graduelle Zinssenkungen erst ab Dezember 2027 zurück auf 3,25 %–3,50 %.
FSA Key Takeaway: Die Kombination aus hartnäckiger Inflation und Zins-positiven Fed-Kommentaren verankert eine Zinserhöhung im Dezember als Konsens (85–90 %) und verschiebt die Erwartungen an erste Zinssenkungen bis weit in das Jahr 2027 hinein.
3. US-Arbeitsmarkt, Produzentenpreise (PPI) und Verbraucher-Inflationserwartungen
Begleitet wurden die Verbraucherpreise durch weitere Konjunktur- und Arbeitsmarktdaten, die insgesamt ein stabiles wirtschaftliches Umfeld bei anhaltendem Kostendruck zeichnen:
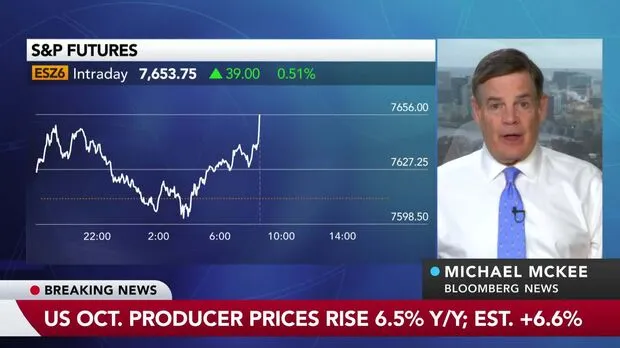
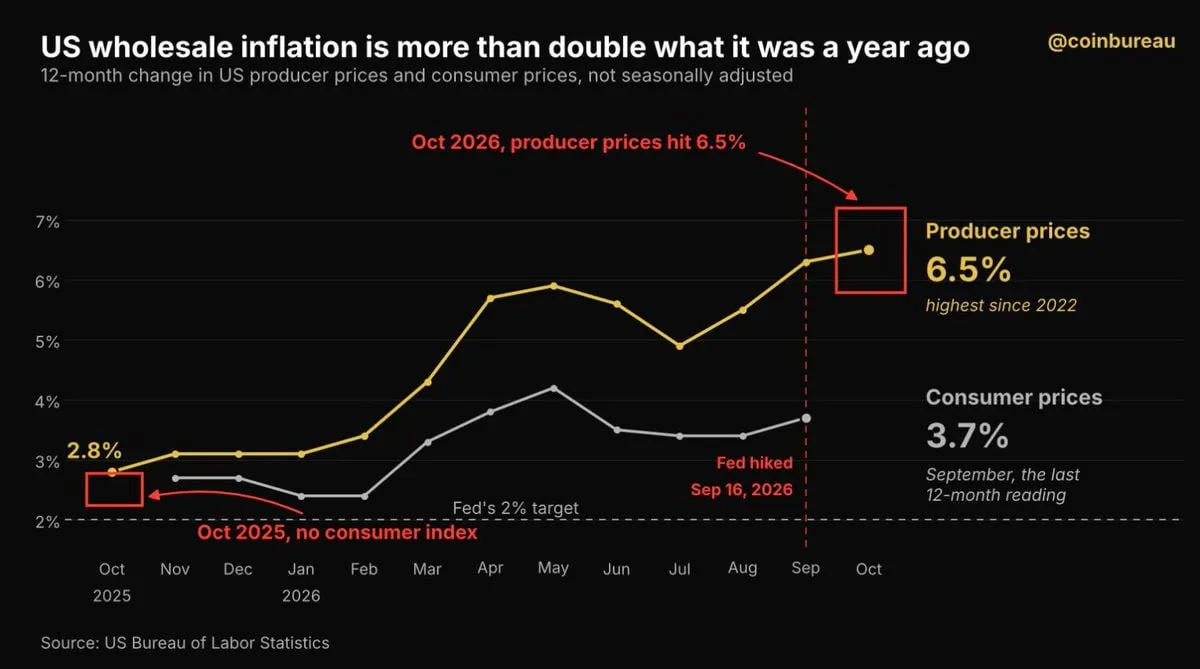
US-Produzentenpreise (PPI Oktober): Die Erzeugerpreise stiegen im Monatsvergleich um +0,3 % MoM und lagen damit leicht unter der Konsensschätzung von +0,4 %. Auf Jahressicht verharrte die Headline-PPI-Rate bei erhöhten 6,5 % YoY (Erwartung: 6,6 %), während die Kernrate (Core PPI) im Rahmen der Erwartungen um +0,3 % MoM bzw. +5,0 % YoY zulegte. Die Komponente ohne Nahrungsmittel, Energie und Handel stieg um +0,5 % MoM.
US-Arbeitsmarkt: Die wöchentlichen Erstanträge auf Arbeitslosenhilfe (Initial Jobless Claims) stiegen moderat auf 200.000 (Erwartung: 195.000; Vorwoche revidiert: 191.000). Der 4-Wochen-Durchschnitt blieb unverändert bei 195.250, während die fortgesetzten Anträge (Continuing Claims) auf 1,697 Millionen sanken (Erwartung: 1,710 Mio.). In Verbindung mit den zuvor gemeldeten Oktober-Payrolls (+165.000 Stellen), einer Arbeitslosenquote von 4,1 % und einem Q3-BIP-Wachstum von 3,4 % verfügt die Fed über ausreichend konjunkturellen Spielraum zur Inflationsbekämpfung.
NY Fed Consumer Survey: Die Umfrage der New Yorker Fed für Oktober ergab einen Anstieg der 1-jährigen Inflationserwartungen der Verbraucher auf 3,91 % (Erwartung: 3,78 %; Vormonat: 3,90 %), während die 3-jährigen (3,3 %) und 5-jährigen Erwartungen (3,0 %) unverändert blieben. Gleichzeitig erreichte der Anteil der Befragten, die mit steigender Arbeitslosigkeit rechnen, den höchsten Stand seit April 2020.
FSA Key Takeaway: Ein stabiler Arbeitsmarkt (200.000 Erstanträge) und eine Erzeugerpreisinflation von 6,5 % YoY bestätigen, dass die US-Wirtschaft robust genug für weitere geldpolitische Straffungen bleibt.
4. Globaler Zinszyklus & Zentralbank-Goldkäufe: Beschleunigte Straffung und Reservenaufbau
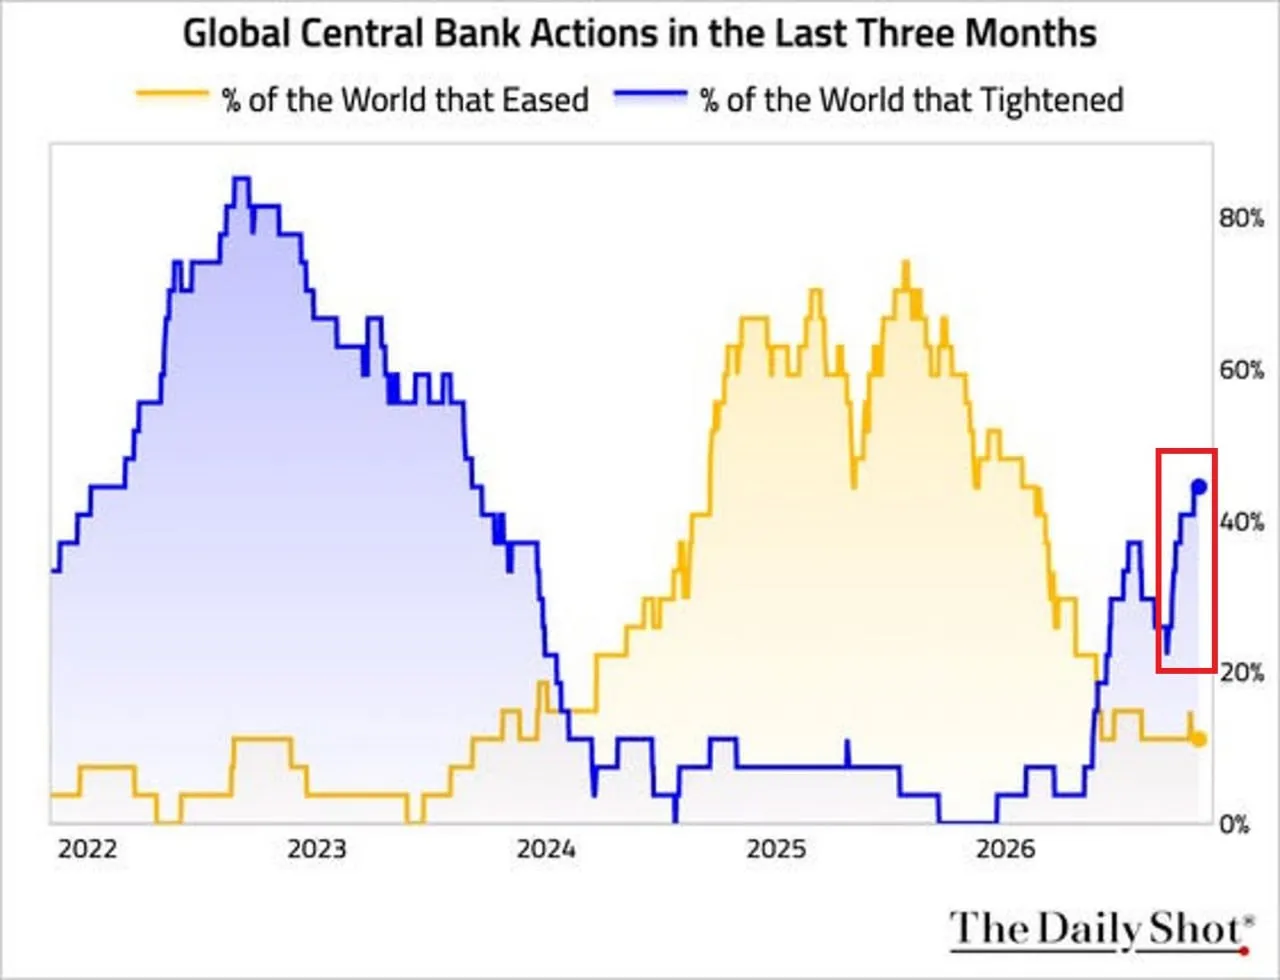
Nicht nur in den USA, sondern weltweit hat sich der geldpolitische Kurs spürbar verschärft. Marktdaten zeigen, dass rund 45 % aller Zentralbanken weltweit in den vergangenen drei Monaten die Leitzinsen angehoben haben – der höchste Anteil seit drei Jahren und ein Anstieg um +40 Prozentpunkte gegenüber März (zwischen 2024 und März 2026 überwogen noch die Zinssenkungen). In den letzten sechs Monaten summierten sich weltweite Notenbankentscheidungen auf 42 Zinserhöhungen, was dem Straffungstempo des Jahres 2019 entspricht.
Angesichts dieser globalen Liquiditätsverknappung empfiehlt Bank-of-America-Chefstratege Michael Hartnett vorerst eine defensive Grundhaltung („Risk-Off“), bis drei makroökonomische Bedingungen erfüllt sind: ein Rückgang der Rendite 10-jähriger US-Staatsanleihen unter 4,5 % (möglich im Dezember oder Januar), ein Ölpreis unter 70 US-Dollar pro Barrel sowie eine Abschwächung des US-Dollars (Höhepunkt im Februar/März erwartet). Für den S&P 500 sieht Hartnett im positiven Szenario ein Potenzial bis über 8.000 Punkte, im negativen Szenario hingegen einen Rückgang unter 7.000 Punkte.
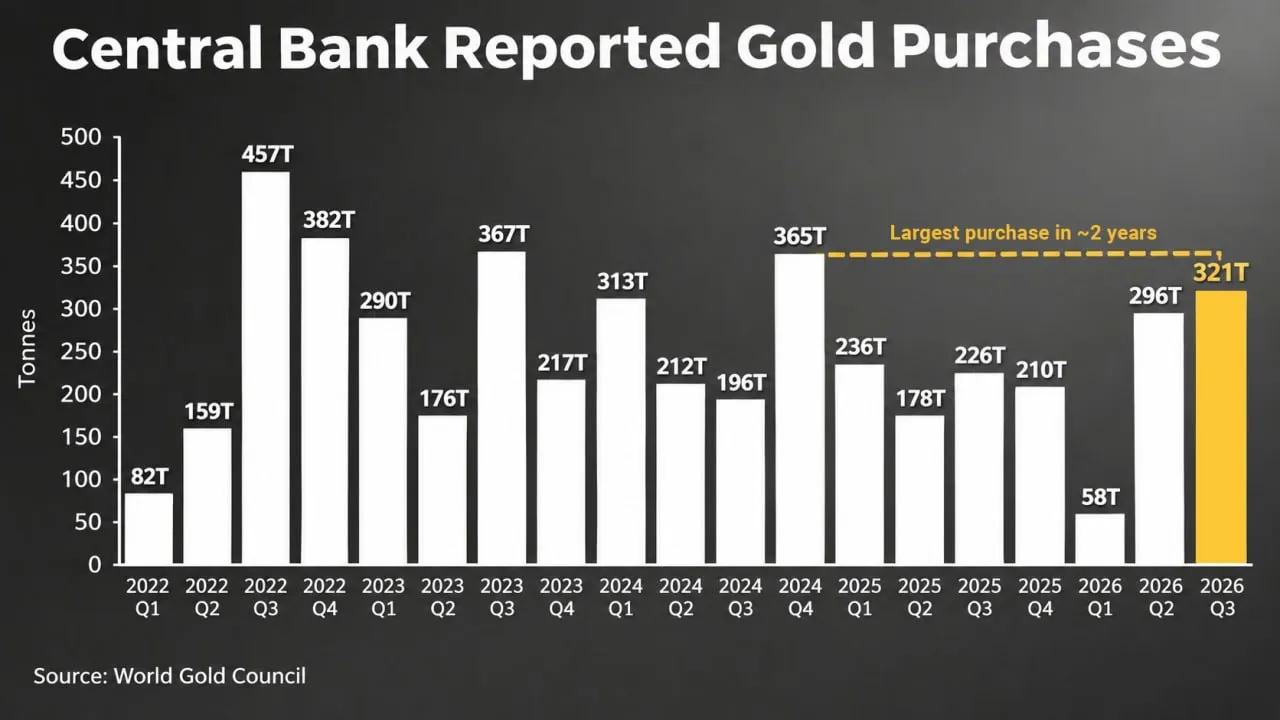
Parallel dazu setzten die Notenbanken ihre Diversifizierung in physisches Gold im großen Stil fort: Laut Daten kauften globale Zentralbanken im dritten Quartal 2026 netto +321 Tonnen Gold – das größte Quartalsvolumen seit Q4 2024 und der fünftgrößte Quartalskauf seit Beginn der Aufzeichnungen (+8 % gegenüber Q2 und +42 % gegenüber dem Vorjahresquartal; 5-Jahres-Durchschnitt: 227 Tonnen). Angeführt wurde die Nachfrage von China (+63 Tonnen) und Polen (+40 Tonnen); auf Jahressicht belaufen sich die Zentralbankkäufe auf +675 Tonnen (+6 % YoY). Gold-ETFs verzeichneten im Q3 zusätzlich Nettozuflüsse von 211 Tonnen.
FSA Key Takeaway: Rund 45 % der globalen Zentralbanken befinden sich wieder im Zinserhöhungsmodus, während Notenbanken gleichzeitig ihre Goldreserven im Q3 um +321 Tonnen aufstockten, um Währungs- und Zinsrisiken abzufedern.
5. Kapitalströme & Positionierung: Rekordzuflüsse in Aktienfonds und hohe Futures-Exponierung
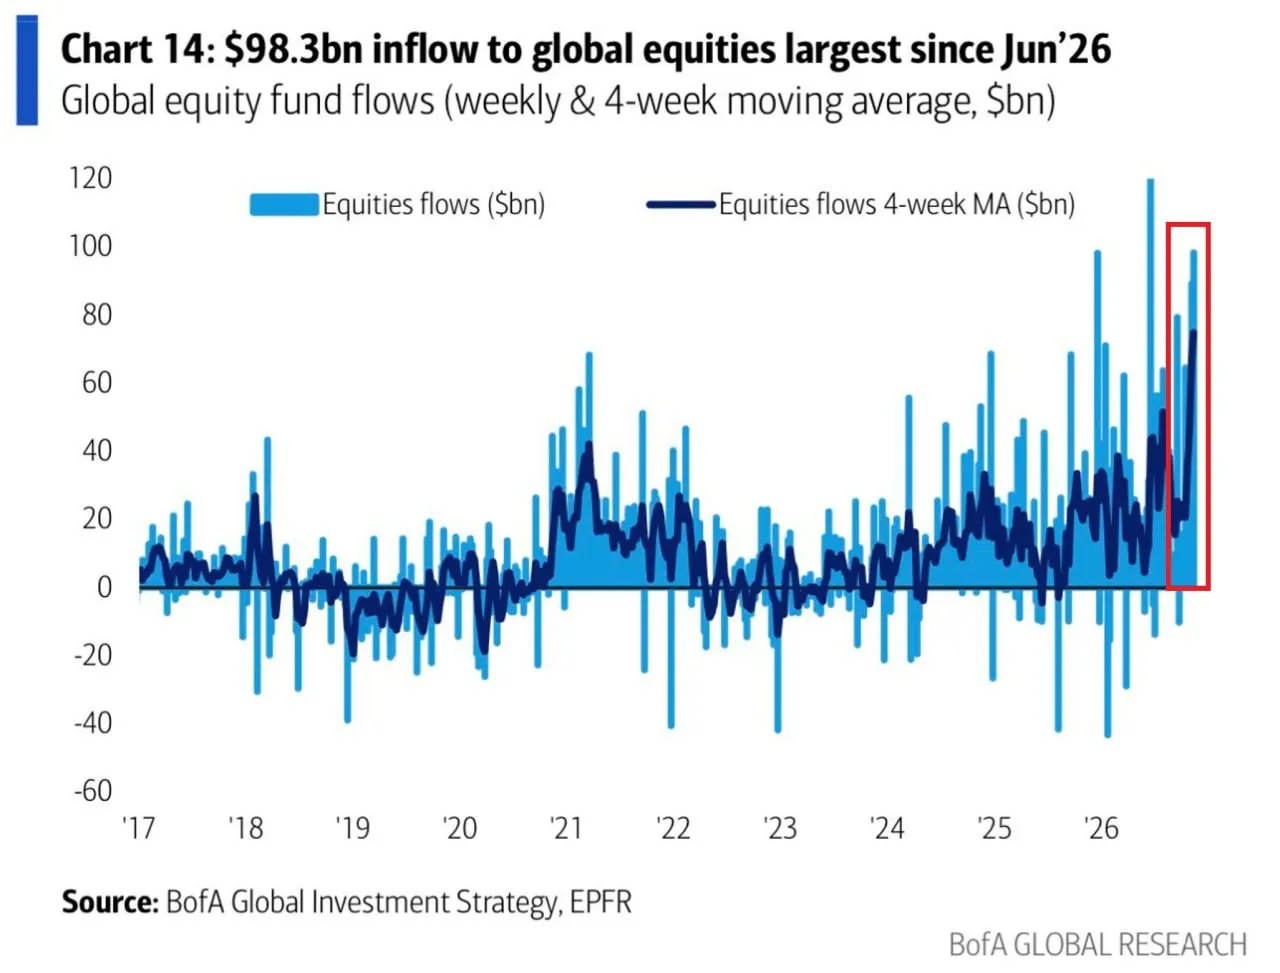
Trotz der geldpolitischen Straffungstendenzen verzeichneten die globalen Kapitalmärkte außergewöhnlich hohe Mittelzuflüsse. In der Woche bis zum 11. November flossen globalen Aktienfonds netto +98,0 bis +98,3 Milliarden US-Dollar zu – der zweitgrößte wöchentliche Zufluss in der Geschichte und die fünfte positive Woche in Folge (kumuliert rund 350 Milliarden US-Dollar). Der gleitende 4-Wochen-Durchschnitt der Zuflüsse erreichte mit rund 75 Milliarden US-Dollar ein neues Allzeithoch und übertraf damit deutlich den Spitzenwert aus der Marktphase 2021 (~45 Mrd. USD). Globale Technologiefonds zogen in der Berichtswoche +2,6 Milliarden US-Dollar an (+9,1 Mrd. USD über drei Wochen).
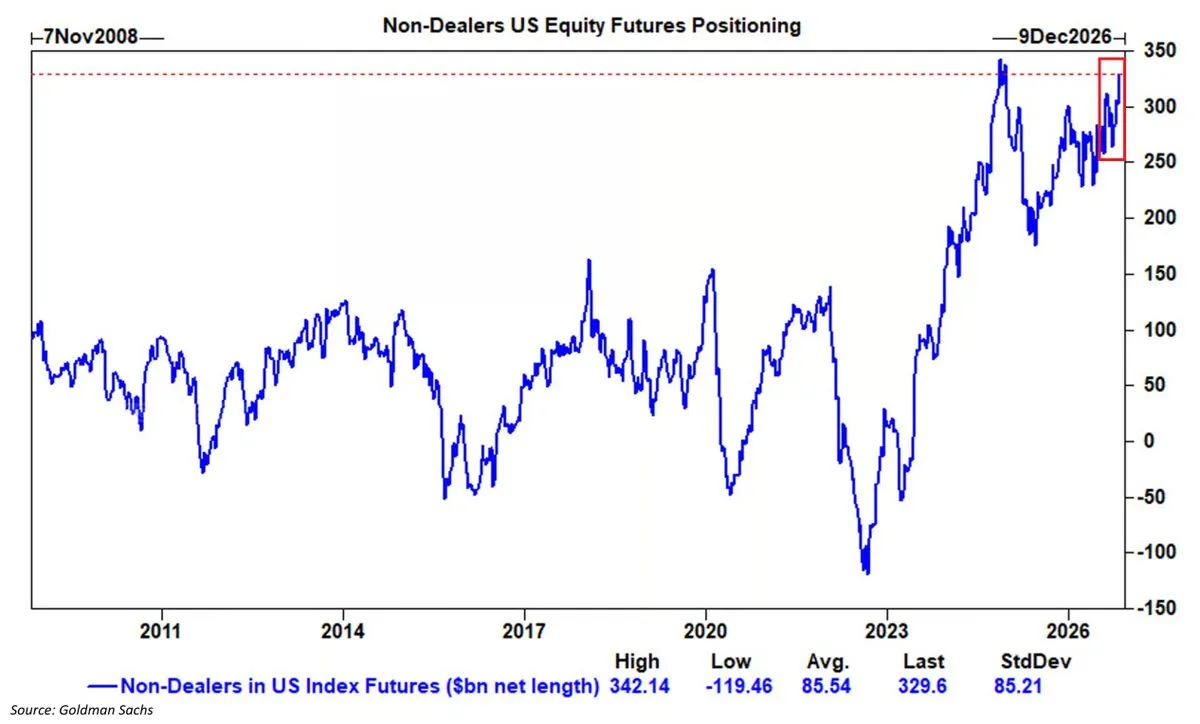
Auch auf der Positionierungsseite zeigt sich ein hohes Engagement institutioneller Akteure: Die Netto-Long-Positionierung von Asset Managern, Hedgefonds und CTAs (Non-Dealer Positioning) in US-Aktien-Futures stieg auf +330 Milliarden US-Dollar – den zweithöchsten Stand der Geschichte und nur 10 Milliarden US-Dollar unter dem Allzeithoch von 2024 (+100 Mrd. USD Zuwachs in den letzten sechs Monaten). Zwischen 2010 und 2023 hatte diese Kennzahl nie die Marke von 150 Milliarden US-Dollar überschritten.
FSA Key Takeaway: Historische Fonds-Zuflüsse (+98 Mrd. USD in einer Woche) und eine Netto-Long-Positionierung von +330 Mrd. USD in US-Aktien-Futures zeigen, dass institutionelle wie private Anleger Kursrücksetzer weiterhin konsequent zum Einstieg nutzen.
6. Sektorrotation: Historische Outperformance des Gesundheitssektors gegenüber Technologie
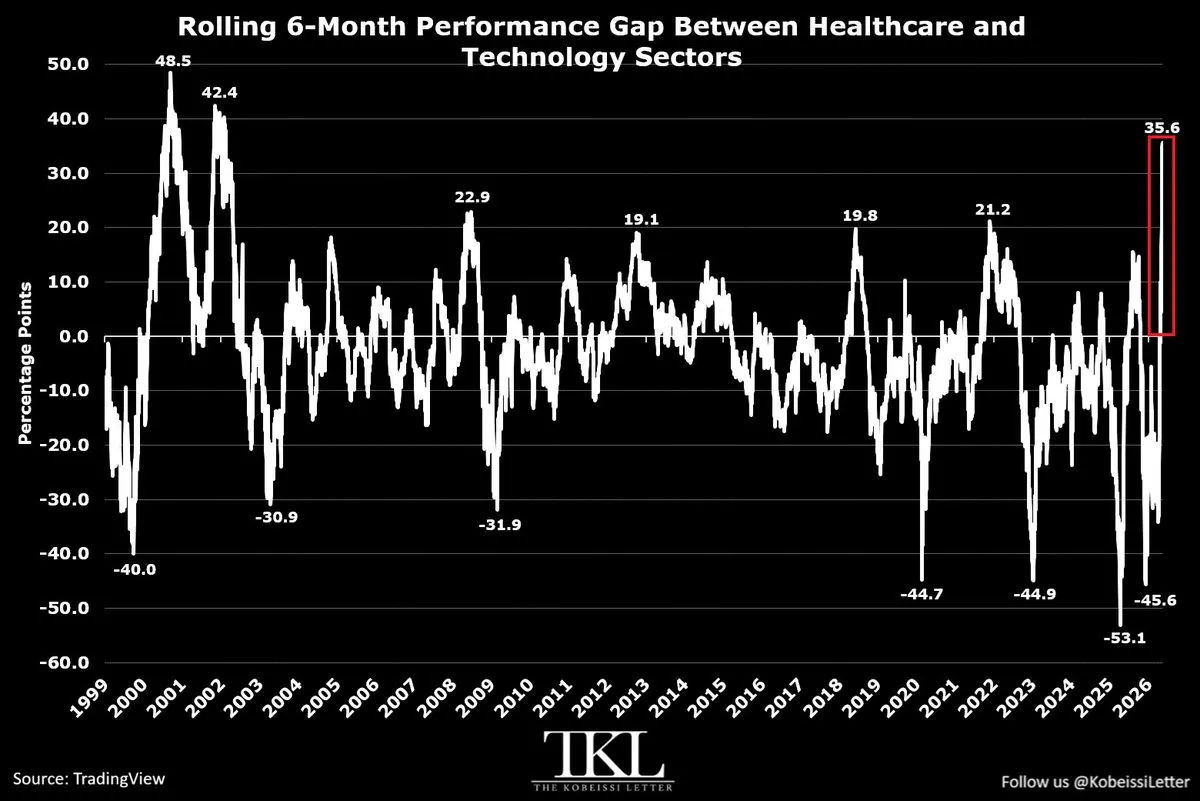
Unter der Oberfläche der Gesamtindizes setzt sich eine ausgeprägte sektorale Umschichtung fort. Der US-Gesundheitssektor (Healthcare) hat den Technologiesektor über die vergangenen sechs Monate um +35,6 Prozentpunkte übertroffen – die stärkste 6-Monats-Outperformance seit 25 Jahren. Während Healthcare-Titel in diesem Zeitraum um +31,7 % zulegten, gaben Technologiewerte um -3,9 % nach.
Dies stellt eine vollständige Umkehr gegenüber Anfang Juni dar, als der Technologiesektor noch einen 6-Monats-Vorsprung von +45,6 Prozentpunkten aufwies. Im 21. Jahrhundert wurde eine vergleichbare relative Stärke von Gesundheitsaktien gegenüber Technologiewerten lediglich nach dem Platzen der Dotcom-Blase im Jahr 2000 verzeichnet (während der Finanzkrise 2008 lag die Outperformance bei +22,9 Prozentpunkten, im Bärenmarkt 2022 bei +21,2 Prozentpunkten).
FSA Key Takeaway: Die 6-Monats-Outperformance des Healthcare-Sektors gegenüber Tech um +35,6 Prozentpunkte belegt eine signifikante Kapitalrotation weg von hoch bewerteten Technologietiteln hin zu defensiveren Wachstumssektoren.
Teil 2: Nvidia-Führungskrise, KI-Wettbewerb & Tech-Kapitalmärkte
7. Nvidia ($NVDA) – Teil 1: Chronologie der Untersuchungen und Rücktritt von CEO Jensen Huang
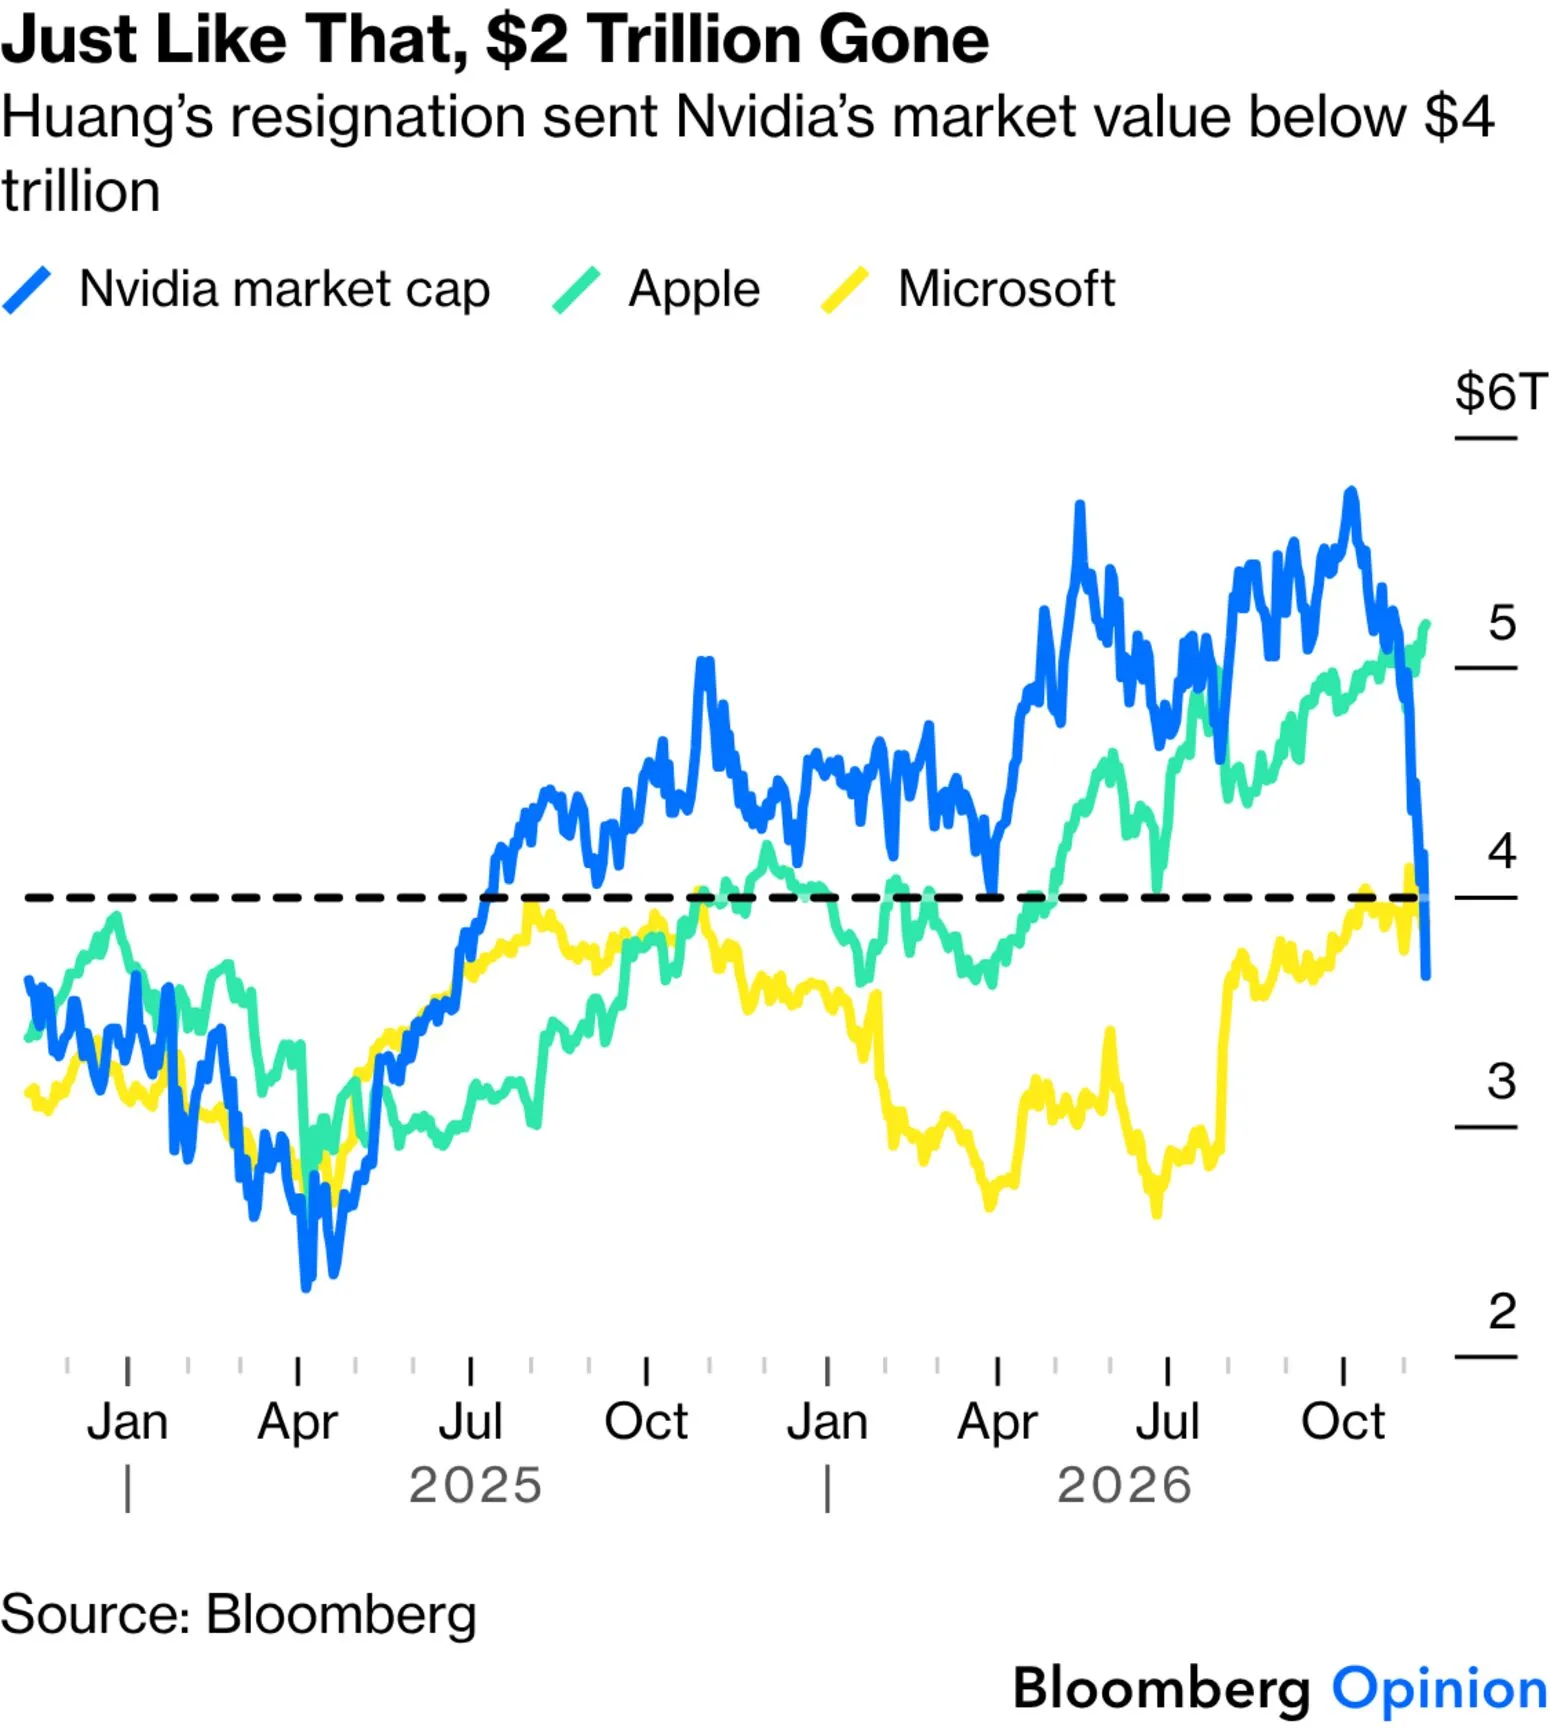
Im Zentrum des Marktgeschehens stand in dieser Woche der US-Halbleiterkonzern Nvidia ($NVDA), dessen Gründer und langjähriger CEO Jensen Huang nach 33 Jahren an der Unternehmensspitze mit sofortiger Wirkung als CEO, Präsident und Mitglied des Board of Directors zurücktrat. Vorausgegangen waren enthüllende Medienberichte (u. a. New York Times, Wall Street Journal, The Information, Reuters) sowie die Einleitung einer unabhängigen Untersuchung durch den Nvidia-Verwaltungsrat unter Mandatierung der Wirtschaftskanzlei Wachtell Lipton (geleitet vom ehemaligen Bundesstaatsanwalt Joon H. Kim).
Die Entwicklungen im Detail:
Geheimdienst- und Exportvorwürfe (Megaspeed): Huang räumte in einer Mitteilung an die Belegschaft eine außereheliche Beziehung mit Alice Huang ein, einer ehemaligen Managerin des Nvidia-Cloud-Partners Megaspeed International. US-Geheimdienste verdächtigen Alice Huang (die inzwischen in Peking lebt), vom chinesischen Ministerium für Staatssicherheit angeworben worden zu sein. Laut The Information soll die Verbindung den unautorisierten Export sanktionierter Nvidia-KI-Chips nach China im Wert von mindestens 7,5 Milliarden US-Dollar begünstigt haben. Das Wall Street Journal berichtete ergänzend, dass Alice Huangs Ehemann Kang Wei – ein chinesischer Geschäftsmann und Mitgründer von Megaspeed – die Beziehung über zwei Jahre hinweg toleriert habe. Eine Untersuchung des US-Handelsministeriums wegen mutmaßlichen Chip-Schmuggels war zuvor nach Kontaktaufnahme durch Nvidias Rechtsabteilung ausgesetzt und an das Justizministerium übergeben worden. Laut New York Times war US-Präsident Trump bereits im Mai an Bord der Air Force One von Außenminister Marco Rubio über die Geheimdienstbedenken informiert worden.
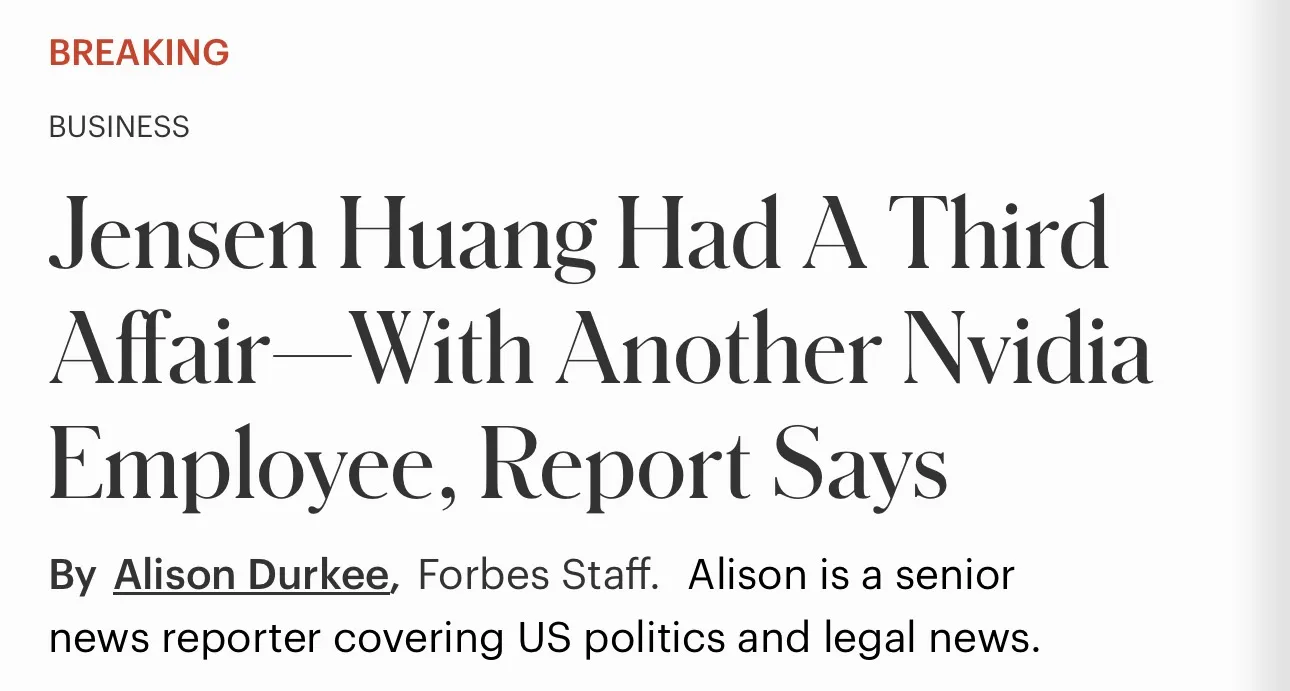
Weitere interne Beziehungen: Kurz nachdem der Verwaltungsrat zunächst erklärt hatte, Huang bleibe im Amt, veröffentlichten die New York Times und Reuters Berichte über zwei weitere Beziehungen Huangs zu direkten Nvidia-Führungskräften – darunter Kimberly Powell (VP of Healthcare, die direkt an Huang berichtete). Zudem wurde eine Sammelklage (Proposed Class Action) gegen Huang eingereicht.
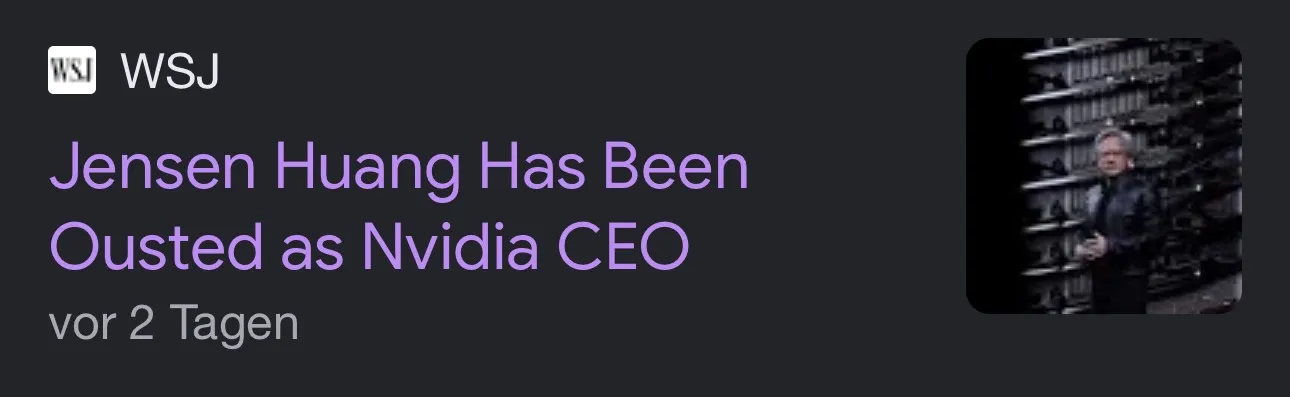
Stellungnahme des Boards: Nach Bekanntwerden der weiteren Vorwürfe trat der Verwaltungsrat zu einer außerordentlichen Sitzung zusammen, woraufhin Huang seinen Rücktritt erklärte. Das Board betonte, es gebe weiterhin keine Hinweise darauf, dass Unternehmensgeheimnisse oder die nationale Sicherheit kompromittiert wurden. Das Weiße Haus erklärte, nicht in die Vorstandsentscheidung einzugreifen.
FSA Key Takeaway: Der sofortige Rücktritt von Jensen Huang beendet eine 33-jährige Ära bei Nvidia. Die Verknüpfung persönlicher Governance-Verstöße mit sensiblen US-Chinesischen Export- und Geheimdienstfragen stellt eine tiefgreifende Zäsur für die Unternehmensführung dar.
8. Nvidia ($NVDA) – Teil 2: Kursverfall, Bewertung des Vorstands und Reaktionen der Marktteilnehmer
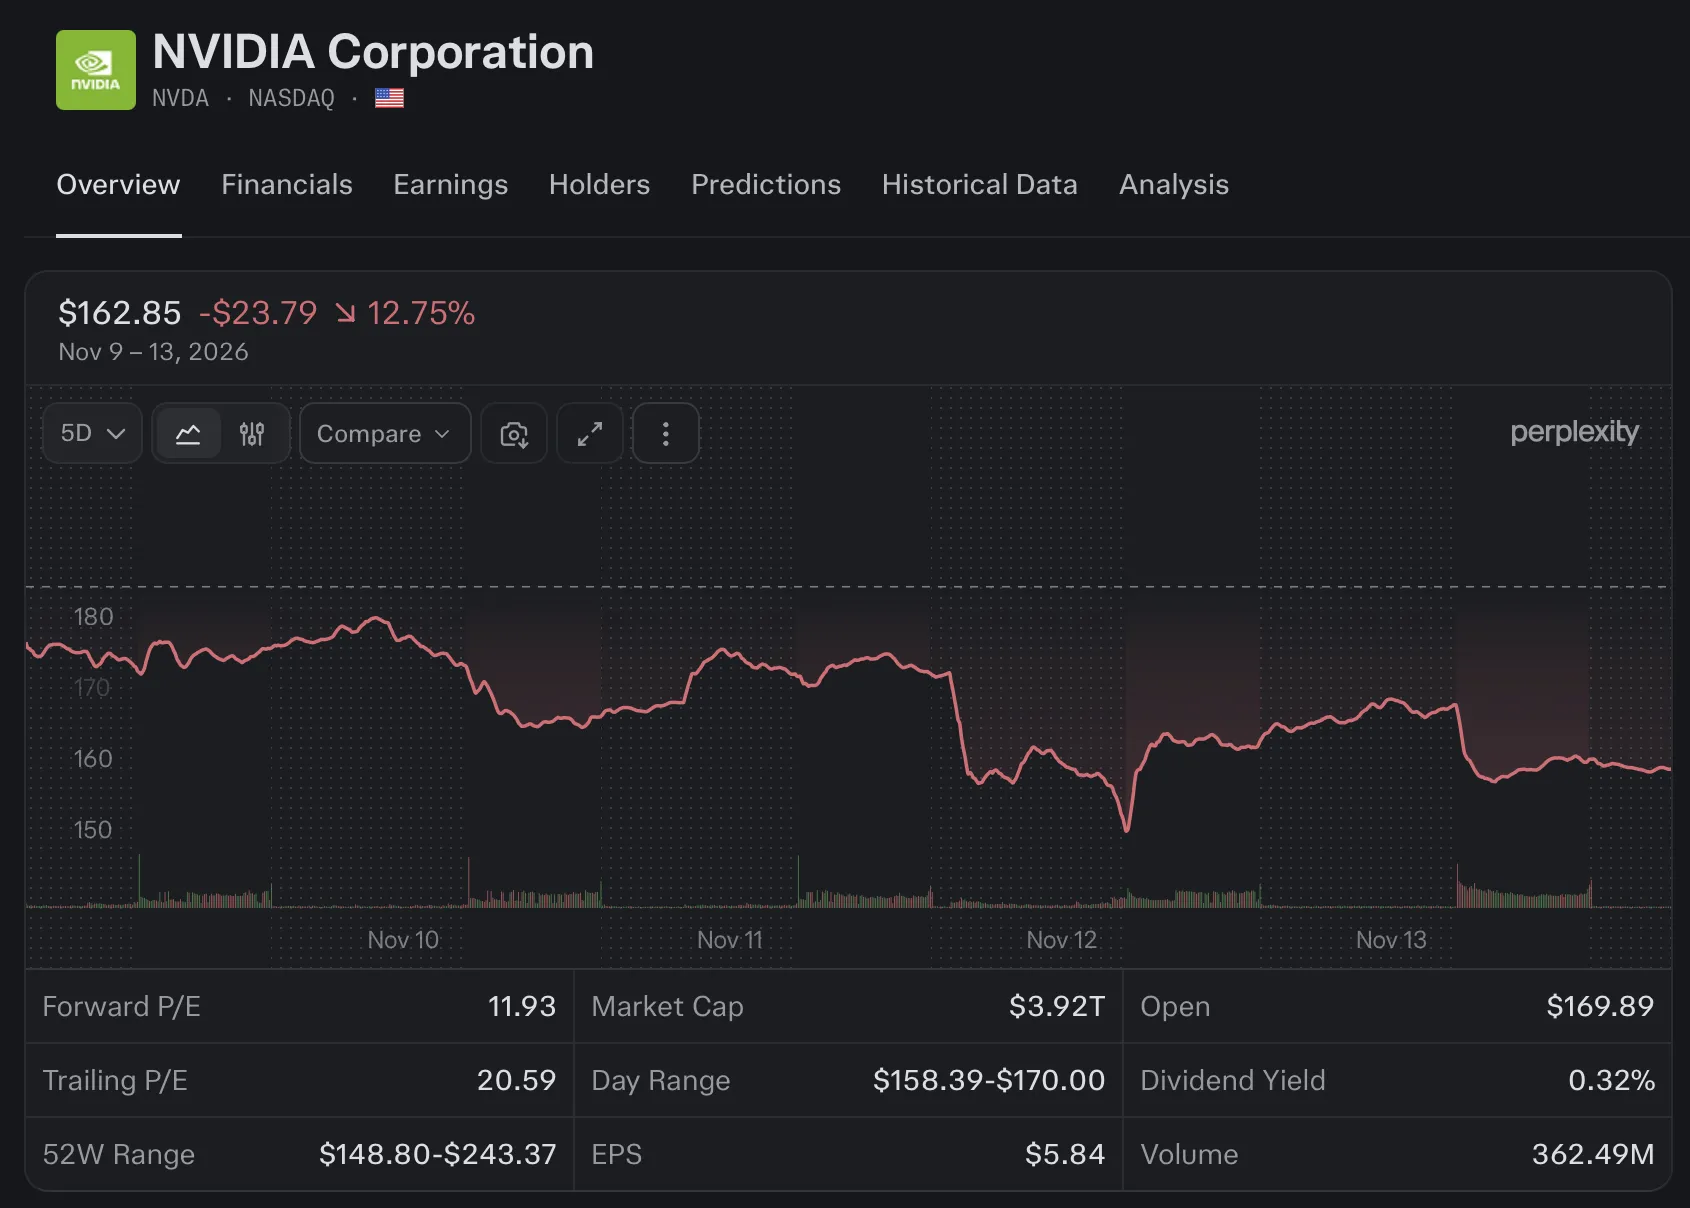
Die Nvidia-Aktie reagierte mit hoher Volatilität auf die Nachrichtenlage und beendete die Handelswoche mit einem Verlust von -14,50 % (einschließlich eines Tageseinbruchs von über -10 % nach der Rücktrittsmeldung). Seit Bekanntwerden der ersten Vorwürfe verlor das Unternehmen zwischen 750 Milliarden und 1,26 Billionen US-Dollar an Marktkapitalisierung; seit dem Höchststand am 26. Oktober beläuft sich der gesamte Wertverlust über 26 Handelstage auf -32 % bzw. rund 1,8 bis 2,1 Billionen US-Dollar (durchschnittlich etwa 81 Milliarden US-Dollar pro Handelstag). Der 14-Tage-RSI fiel zwischenzeitlich auf rund 24 und damit auf den niedrigsten Stand seit Mitte 2019.
Als Interim-CEO ernannte der Verwaltungsrat die langjährige Chief Financial Officer (CFO) Colette Kress. Der Führungswechsel löste jedoch erheblichen Widerspruch bei Teilen der Aktionärsbasis aus:
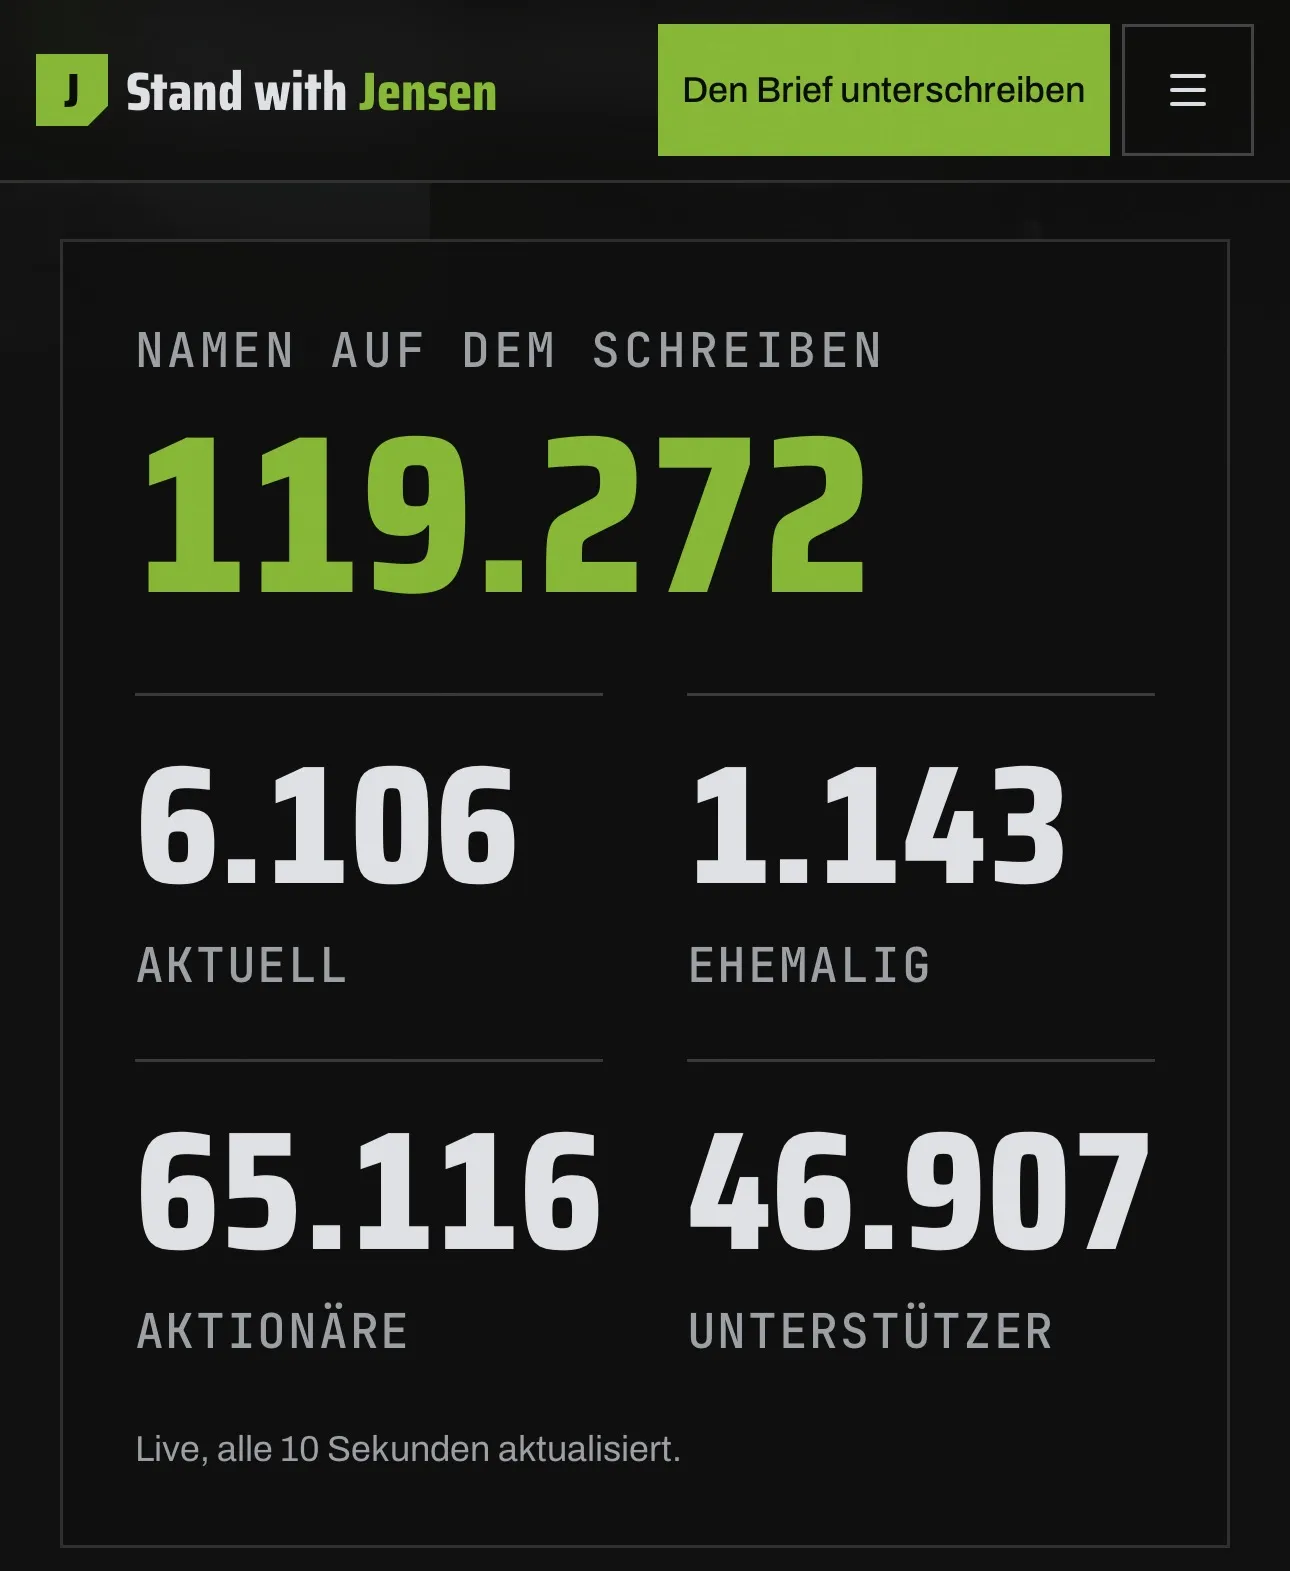
Kritik am Verwaltungsrat & Petition: Tech-Unternehmer Elon Musk stellte öffentlich die Eignung der zehn Mitglieder des Nvidia-Boards infrage (darunter Harvey Jones, Stephen Neal, Tench Coxe, John Dabiri, Dawn Hudson, Melissa Lora, Brooke Seawell, Aarti Shah, Mark Stevens und Suzanne Nora Johnson) und unterzeichnete eine Petition zur Wiedereinsetzung Huangs, der ein vorzeitiger Rauswurf ohne abgeschlossene Untersuchung vorgeworfen wird. Die Petition erreichte binnen 24 Stunden über 100.000 Unterschriften, darunter mehr als 65.000 Aktionäre sowie 7.200 aktuelle und ehemalige Nvidia-Mitarbeiter (rund 17 % der Belegschaft). Großaktionär Leo KoGuan kündigte an, ohne Huang nicht weiter in Nvidia zu investieren.
Geteilte Analystenstimmen: Aletheia Capital stufte Nvidia von „Buy“ auf „Hold“ herab, zog das Kursziel von 340 USD zurück und verwies neben den internen Turbulenzen auf gestiegene finanzielle Risiken aus Nvidias KI-Finanzierungsprogrammen in Höhe von 165 Milliarden US-Dollar (darunter 105 Mrd. USD für ein Rechenzentrumsprojekt in Ohio sowie potenzieller Kapitalbedarf von 124 Mrd. USD bei Partnern wie CoreWeave, Nebius und IREN in den kommenden 12–15 Monaten). Wells Fargo reduzierte das Kursziel wegen des Key-Person-Risikos moderat von 315 auf 300 USD („Overweight“), prognostiziert aber 126,4 Mrd. USD Quartalsumsatz und verweist auf Nvidias Aktienrückkaufprogramm über 235 Mrd. USD. Goldman Sachs bekräftigte sein „Buy“-Rating mit einem Kursziel von 300 USD und hob die attraktive Bewertung beim 11-fachen der für 2027 geschätzten Gewinne hervor.
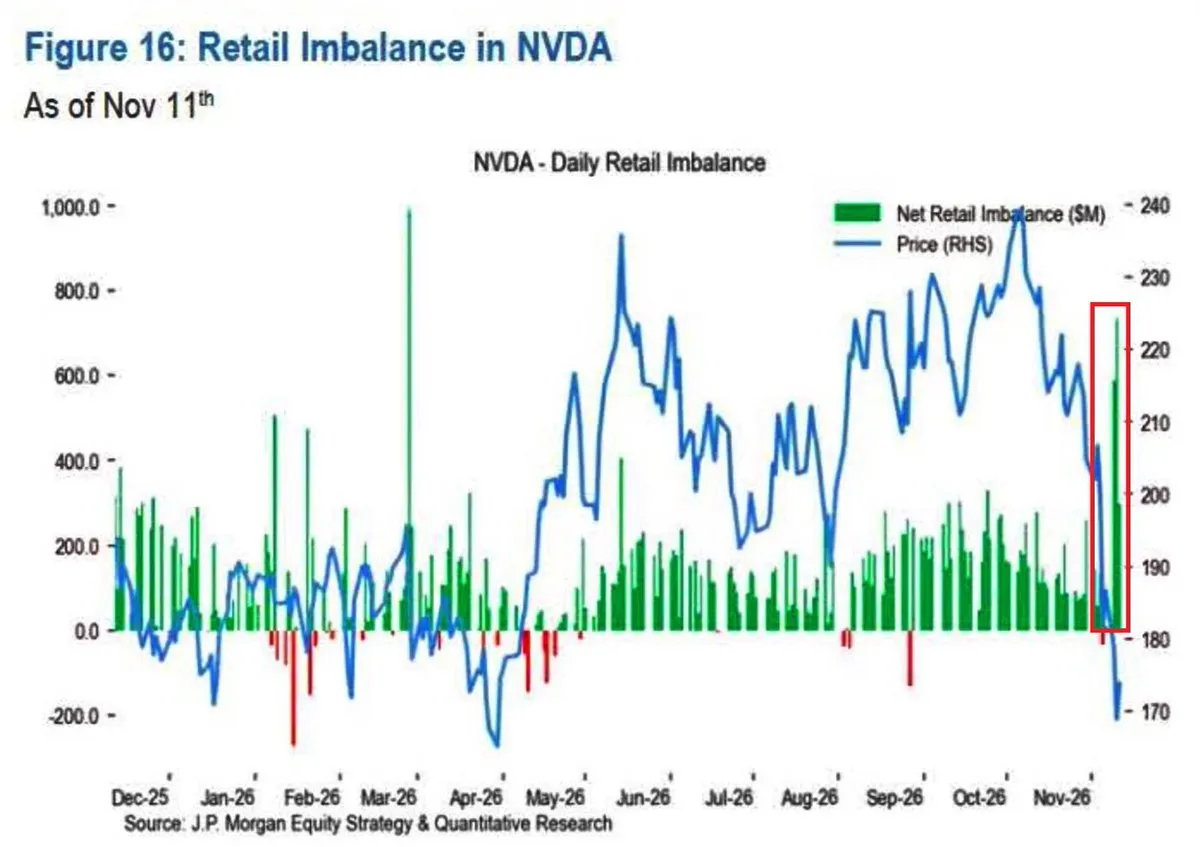
Rekordkäufe durch Privatanleger: Während institutionelle Adressen Positionen abbauten, nutzten Retail-Investoren den Kursrückgang für massive Käufe. Von Montag bis Mittwoch erwarben Privatanleger netto +1,6 Milliarden US-Dollar an Nvidia-Aktien (+590 Mio. USD am Montag, +730 Mio. USD am Dienstag, +300 Mio. USD am Mittwoch – das größte 3-Tages-Volumen seit mindestens zwölf Monaten). In den ersten 30 Handelsminuten am Donnerstag verzeichneten Retail-Anleger Netto-Käufe von +111 Millionen US-Dollar (455 Mio. USD Käufe vs. 345 Mio. USD Verkäufe – Rekord für eine Eröffnungshalbstunde). Zudem flossen +401 Millionen US-Dollar in den 2x-Hebel-ETF NVDL und +64 Millionen US-Dollar inNVDU.
FSA-Analyse: Wer an einer kostenlosen Einschätzung unserer Redaktion interessiert ist, kann sich unsere NVIDIA-Analyse vom 10.11.2026 durchlesen, in der wir detailliert auf wichtige Kursmarken und das Chartbild eingehen: https://fsanalytics.de/jensen-huangs-spionage-affare-kauft-man-hier-den-dip
FSA Key Takeaway: Während CFO Colette Kress als Interim-CEO für finanzielle Kontinuität sorgt, spaltet der Abgang Huangs die Marktteilnehmer: Institutionelle Analysten preisen Governance- und Finanzierungsrisiken ein, während Privatanleger mit Rekordzuflüssen (+1,6 Mrd. USD in drei Tagen) auf eine Erholung setzen.
9. Wettbewerbsdruck & Exportpolitik: Googles neue TPU-Generation und US-Chipkontrollen
Unabhängig von den personellen Veränderungen sieht sich Nvidia mit zunehmender Konkurrenz durch eigene Chip-Entwicklungen großer Cloud-Anbieter sowie mit verschärften handelspolitischen Rahmenbedingungen konfrontiert:
Alphabets TPU-Offensive: Google ($GOOGL) kündigte die Einführung zweier neuer spezialisierter KI-Prozessoren an – TPU 8tx und TPU 8i Max –, die auf sicheres Computing und komplexe KI-Workloads ausgelegt sind. Marktberichten zufolge liegen die Betriebskosten der Google-TPUs rund 30 % unter denen vergleichbarer Nvidia-GPUs, bei hoher Energieeffizienz. Bloomberg Intelligence schätzt, dass Googles TPU-bezogene Umsätze von 12 Milliarden US-Dollar im Jahr 2026 auf über 135 Milliarden US-Dollar bis 2028 anwachsen könnten. Zu den Großabnehmern gehören bereits Apple, Meta, Oracle und Anthropic; auch OpenAI plant entsprechenden Bezug.
Verschärfte US-Exportkontrollen: Analysten von Raymond James weisen darauf hin, dass die Geheimdienstberichte rund um Nvidia die Unterstützung im US-Kongress für den MATCH Act beschleunigen könnten, der Exporte von Halbleitern und Fertigungsanlagen nach China weiter verschärft. Zudem unterzeichnete US-Präsident Trump am Donnerstag eine Anordnung für ein härteres Vorgehen gegen Unternehmen, die im Verdacht stehen, leistungsstarke Nvidia-Chips nach China umzuleiten. Die chinesische Regierung warnte Washington davor, die unbewiesenen Spionagevorwürfe als Vorwand für neue Technologiebeschränkungen zu nutzen, da dies den bis Januar laufenden Handelswaffenstillstand sowie Chinas Ausfuhren seltener Erden gefährden würde.
FSA Key Takeaway: Googles neue TPU-Generation (mit einem projizierten Umsatzpotenzial von über 135 Mrd. USD bis 2028) erhöht den strukturellen Wettbewerbsdruck auf Nvidia, während drohende US-Exportverschärfungen das China-Geschäft weiter belasten.
10. US- vs. China-KI-Umsätze & SoftBanks Investitionspause
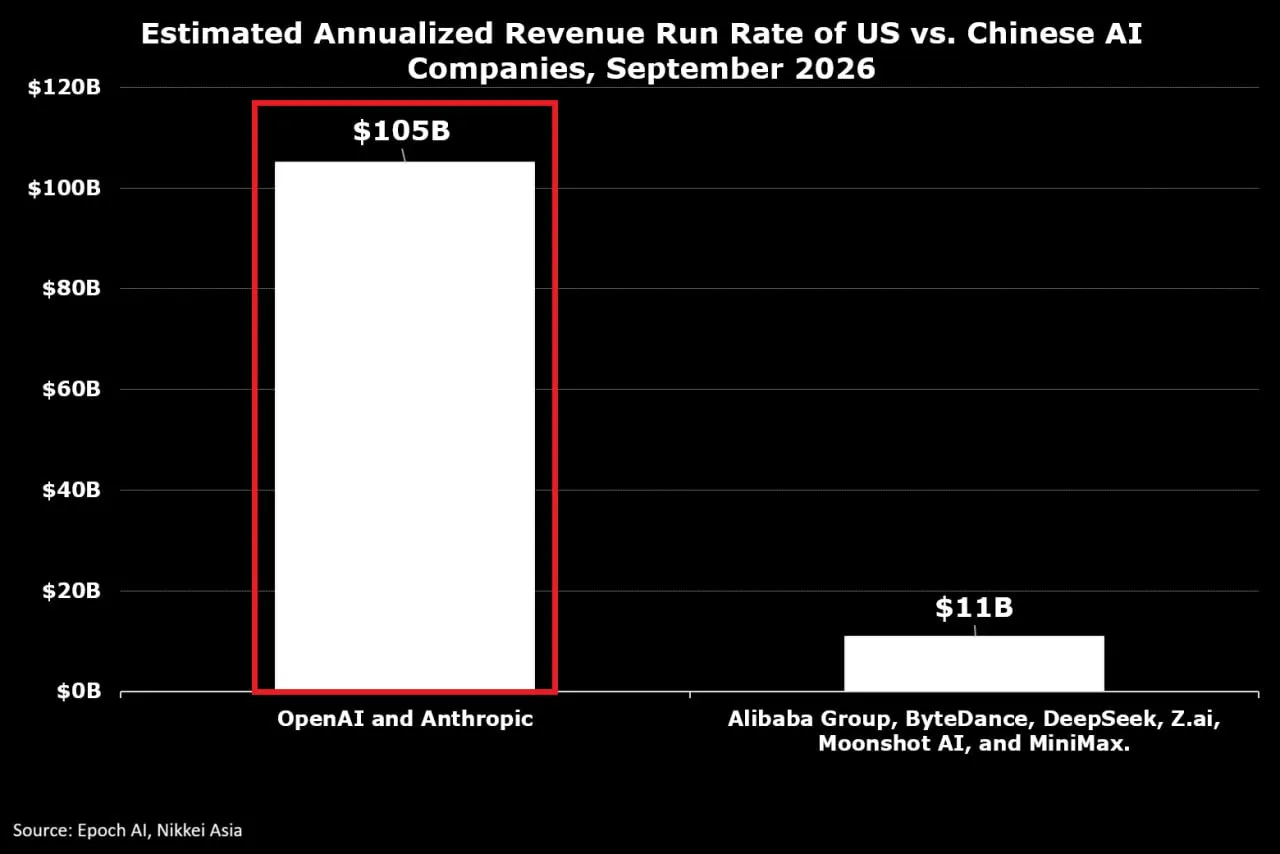
Ein aktueller Branchenvergleich verdeutlicht die kommerzielle Dominanz US-amerikanischer KI-Modellentwickler gegenüber chinesischen Wettbewerbern. Ende September 2026 erreichten OpenAI und Anthropic zusammen eine geschätzte annualisierte Umsatz-Run-Rate (ARR) von 105 Milliarden US-Dollar – nahezu das Zehnfache der kombinierten 11 Milliarden US-Dollar von sechs führenden chinesischen KI-Unternehmen (Alibaba, ByteDance mit 4 Mrd. USD, DeepSeek mit 1 Mrd. USD, Z.ai, Moonshot AI und MiniMax). Im dritten Quartal steigerte Anthropic seinen Umsatz um +47 % QoQ auf 17 Milliarden US-Dollar, während OpenAI um +50 % auf 10 Milliarden US-Dollar wuchs.
Gleichzeitig mehren sich Anzeichen für eine diszipliniertere Kapitalallokation auf Investorenseite: Nachdem die japanische SoftBank Group im abgelaufenen Quartal einen Verlust von 7 Milliarden US-Dollar verbuchte, stellte CFO Yoshimitsu Goto eine vorübergehende Verlangsamung der aggressiven KI-Investitionen (einschließlich OpenAI) in Aussicht. Angesichts der aktuellen Marktbewertungen sei es angebracht, die weitere Entwicklung zunächst abzuwarten. Langfristig bleibt das strukturelle Wachstum des Sektors jedoch hoch:
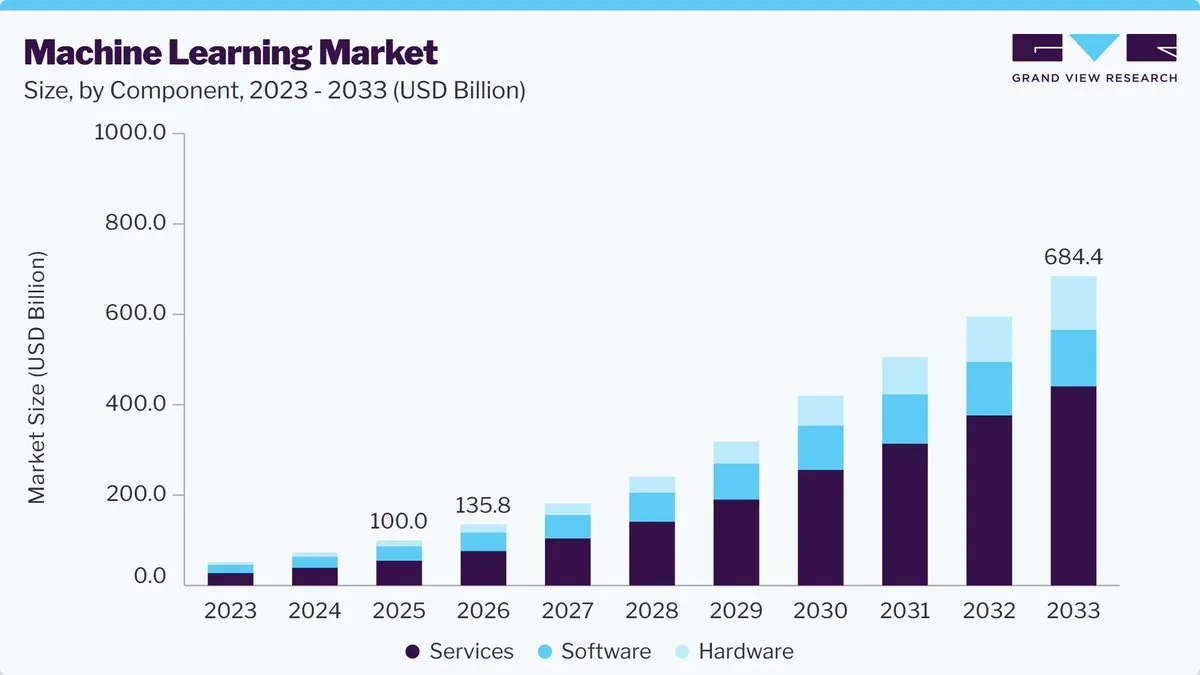
Marktprognosen zufolge soll der globale Markt für Machine Learning von rund 100 Milliarden US-Dollar (2025) auf 684 Milliarden US-Dollar bis 2033 wachsen (jährliche Wachstumsrate von +27,2 %), getrieben durch den Übergang zu kontinuierlich lernenden KI-Systemen.
FSA Key Takeaway: Mit einer kombinierten ARR von 105 Mrd. USD führen OpenAI und Anthropic den globalen KI-Markt kommerziell deutlich an, doch selbst kapitalstarke Investoren wie SoftBank agieren nach Quartalsverlusten vorsichtiger.
11. Anthropic: Sechsfach überzeichneter Mega-Börsengang mit $1,4 Billionen Bewertung
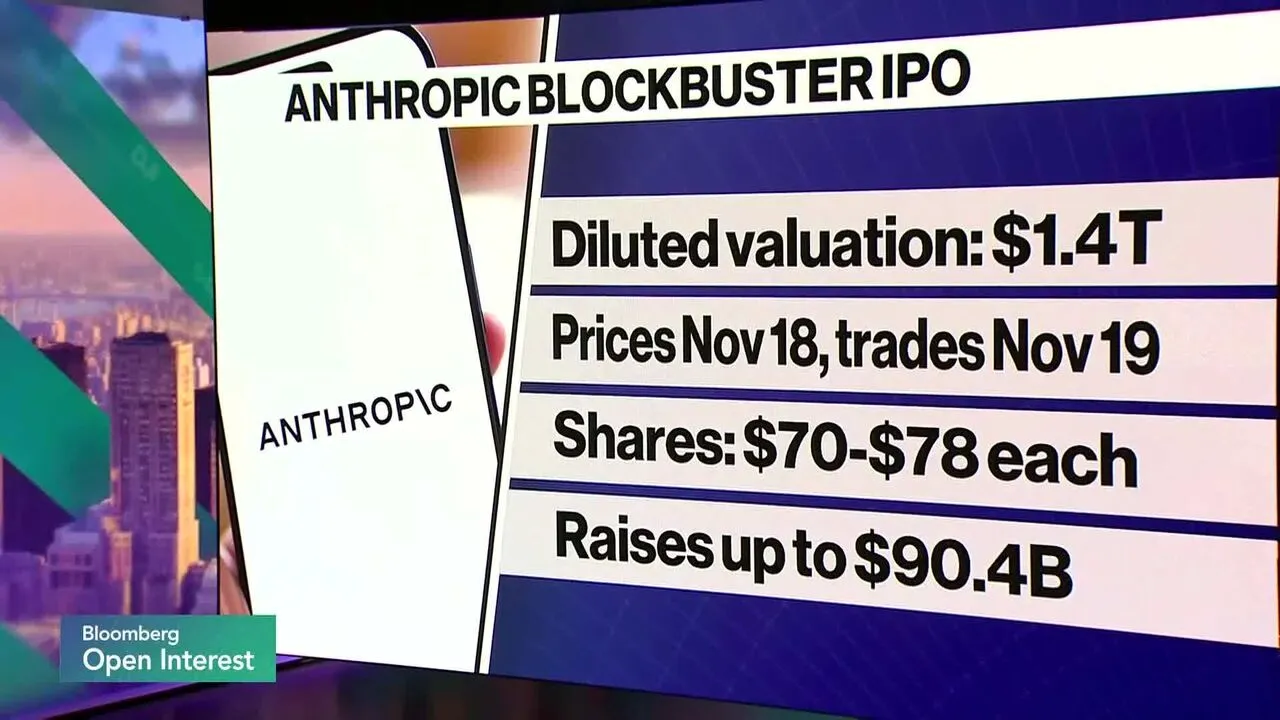
Der KI-Entwickler Anthropic ($ANT) steht unmittelbar vor einem der größten Börsengänge der Finanzgeschichte, dessen Preisfestsetzung in der Woche ab dem 16. November erwartet wird. Dem aktualisierten SEC-Börsenprospekt zufolge bietet das Unternehmen 825 Millionen Class-A-Aktien in einer Preisspanne von 70 bis 78 US-Dollar an, was einem öffentlichen Emissionserlös von 57,75 bis 64,35 Milliarden US-Dollar entspricht.
Zusammen mit einer parallel laufenden privaten Platzierung (Cornerstone Placement) über 26 Milliarden US-Dollar – an der sich Branchenführer wie Google, Microsoft, Nvidia (mit rund 10 Milliarden US-Dollar), AMD, Broadcom, Micron und TSMC beteiligen – summiert sich das gesamte Kapitalvolumen auf bis zu 90,4 Milliarden US-Dollar. Die angestrebte voll verwässerte Bewertung liegt bei 1,25 bis 1,4 Billionen US-Dollar.
Laut Bloomberg-Informationen ist der IPO bereits rund sechsfach überzeichnet, sodass institutionelle Investoren mit Zuteilungskürzungen rechnen müssen und erste Anteile vorab mit Aufschlägen gehandelt werden. Operativ steigerte Anthropic seine annualisierte Umsatz-Run-Rate (ARR) im Oktober auf 81 Milliarden US-Dollar (nach 71 Mrd. USD im September und 65 Mrd. USD im Juli). Im dritten Quartal erzielte das Unternehmen bei knapp 17 Milliarden US-Dollar Umsatz einen operativen Verlust von 567 Millionen US-Dollar und wies langfristige Verpflichtungen – überwiegend für Rechenzentrumsinfrastruktur – in Höhe von 895 Milliarden US-Dollar aus. Goldman Sachs prognostiziert, dass Anthropic im Jahr 2030 erstmals einen positiven freien Cashflow (33,6 Mrd. USD) erreichen wird.
FSA Key Takeaway: Die sechsfache Überzeichnung von Anthropics 90,4-Milliarden-Dollar-IPO bei einer Zielbewertung von 1,4 Billionen USD unterstreicht das ungebrochene institutionelle Interesse an führenden KI-Plattformen trotz hoher Infrastrukturverpflichtungen.
12. Alibaba T-Head: Ausgliederung und geplanter Hongkong-Börsengang der KI-Chip-Sparte
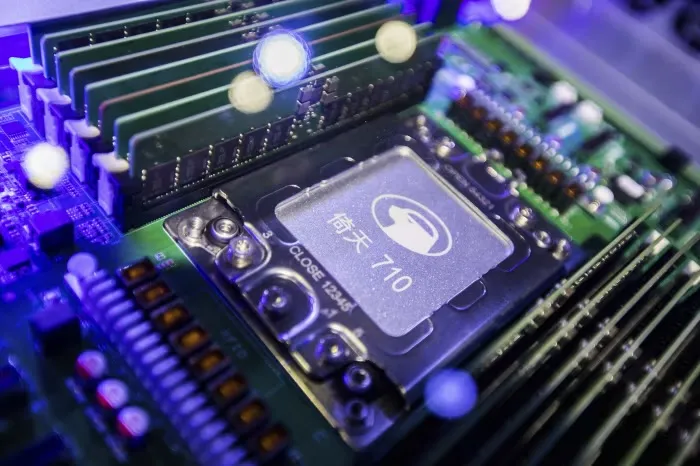
Der chinesische E-Commerce- und Technologiekonzern Alibaba Group ($BABA) treibt seine Konzernrestrukturierung voran und hat für seine Halbleiter-Design-Tochter T-Head einen vertraulichen Antrag für einen Börsengang (IPO) an der Börse in Hongkong eingereicht.
T-Head entwickelt leistungsstarke Prozessoren und Computing-Lösungen für chinesische Rechenzentren und Cloud-Infrastrukturen. Durch die geplante Ausgliederung und Börsennotierung soll T-Head einen eigenständigen Zugang zum Kapitalmarkt erhalten, um den Ausbau heimischer KI-Halbleiterkapazitäten im Umfeld der US-Exportbeschränkungen zu finanzieren. Alibaba wird nach dem Spin-off voraussichtlich die Kontrollmehrheit an dem Unternehmen behalten; Emissionsvolumen, Bewertung und Zeitplan stehen noch unter dem Vorbehalt behördlicher Genehmigungen.
FSA Key Takeaway: Alibabas geplanter Hongkong-Börsengang der Chip-Sparte T-Head verdeutlicht das strategische Bestreben chinesischer Technologiekonzerne, ihre Halbleiter-Lieferketten eigenständig über den Kapitalmarkt zu finanzieren.
Teil 3: Unternehmensberichte (Earnings) – Neocloud-Infrastruktur & Raumfahrt
13. CoreWeave ($CRWV): Starkes Q3-Wachstum (+168 %) und angehobene Jahresprognose
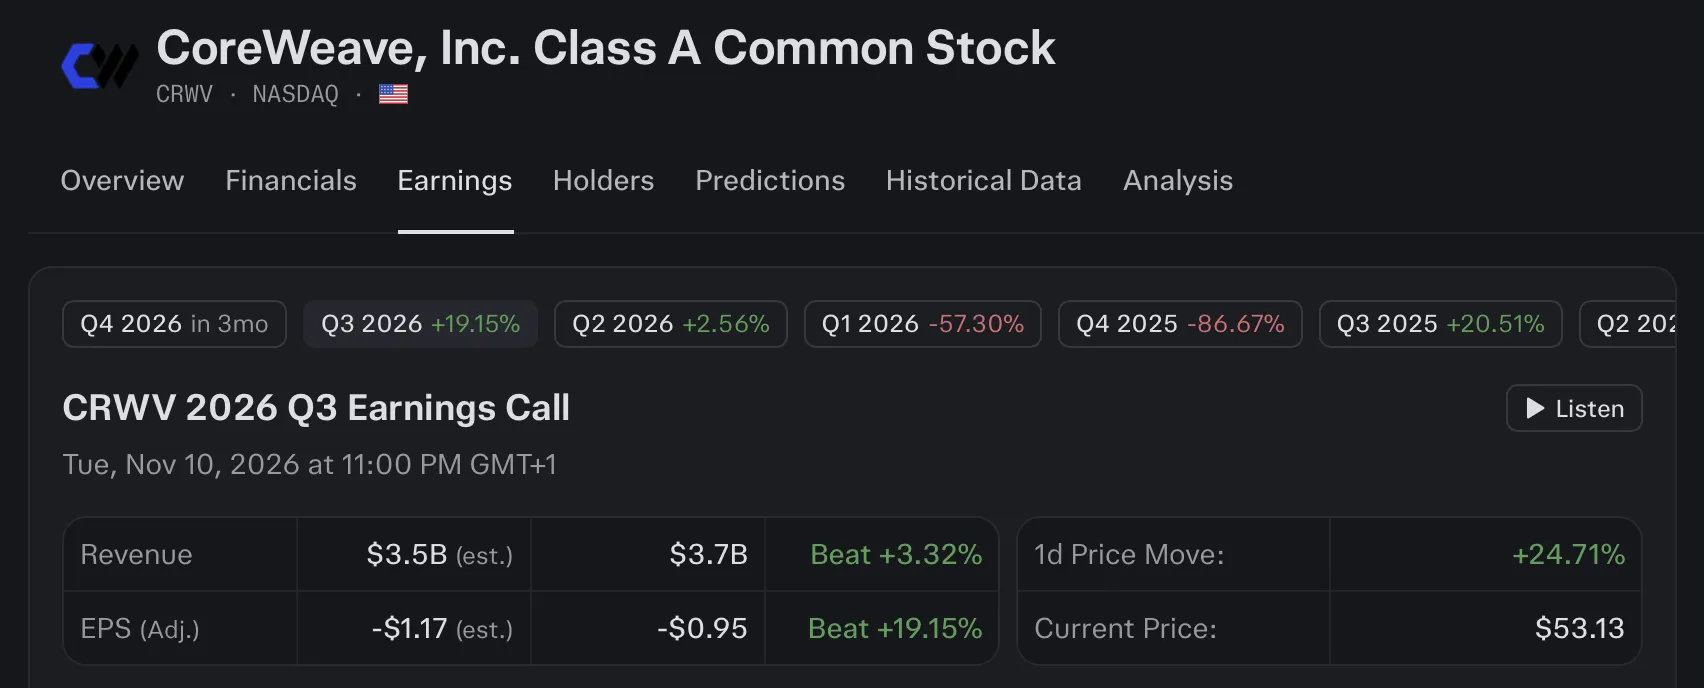
Der spezialisierte KI-Cloud-Anbieter CoreWeave überzeugte mit seinen Zahlen für das dritte Quartal 2026 und sorgte zwischenzeitlich für eine deutliche Erholung im gesamten Halbleiter- und Infrastruktursektor. Auf Wochensicht legte die Aktie um ~+14,50 % zu (trotz einer kurzzeitigen Gegenbewegung von -6 % nach Bekanntwerden des Führungswechsels beim Hauptpartner Nvidia).
Die wichtigsten Kennzahlen im Überblick:
Umsatz & Profitabilität: Der Quartalsumsatz stieg im Jahresvergleich um +168 % YoY auf 3,66 Milliarden US-Dollar (Erwartung: 3,55 Mrd. USD). Das bereinigte operative Ergebnis erreichte 379 Millionen US-Dollar (Erwartung: 234 Mio. USD), während das bereinigte EBITDA um +169 % YoY auf 2,26 Milliarden US-Dollarkletterte (Marge: 62 % gegenüber 57,6 % erwartet). Der bereinigte Nettoverlust fiel mit -529 Millionen US-Dollar geringer aus als befürchtet (-677 Mio. USD; GAAP-EPS: -$1,27 vs. -$1,46 erwartet).
Prognoseanhebung & Auftragsbestand: Das Management hob die Umsatzprognose für das Gesamtjahr 2026 auf 13,0 bis 13,3 Milliarden US-Dollar an und erwartet eine annualisierte Run-Rate von 20 bis 21 Milliarden US-Dollar sowie Investitionsausgaben (CapEx) von 37 bis 39 Milliarden US-Dollar. Der Auftragsbestand (Revenue Backlog) beläuft sich auf rund 132,5 Milliarden US-Dollar, wobei allein in den kommenden drei Monaten etwa 9 Milliarden US-Dollar an Kundenanzahlungen erwartet werden. Die aktive Leistungskapazität übersteigt 1,7 GW (vertraglich gesichert: über 4,6 GW).
FSA Key Takeaway: Mit einem Umsatzplus von +168 %, einer bereinigten EBITDA-Marge von 62 % und einem Order-Backlog von 132,5 Mrd. USD entkräftete CoreWeave Bedenken hinsichtlich der Auslastung und Finanzierbarkeit im Neocloud-Sektor.
14. Nebius ($NBIS): Explosives Umsatzwachstum (+571 %), aber hohe CapEx-Pläne drücken die Aktie
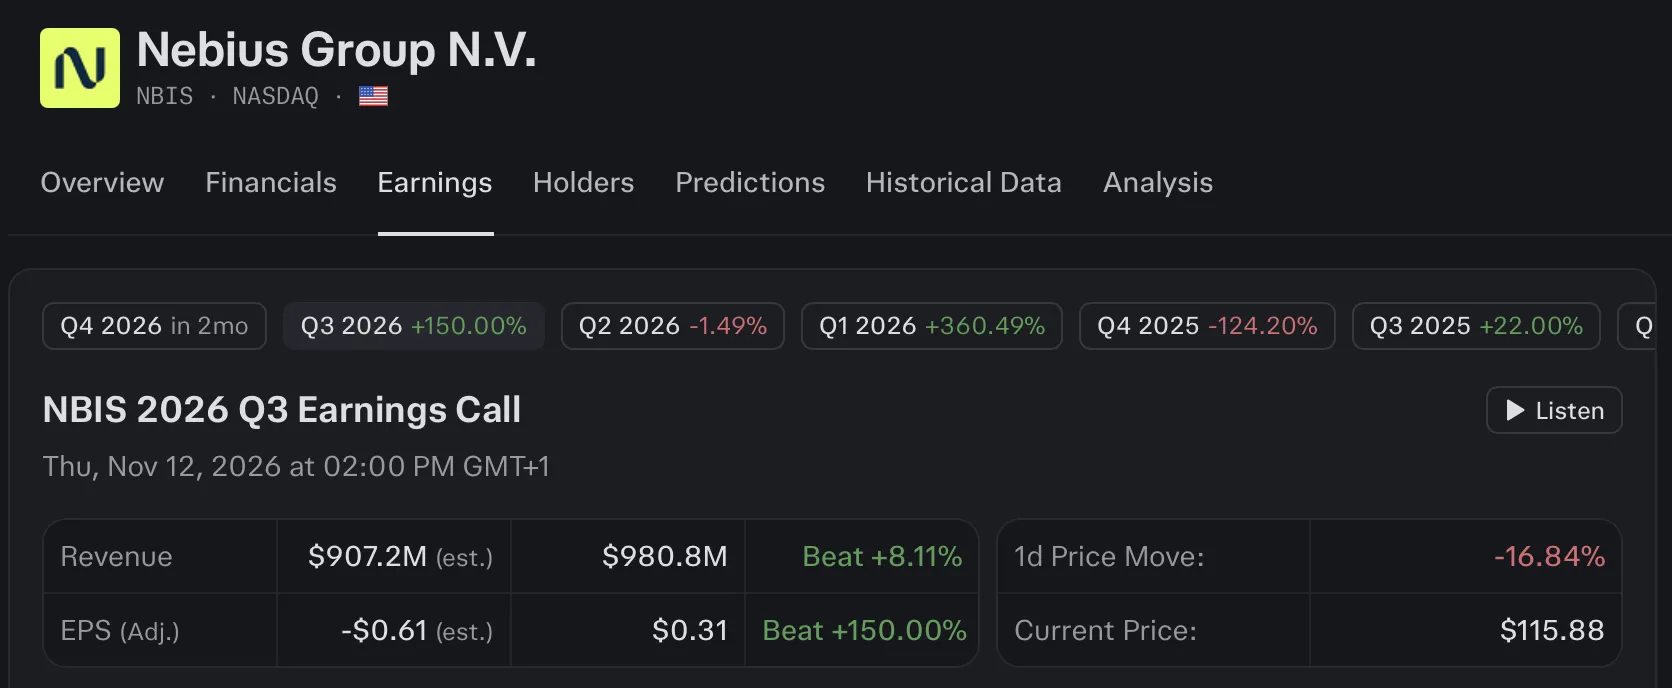
Auch der KI-Infrastrukturanbieter Nebius legte für das dritte Quartal starke operative Wachstumszahlen vor, verzeichnete auf Wochensicht jedoch einen Kursrückgang von ~-12,00 %, da Investoren die deutlich ausgeweiteten Investitionspläne für 2027 neu bewerteten.
Q3-Finanzdaten: Der Umsatz stieg um +571 % YoY auf 980,8 Millionen US-Dollar (Erwartung: 908 Mio. USD), wovon 973,8 Millionen US-Dollar (+643 % YoY; 99 % des Konzernumsatzes) auf das KI-Cloud-Geschäft entfielen. Das bereinigte EBITDA erreichte 465,8 Millionen US-Dollar (Erwartung: 353 Mio. USD), und auf bereinigter Basis erzielte Nebius einen Nettogewinn von 90,9 Millionen US-Dollar (nach einem bereinigten Verlust von -100,4 Mio. USD im Vorjahr). Die liquiden Mittel belaufen sich auf 7,4 Milliarden US-Dollar.
ARR & Ausblick 2027: Die annualisierte Umsatz-Run-Rate (ARR) verdoppelte sich seit Juni auf 6,4 Milliarden US-Dollar (das Ziel von über 7 Mrd. USD wird nun für Februar 2027 erwartet). Erstmals gab Nebius eine Prognose für 2027 ab: Erwartet werden Umsätze von 12 bis 13 Milliarden US-Dollar (rund das Vierfache von 2026) sowie das Erreichen der Gewinnschwelle vor Steuern im Q4 2027.
Investitionsausgaben (CapEx): Für 2026 hebt Nebius das CapEx-Budget auf rund 27 Milliarden US-Dollar an (zuvor 20–25 Mrd. USD) und plant für 2027 Investitionen von 40 bis 45 Milliarden US-Dollar zum Aufbau von über 1 GW neuer Kapazität (zu 75–85 % durch Kundenanzahlungen und Asset-Backed-Finanzierungen gedeckt). Zudem verlängert das Unternehmen ab 2026 die Abschreibungsdauer für Server und Netzwerktechnik von vier auf fünf Jahre.
FSA-Einschätzung:
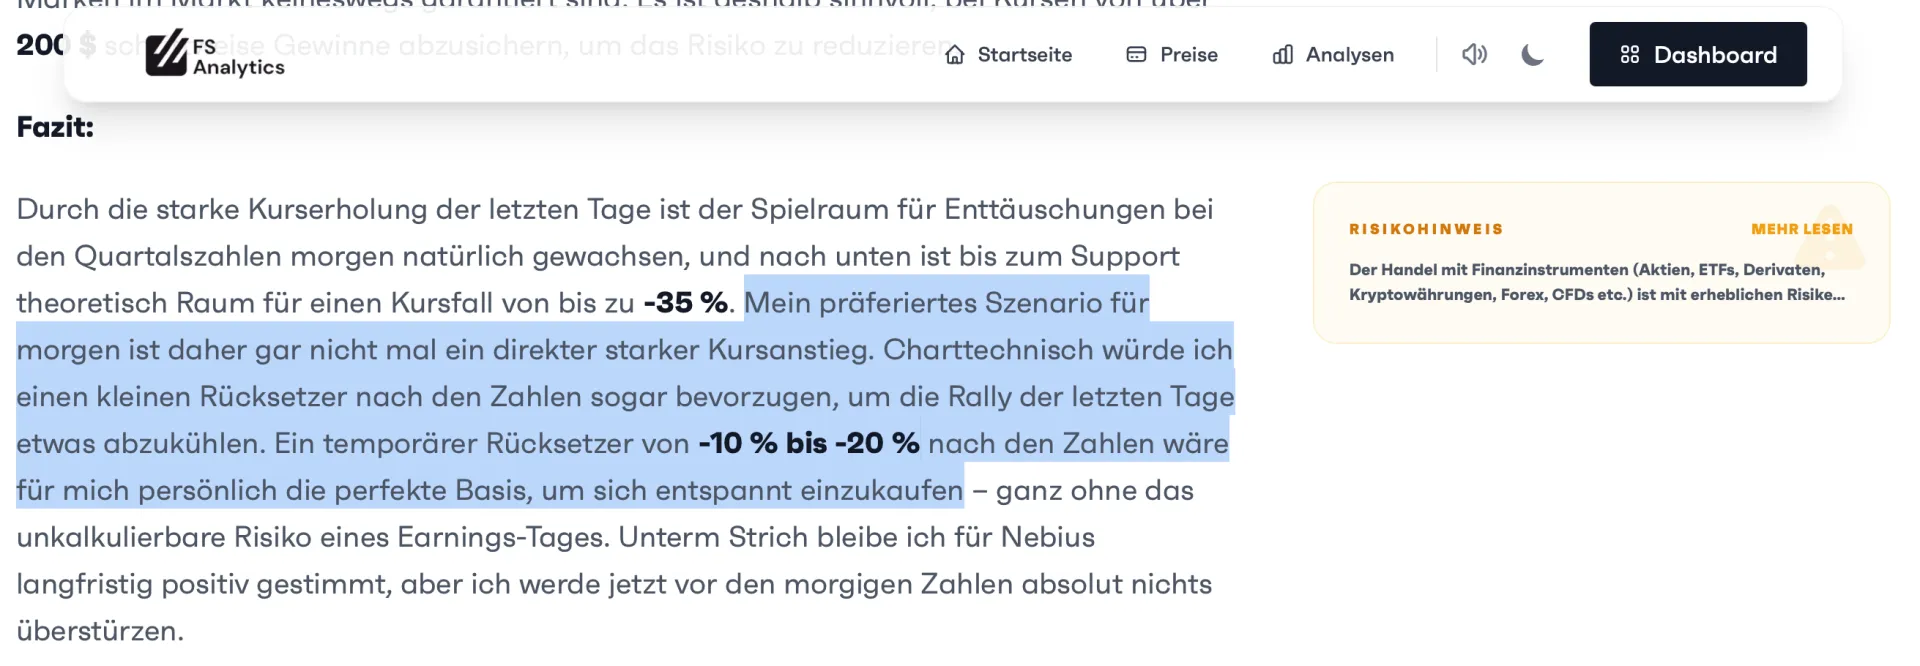
Zu Nebius sind wir bei FSA bereits vor den Quartalszahlen von einer negativen Kursreaktion trotz eines Doppel-Beats ausgegangen, da der Kursanstieg am Vortag im Gleichschritt mit CoreWeave bereits sehr viel Optimismus eingepreist hatte und absehbar war, dass selbst ein Doppel-Beat bei Umsatz und Gewinn eventuell nicht mehr ausreichen würde. Unsere aktuelle Einschätzung zu Nebius – und ob die Aktie nach dem erwarteten Kurseinbruch von rund -20 % infolge der Zahlen für uns ein Kauf ist – lässt sich hier nachlesen: https://fsanalytics.de/nebius-q3-earnings-chance-oder-bullenfalle-vor-den-zahlen
FSA Key Takeaway: Nebius beweist mit +571 % Umsatzwachstum und 6,4 Mrd. USD ARR eine hohe operative Dynamik, doch das geplante Investitionsvolumen von bis zu 45 Mrd. USD im Jahr 2027 sorgt kurzfristig für Bewertungsdruck.
15. Rocket Lab ($RKLB): Rekord-Auftragsbestand von $3,57 Milliarden treibt die Aktie (+13,5 %)
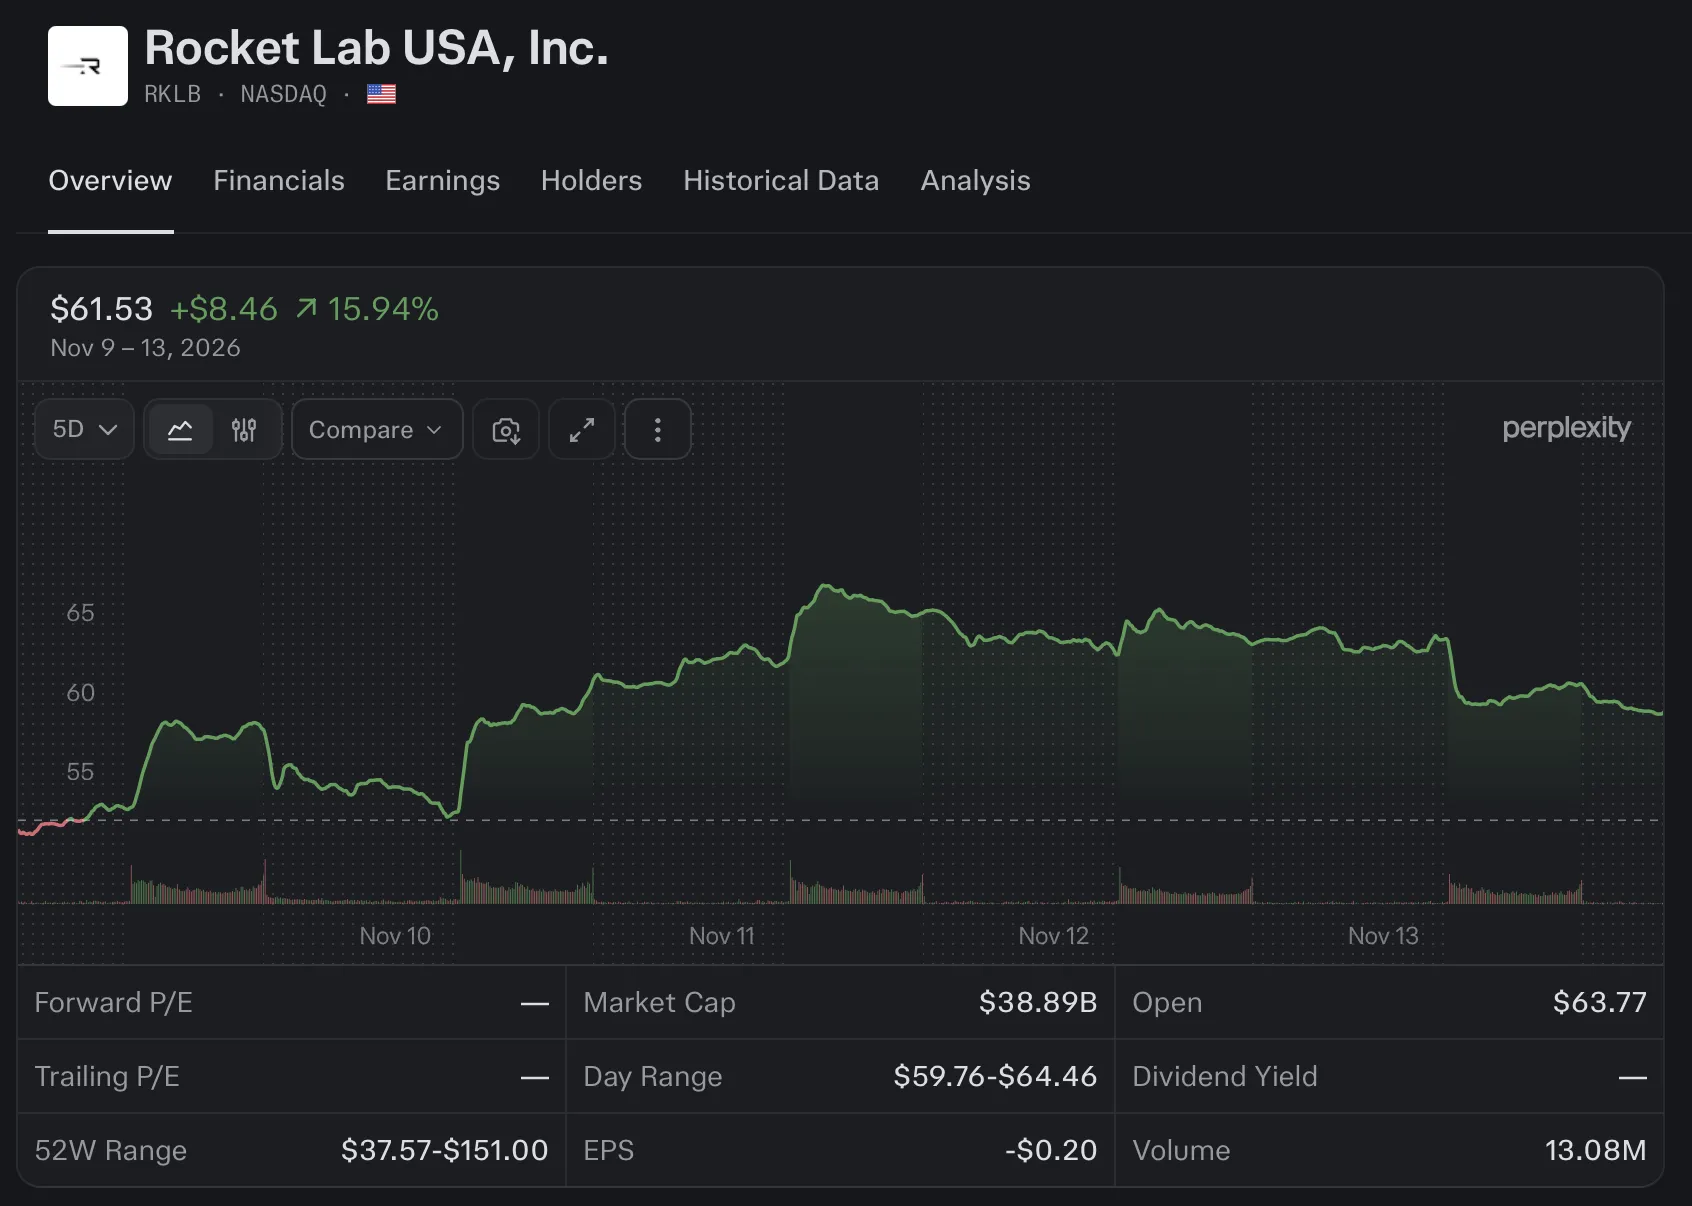
Das Raumfahrtunternehmen Rocket Lab übertraf im dritten Quartal die Umsatzerwartungen der Analysten und verzeichnete auf Wochensicht ein Kursplus von ~+16 %. Der Quartalsumsatz stieg um +73 % YoY auf 268 Millionen US-Dollar (Erwartung: 256 Mio. USD). Während der GAAP-Verlust je Aktie bei -$0,12 lag (Erwartung: -$0,07; belastet durch einen Einmalaufwand von 27,3 Mio. USD aus Schuldentilgungen), erwirtschaftete das Unternehmen einen positiven operativen GAAP-Cashflow von +7,2 Millionen US-Dollar.
Besonders positiv wurde der Ausbau des Auftragsbestands (Order Backlog) aufgenommen, der um +52 % gegenüber dem Vorquartal auf ein Rekordniveau von 3,57 Milliarden US-Dollar (117 geplante Starts) kletterte. Allein im dritten Quartal unterzeichnete Rocket Lab neue Startverträge im Wert von knapp 1 Milliarde US-Dollar sowie Aufträge über 470 Millionen US-Dollar im Bereich Space Systems. Für die neue mittelgroße Trägerrakete Neutron (Erststart frühestens 2027) liegen bereits Verträge über mehr als 515 Millionen US-Dollar vor; zudem erteilten die Aktionäre die Zustimmung zur Übernahme von Iridium. Für das Q4 stellt Rocket Lab Umsätze zwischen 270 und 290 Millionen US-Dollar in Aussicht.
FSA Key Takeaway: Ein Rekord-Orderbacklog von 3,57 Mrd. USD (+52 % QoQ) und ein positiver operativer Cashflow bestätigen Rocket Labs starke Marktposition im kommerziellen Raumfahrt- und Satellitensektor.
16. AST SpaceMobile ($ASTS): Hohe Liquidität ($3,2 Mrd.) und Produktionshochlauf bei Satelliten
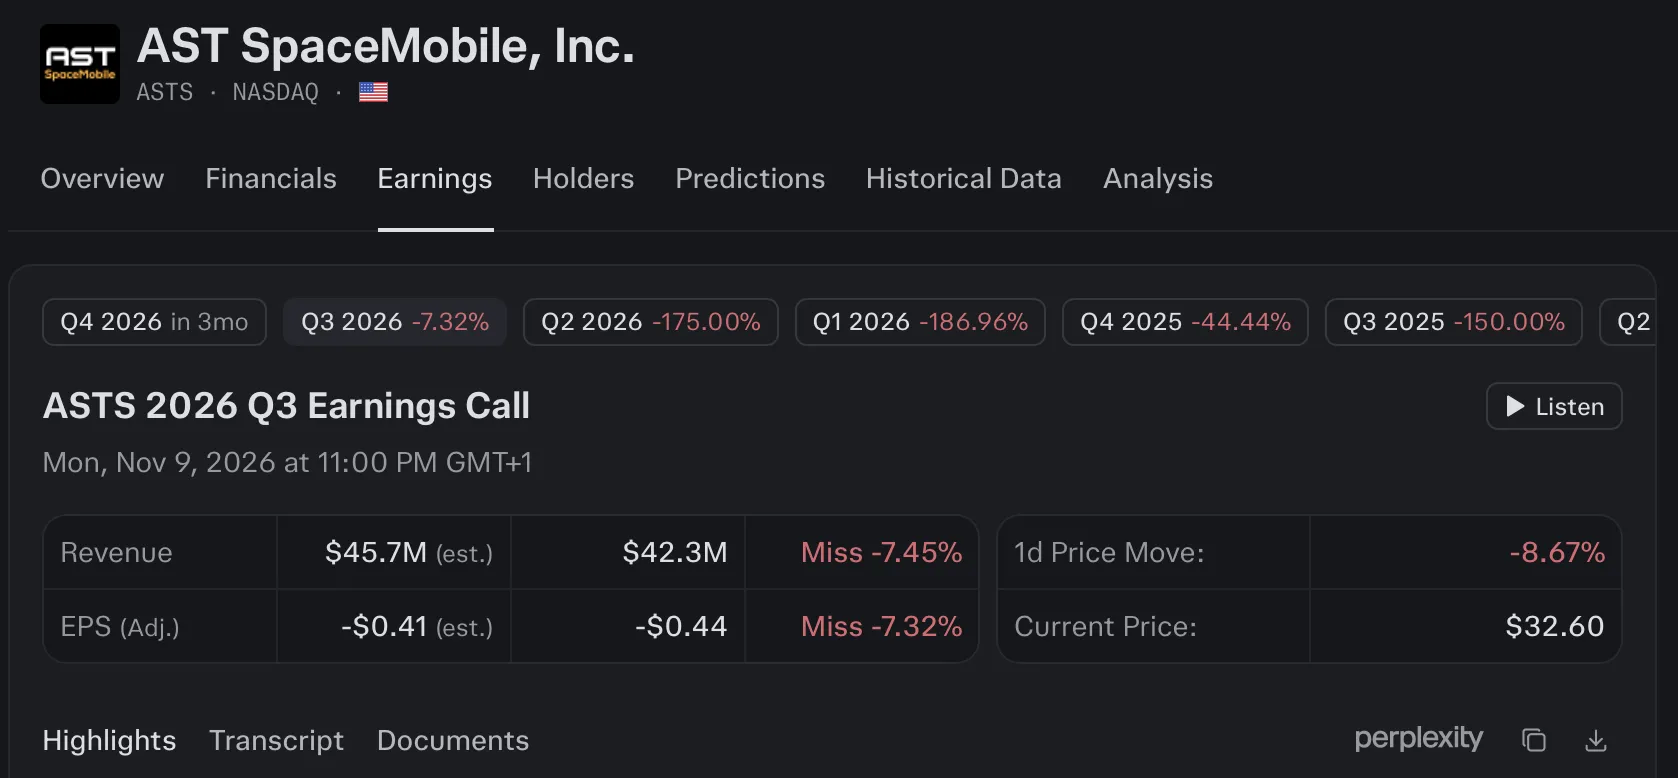
Der Satellitenkommunikationsanbieter AST SpaceMobile verzeichnete im dritten Quartal einen Umsatz von 42,3 Millionen US-Dollar (Erwartung: 46,6 Mio. USD) und einen Verlust je Aktie von -$0,44 (Erwartung: -$0,40). Die Aktie gab auf Wochensicht moderat um ~-2,00 % nach.
Das Management bekräftigte seine Jahresumsatzprognose für 2026 von 150 bis 200 Millionen US-Dollar und verwies auf eine komfortable Liquiditätsausstattung von rund 3,2 Milliarden US-Dollar, ergänzt durch eine nicht-verwässernde Finanzierung über 1,0 Milliarde US-Dollar aus Japan. Operativ treibt AST SpaceMobile den Aufbau seiner Konstellation voran: Ab Dezember soll eine Produktionsrate von sechs ASIC-Satelliten pro Monat erreicht werden, um bis Mitte 2027 rund 45 BlueBird-Satelliten in den Orbit zu bringen (über 100 Satelliten in 2027/2028). Das kommerzielle Ökosystem umfasst inzwischen über 60 Mobilfunknetzbetreiber mit mehr als 3 Milliarden Endkunden; zudem bestehen Verträge mit der U.S. Space Force im Umfang von rund 100 Millionen US-Dollar.
FSA-Einschätzung: Wir haben uns bereits sehr kritisch zu den Plänen eines eigenen Raketenbaus (Blacklift) geäußert und am 06.11.2026 eine aktuelle Analyse dazu veröffentlicht. Ob AST SpaceMobile trotzdem weiterhin in unserem Depot bleibt, erfahrt ihr hier: https://fsanalytics.de/fsa-strategic-deep-dive-ast-spacemobile-asts
FSA Key Takeaway: Mit 3,2 Mrd. USD an liquiden Mitteln und einer geplanten Produktionsrate von sechs Satelliten pro Monat ab Dezember ist AST SpaceMobile für die Skalierung seines satellitengestützten Mobilfunknetzes durchfinanziert.
Teil 4: Geopolitik, Rohstoffe, Asien & Globale Infrastruktur
17. US-Iran-Diplomatie: Verhandlungen über ein $8-Milliarden-Abkommen zur Straße von Hormuz
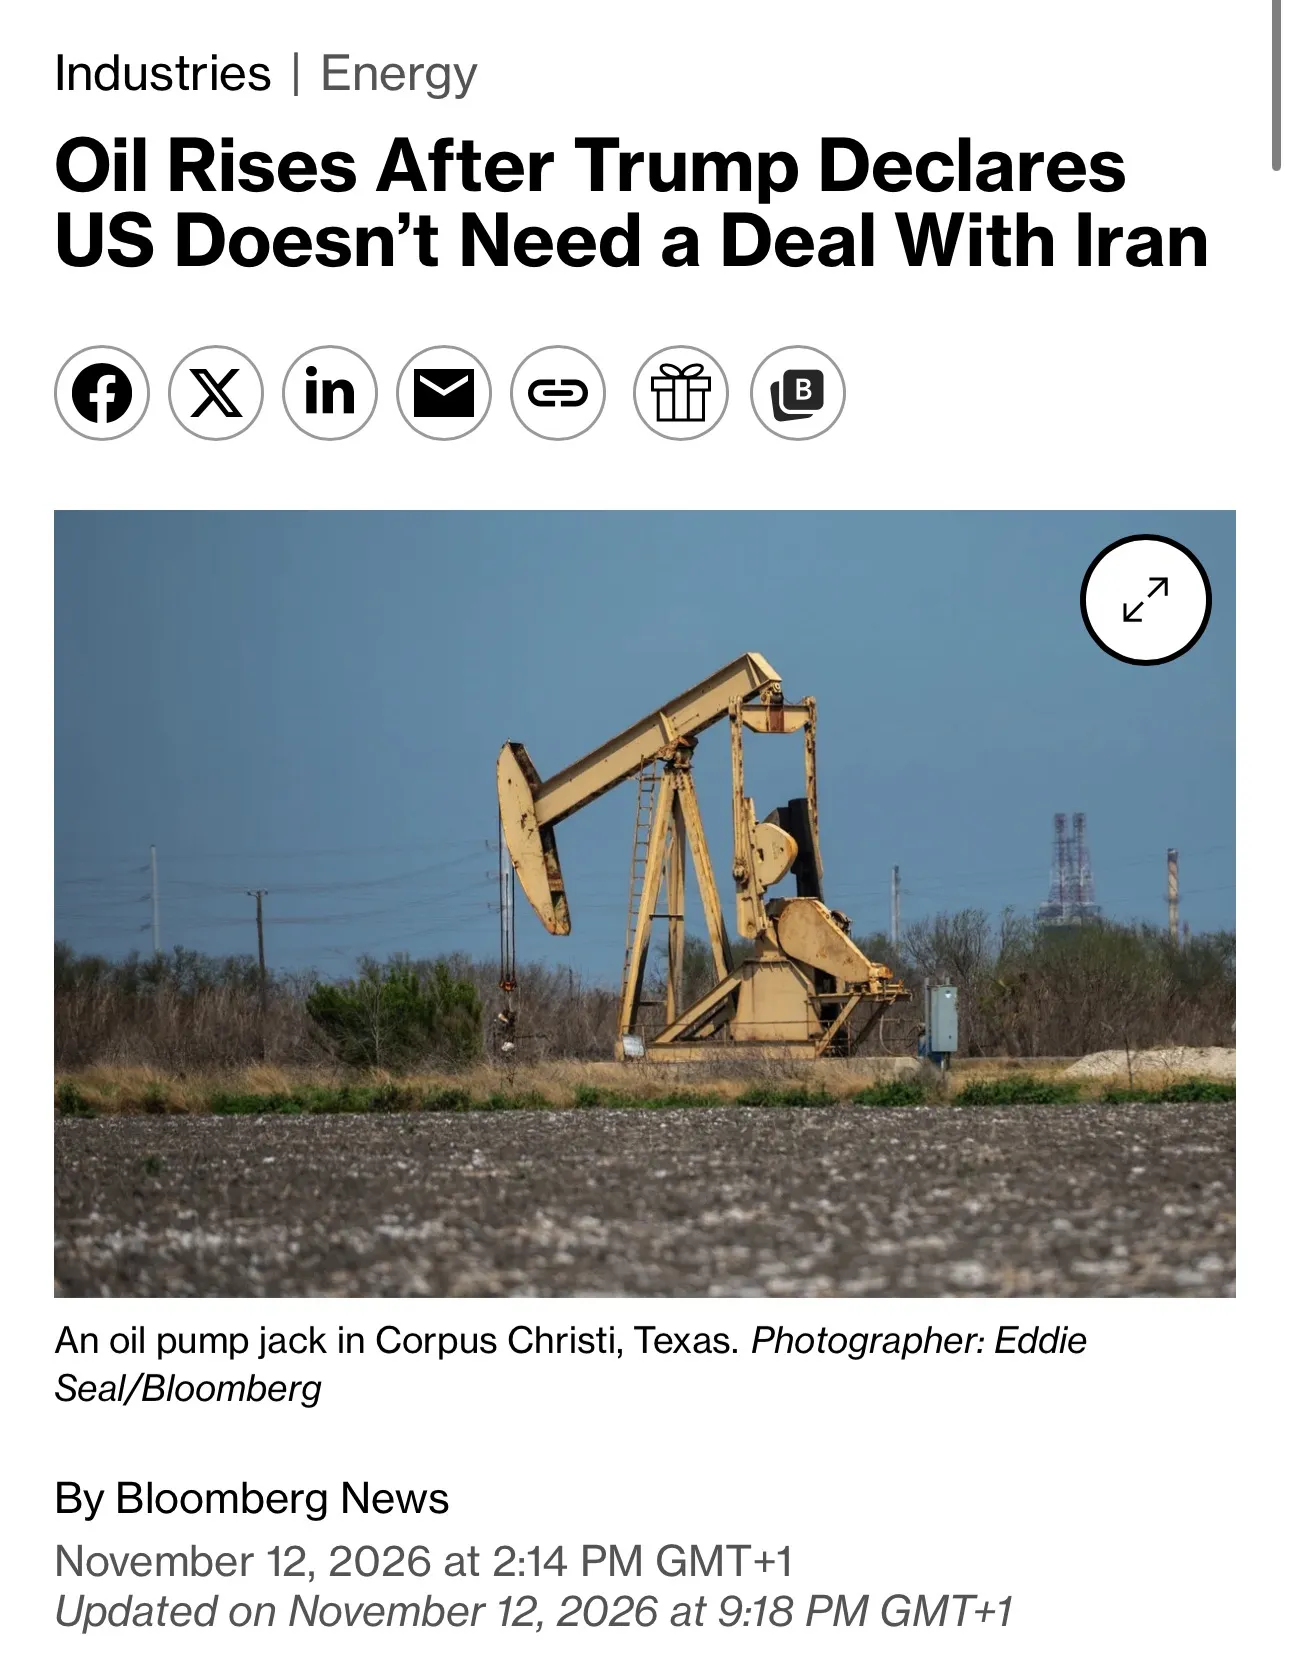
Im Konflikt zwischen den USA und dem Iran verdichteten sich im Wochenverlauf zunächst die Anzeichen für direkte diplomatische Gespräche. Laut Medienberichten (u. a. Al Arabiya, Wall Street Journal) prüften Washington und Teheran auf Basis eines Vermittlungsvorschlags von Katar und Pakistan ein 8-Milliarden-US-Dollar-Abkommen: Die USA würden eingefrorene iranische Vermögenswerte in dieser Höhe freigeben und die Seeblockade gegen den Iran aufheben, während Teheran im Gegenzug die Straße von Hormuz wieder öffnet und Angriffe auf die Handelsschifffahrt am Golf einstellt.
Darüber hinaus standen Verhandlungen über eine Begrenzung der iranischen Urananreicherung auf maximal 3,67 % sowie die Rückkehr von Inspektoren der Internationalen Atomenergie-Organisation (IAEO) im Raum, wofür US-Vizepräsident JD Vance zunächst als Chefunterhändler für direkte Gespräche mit dem iranischen Sicherheitsvertreter Mohsen Rezaei in Doha gehandelt wurde. Vor zwei Tagen vollzog US-Präsident Trump jedoch eine Kehrtwende: Er erklärte öffentlich, dass die USA keinen Deal mit dem Iran benötigten, und rief Vizepräsident Vance von den Verhandlungsplänen zurück. Zuvor hatte Trump nach Gesprächen mit Katar und Saudi-Arabien bereits betont, man halte sich militärische Optionen offen, während US-Außenminister Marco Rubio die Wirksamkeit der wirtschaftlichen Druckkampagne hervorgehoben hatte. Innenpolitisch bleibt der Druck auf die US-Regierung hoch: Einer aktuellen Reuters/Ipsos-Umfrage zufolge befürworten 71 % der US-Bürger (darunter 51 % der Republikaner) eine Beendigung des Iran-Konflikts durch den Kongress, und 62 % unterstützen eine Rücknahme der Importzölle.
FSA Key Takeaway: Während Verhandlungsansätze über ein 8-Milliarden-Dollar-Abkommen zur Straße von Hormuz zunächst für Entspannung sorgten, erhöht Trumps Absage an einen Deal samt Rückruf von Vizepräsident JD Vance die diplomatische Unsicherheit im Nahen Osten wieder.
18. Energiemärkte: Ölpreise geben nach – OPEC+-Förderanstieg und US-Lageraufbau
Die diplomatischen Entspannungssignale im Nahen Osten sowie höhere Produktionsmengen führten zu nachgebenden Notierungen an den Rohölmärkten. WTI-Rohöl fiel auf Wochensicht um -1,83 % auf 87,95 US-Dollar pro Barrel, während Brent-Rohöl um -2,60 % auf 98,41 US-Dollar pro Barrel nachgab.
Neben den diplomatischen Gesprächen wirkten zwei fundamentale Angebotsfaktoren preisdämpfend:
Deutlicher Förderanstieg der OPEC+: Laut aktuellen OPEC-Daten steigerte Saudi-Arabien seine Rohölproduktion im Oktober um +2,19 Millionen Barrel pro Tag (+26 %) auf 10,56 Millionen Barrel pro Tag und erreichte damit den höchsten Stand seit Februar. Die gesamte Förderung der OPEC+-Allianz erhöhte sich um +2,04 Millionen auf 41,23 Millionen Barrel pro Tag.
US-Lageraufbau & Kraftstoffexporte: Das American Petroleum Institute (API) meldete einen unerwartet hohen Anstieg der US-Rohöllagerbestände um +9 Millionen Barrel in der vergangenen Woche – der größte wöchentliche Zuwachs seit drei Monaten. Gleichzeitig verdoppelte Russland im Vormonat seine Diesel-Exporte infolge gelockerter US-Kraftstoffsanktionen, was zur Entspannung der Kraftstoffpreise beitrug.
FSA Key Takeaway: Die Kombination aus diplomatischen Fortschritten im Iran-Konflikt, einer um über 2 Mio. Barrel/Tag gesteigerten OPEC+-Förderung und einem US-Lageraufbau von +9 Mio. Barrel entlastet die Energiemärkte spürbar.
19. Edelmetalle & Krypto-Tokenisierung: Gewinnmitnahmen bei Gold/Silber und Rekord beim 24/7-Aktienhandel
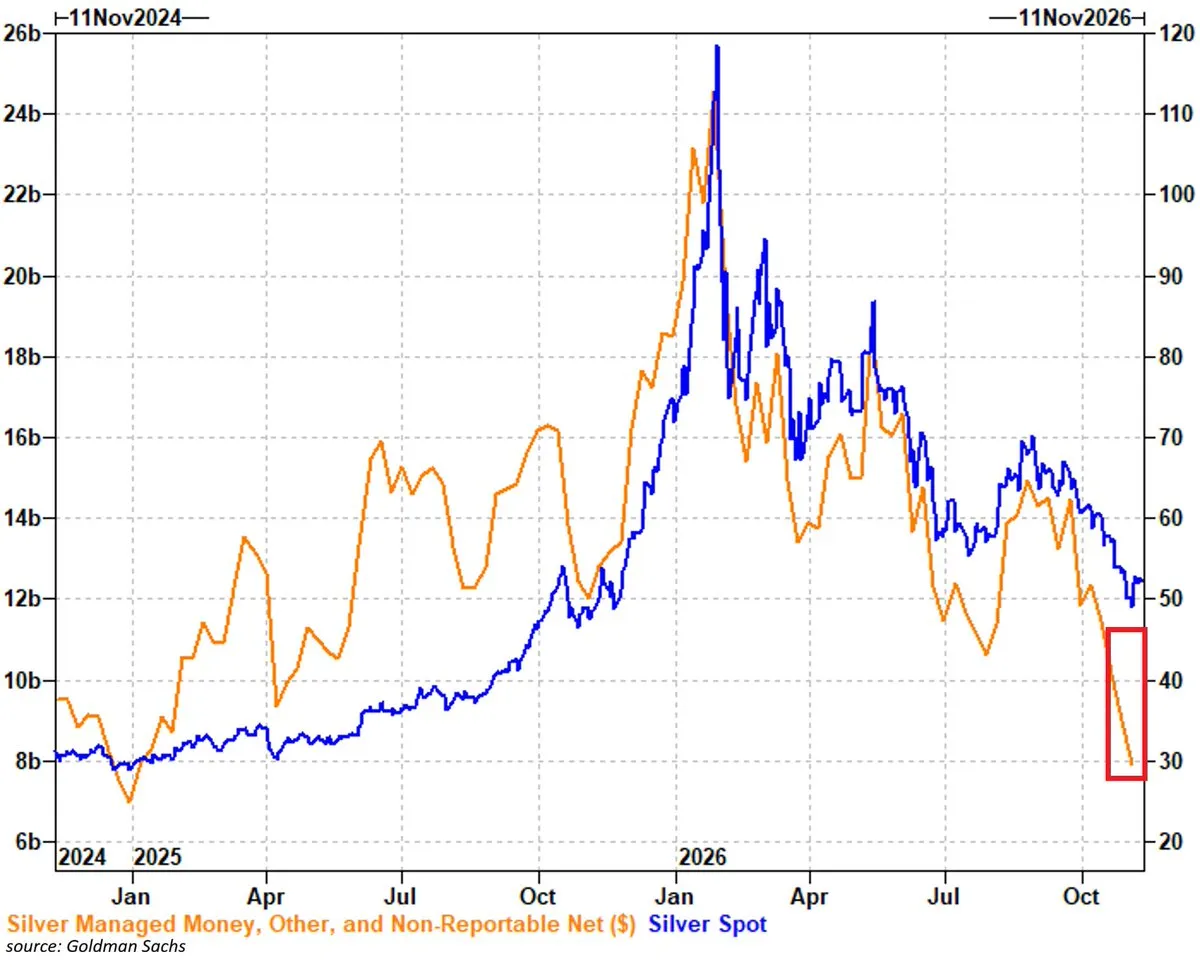
Am Edelmetallmarkt kam es infolge der gestiegenen US-Zinserwartungen zu Gewinnmitnahmen: Gold gab auf Wochensicht um -4,57 % nach, Silber verlor -5,63 %. Aktuelle CFTC-Daten belegen eine ausgeprägte Positionsbereinigung am Silber-Terminmarkt: Spekulative Marktteilnehmer (Hedgefonds, CTAs und Privatanleger) bauten in den fünf Wochen bis zum 3. November Netto-Positionen im Umfang von -2,3 Milliarden US-Dollar ab (getrieben durch -2,6 Mrd. USD neue Short-Positionen). Dadurch sank die gesamte spekulative Netto-Long-Positionierung auf +8,0 Milliarden US-Dollar – den tiefsten Stand seit Januar 2025 (ein Rückgang um über -16,0 Mrd. USD seit dem Januar-Hoch).
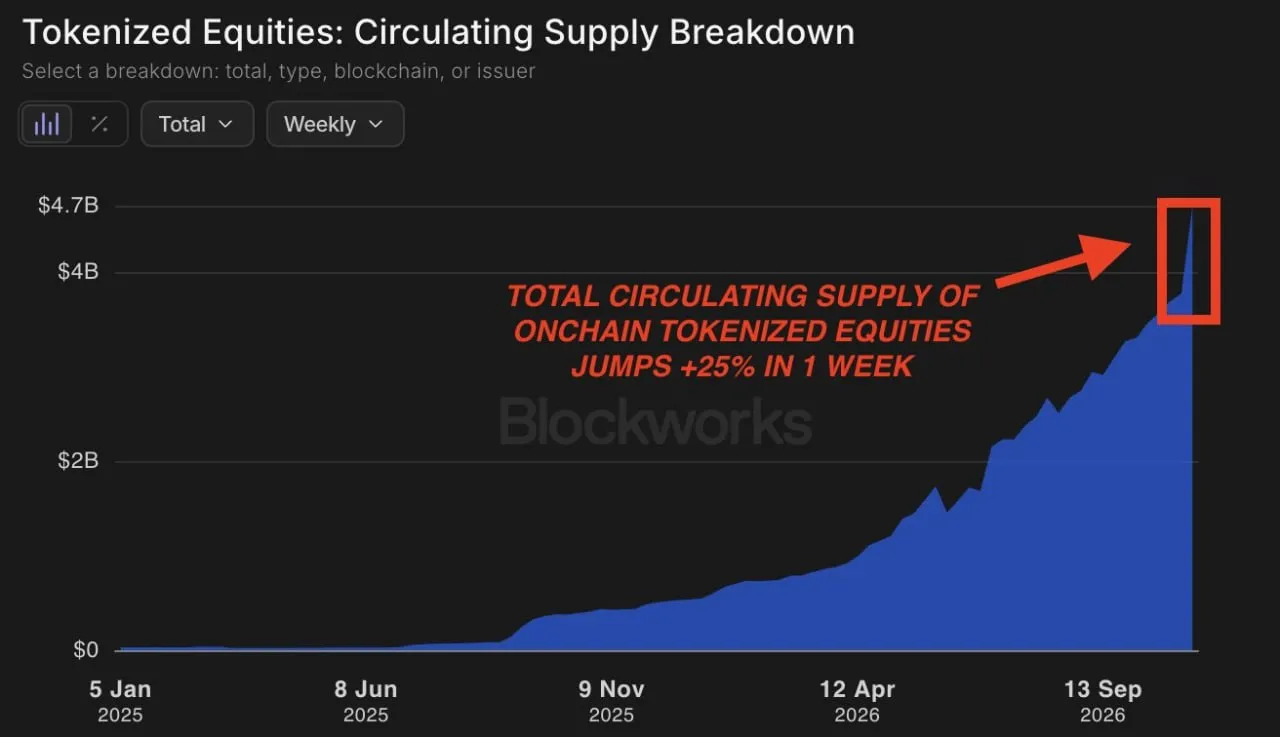
Im Digital-Asset-Sektor verzeichnete dagegen die Tokenisierung traditioneller Finanzwerte (Real-World Assets) einen neuen Höchststand: Das zirkulierende Gesamtvolumen onchain tokenisierter Aktien stieg in der vergangenen Woche um den Rekordwert von +932 Millionen US-Dollar auf über 4,7 Milliarden US-Dollar. Auf der Solana-Handelsplattform Jupiter erhöhte sich die Zahl der aktiven Trader tokenisierter Aktien um +60 % MoM und das Handelsvolumen um +34 % MoM – wobei mittlerweile 62 % des gesamten Volumens außerhalb der regulären Börsenhandelszeiten abgewickelt wird.
FSA Key Takeaway: Während Edelmetalle unter den gestiegenen US-Zinserwartungen konsolidieren, erreicht die Tokenisierung klassischer Aktien mit über 4,7 Mrd. USD ein neues Rekordvolumen, getragen von der Nachfrage nach 24/7-Handelsmöglichkeiten.
20. Asien-Pazifik & Europa: China-PPI auf Mehrjahreshoch, Hongkong-Boom und deutsche Stellenabbau-Pläne
Die wirtschaftlichen Entwicklungen in den wichtigsten internationalen Wirtschaftsregionen zeigten ein stark differenziertes Bild:
China & Hongkong:
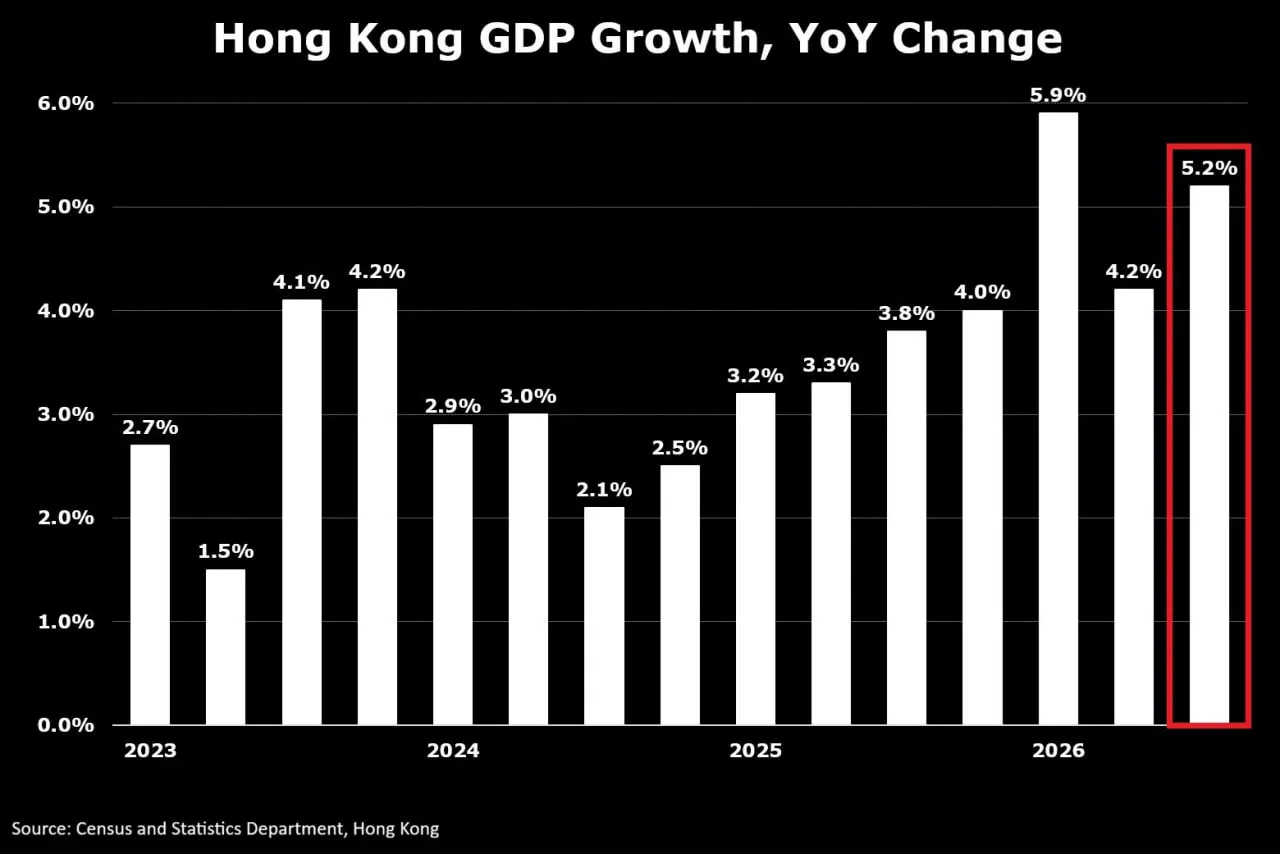
In China beschleunigte sich die Erzeugerpreisinflation (PPI) im Oktober auf +5,7 % YoY (höchster Zuwachs seit Juni 2022, nach -3,6 % im Sommer 2025), angetrieben durch steigende Rohstoff-, Energie- und Nichteisenmetallpreise sowie hohe Nachfrage nach KI-Hardware (Einkaufspreise der Fabriken +7,9 % YoY). Während die chinesische Zentralbank (PBOC) keine kurzfristigen Zinssenkungen signalisierte und Peking eine mögliche 25-%-Steuer auf Zinserträge aus Staatsanleihen prüft, wuchs Hongkongs BIP im Q3 2026 um +5,2 % YoY (15. Wachstumsquartal in Folge), gestützt durch ein Exportplus von +30,4 % YoY bei KI-Elektronik.
Japan & Südkorea: In Japan stieg die Unternehmensgüterinflation (PPI) im Oktober auf +7,1 % YoY (+0,7 % MoM), was Spekulationen über eine Zinserhöhung der Bank of Japan im kommenden Monat verstärkt, während das Finanzministerium vor zu schnellen Yen-Bewegungen warnte und japanische Privatanleger verstärkt in heimische Staatsanleihen (JGBs) umschichten. In Südkorea verhängte die Kartellbehörde Rekordbußgelder von 1,2 Milliarden US-Dollar gegen über ein Dutzend Banken und Broker wegen unerlaubter Absprachen bei Staatsanleihen-Auktionen.
Europa & Deutschland:
Während das britische BIP im Q3 um +0,7 % zulegte (schnellstes Wachstum seit zweieinhalb Jahren), bleibt die Industriekonjunktur in Deutschland unter Druck: Nach einem schwachen Q3-BIP-Wachstum von +0,2 % planen laut einer Umfrage des Instituts der deutschen Wirtschaft (IW) unter mehr als 1.000 Unternehmen 32 % der deutschen Firmen für 2027 einen Stellenabbau (nach 29 % im Frühjahr); fast 40 % wollen Investitionen kürzen, und 80 % rechnen mit stagnierender oder sinkender Produktion. Ungeachtet dessen profitierte der DAX von globalen Kapitalumschichtungen und erreichte mit +3,64 % ein neues Allzeithoch.
FSA Key Takeaway: Während Chinas Produzentenpreise (+5,7 %) und Japans Inflation anziehen, zeigen sich in Europa deutliche Divergenzen zwischen schwachen deutschen Unternehmensumfragen und neuen Allzeithochs am deutschen Aktienmarkt.
21. US-Luftfahrtinfrastruktur: Systemausfall der Flugsicherung (FAA) sorgt für 22.000 Flugausfälle
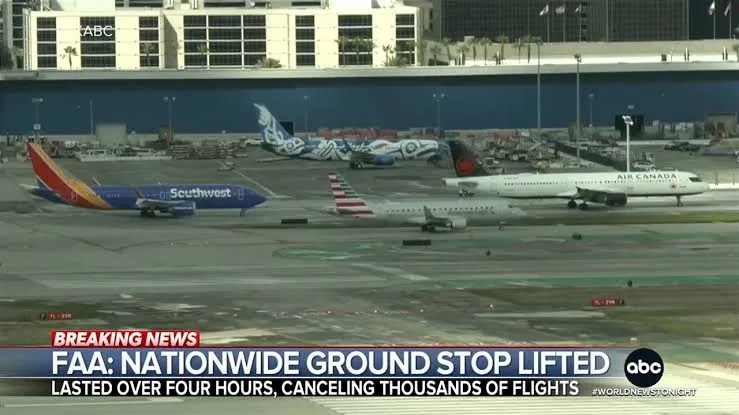
Abseits der Kapitalmärkte erlebte das US-Luftverkehrssystem die schwerste landesweite Betriebsstörung seit dem 11. September 2001. Ein fast fünfstündiger vollständiger Bodenstopp (Ground Stop) der US-Luftfahrtbehörde FAA am Freitag sowie anhaltende Folgeprobleme am Samstag führten zu mehr als 22.000 gestrichenen oder verspäteten Flügen(darunter rund 13.700 Annullierungen und 9.000 Verspätungen) und strandenden Passagieren im gesamten Land.
Als Ursache nannten die Behörden eine kritische Überlastung und technische Ausfälle der veralteten Radar- und Kommunikationssysteme in der Flugsicherung. US-Verkehrsminister Sean Duffy stufte die Situation als nationalen Notfall ein und forderte umgehend Haushaltsmittel in Höhe von 50 Milliarden US-Dollar zur grundlegenden Modernisierung der Flugsicherungsinfrastruktur. Aktien großer US-Fluggesellschaften gerieten infolgedessen spürbar unter Abgabedruck.
FSA Key Takeaway: Der landesweite Ausfall der US-Flugsicherung mit über 22.000 betroffenen Flügen verdeutlicht den akuten Investitionsbedarf in die amerikanische Verkehrsinfrastruktur und belastet den Airline-Sektor.
Ganzheitliches FSA-Fazit & Ausblick
Die abgelaufene Handelswoche verdeutlichte die hohe Widerstandsfähigkeit der breiten Aktienmärkte gegenüber unternehmensspezifischen Schocks und geldpolitischen Neubewertungen. Während der abrupte Rücktritt von Nvidia-CEO Jensen Huang infolge persönlicher Governance-Verstöße und exportpolitischer Untersuchungen zu einem Kursverlust von -14,50 % führte, bewiesen starke Quartalsberichte im Neocloud-Sektor (CoreWeave +14,5 %) und die sechsfache Überzeichnung des Anthropic-Börsengangs, dass die strukturelle Investitionsnachfrage im Bereich der KI-Infrastruktur intakt bleibt.
Drei Kernelemente prägen die kommende Marktphase:
Geldpolitische Weichenstellung vor dem Dezember: Der über den Erwartungen liegende US-CPI (+0,4 % MoM) sowie die hartnäckige Supercore-Inflation (5,5 %) machen eine Leitzinserhöhung der Federal Reserve im Dezember nahezu sicher (85–90 % Wahrscheinlichkeit) und eröffnen Raum für weitere Straffungsschritte im ersten Quartal 2027.
Kapitalflüsse und Sektorrotation: Historische Zuflüsse in globale Aktienfonds (+98 Mrd. USD) stützen die Gesamtindizes, doch unter der Oberfläche findet eine deutliche Rotation statt – sichtbar in der 25-Jahres-Rekord-Outperformance des Gesundheitssektors gegenüber Technologiewerten (+35,6 Prozentpunkte über sechs Monate) sowie im Übergang zu alternativen KI-Hardware-Architekturen wie Googles TPUs.
Geopolitische Entspannung an den Energiemärkten: Die Verhandlungsfortschritte zwischen den USA und dem Iran über ein 8-Milliarden-Dollar-Abkommen zur Straße von Hormuz sowie die gestiegene OPEC+-Förderung haben die Risikoprämie beim Rohöl reduziert und wirken mittelfristig inflationsdämpfend.