FSA WEEKLY MARKET UPDATE | KW 47
Alles Wichtige der Woche: Ausgeprägter globaler Abverkauf an den Aktien- und Rohstoffmärkten mit einem Freitagseinbruch von -5,6 % im Nasdaq 100 (-10,4 % auf Wochensicht), tiefgreifende Entwicklungen bei Nvidia (Rekord-Q3-Zahlen, neues Sicherheitskomitee, aber SEC-Untersuchung und acht parallele Verfahren), ein 50-Basispunkte-Zinssignal der Federal Reserve sowie der Börsengang von Anthropic.
Eine von außergewöhnlich starkem Verkaufsdruck und historischer Volatilität geprägte Handelswoche liegt hinter den internationalen Finanzmärkten. Im Zentrum stand ein synchroner Rückgang über nahezu alle Anlageklassen hinweg, der sich am Freitag noch einmal deutlich verschärfte: Der Nasdaq 100 gab allein am letzten Handelstag um -5,6 % nach und beendete die Woche mit einem Minus von -10,4 %, wodurch der Index offiziell in einen Bärenmarkt (über -20 % unter dem Oktober-Allzeithoch) eintrat. Der S&P 500 verzeichnete sieben Verlusttage in Folge, verlor auf Wochensicht -8,06 % und fiel unter die Marke von 7.000 Punkten, während der Weltaktienindex MSCI World um -7,79 % nachgab.
Maßgeblich belastet wurde der Technologiesektor durch weitere Zuspitzungen beim Chiphersteller Nvidia ($NVDA): Obwohl das Unternehmen herausragende Quartalszahlen vorlegte und die Langfristprognose anhob, drückten Berichte über eine Untersuchung der US-Börsenaufsicht SEC wegen möglicher Bilanzierungsunregelmäßigkeiten sowie Recherchen zu mutmaßlichen Verbindungen in chinesische Militärlieferketten die Aktie um -23,00 % auf Wochensicht nach unten. Gleichzeitig signalisierten die Protokolle der US-Notenbank Federal Reserve sowie Gouverneur Christopher Waller die Offenheit für einen größeren Zinsschritt von 50 Basispunkten im Dezember, was neben Aktien auch Rohstoffe (-5,69 % bei WTI-Öl), Edelmetalle (-15,33 % bei Silber, -9,00 % bei Gold) und Kryptowährungen (Bitcoin bei 55.000 USD) unter erheblichen Abgabedruck setzte.
Wochenperformance-Überblick: Globaler Abverkauf über Aktien, Rohstoffe und Edelmetalle hinweg
Anlageklasse / Index / Aktie | Wochenperformance / Stand | Kontext & Auslöser |
|---|---|---|
NASDAQ 100 (NDX) | -10,4 % | Freitagseinbruch von -5,6 %; Eintritt in den Bärenmarkt (über 20 % unter Oktober-Hoch) |
S&P 500 (ES1!) | -8,06 % | Sieben Verlusttage in Folge; Fall unter 7.000 Punkte und Eintritt in Korrektur (-10 %) |
Dow Jones (YM1!) | -7,61 % | Eintritt in den Korrekturbereich (-10 % vom Rekordhoch) im Zuge breiter Verkäufe |
Russell 2000 (US2000) | -6,55 % | Deutliche Abgaben auch bei US-Nebenwerten infolge restriktiver Zinsaussichten |
MSCI World | -7,79 % | Synchroner globaler Rückgang über Nordamerika, Europa und Asien hinweg |
DAX (Deutschland) | -7,22 % | Deutliche Korrektur nach dem Allzeithoch der Vorwoche im Zuge globaler Umschichtungen |
Nikkei 225 (Japan) | -10,21 % | Rückgang auf ein 7-Monats-Tief; Verlust von rund 57 Billionen Yen an Marktkapitalisierung |
KOSPI (Südkorea) | -8,21 % | Hohe Abgaben im asiatischen Technologiesektor belasten den Gesamtmarkt |
SOXX (Halbleiter-ETF) | -13,85 % | Rückgang um -35 % seit Ende September (stärkster 2-Monats-Verlust dieses Jahrhunderts) |
WTI & Brent Erdöl | -5,69 % / -3,99 % | Rückgang auf 83,61 USD (WTI) bzw. 93,81 USD (Brent); zwischenzeitlich 12-Wochen-Tief unter 82 USD |
Gold & Silber | -9,00 % / -15,33 % | Ausgeprägte Abverkäufe auf 1-Jahres-Tiefs infolge steigender Realzins- und USD-Erwartungen |
Nvidia ($NVDA) | -23,00 % | Größter Wochenverlust seit Oktober 2008 nach SEC-Untersuchung und insgesamt acht Verfahren |
Teil 1: Globaler Ausverkauf an den Finanzmärkten & Historische Volatilität
1. Historische Verkaufswelle an den US-Börsen und der Freitagseinbruch (-5,6 % im Nasdaq)
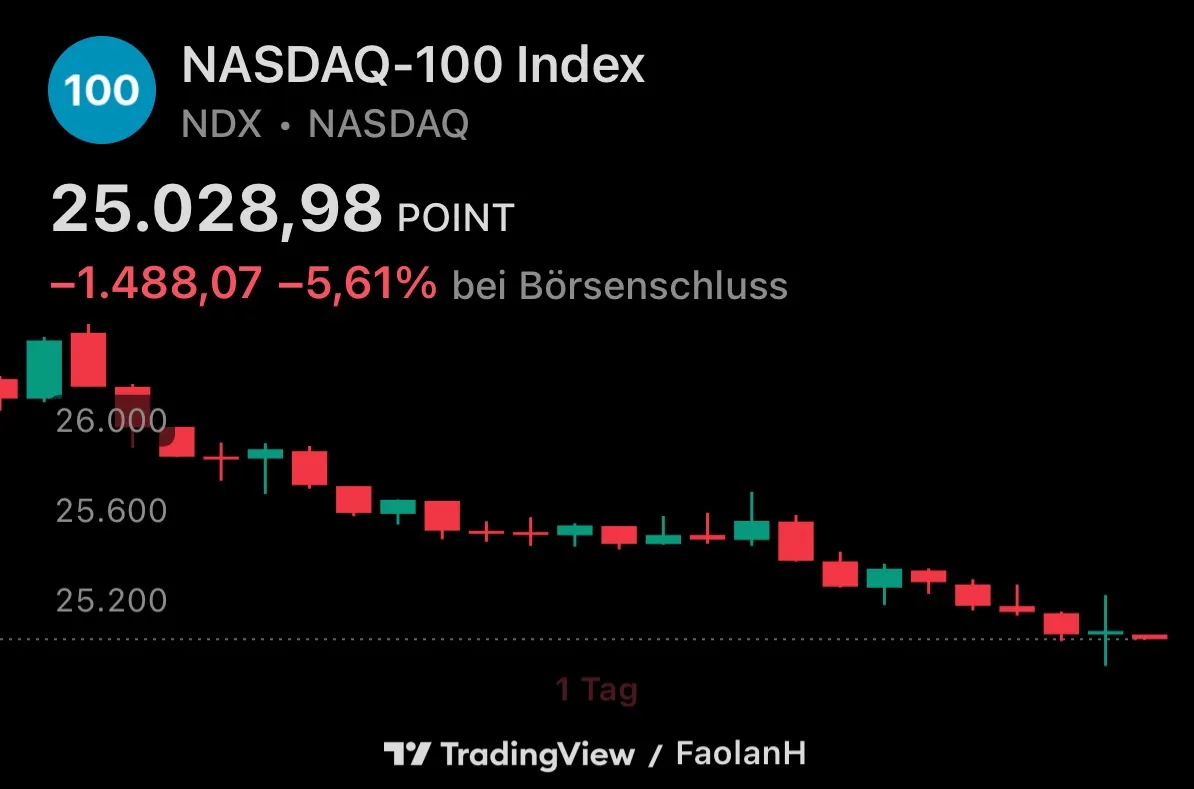
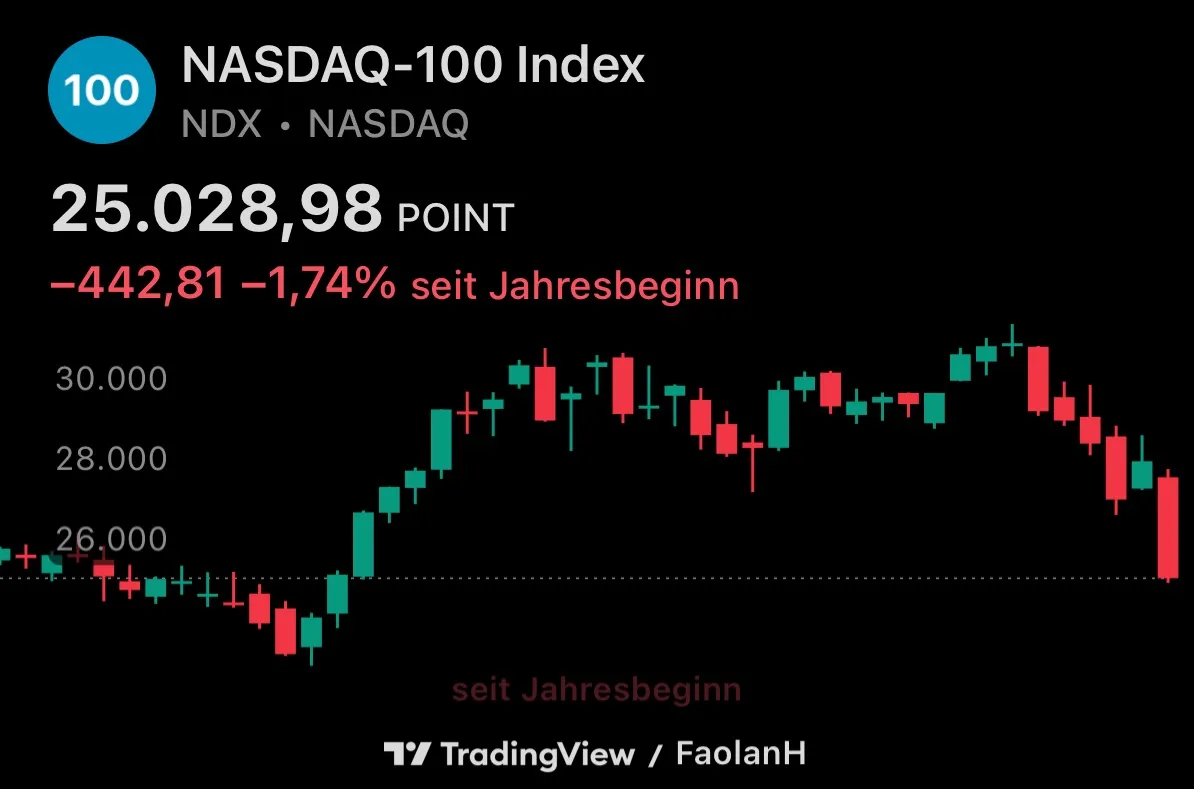
Die US-Aktienmärkte erlebten in der abgelaufenen Woche eine der schärfsten Korrekturphasen der vergangenen Jahre, die in einem ausgeprägten Ausverkauf am Freitag gipfelte. Der technologielastige Nasdaq 100 (NDX) brach allein am Freitag um -5,6 % ein und verzeichnete ein Wochenminus von -10,4 % – ein statistisch äußerst seltenes Ereignis mit einer Abweichung von 3,27 Standardabweichungen, das in den letzten 2.133 Handelswochen nur elfmal auftrat (0,52 % aller Handelswochen). Damit fiel der Nasdaq 100 um mehr als -20 % unter sein Allzeithoch vom Oktober und trat offiziell in einen technischen Bärenmarkt ein, während der breitere Nasdaq Composite seine gesamten Jahresgewinne von zuvor +19 % abgab und für 2026 ins Minus drehte.
Auch die Standardwerte gerieten unter erheblichen Druck:
S&P 500 im Korrekturbereich: Der S&P 500 schloss am Freitag mit einem Minus von -3,7 % und verlor auf Wochensicht -8,06 %, was allein in dieser Woche rund 6 Billionen US-Dollar an Marktkapitalisierung vernichtete (an einem einzelnen Handelstag belief sich der Verlust auf 2,3 Billionen US-Dollar). Der Index fiel erstmals seit dem 15. April unter die Marke von 7.000 Punkten, verbuchte seine erste 7-tägige Verlustserie seit dem Beginn der Pandemie im Jahr 2020 und schloss die fünfte der letzten sechs Wochen im Minus. Am Donnerstag beendeten lediglich 38 der 500 Indexmitglieder den Handelstag im Plus – der niedrigste Wert seit dem 31. Dezember 2025.
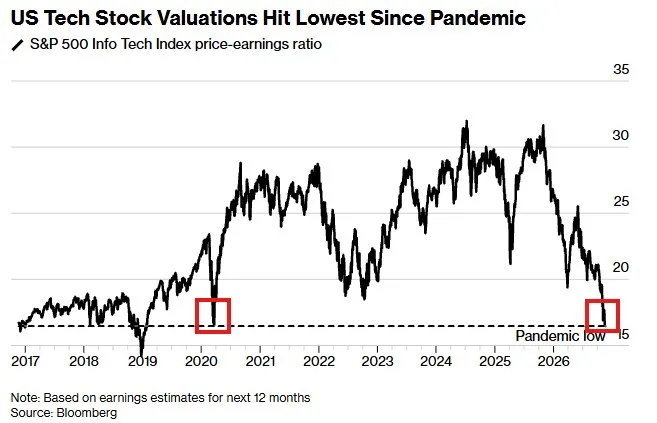
Breite Marktkorrektur & Bewertungsanpassung: Sowohl der S&P 500 als auch der Dow Jones Industrial Average (-7,61 % auf Wochensicht) traten offiziell in den Korrekturbereich ein (-10 % unter ihren Rekordständen), während der Nebenwerte-Index Russell 2000 um -6,55 % nachgab. Durch den starken Rückgang der Technologiewerte sank das Kurs-Gewinn-Verhältnis (KGV) des S&P 500 Information Technology Index auf 16,4x und erreichte damit das niedrigste Bewertungsniveau seit dem 20. März 2020.
FSA-Einschätzung: Mit unserer vorherigen Markteinschätzung zum Nasdaq 100 lagen wir richtig: Der Index hat unsere definierten Ziellevel inzwischen stark nach unten durchbrochen und den Abwärtsimpuls fortgesetzt. Wo wir auf Basis unserer aktuellen Chart- und Marktstruktur-Analyse beim Nasdaq 100 sowie beim S&P 500 nun die nächsten relevanten Unterstützungszonen und den potenziellen Boden erwarten, könnt ihr hier im Detail nachlesen: https://fsanalytics.de/nasdaq-sp-500-im-check-wie-tief-geht-der-barenmarkt-wirklich
FSA Key Takeaway: Mit einem Wochenverlust von -10,4 % (-5,6 % am Freitag) im Nasdaq 100 und dem Fall des S&P 500 unter 7.000 Punkte haben die US-Aktienmärkte eine breite Bewertungsanpassung vollzogen, die das KGV des US-Tech-Sektors auf das Niveau von März 2020 zurückgeführt hat.
2. Globale Ansteckung: Synchroner Rückgang in Asien, Europa und beim MSCI World (-7,79 %)
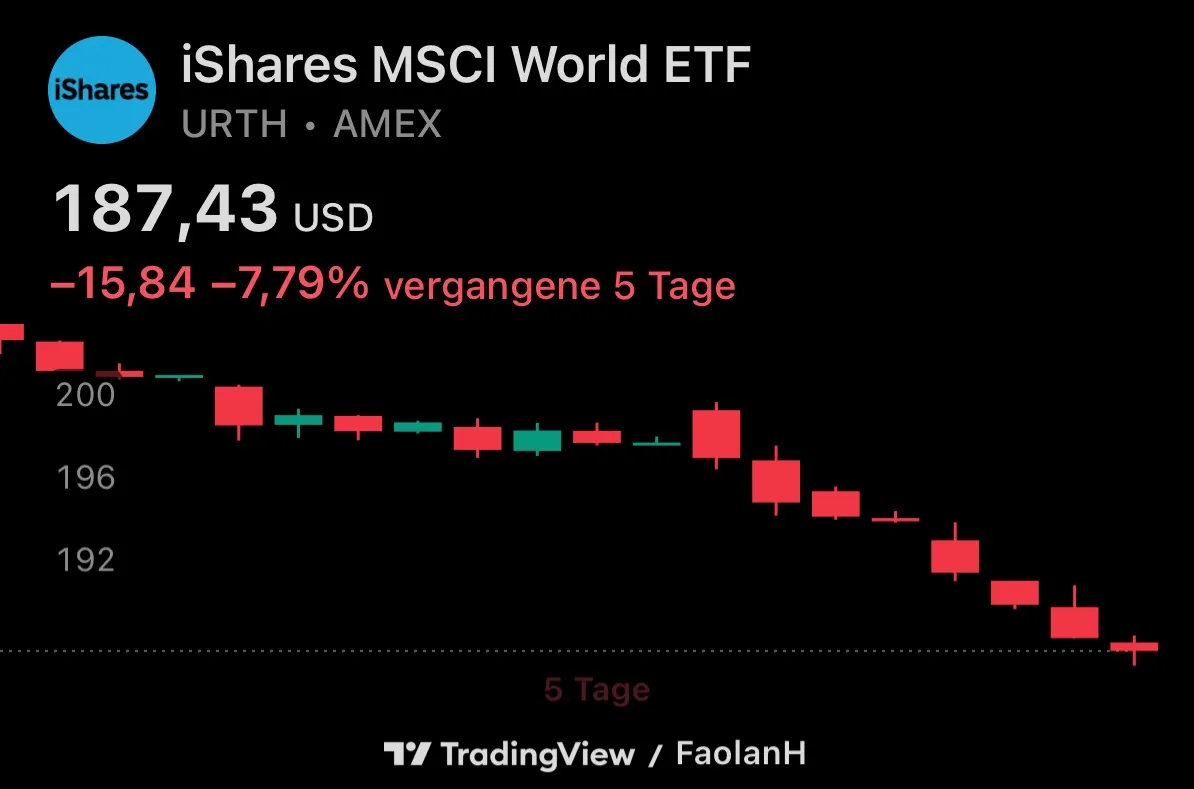
Die Abwärtsbewegung beschränkte sich nicht auf Nordamerika, sondern erfasste nahezu sämtliche internationalen Handelsplätze, was sich im Wochenminus des MSCI World von -7,79 % widerspiegelt.
Asiatische Märkte & Leerverkaufsverbot in Taiwan:
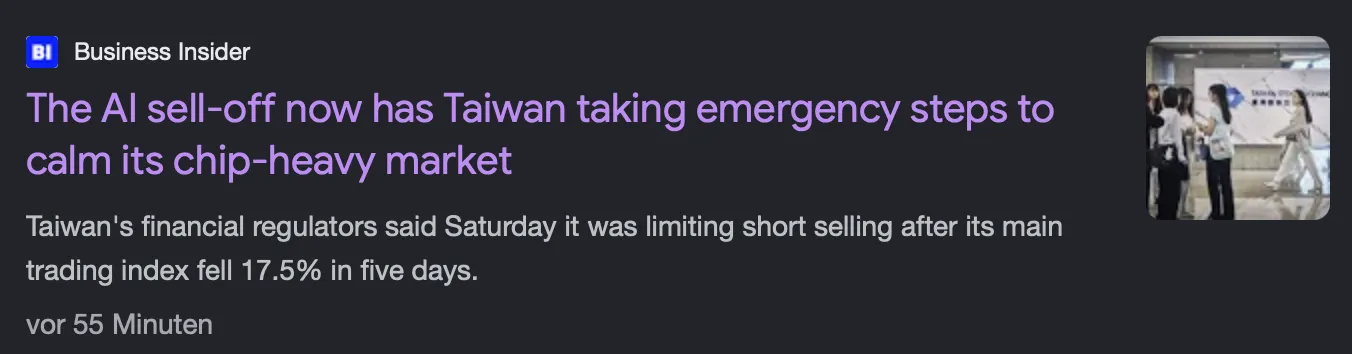
An den asiatischen Börsen wurden an einem einzigen Handelstag über 1,1 Billionen US-Dollar an Marktwert vernichtet, wobei zwölf von dreizehn wichtigen Leitindizes fielen (lediglich der indische Nifty 50 legte an diesem Tag um +1,05 % zu). Der japanische Nikkei 225 sank auf ein 7-Monats-Tief, verlor an einem Tag 57 Billionen Yen und beendete die Woche mit -10,21 %. Der südkoreanische KOSPI fiel auf Wochensicht um -8,21 %. In Festlandchina wurden an einem Tag 1 Billion Yuan an Marktwert abgebaut; der chinesische Aktienmarkt hat nun in 14 der letzten 15 Wochen nachgegeben, was der schwächsten 15-Wochen-Periode seiner Geschichte entspricht. Besonders stark betroffen war Taiwan (TAIEX), dessen Markt innerhalb einer Woche um -18 % einbrach – der stärkste Wochenverlust seit 35 Jahren. Die taiwanesische Finanzaufsicht reagierte mit Marktinterventionen: Ab Montag sind Leerverkäufe unterhalb des vorherigen Schlusskurses verboten, die Margin-Anforderungen werden auf 150 % angehoben, und der staatliche Stabilisierungsfonds (15 Mrd. USD) stützt den Markt durch Aktienkäufe.
Europäische Aktienmärkte: Auch in Europa setzten sich die Abgaben fort. An einem einzigen Handelstag verloren europäische Aktien rund 250 Milliarden US-Dollar an Wert und verzeichneten fünf Verlusttage in Folge, wobei der europäische Technologie-Index auf ein 6-Monats-Tief fiel. Der deutsche DAX schloss die Handelswoche mit einem Minus von -7,22 %; auch der EURO STOXX 50, der STOXX Europe 600, der französische CAC 40, der britische FTSE 100 sowie die Indizes in Italien, Spanien, den Niederlanden und der Schweiz verzeichneten deutliche Wochenverluste.
FSA Key Takeaway: Der synchrone Rückgang des MSCI World (-7,79 %), des Nikkei 225 (-10,21 %) und des DAX (-7,22 %) sowie die Notfallmaßnahmen in Taiwan (-18 % in einer Woche) unterstreichen die globale Dimension der aktuellen Risikoaversion.
3. Marktpsychologie, Volatilität und Risikoindikatoren (VIX, Fear & Greed Index, Panic Index)
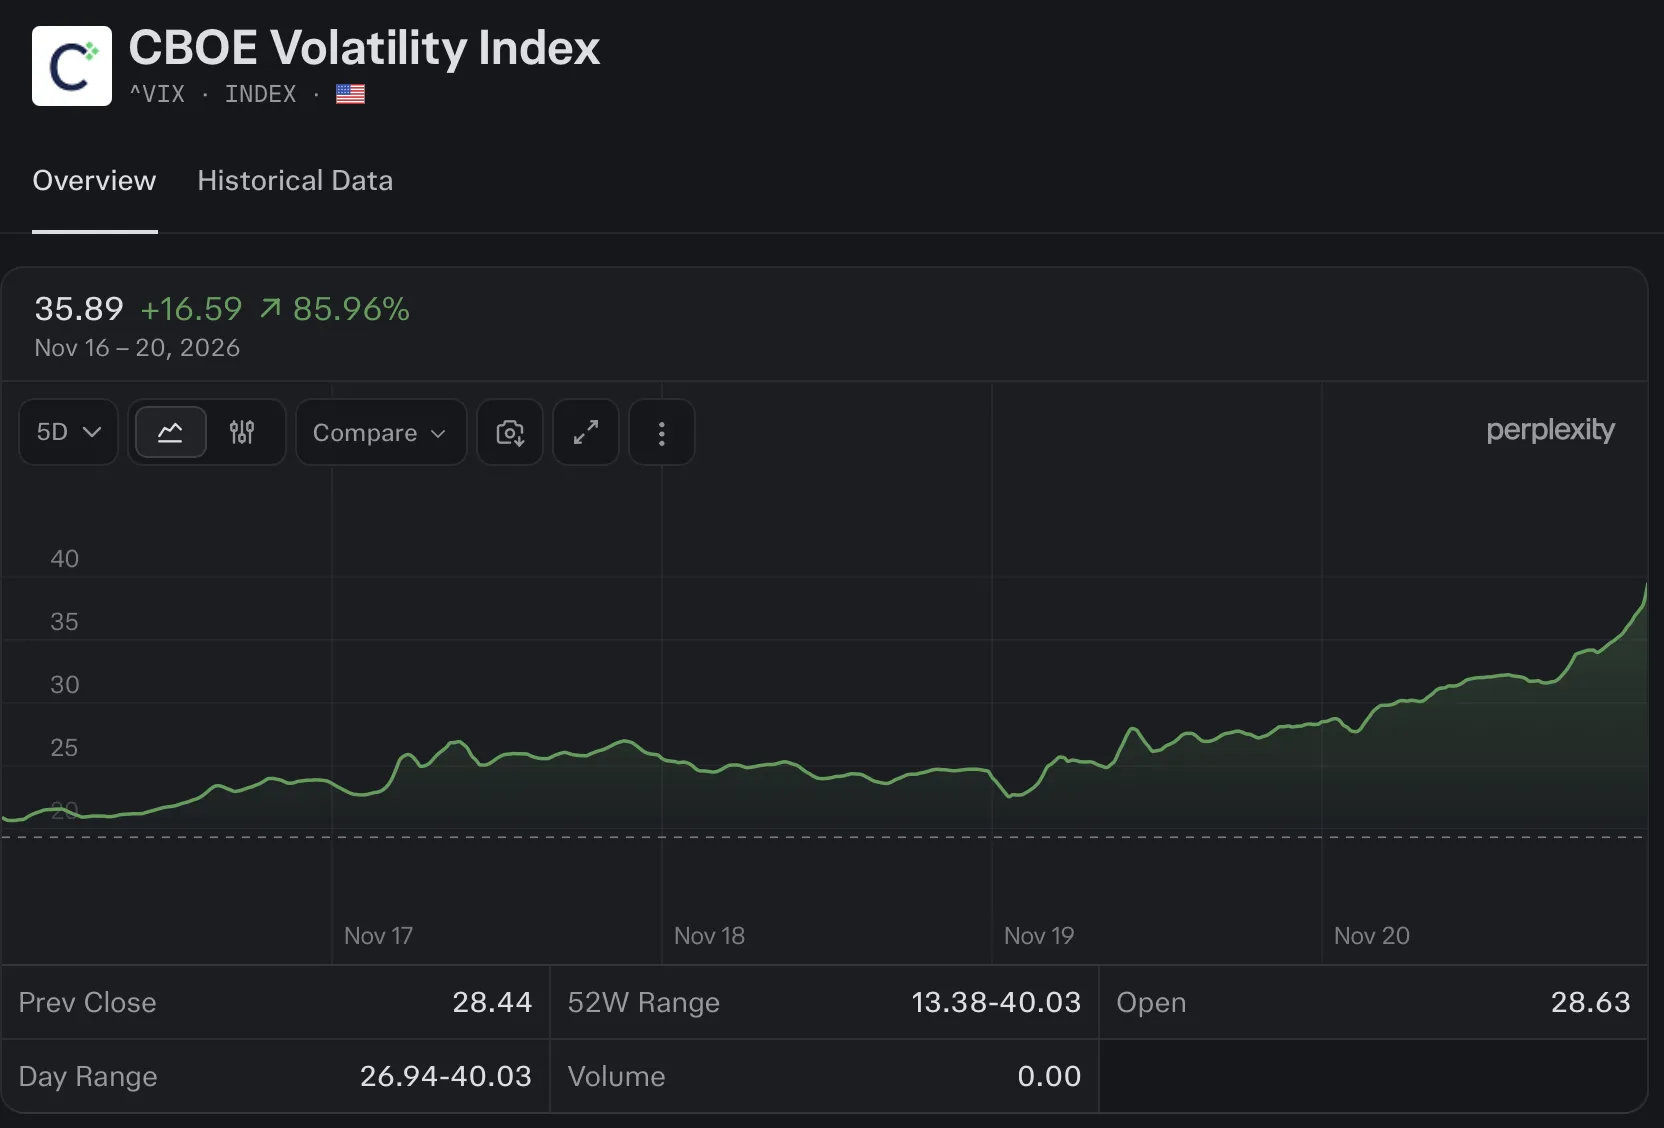
Die Geschwindigkeit des Kursrückgangs führte zu extremen Ausschlägen bei den wichtigsten Stimmungs- und Volatilitätsindikatoren:
Anstieg der impliziten Volatilität: Der CBOE Volatility Index ($VIX) sprang allein am Freitag um +35 % nach oben und schloss erstmals seit April 2025 wieder über der Marke von 38 Punkten (+159 % seit dem 6. Oktober).
Goldman Sachs Panic Index & systematische Fonds: Der hauseigene Panic Index von Goldman Sachs erreichte einen Wert von 9 von 10 Punkten. Die Analysten der Investmentbank wiesen darauf hin, dass trendfolgende und automatisierte Fonds (CTAs) bei anhaltender Schwäche auch in der kommenden Woche weiteren Verkaufsdruck ausüben könnten.
Extreme Angst im Fear & Greed Index: Der Fear & Greed Index fiel am Freitag um -30,6 Punkte (-76 % binnen sechs Handelstagen – der schärfste Rückgang seit Februar 2025) auf 9,7 Punkte und notiert damit erstmals seit März 2026 wieder unter der Schwelle von 10,0 (vierthöchster Angstwert seit dem Bärenmarkt 2022). Historische Daten zeigen jedoch, dass derartig extreme Stimmungsniveaus häufig Gegenbewegungen einleiten: In den letzten drei Fällen, in denen der Index unter 10,0 fiel, legte der S&P 500 in den darauffolgenden drei Wochen im Durchschnitt um +10,5 % zu (seit 2021 betrug der durchschnittliche 3-Wochen-Anstieg +9,0 %).
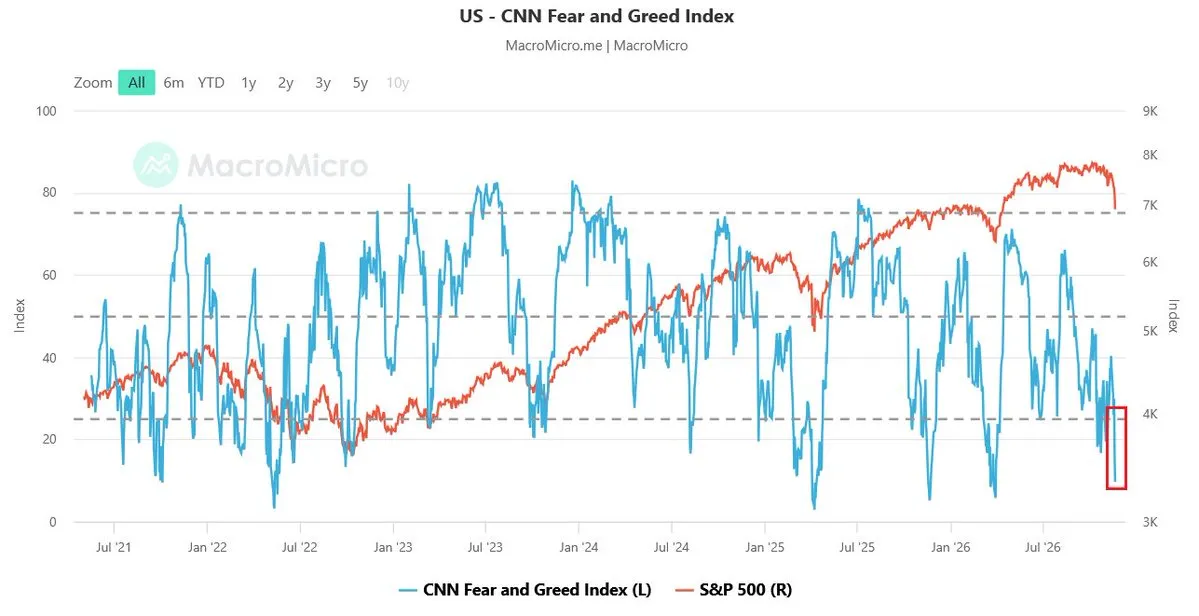
FSA Key Takeaway: Ein VIX-Stand über 38 und ein Fear & Greed Index von 9,7 signalisieren eine ausgeprägte kurzfristige Kapitulation der Marktteilnehmer, die historisch betrachtet oft die Basis für technische Gegenbewegungen bildet.
4. Institutionelle Kapitulation vs. Rekord-Käufe durch Privatanleger
Unter der Oberfläche der Indexbewegungen zeigt sich eine historische Divergenz zwischen dem Verhalten institutioneller Großanleger und dem von Privatinvestoren:
Rekordabbau bei Fondsmanagern und Hedgefonds:
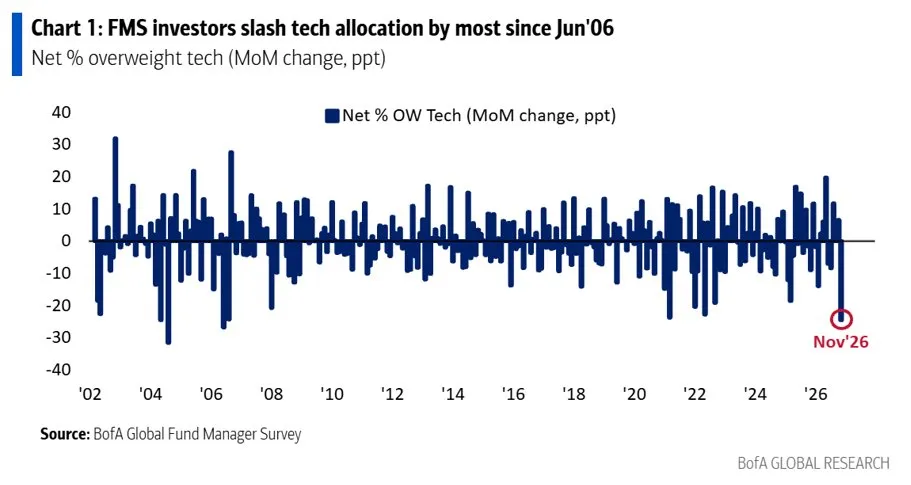
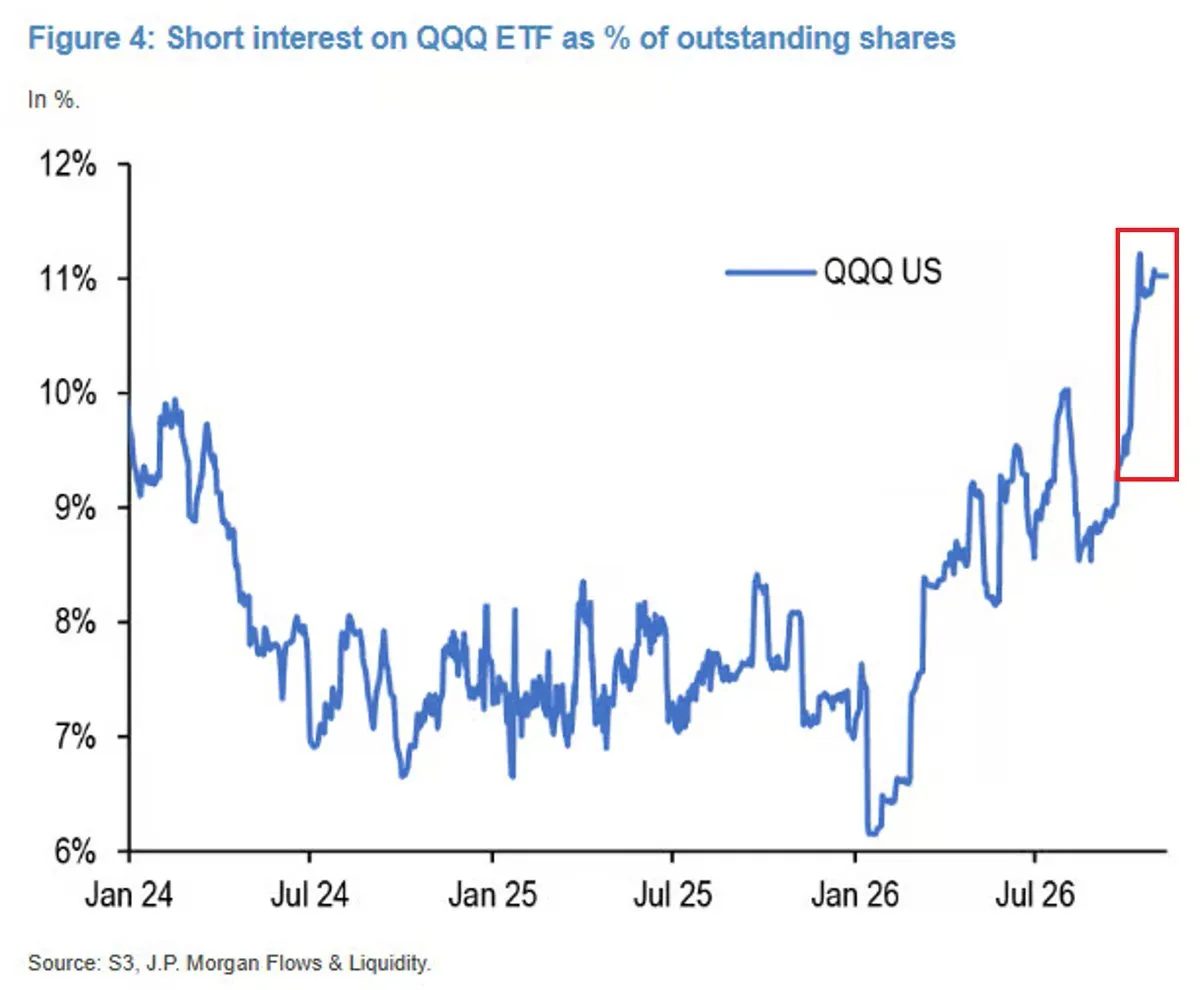
Laut der November-Umfrage der Bank of America unter 169 Fondsmanagern (verwaltetes Vermögen: 461 Milliarden US-Dollar) reduzierten institutionelle Investoren ihre Technologie-Gewichtung Anfang November um -25 Prozentpunkte auf eine Netto-Übergewichtung von nur noch 12 % (nach 37 % im Vormonat). Dies ist der stärkste monatliche Abbau von Tech-Positionen seit Juni 2006 und übertrifft selbst die Umschichtungen während der Finanzkrise 2008 und des Bärenmarktes 2022. Hedgefonds bauten ihre Tech-Bestände über die letzten sechs Wochen im schnellsten Tempo seit mindestens einem Jahrzehnt ab, wodurch das Verhältnis von Long- zu Short-Positionen im US-Tech-Sektor auf 1,5 sank (tiefster Stand seit Beginn der Datenerhebung 2016). Gleichzeitig stieg das Short Interest im Nasdaq-100-ETF ($QQQ) auf 11 % der ausstehenden Anteile (+5 Prozentpunkte seit Januar; höchster Wert seit 2023).
Futures-Positionierung & Zwangsliquidationsrisiken: Analysten der Citigroup warnen, dass 95 % der Long-Positionen in S&P-500-Futures im Umfang von 45,9 Milliarden US-Dollar im Verlust liegen (durchschnittlicher Einstiegskurs bei 7.768 vs. 7.573 Punkten), was bei weiteren Rücksetzern Zwangsliquidationen auslösen könnte, während europäische Aktien (Euro Stoxx 50) 4,9 Milliarden US-Dollar an neuen Long-Positionen anzogen.
Rekordkäufe durch Privatanleger:
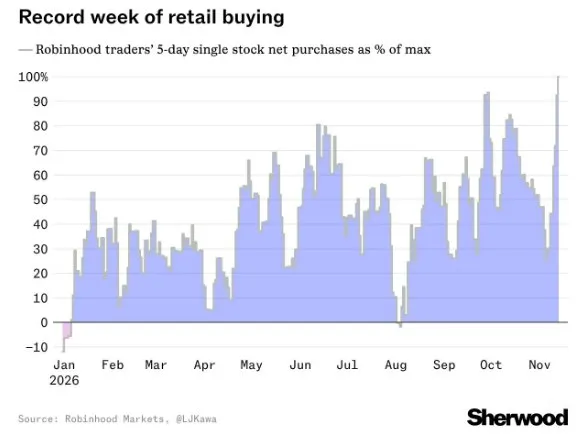
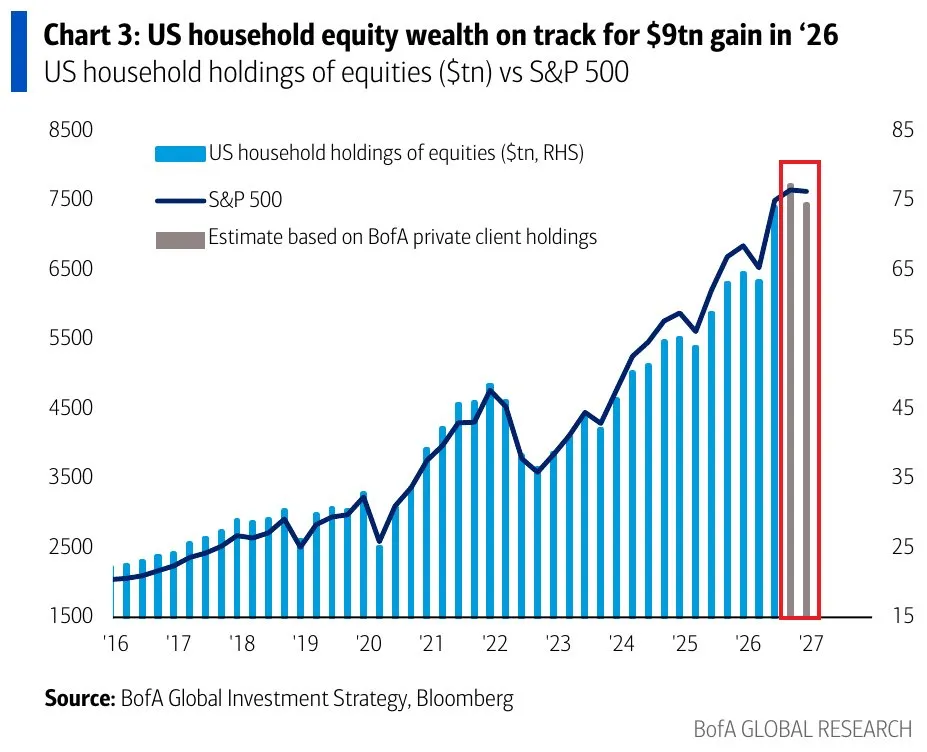
Im direkten Gegensatz zu den institutionellen Verkäufen nutzten Privatanleger die Kursschwäche für historische Zukäufe. Laut Daten von Robinhood kauften Robinhood-Trader in der vergangenen Woche Aktien im schnellsten Tempo ihrer Geschichte und konzentrierten sich dabei stark auf den Kursrückgang bei Nvidia. Übergeordnet verzeichnen US-Privathaushalte trotz der jüngsten Korrektur für das Gesamtjahr 2026 einen rekordverdächtigen Vermögenszuwachs bei Aktien von rund 9 Billionen US-Dollar auf insgesamt 75 Billionen US-Dollar (+200 % seit 2020).
FSA Key Takeaway: Während institutionelle Fondsmanager ihre Tech-Quoten so stark reduzierten wie seit 2006 nicht mehr und zahlreiche Futures-Long-Positionen unter Druck stehen, agieren Privatanleger antizyklisch als Käufer.
5. Leverage Trading & US Margin Debt: Rückgang um -32 Milliarden US-Dollar im Oktober bei historisch hoher M2-Quote (6,2 %)
Die hohe Schwankungsanfälligkeit der Aktienmärkte wird maßgeblich durch das nach wie vor stark ausgeprägte Kredit- und Hebelvolumen (Leverage Trading) im US-Finanzsystem verstärkt:
Rückgang im Oktober auf weiterhin hohem Niveau:
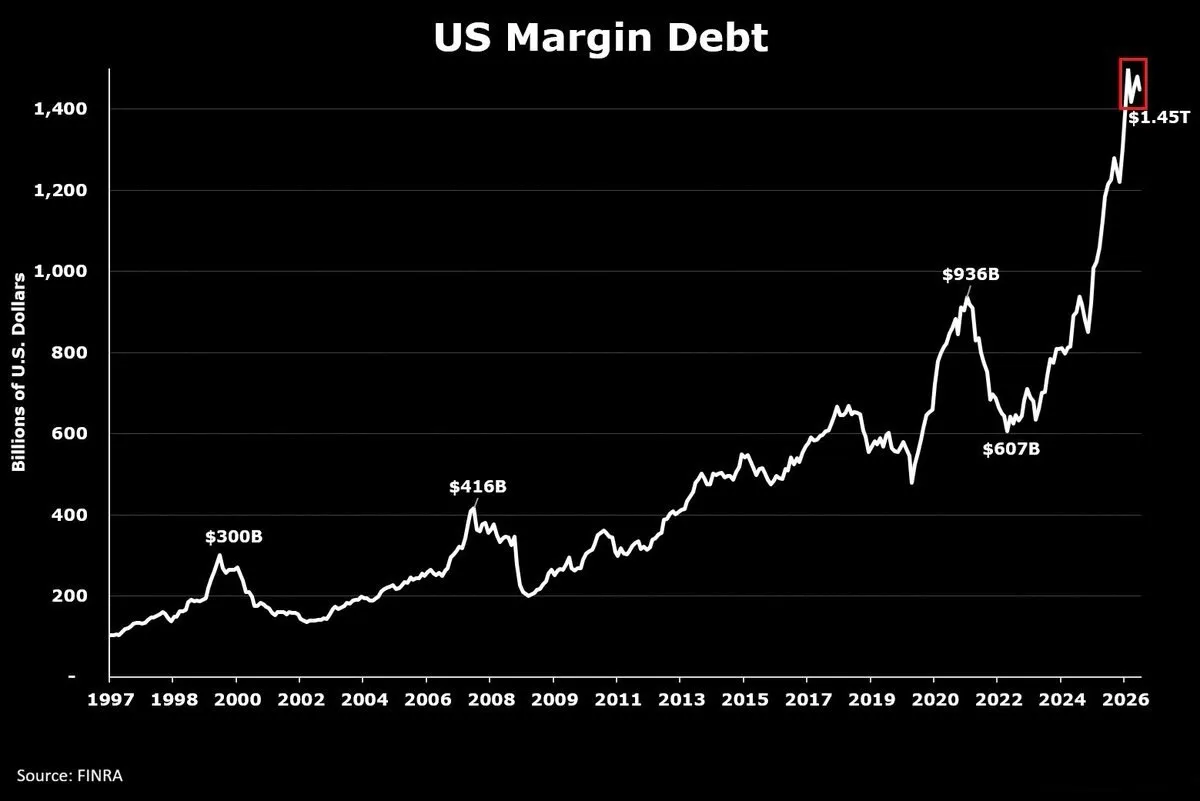
Aktuellen Marktdaten zufolge sank die US-Wertpapierkreditverschuldung (US Margin Debt) im Zuge der Kursrückgänge im Oktober um -32 Milliarden US-Dollar auf 1,45 Billionen US-Dollar. Trotz dieses monatlichen Rückgangs verharrt die gesamte Kreditverschuldung auf dem vierthöchsten Stand seit Beginn der Aufzeichnungen. Zuvor war die Margin Debt im August und September zusammen um +63 Milliarden US-Dollar gestiegen, nachdem sie im Juli um -85 Milliarden US-Dollar abgebaut worden war.
Starker Anstieg seit Jahresbeginn und 2022: Auf Jahressicht (YTD) liegt die US Margin Debt weiterhin um +223 Milliarden US-Dollar bzw. +18 % im Plus. Seit dem Tiefpunkt des Bärenmarktes im Jahr 2022 hat sich das Volumen um +842 Milliarden US-Dollar bzw. +139 % ausgeweitet.
Verhältnis zur Geldmenge M2 nahe dem Dotcom-Rekord:
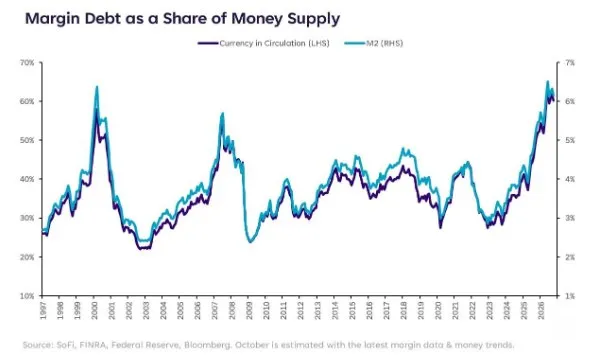
Besonders aufschlussreich ist die Relation zur verfügbaren Geldmenge: Im Verhältnis zur US-Geldmenge M2 erreicht die Margin Debt aktuell einen Wert von 6,2 %. Dies entspricht dem dritthöchsten Stand seit dem Höhepunkt der Dotcom-Blase im Jahr 2000 (6,4 %) und verdeutlicht, dass der Markt trotz der jüngsten Korrekturen weiterhin überdurchschnittlich stark gehebelt ist.
FSA Key Takeaway: Obwohl die US Margin Debt im Oktober um -32 Milliarden US-Dollar auf 1,45 Billionen US-Dollar zurückging, signalisiert die Quote von 6,2 % im Verhältnis zur M2-Geldmenge – nahe dem Dotcom-Rekord von 6,4 % – ein unverändert hohes Hebelrisiko im Markt.
Teil 2: Nvidia ($NVDA) – Neue Untersuchungen, Governance-Strukturen und Q3-Zahlen
6. Nvidia ($NVDA) – Teil 1: Rekord-Quartalszahlen (Q3) und angehobene Langfristprognose im Schatten der Krise
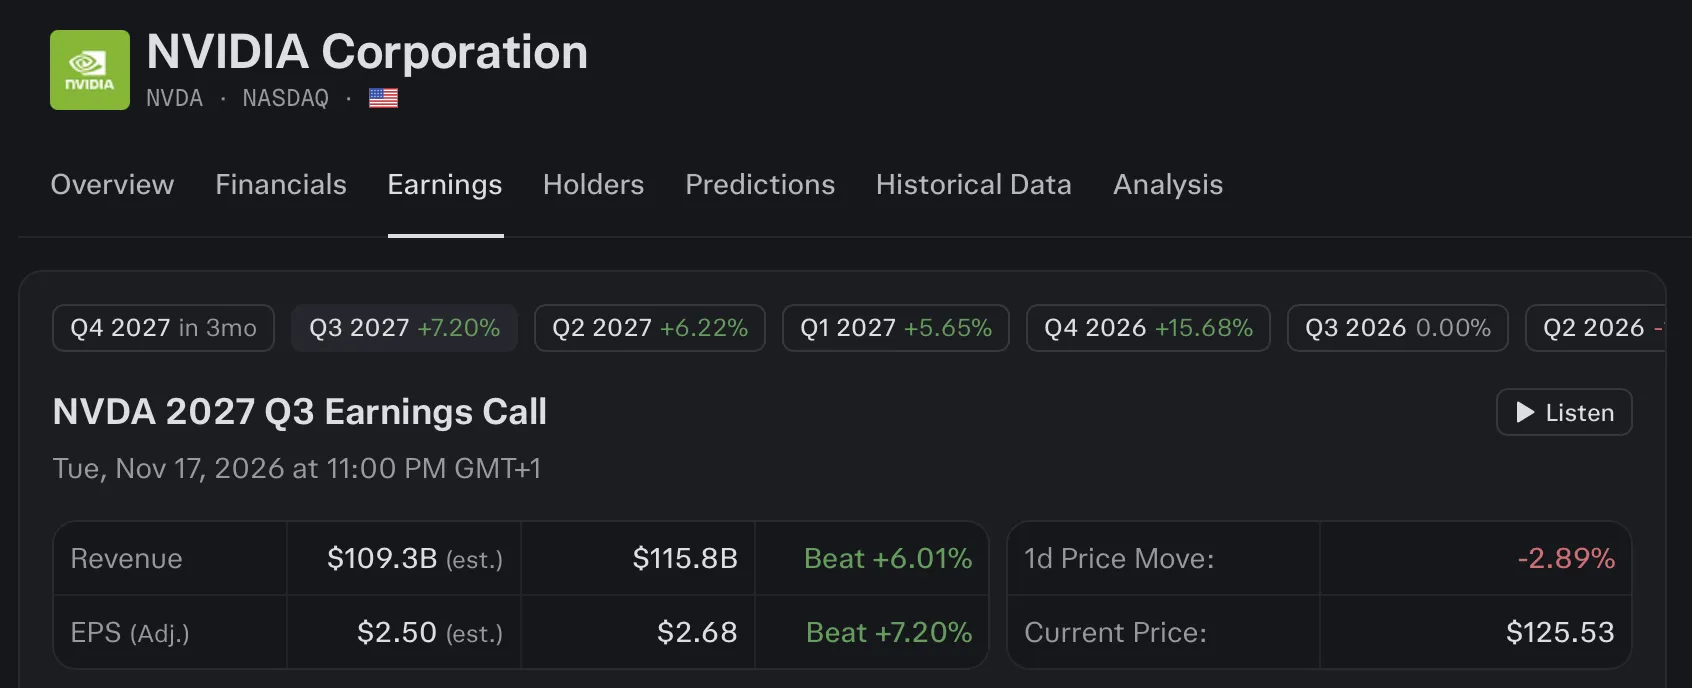
Mitten in der anhaltenden Führungskrise legte Nvidia ($NVDA) seine Geschäftszahlen für das dritte Quartal vor, die auf operativer Ebene sämtliche Analystenerwartungen deutlich übertrafen:
Rekordkennzahlen im Q3: Der Quartalsumsatz stieg im Jahresvergleich um +103 % YoY auf 115,8 Milliarden US-Dollar (entspricht rund 1,3 Milliarden US-Dollar Umsatz pro Tag). Das Kerngeschäft mit Rechenzentren (Data Center) wuchs um +110 % YoY auf 107,6 Milliarden US-Dollar, während der Nettogewinn einen Rekordwert von 65,3 Milliarden US-Dollar erreichte (+106 % beim bereinigten Gewinn je Aktie).
Anhebung der Prognosen & Aktienrückkäufe: Für das vierte Quartal stellte das Management einen Rekordumsatz von 130 Milliarden US-Dollar in Aussicht. Darüber hinaus hob Nvidia die Umsatzwachstumsprognose für das Geschäftsjahr 2028 von +70 % auf +75 % YoY an – was einem Jahresumsatz von rund 728 Milliarden US-Dollar (bzw. durchschnittlich 182 Milliarden US-Dollar pro Quartal und einem Anstieg von über +1.100 % binnen vier Jahren) entspricht. Zusätzlich genehmigte das Unternehmen ein neues Aktienrückkaufprogramm im Volumen von 150 Milliarden US-Dollar.
Haltung des Boards auf dem Earnings Call: Trotz dieser operativen Kennzahlen kündigte der Verwaltungsrat offiziell an, den zurückgetretenen Gründer Jensen Huang nicht wieder als CEO einzusetzen, und erklärte vorab, im Rahmen der Analystenkonferenz keine Fragen zu Huang zuzulassen.
FSA Key Takeaway: Operativ wächst Nvidia mit +103 % Umsatzplus (115,8 Mrd. USD) und einer Q4-Prognose von 130 Mrd. USD weiterhin auf Rekordniveau, doch die Weigerung des Boards, Fragen zum Führungswechsel zuzulassen, belastete die Marktwahrnehmung.
7. Nvidia ($NVDA) – Teil 2: SEC-Buchhaltungsuntersuchung, Militär-Verbindungen und acht parallele Verfahren
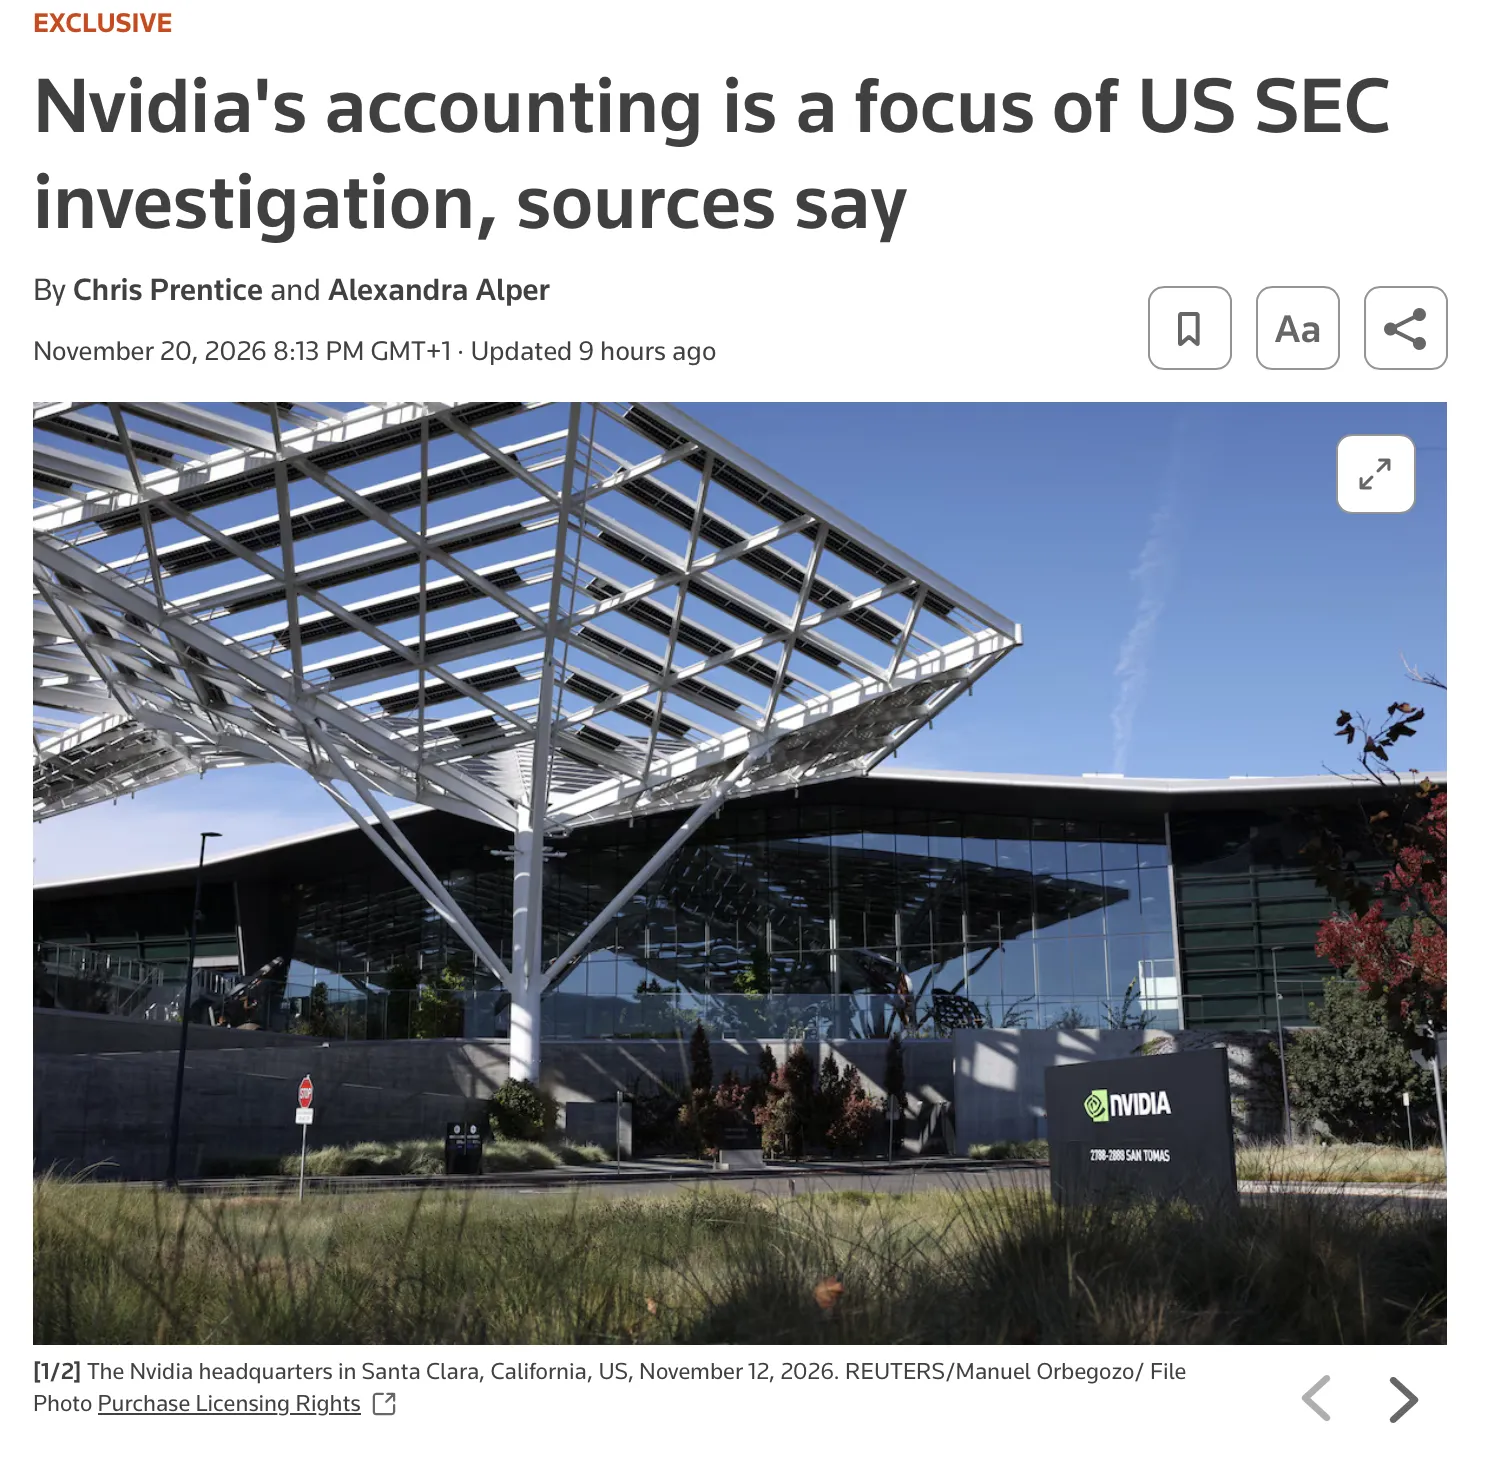
Überschattet wurden die Quartalszahlen durch eine rasche Ausweitung der regulatorischen und rechtlichen Untersuchungen gegen den Konzern, die zum Ende der Woche zu einem erneuten starken Kursrückgang führten:
SEC-Untersuchung wegen möglicher Bilanzierungsfragen: Am Freitag wurde bekannt, dass die US-Börsenaufsicht SEC eine offizielle Untersuchung wegen „möglicher Unregelmäßigkeiten in der Rechnungslegung“ (potential accounting issues) bei Nvidia eingeleitet hat. Die Nachricht löste einen sofortigen Tagesverlust von über -8 % bei der Nvidia-Aktie aus (womit der Gesamtrückgang seit dem 6. Oktober auf -45 % anstieg) und zog den S&P 500 unter die Marke von 7.000 Punkten.
Recherchen zu chinesischen Militärlieferanten: Parallel dazu veröffentlichten die New York Times und das Analyseunternehmen Strider Technologies einen Untersuchungsbericht zum Netzwerk von Alice Huang, jener chinesischen Geschäftsfrau, deren Beziehung zu Jensen Huang den Rücktritt ausgelöst hatte. Den Recherchen zufolge flossen rund 3,6 Milliarden US-Dollar an chinesischen Staatsgeldern durch Unternehmen aus ihrem familiären und geschäftlichen Umfeld, die Nvidia-basierte Recheninfrastruktur bereitstellten und Verbindungen zu Zulieferern für chinesische Militärflugzeuge, Radar- und Raketensysteme unterhielten. Nvidia bestätigte, Exportlizenzen für über 40.000 H200-Chips an ein mit dem Netzwerk verbundenes Unternehmen beantragt zu haben, betonte jedoch, dass keine dieser Chips ausgeliefert wurden und keinerlei Beweise dafür vorlägen, dass Nvidia-Hardware chinesische Militärprojekte unterstützt habe.
Acht parallele Ermittlungen und Klagen: Innerhalb von nur 14 Tagen sieht sich Nvidia nun mit insgesamt acht öffentlich gewordenen Verfahren konfrontiert: (1) die SEC-Untersuchung zur Rechnungslegung, (2) FBI-Ermittlungen zu chinesischen Geheimdienstaktivitäten im Umfeld von Jensen Huang, (3) die Aufarbeitung der persönlichen Verfehlungen, (4) eine Untersuchung des Bundesstaates Kalifornien wegen mutmaßlicher Irreführung von Aktionären, (5) strafrechtliche Ermittlungen gegen den Cloud-Partner Megaspeed wegen Exportkontrollverstößen, (6) eine Sammelklage von Aktionären wegen nicht offengelegter Verbindungen zu Megaspeed, (7) eine Untersuchung des US-Kongresses wegen möglicher Einflussnahme auf frühere Ermittlungen gegen Megaspeed sowie (8) die interne Untersuchung des Verwaltungsrats.
FSA Key Takeaway: Die Einleitung einer SEC-Untersuchung zur Rechnungslegung sowie insgesamt acht parallele behördliche und zivilrechtliche Verfahren erhöhen die rechtliche Komplexität und das Bewertungsrisiko für Nvidia erheblich.
8. Nvidia ($NVDA) – Teil 3: Neues Sicherheitskomitee, Aktionärs-Widerstand (Ackman, Petition >200.000) und historischer Kursverlust (-23 %)
Auf struktureller Ebene reagierte der Verwaltungsrat fünf Tage nach dem Rücktritt von Jensen Huang mit der Einrichtung eines neuen ständigen Ausschusses für nationale Sicherheit und Exportkontrollen („National Security and Export Control Oversight Committee“). Unter dem Vorsitz von Verwaltungsratsmitglied Suzanne Nora Johnson wird das Gremium mindestens einmal pro Quartal tagen, von externen Rechts- und Sicherheitsexperten beraten und die Bereiche nationale Sicherheitspolitik, Exportkontroll-Compliance sowie globale Handelsrisiken überwachen. Die internen Compliance-Teams berichten künftig direkt an dieses Komitee sowie an Interim-CEO Colette Kress.
Gleichzeitig wuchs der öffentliche Widerstand prominenter Investoren und der Belegschaft gegen die Entscheidungen des Verwaltungsrats:
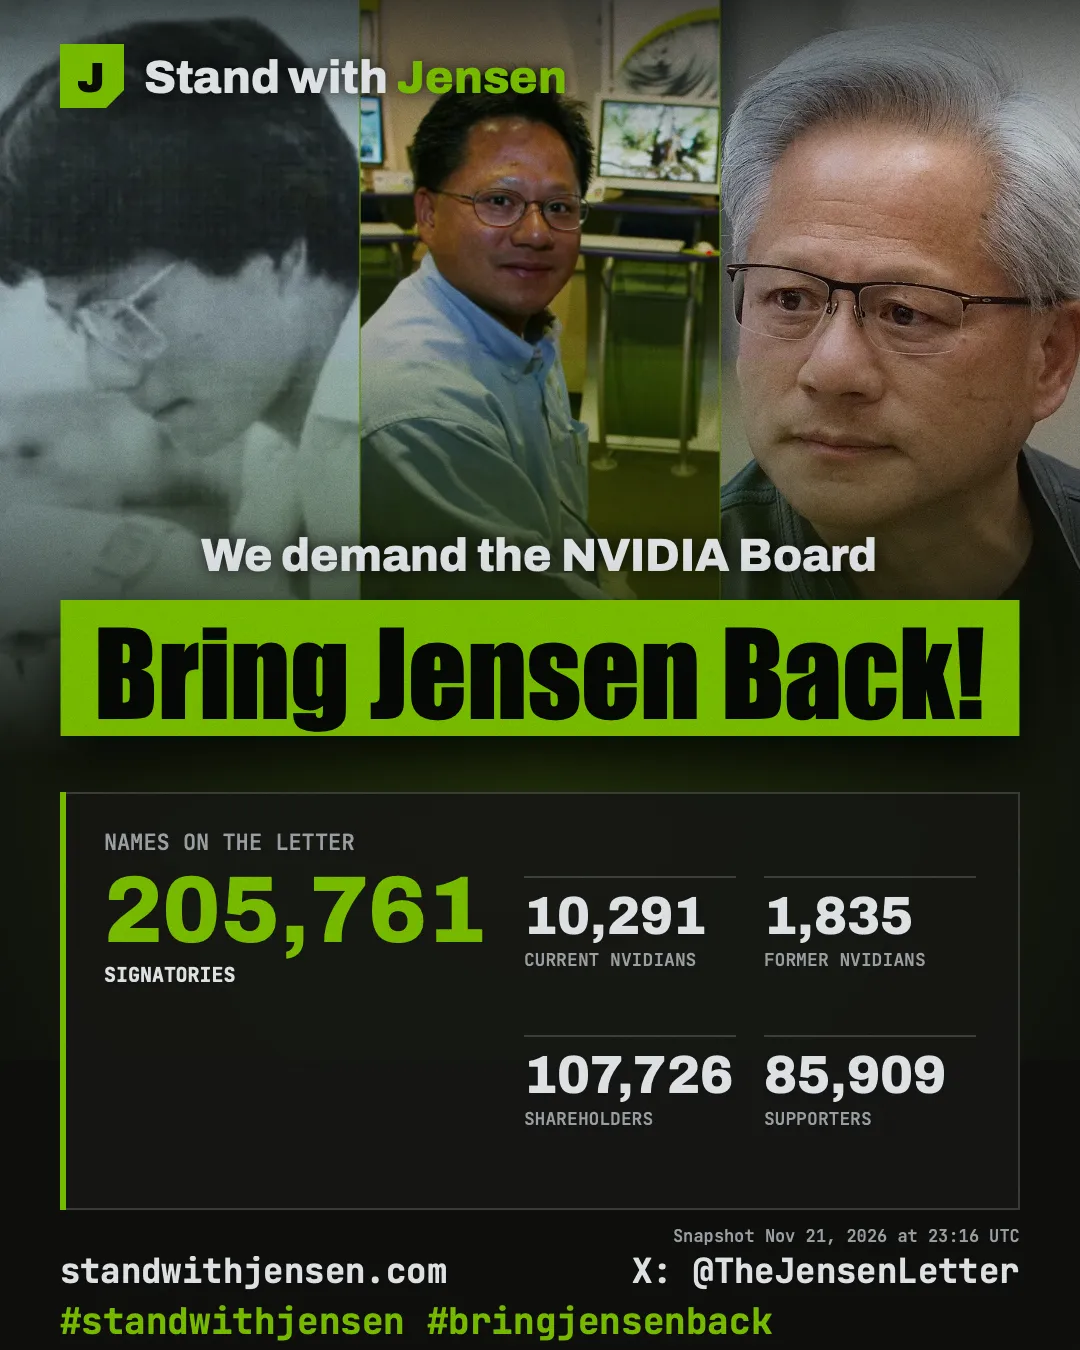
Kritik von Bill Ackman & Mitarbeiter-Petition: Hedgefonds-Manager Bill Ackman warf dem Nvidia-Board schwerwiegende Governance-Versäumnisse und eine Verletzung seiner treuhänderischen Pflichten vor; die Direktoren hätten angesichts medialer Schlagzeilen überreagiert und Huang zum Rücktritt gedrängt. Parallel dazu überschritt die offene Petition zur Wiedereinsetzung von Jensen Huang die Marke von 200.000 Unterschriften, darunter über 104.000 Aktionäre sowie 11.800 aktuelle und ehemalige Mitarbeiter – was rund 24 % der gesamten aktuellen Belegschaft von Nvidia entspricht. Das Board äußerte sich bislang nicht zu der Petition.
Historischer Marktwertverlust: Die Nvidia-Aktie beendete die Handelswoche mit einem Minus von -23,00 % – dem größten Wochenverlust seit Oktober 2008 – und verzeichnete die siebte Verlustwoche in Folge (längste Serie seit 2012). Allein in dieser Woche büßte das Unternehmen -905 Milliarden US-Dollar an Börsenwert ein; seit dem Höchststand am 6. Oktober beläuft sich der Verlust über 33 Handelstage auf -2,88 Billionen US-Dollar(durchschnittlich -85 Milliarden US-Dollar pro Handelstag) – der größte 45-Tage-Wertverlust einer Einzelaktie in der Börsengeschichte. Rund 40 % des gesamten Marktwertverlusts des S&P 500 seit dem 6. Oktober entfallen allein auf Nvidia, deren Aktie technisch so stark überverkauft notiert wie zuletzt während der Finanzkrise 2008.
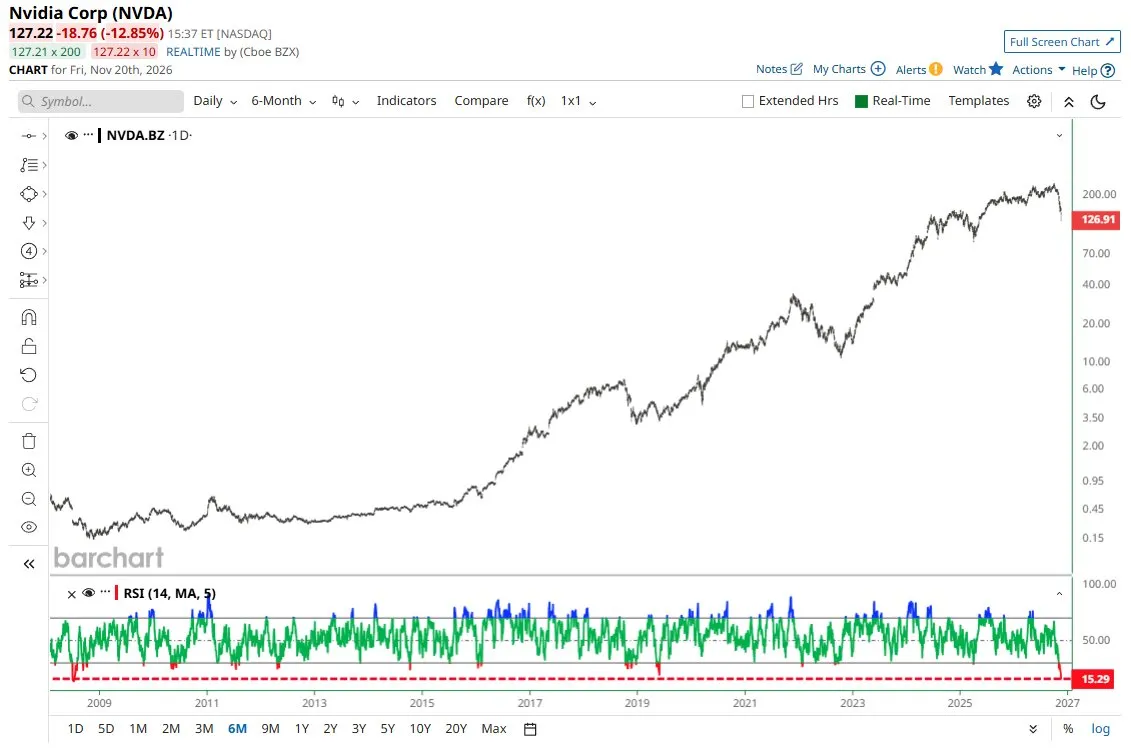
FSA Key Takeaway: Mit einem Wochenverlust von -23 % (-2,88 Billionen USD seit Oktober) verzeichnet Nvidia den größten Kapitalverlust einer Einzelaktie in der Geschichte, während das neue Sicherheitskomitee und die Kritik von Investoren wie Bill Ackman den Konflikt um die Unternehmensführung verdeutlichen.
Teil 3: KI-Sektor, Börsengänge & Unternehmensentwicklungen
9. KI-Blasenängste in der Bank-of-America-Umfrage: Zweifel an Hyperscaler-Investitionen (CapEx)
Die November-Umfrage der Bank of America unter globalen Fondsmanagern belegt eine deutliche Eintrübung der Stimmung gegenüber den enormen Investitionsausgaben im Bereich der Künstlichen Intelligenz:
Dominierendes Marktrisiko: 34 % der befragten Fondsmanager identifizieren eine „KI-Blase“ als das größte Extremrisiko (Tail Risk) für die globalen Finanzmärkte, dicht gefolgt von 31 %, die eine „KI-bezogene Kreditkrise“ als zweitgrößte Gefahr einstufen.
Erwartete Kürzungen der Investitionsausgaben (CapEx): Ein Rekordwert von 38 % der institutionellen Investoren ist der Ansicht, dass Unternehmen derzeit zu viel investieren (im Januar lag dieser Wert noch bei rund 20 %). Gleichzeitig erwarten 52 % der Befragten, dass mindestens ein großer KI-Hyperscaler innerhalb der nächsten sechs Monate eine Kürzung seiner geplanten Investitionsausgaben (CapEx) ankündigen wird – ein sprunghafter Anstieg gegenüber 30 % im Oktober (40 % erwarten keine Kürzung).
Prognose von JPMorgan: Gestützt wird diese Einschätzung durch eine aktuelle Studie von JPMorgan, wonach der KI-Investitionszyklus im Jahr 2027 in eine reifere Phase eintritt und das reale Wachstum der Unternehmensinvestitionen (Business CapEx) von 10 % im Jahr 2026 auf 8 % im Jahr 2027 nachlassen dürfte.
FSA Key Takeaway: Dass 52 % der Fondsmanager binnen sechs Monaten CapEx-Kürzungen bei großen Cloud-Anbietern erwarten und 65 % KI-Blasen- oder Kreditrisiken als größte Marktgefahr einstufen, erklärt die jüngste Zurückhaltung gegenüber Infrastrukturwerten.
10. Anthropic ($ANT) Börsengang: Eröffnungssprung auf $2 Billionen Bewertung und anschließende Korrektur
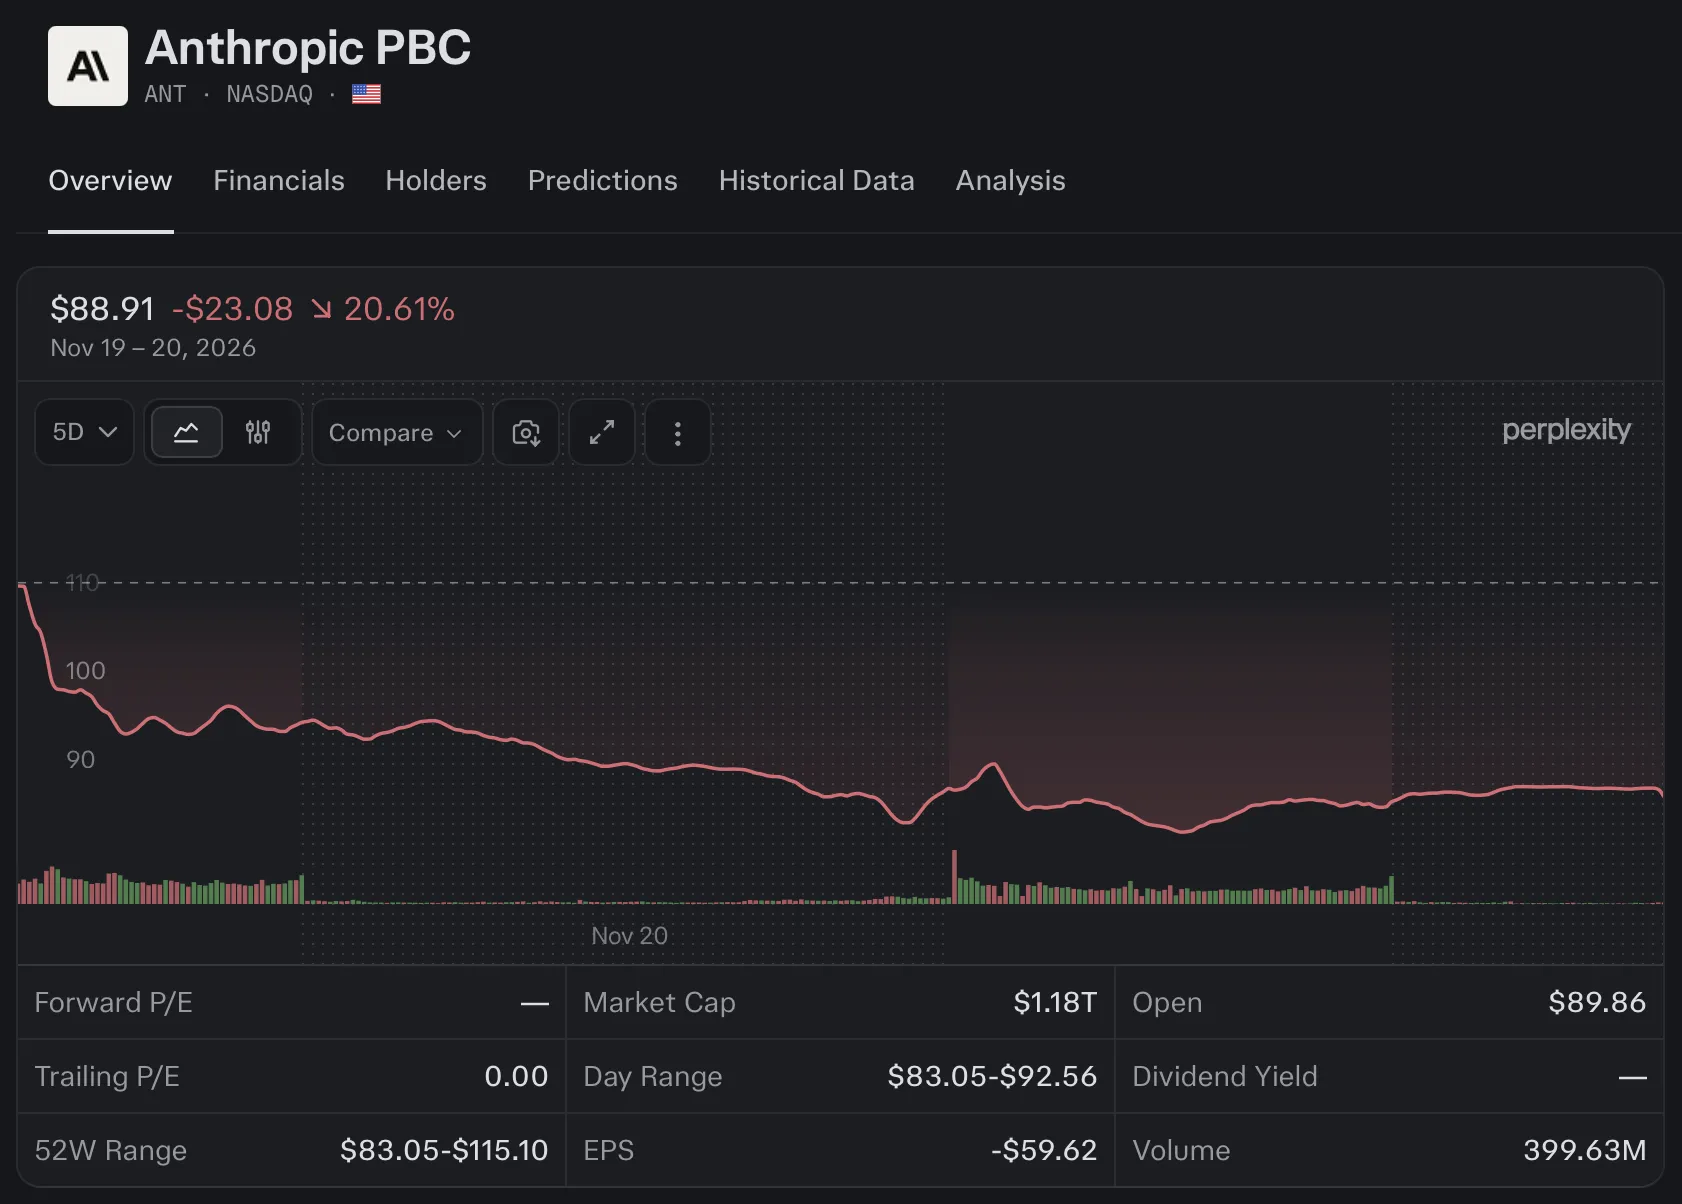
Der Börsengang des KI-Entwicklers Anthropic ($ANT) an der Nasdaq sorgte in dieser Woche zunächst für eine historische Bewertungsausweitung, bevor sich auch diese Aktie dem allgemeinen Abwärtstrend des Technologiesektors nicht entziehen konnte:
Debüt über $2 Billionen Marktkapitalisierung: Ausgehend von einem Ausgabepreis von 83 US-Dollar je Aktie eröffnete Anthropic den Handel bei 114 US-Dollar und stieg im Tagesverlauf um +39 % auf 115 US-Dollar. Damit überstieg die voll verwässerte Marktkapitalisierung offiziell die Schwelle von 2 Billionen US-Dollar, wodurch Anthropic unmittelbar zum sechstwertvollsten börsennotierten Unternehmen der Welt aufstieg.
Vermögenseffekte & Immobilienmarkt: Auf Basis des Eröffnungskurses beläuft sich das durchschnittliche Aktienvermögen eines Anthropic-Mitarbeiters auf 44 Millionen US-Dollar (gesamtes Mitarbeiteraktienvermögen: 232 Milliarden US-Dollar, davon 119 Milliarden US-Dollar aus Aktienoptionen). Durch das IPO entstanden rund 2.800 Millionäre, 598 Mitarbeiter mit über 100 Millionen US-Dollar, mehrere frühe Mitarbeiter mit über 1 Milliarde US-Dollar sowie sieben Mitgründer mit jeweils über 20 Milliarden US-Dollar. Im Zuge des IPO-Prozesses stieg der Medianpreis für Einfamilienhäuser in San Francisco im Oktober um +29 % YoY auf 2,39 Millionen US-Dollar – der stärkste Anstieg seit Februar 2018.
Anschließender Rücksetzer: Im Sog der breiten Technologiekorrektur gab die Anthropic-Aktie bis Freitag jedoch wieder um -25 % bis -27 % gegenüber ihrem Nach-IPO-Hoch nach und notierte zuletzt nur noch weniger als 2 % bis 5 % über ihrem Ausgabepreis von 83 US-Dollar.
FSA Key Takeaway: Nach einem fulminanten Börsenstart auf über 2 Billionen USD Bewertung holte die allgemeine Marktvolatilität auch Anthropic ein und führte die Aktie bis Freitag wieder nahe an den Ausgabepreis von 83 USD zurück.
11. AMD ($AMD) & Halbleitersektor ($SOXX): Short-Seller-Bericht und stärkster 2-Monats-Rückgang des Jahrhunderts
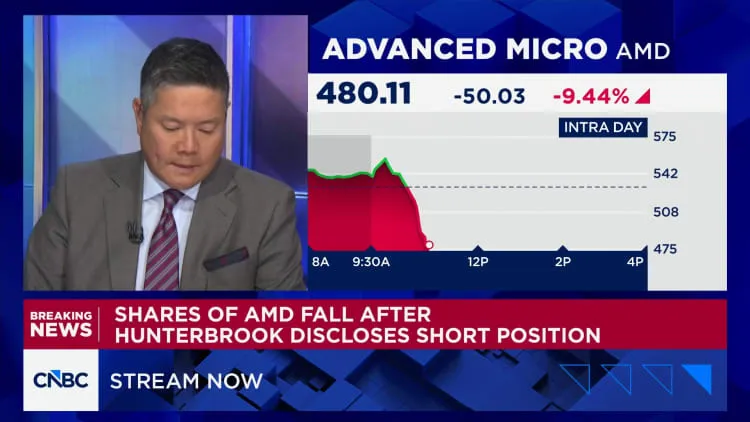
Neben Nvidia gerieten auch andere Halbleiterwerte unter erheblichen Druck. Die Aktie von Advanced Micro Devices ($AMD) brach innerhalb von 30 Minuten um -13 % ein, nachdem das Recherchehaus Hunterbrook Media Vorwürfe veröffentlichte, wonach AMD illegal Chips nach China verkauft habe, während der verbundene Hedgefonds Hunterbrook Capital zeitgleich eine Short-Position in der Aktie offenlegte.
Auf Sektorebene verdeutlicht der PHLX Semiconductor Index ($SOXX) das Ausmaß der Korrektur: Der Index fiel allein in dieser Woche um -13,85 % und liegt seit Ende September mit -35 % im Minus. Damit steuert der US-Halbleitersektor auf den größten Zweimonatsverlust dieses Jahrhunderts (und die schwächste Phase seit der globalen Finanzkrise 2008) zu.
FSA Key Takeaway: Der -13-%-Rücksetzer bei AMD infolge von Short-Seller-Vorwürfen und der -35-%-Rückgang des Halbleiter-Index $SOXX seit Ende September unterstreichen den anhaltenden Abgabedruck in der gesamten Chipbranche.
12. Fundamentale Ertragskraft der US-Unternehmen & Enterprise-AI-Wachstum vs. Marktbewertung
Im scharfen Kontrast zur negativen Stimmung an den Aktienmärkten präsentieren sich die fundamentalen Unternehmensgewinne weiterhin auf Rekordniveau:
Starkes Q3-Gewinnwachstum im S&P 500:
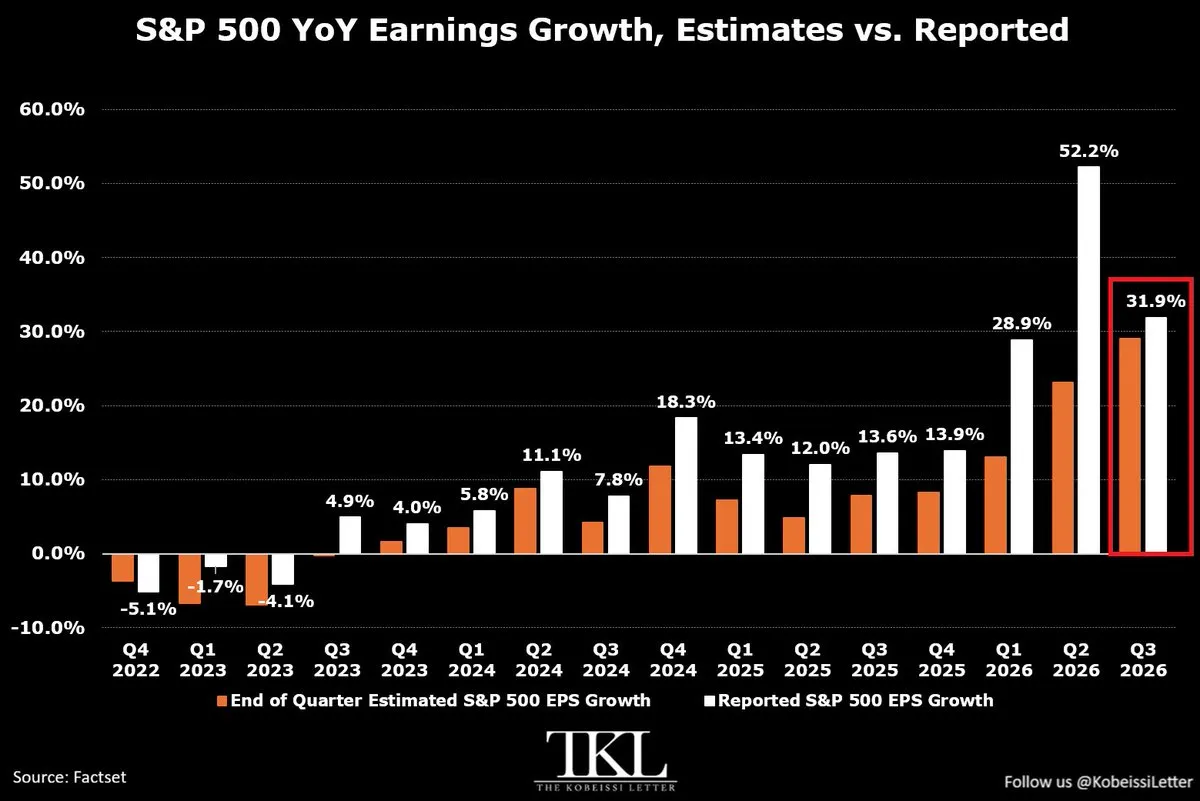
Bislang haben die Unternehmen im S&P 500 für das dritte Quartal 2026 ein Gewinnwachstum (EPS) von +31,9 % YoY ausgewiesen – die höchste Wachstumsrate seit mindestens vier Jahren, das dritte Quartal in Folge über 25 % und das achte Quartal in Folge mit zweistelligem Wachstum. 84 % der berichtenden Unternehmen übertrafen die Gewinnschätzungen (über dem 5-Jahres-Durchschnitt von 78 %), und sämtliche elf Sektoren verzeichnen positive Zuwachsraten (angeführt von Energie, Informationstechnologie und Grundstoffen). Insgesamt machen die Gewinne des S&P 500 inzwischen einen historischen Höchststand von 8 % des gesamten US-Bruttoinlandsprodukts aus.
Globale Gewinnkonzentration & Enterprise AI:
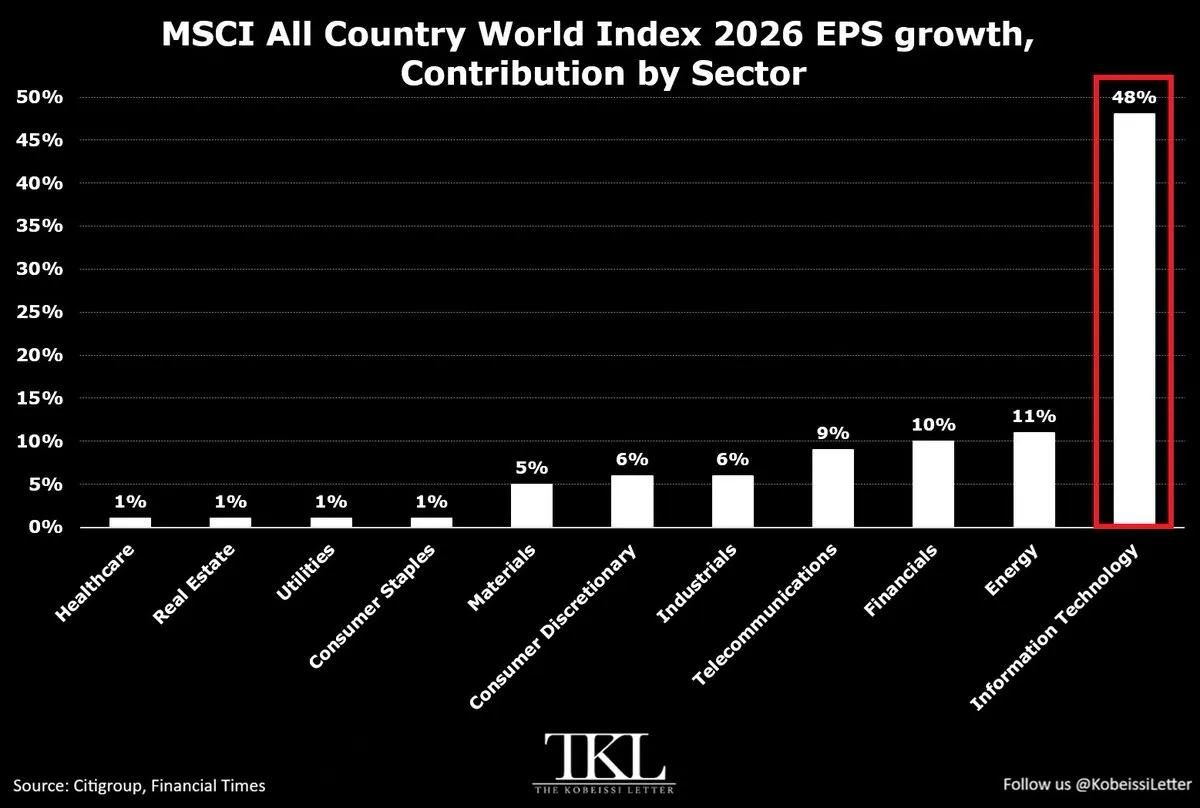
Für das Gesamtjahr 2026 wird für den MSCI All Country World Index (ACWI) ein Gewinnwachstum von +34 % YoY erwartet, wovon allein der IT-Sektor 48 % beisteuert (+88 % YoY IT-Gewinnwachstum – die zweithöchste Einzel-Sektor-Konzentration der letzten 30 Jahre nach dem Energiesektor 2022). Parallel dazu prognostizieren Marktstudien für den globalen Enterprise-AI-Markt einen Anstieg um +393 % von 31,5 Milliarden US-Dollar (2025) auf 155,2 Milliarden US-Dollar bis 2030, getrieben durch maßgeschneiderte, kosteneffiziente Unternehmenslösungen.
FSA Key Takeaway: Während die Kurse korrigieren, wächst der Gewinn des S&P 500 im Q3 um +31,9 % YoY und erreicht einen Rekordanteil von 8 % am US-BIP – eine seltene Entkopplung zwischen Fundamentaldaten und Marktpsychologie.
13. Take-Two Interactive ($TTWO): Historischer Verkaufsstart von GTA VI ($3,79 Milliarden am ersten Tag)
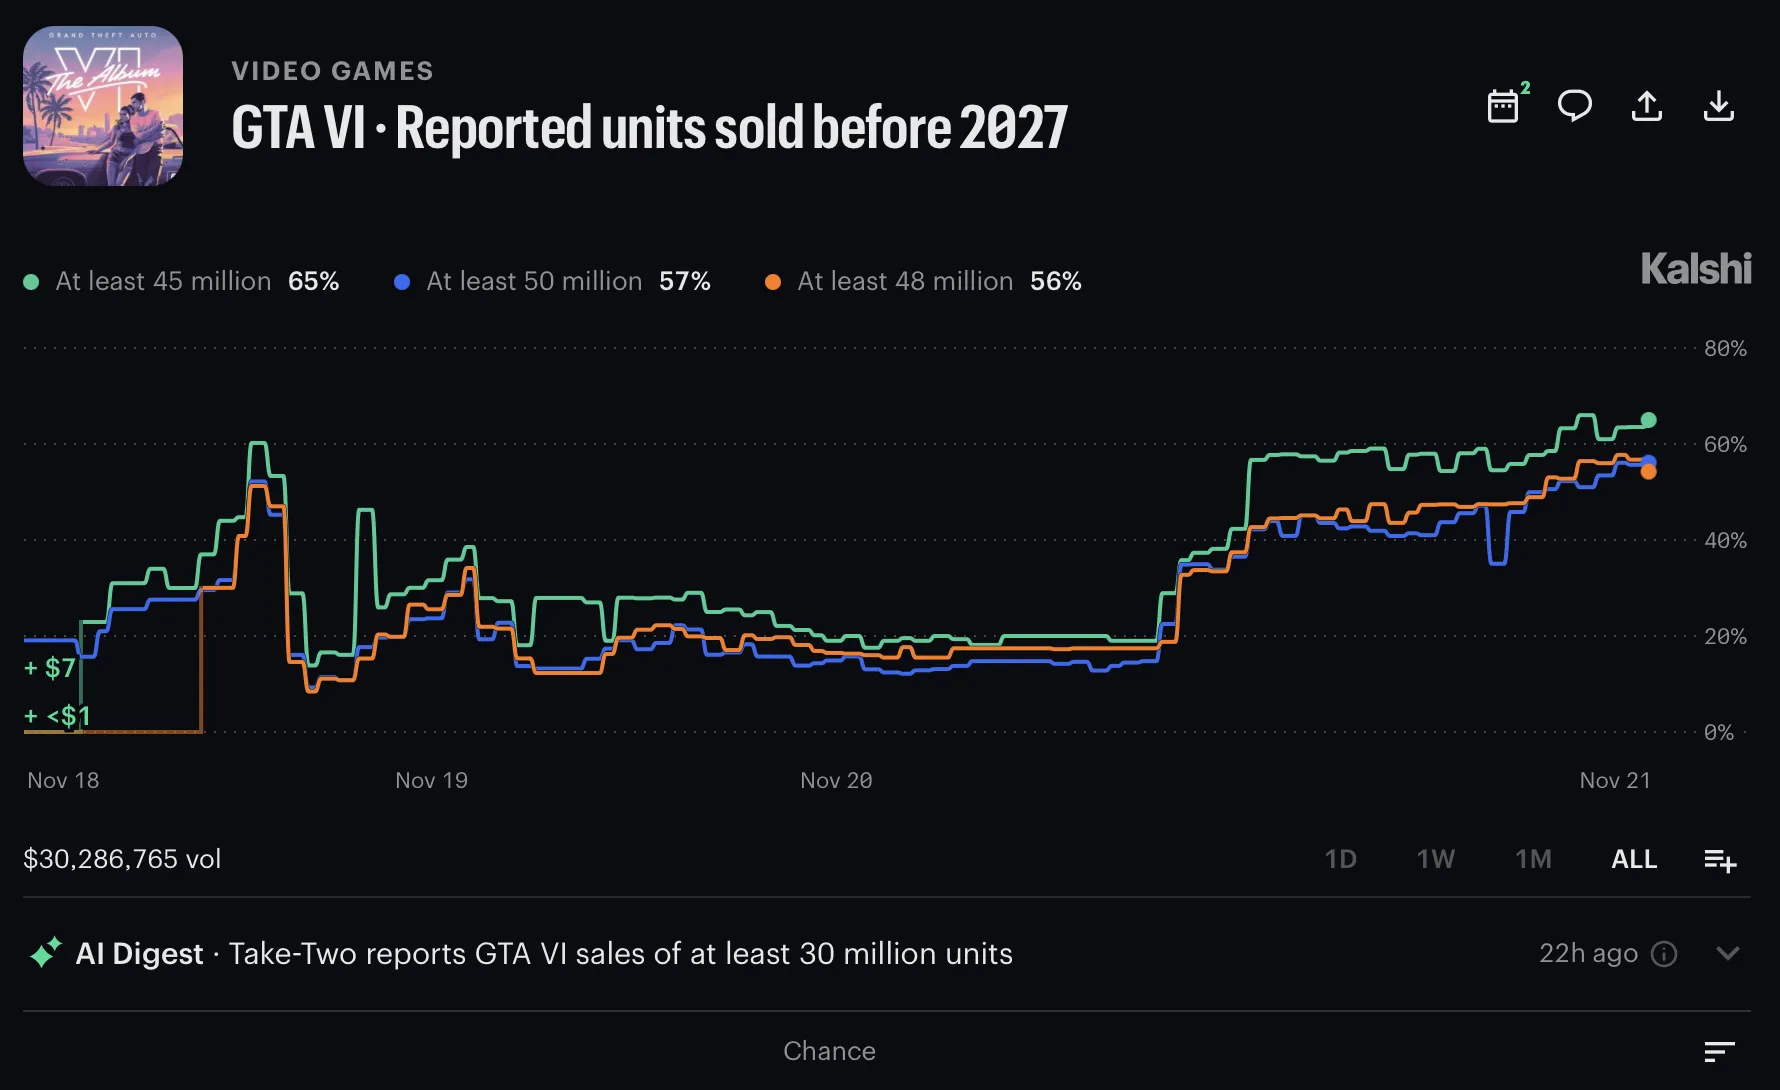
Für eine der wenigen positiven unternehmensspezifischen Meldungen der Woche sorgte der Videospielkonzern Take-Two Interactive ($TTWO) mit dem Verkaufsstart von Grand Theft Auto VI. Das Unternehmen meldete bereits vor der Veröffentlichung 32,5 Millionen vorbestellte Einheiten, erzielte am ersten Verkaufstag einen Rekordumsatz von 3,79 Milliarden US-Dollar und erreichte eine Kritikerbewertung (Metacritic-Score) von 99 von 100 Punkten. An den Prognosemärkten wird die Wahrscheinlichkeit, dass der Titel noch vor dem Jahr 2027 über 30 Millionen Einheiten absetzt, derzeit mit 77 % bewertet (52 % für über 33 Millionen Einheiten).
FSA Key Takeaway: Mit 3,79 Mrd. USD Umsatz am ersten Verkaufstag setzt Take-Two Interactive mit GTA VI neue Maßstäbe in der Unterhaltungsbranche und liefert einen Lichtblick abseits der Tech-Korrektur.
Teil 4: Geldpolitik, Geopolitik, Rohstoffe, Krypto & Cybersicherheit
14. US-Notenbank (Fed): FOMC-Protokolle und Gouverneur Waller bringen 50-Basispunkte-Zinsschritt ins Spiel
Auf geldpolitischer Ebene sorgten die am Mittwoch veröffentlichten Sitzungsprotokolle (Minutes) der Federal Reserve vom 27.–28. Oktober für unmittelbaren Verkaufsdruck – binnen 20 Minuten nach Veröffentlichung verloren US-Aktien 220 Milliarden US-Dollar an Marktwert:
Inhalt der FOMC-Protokolle: Nahezu alle Notenbankvertreter hielten weitere Zinserhöhungen für angemessen, um die Inflation zeitnah auf das 2-%-Ziel zurückzuführen. Einige Mitglieder hatten bereits im Oktober eine sofortige Anhebung um 25 Basispunkte befürwortet, während mehrere Befürworter einer Zinspause die Entscheidung als „knapp“ bezeichneten. Zudem erklärten mehrere Notenbanker explizit, dass im Dezember ein Zinsschritt von mehr als 25 Basispunkten gerechtfertigt sein könnte, falls die Inflationsdaten hoch bleiben.
Vorstoß von Gouverneur Waller & Bankenprognosen:
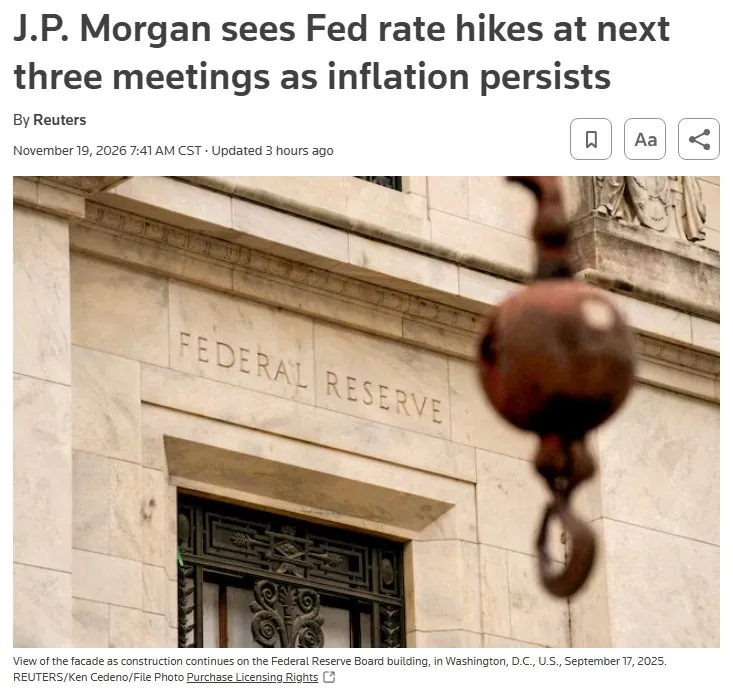
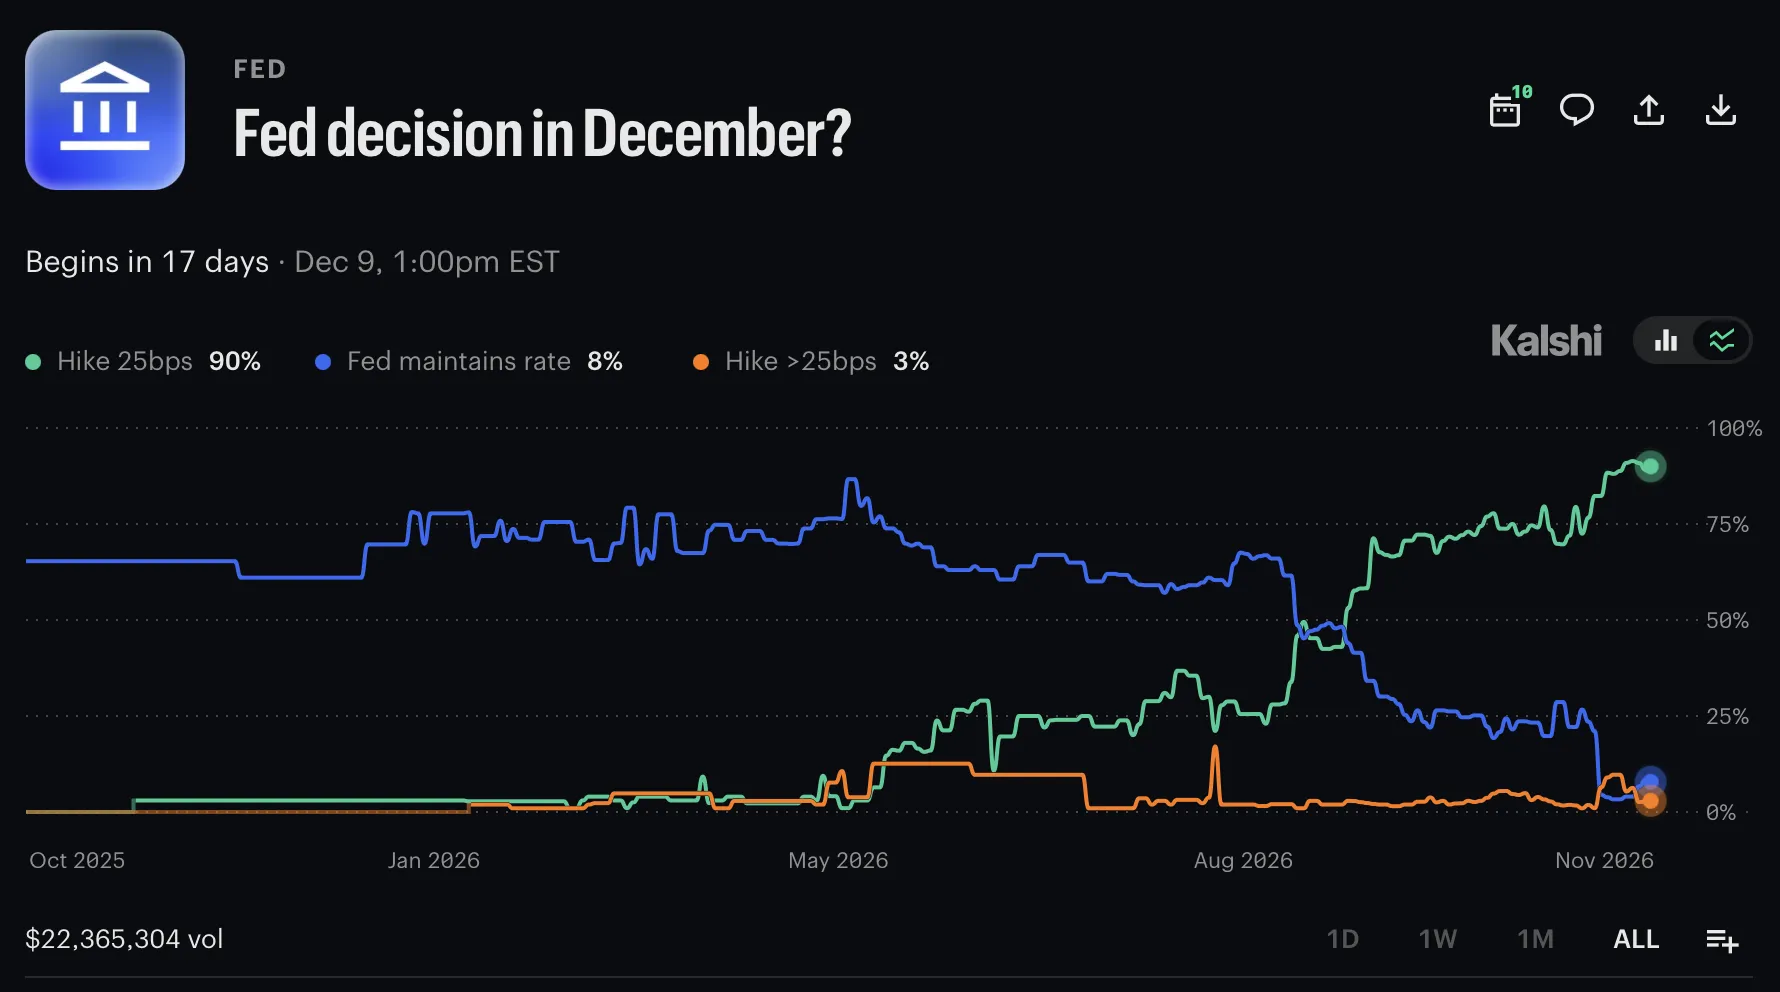
Fed-Gouverneur Christopher Waller sprach sich öffentlich dafür aus, im Dezember einen großen Schritt von 50 Basispunkten zu erwägen, anstatt die Straffung auf je 25 Basispunkte im Dezember und Januar aufzuteilen. Er verwies auf drei aufeinanderfolgende monatliche Kerninflationsraten von +0,3 % (annualisiert rund 3,5 % gegenüber dem 2-%-Ziel) und warnte, ein Zögern könne die Glaubwürdigkeit der Fed schwächen. Terminmärkte preisen einen 50-Basispunkte-Schritt derzeit allerdings erst mit 9 % Wahrscheinlichkeit ein. JPMorgan prognostiziert seinerseits drei Zinserhöhungen um je 25 Basispunkte im Dezember, Januar und März auf eine Zielspanne von 4,50 % bis 4,75 %, während sich das US-BIP-Wachstum bis zum vierten Quartal 2027 auf 1,9 % YoY verlangsamen dürfte.
Gespaltene US-Verbraucherdaten: Während die US-Einzelhandelsumsätze im September um +0,8 % auf den Rekordwert von 745 Milliarden US-Dollar stiegen (siebter Anstieg in acht Monaten), fiel das US-Verbrauchervertrauen Anfang Oktober auf 46,3 Punkte – den zweitniedrigsten Wert in der Geschichte (-34 % binnen zwei Jahren), was vor allem auf Belastungen bei Haushalten mit geringeren Einkommen und kleineren Aktienportfolios zurückzuführen ist.
FSA Key Takeaway: Die FOMC-Protokolle und die Aussagen von Gouverneur Waller haben einen 50-Basispunkte-Zinsschritt im Dezember offiziell auf die Agenda gesetzt, was die Finanzierungskonditionen weiter strafft.
15. Europäische Zentralbank (EZB): Diskussion über Verdopplung der Mindestreserveanforderungen auf 2 %
Auch im Euroraum zeichnet sich eine weitere Liquiditätsverknappung durch die Notenbank ab. Wie Reuters berichtet, wird der Rat der Europäischen Zentralbank (EZB) auf seiner Sitzung am 25. November darüber beraten, die Mindestreserveanforderungen für Geschäftsbanken von derzeit 1 % auf 2 % zu verdoppeln (eine formale Entscheidung könnte am 17. Dezember fallen).
Der Vorschlag, der von einer Mehrheit der EZB-Ratsmitglieder einschließlich des Vizepräsidenten und des Chefvolkswirts unterstützt wird, würde Geschäftsbanken verpflichten, deutlich höhere unverzinsliche Reserven bei den Zentralbanken zu halten. Dies würde den Notenbanken des Euroraums jährlich rund 4,4 Milliarden Euro an Zinsaufwendungen ersparen und eigene Verluste reduzieren, entzieht dem Bankensystem jedoch spürbar Liquidität und dürfte die Profitabilität sowie Kreditvergabekapazität europäischer Geschäftsbanken belasten.
FSA Key Takeaway: Eine Verdopplung der EZB-Mindestreserve auf 2 % würde den Notenbanken 4,4 Mrd. Euro jährlich einsparen, wirkt jedoch als zusätzlicher Liquiditätsentzug für den europäischen Bankensektor.
16. Rohstoffmärkte & Geopolitik: De-Inflation bei Öl und Metallen trotz US-Iran-Militärschlag-Meldungen
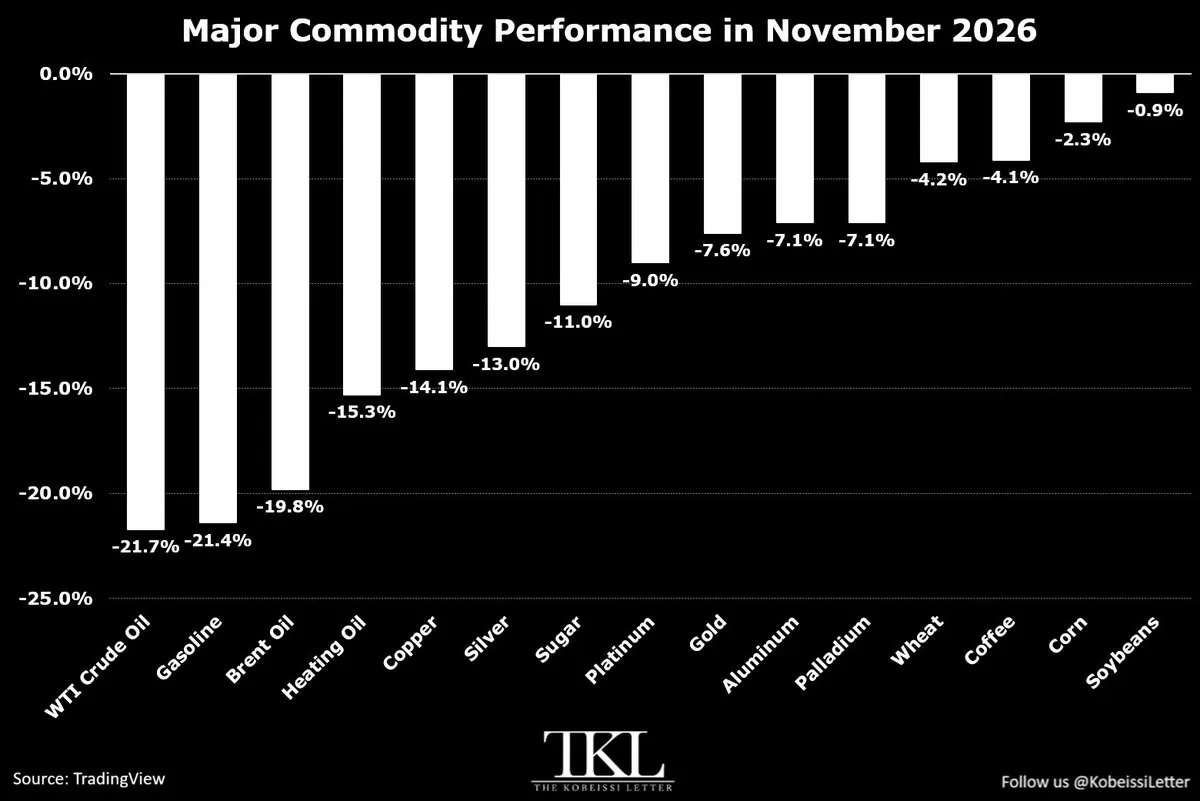
An den globalen Rohstoffmärkten setzte sich im Wochenverlauf ein breiter Preisrückgang durch, der auf eine nachlassende Rohstoffinflation in den kommenden Monaten hindeutet:
Energiemärkte & US-Iran-Entwicklungen: WTI-Rohöl fiel auf Wochensicht um -5,69 % auf 83,61 US-Dollar pro Barrel (und verzeichnet im laufenden Monat November bereits ein Minus von -21,7 %; US-Benzinpreise verbuchten den größten Tagesrückgang seit 18 Jahren). Zwischenzeitlich war WTI erstmals seit dem 27. August unter 82 US-Dollar auf ein 12-Wochen-Tief gefallen. Brent-Rohöl gab auf Wochensicht um -3,99 % auf 93,81 US-Dollar pro Barrel nach (-19,8 % MTD). Am Freitag verzeichneten Öl (+1,0 %) und Gold (+0,9 %) im Tagesverlauf leichte Gegenbewegungen, nachdem iranische Offizielle erklärt hatten, die USA hätten Militärschläge gegen den Iran durchgeführt.
Breiter Ausverkauf bei Edel- und Industriemetallen: Besonders stark traf die Verkaufswelle die Edelmetalle, die unter steigenden US-Realzinsen und Liquiditätsbedarf litten: Silber brach auf Wochensicht um -15,33 % ein (und verzeichnet im laufenden Monat November ein Minus von rund -17 %) und fiel auf ein 1-Jahres-Tief, während Gold um -9,00 % nachgab (-7,6 % bis -9,0 % im November) und den tiefsten Stand seit September 2025 erreichte. Auch Industriemetalle und Agrarrohstoffe notierten im November deutlich schwächer, darunter Kupfer (-14,1 %), Zucker (-11,0 %), Platin (-9,0 %), Aluminium und Palladium (je -7,1 %) sowie Weizen und Kaffee (je rund -4,2 %).
FSA Key Takeaway: Der deutliche Preisrückgang bei Rohöl (-5,69 % WTI), Silber (-15,33 %; rund -17 % im November) und Gold (-9,00 %) signalisiert einerseits akuten Liquiditätsbedarf der Marktteilnehmer, dürfte andererseits aber die künftige Gesamtinflation spürbar dämpfen.
17. Kryptowährungen: Bitcoin fällt am Wochenende auf 55.000 US-Dollar bei hoher Netzwerk-Verfügbarkeit
Im Zuge der weltweiten Risikoaversion und des Abverkaufs bei Technologiewerten geriet auch der Kryptomarkt unter erheblichen Druck. Bitcoin setzte seine Abwärtsbewegung über das Wochenende fort und fiel bis auf die Marke von 55.000 US-Dollar. Marktbeobachter wiesen dabei auf den Kontrast zwischen der hohen Kursvolatilität digitaler Assets und der ununterbrochenen technischen Stabilität des Bitcoin-Netzwerks hin, das trotz der Turbulenzen an den traditionellen Finanzmärkten und mehrerer IT-Ausfälle bei Großbanken und Behörden eine 100-prozentige Verfügbarkeit mit regelmäßiger Blockproduktion im 10-Minuten-Takt aufrechterhielt.
FSA Key Takeaway: Bitcoin konnte sich dem globalen Risk-Off-Umfeld nicht entziehen und fiel am Wochenende auf 55.000 USD, während die zugrunde liegende Netzwerkinfrastruktur störungsfrei funktionierte.
18. Häufung von IT-Ausfällen und Cyberangriffen in den USA und der Europäischen Kommission
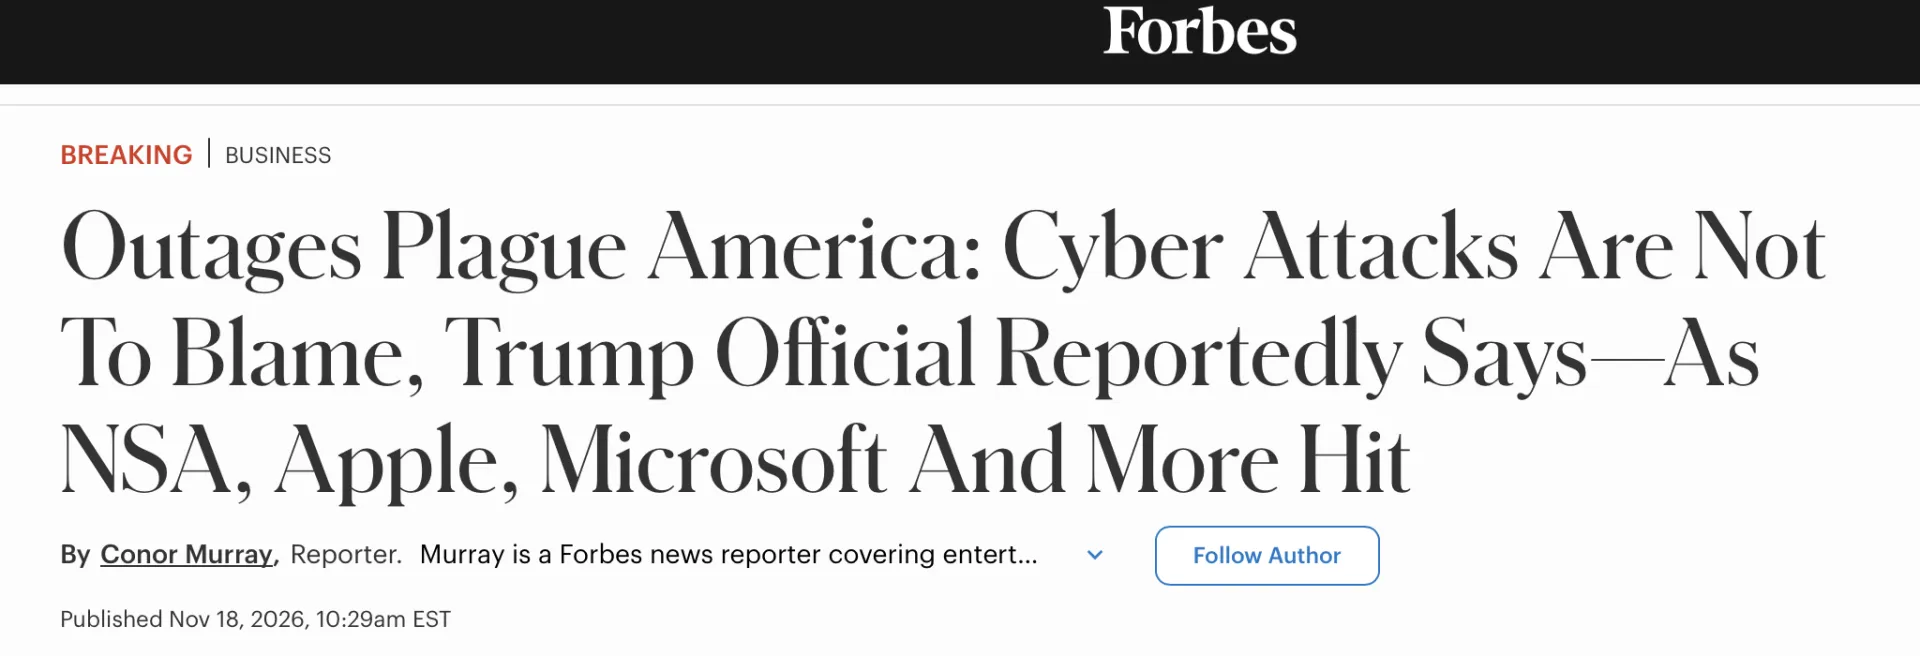
Begleitet wurden die Marktturbulenzen von einer auffälligen Häufung technischer Systemausfälle und gemeldeter Cyberangriffe bei staatlichen und finanziellen Institutionen:
Sechs Infrastruktur-Störungen binnen sechs Tagen in den USA: Zwischen dem 12. und 17. November kam es zu einer Reihe weitreichender Störungen: einem weltweiten Ausfall von Microsoft 365 (12.–13. Nov.), dem landesweiten Bodenstopp der US-Luftfahrtbehörde FAA (13. Nov.), Zahlungsverkehrs- und Systemstörungen bei JPMorgan Chase sowie dem Zahlungsnetzwerk Zelle, die auch Bank of America und Wells Fargo betrafen (16. Nov.), einem landesweiten Bodenstopp bei United Airlines (16. Nov.), einem Ausfall des hochgeheimen internen Kommunikationsnetzwerks NSANet der National Security Agency (17. Nov., den US-Behörden gegenüber dem Wall Street Journal auf ein routinemäßiges Software-Update zurückführten) sowie Störungen im Apple-Ökosystem (Apple Pay, Apple Card, iCloud) und beim Broker Charles Schwab während der regulären US-Handelszeiten (17. Nov.).
Cyberangriffe auf FBI, US-Infrastruktur und EU-Kommission: Heimatschutzminister Markwayne Mullin warnte vor dem US-Kongress, dass iranische staatliche Hacker und pro-iranische Gruppen gezielt schwach gesicherte industrielle Steuerungssysteme in der US-Energie-, Wasser- und Verkehrsinfrastruktur angreifen, betonte jedoch, dass diese Vorfälle nicht mit den genannten Unternehmensausfällen zusammenhängen. Gleichzeitig berichtete CNN über einen mutmaßlichen erneuten Hackerangriff auf die nationale Verbrechensdatenbank NCICdes FBI. In Europa bestätigte die Europäische Kommission einen zehntägigen Cyberangriff – bei dem die Angreifer laut CERT-EU ein frei verfügbares KI-Tool zur Schwachstellensuche nutzten –, wodurch interne Personal- und Abrechnungssysteme abgeschaltet werden mussten und möglicherweise Mitarbeiterdaten abgeflossen sind.
FSA Key Takeaway: Die Häufung technischer Systemausfälle bei Banken, Brokern und Behörden sowie KI-gestützte Cyberangriffe auf die EU-Kommission und US-Infrastrukturen unterstreichen die steigenden operativen Risiken in der digitalen Infrastruktur.
Ganzheitliches FSA-Fazit & Ausblick
Die abgelaufene Handelswoche markiert einen tiefgreifenden Stimmungs- und Bewertungsumschwung an den globalen Finanzmärkten. Der scharfe Rückgang am Freitag – angeführt vom -5,6-%-Einbruch im Nasdaq 100 und einem Wochenminus von -10,4 % – hat den US-Technologiesektor offiziell in einen Bärenmarkt geführt und nahezu alle globalen Aktienindizes (MSCI World -7,79 %, DAX -7,22 %, Nikkei -10,21 %) sowie Rohstoffe und Edelmetalle erfasst.
Drei zentrale Faktoren bestimmen das aktuelle Marktgeschehen:
Belastungsprobe im Halbleitersektor durch Nvidia: Während die Q3-Geschäftszahlen von Nvidia (+103 % Umsatzwachstum) die anhaltende Nachfrage nach Rechenleistung belegen, haben die neue SEC-Untersuchung zur Rechnungslegung, die Recherchen zu chinesischen Lieferketten und die Auseinandersetzungen rund um den Rücktritt von Jensen Huang zu einem historischen Vertrauensverlust geführt (-23 % auf Wochensicht; -2,88 Billionen USD seit Oktober).
Restriktive Geldpolitik & hohe Marktverschuldung: Die FOMC-Protokolle, die Aussagen von Fed-Gouverneur Waller zu einem möglichen 50-Basispunkte-Schritt im Dezember sowie die Pläne der EZB zur Verdopplung der Mindestreserveanforderungen entziehen den Märkten Liquidität und treffen auf ein Marktumfeld mit weiterhin hoher Wertpapierkreditverschuldung (1,45 Billionen USD Margin Debt bzw. 6,2 % der M2-Geldmenge).
Kapitulation der Stimmung trotz solider Unternehmensgewinne: Während der VIX über 38 steigt, der Fear & Greed Index auf 9,7 Punkte fällt und Fondsmanager ihre Tech-Quoten im Rekordtempo abbauen, verzeichnen die Unternehmen im S&P 500 im Q3 ein Gewinnwachstum von +31,9 % YoY, und das KGV des US-Tech-Sektors ist auf 16,4x gesunken.