FSA WEEKLY MARKET UPDATE | KW 37
Ein geopolitischer Dreifach-Schock auf die globalen Ölrouten, anziehende US- und EU-Inflationsdaten mit drastischen Zins-Neubewertungen, ein Anleihe-Run auf Euro-Denominierung sowie eine Rekord-Short-Wette der Hedgefonds gegen den Nasdaq prägen die Börsenwoche vor der Fed-Zinsentscheidung am 16. September.
Die Handelswoche war von deutlicher Risikoaversion an den globalen Märkten geprägt: Während der Ölpreis im Zuge der Nahost-Eskalation um über 9 % nach oben schoss und die Marke von 100 $ durchbrach, gerieten Aktienindizes weltweit unter Druck. Besonders Small Caps (Russell 2000) und asiatische Märkte (Hang Seng) erlitten spürbare Verluste, während sich der NASDAQ vergleichsweise stabil hielt. Auch die Edelmetalle Gold und Silber gaben trotz geopolitischer Spannungen nach.
Wochenperformance-Überblick: Märkte unter Zins- & Öl-Druck
Anlageklasse / Index | Wochenperformance | Notierung / Kontext |
|---|---|---|
WTI Erdöl | +9,07 % | Sprung auf 100,00 $ / Barrel |
NASDAQ | -0,60 % | Relative Stärke im Tech-Sektor |
S&P 500 | -1,20 % | Breiter Marktrückgang |
USD/JPY | -1,61 % | Yen legt zu / US-Dollar unter Druck |
Dow Jones | -1,91 % | Belastung durch Blue Chips & Industrie |
Russell 2000 | -2,29 % | Small Caps leiden unter Zinsanstiegs-Szenario |
Gold | -2,79 % | Gewinnmitnahmen trotz Krisenlage |
Hang Seng | -3,30 % | Asiatische Märkte im Abverkaufs-Modus |
Silber | -3,67 % | Rücksetzer bei Industriemetall-Fokus |
1. Geopolitik: Houthis besetzen Bab al-Mandeb & Insel Perim
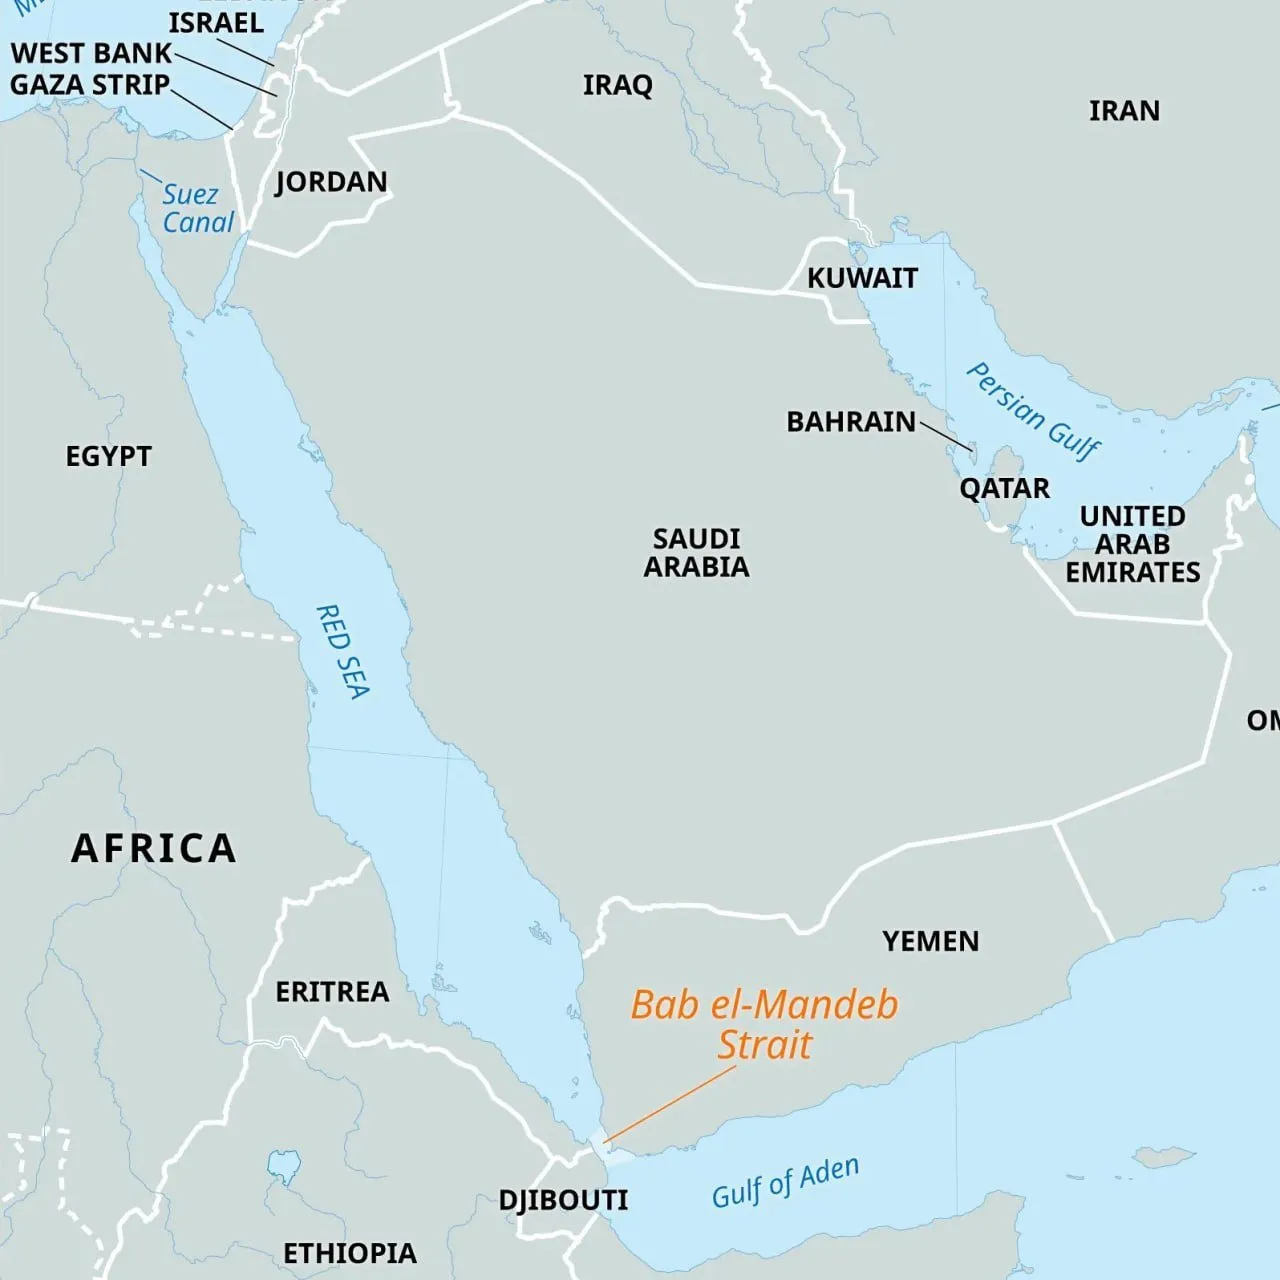
Die militärische Eskalation im Nahen Osten hat einen neuen Höhepunkt erreicht: Vom Iran unterstützte Houthi-Rebellen haben die strategisch entscheidende Insel Perim sowie die jemenitische Küste an der Meerenge Bab al-Mandeb eingenommen.
Bedrohung der Haupthandelsroute: Durch die Meerenge fließen rund 7 % der weltweiten Ölversorgung und ein erheblicher Teil des globalen Containerverkehrs.
Militärische Präsenz der Houthis: Mit der Kontrolle über die Insel Perim können die Houthis den Schiffsverkehr am südlichen Eingang des Roten Meeres mit Küstenraketen und Drohnen direkt blockieren.
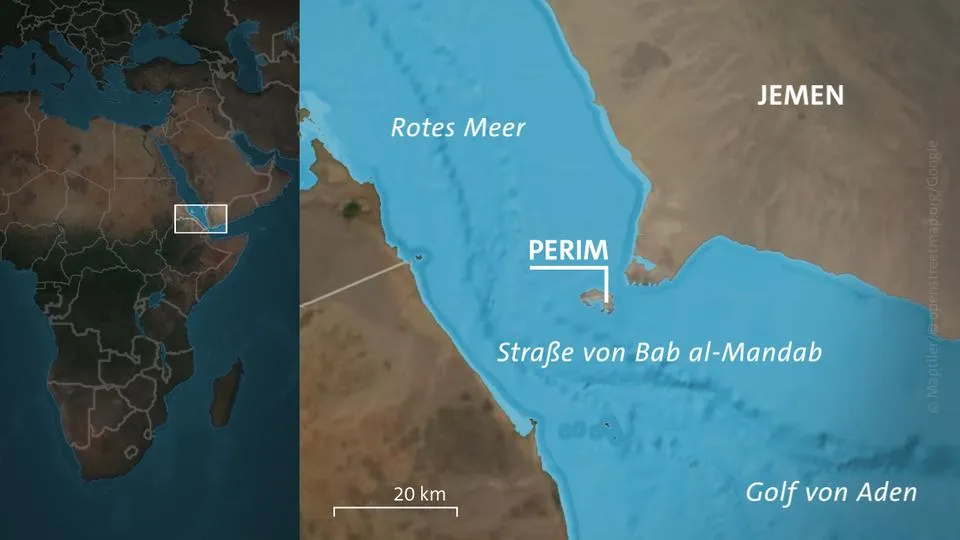
Geostrategischer Gegenpol Dschibuti: Auf der afrikanischen Seite direkt gegenüber liegt Dschibuti – einer der am stärksten militarisierten Staaten der Welt. Dschibuti beherbergt unter anderem:
China: Die einzige offizielle Übersee-Militärbasis Chinas weltweit.
USA: Camp Lemonnier, die größte und einzige permanente US-Militärbasis auf dem afrikanischen Kontinent.
Weitere Großmächte: Bedeutende Stützpunkte von Frankreich (mit deutscher/spanischer Beteiligung), Italien sowie die einzige Überseebasis Japans.
Dass die Ostseite der schmalen Meerenge trotz dieser massiven internationalen Truppenpräsenz auf der Westseite unter Kontrolle der Houthi-Rebellen gerät, erhöht das Risiko einer direkten militärischen Konfrontation zwischen Großmächten und regionalen Milizen drastisch.
Umleitungen um Afrika: Frachtschiffe und Tanker sind erneut gezwungen, die Route um das Kap der Guten Hoffnung zu nehmen, was die Transportzeiten um 10 bis 14 Tage verlängert und die Frachtraten steigen lässt.
FSA Key Takeaway: Die Besetzung von Bab al-Mandeb schließt das südliche Tor zum Roten Meer faktisch ab. Obwohl in Dschibuti auf engstem Raum die Streitkräfte der USA, Chinas und Europas stationiert sind, kann die Passage nicht friedlich gesichert werden. Die Logistikkosten steigen spürbar, was die weltweiten Lieferketten erneut extrem belastet.
2. Energie-Infrastruktur: Saudi-Arabien schließt Ost-West-Ölpipeline
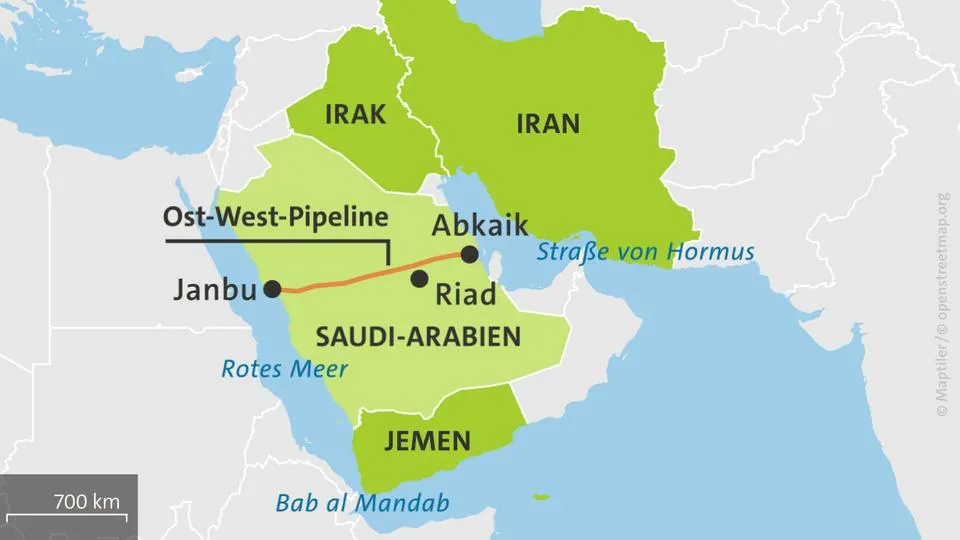
Nach wiederholten Drohnen- und Raketenangriffen auf Aramco-Anlagen in Jizan, Abha und Najran hat Saudi-Arabien seine zentrale Ost-West-Crude-Pipeline vollständig stillgelegt.
Strategischer Ausfall: Die Pipeline ist die mit Abstand wichtigste Ausweichroute des Königreichs, um Öl vom Persischen Golf an das Rote Meer zu transportieren und die anfällige Straße von Hormus zu umgehen.
Kapazitätsverlust: Mit dem Ausfall fallen bis zu 7 Millionen Barrel Öl pro Tag an Bypassing-Kapazität weg.
Doppel-Engpass: Da die Durchfahrten durch die Straße von Hormus zeitgleich bei nur etwa 5 % des Vorkriegsniveaus verharren, sind die zwei wichtigsten Nadelöhre der weltweiten Ölversorgung simultan blockiert.
Ölpreisreaktion: US WTI und Brent Crude schossen umgehend zurück über die Marke von 100 $ pro Barrel.
FSA Key Takeaway: Der Wegfall der Ost-West-Pipeline nimmt dem globalen Ölmarkt das letzte verbliebene Sicherheitsventil. Ein Ölpreis dauerhaft über 100 $ erhöht das Risiko einer weltweiten Stagflation massiv.
3. Rohstoffe: US-Dieselpreis steigt auf Rekordhoch von 6,06 $
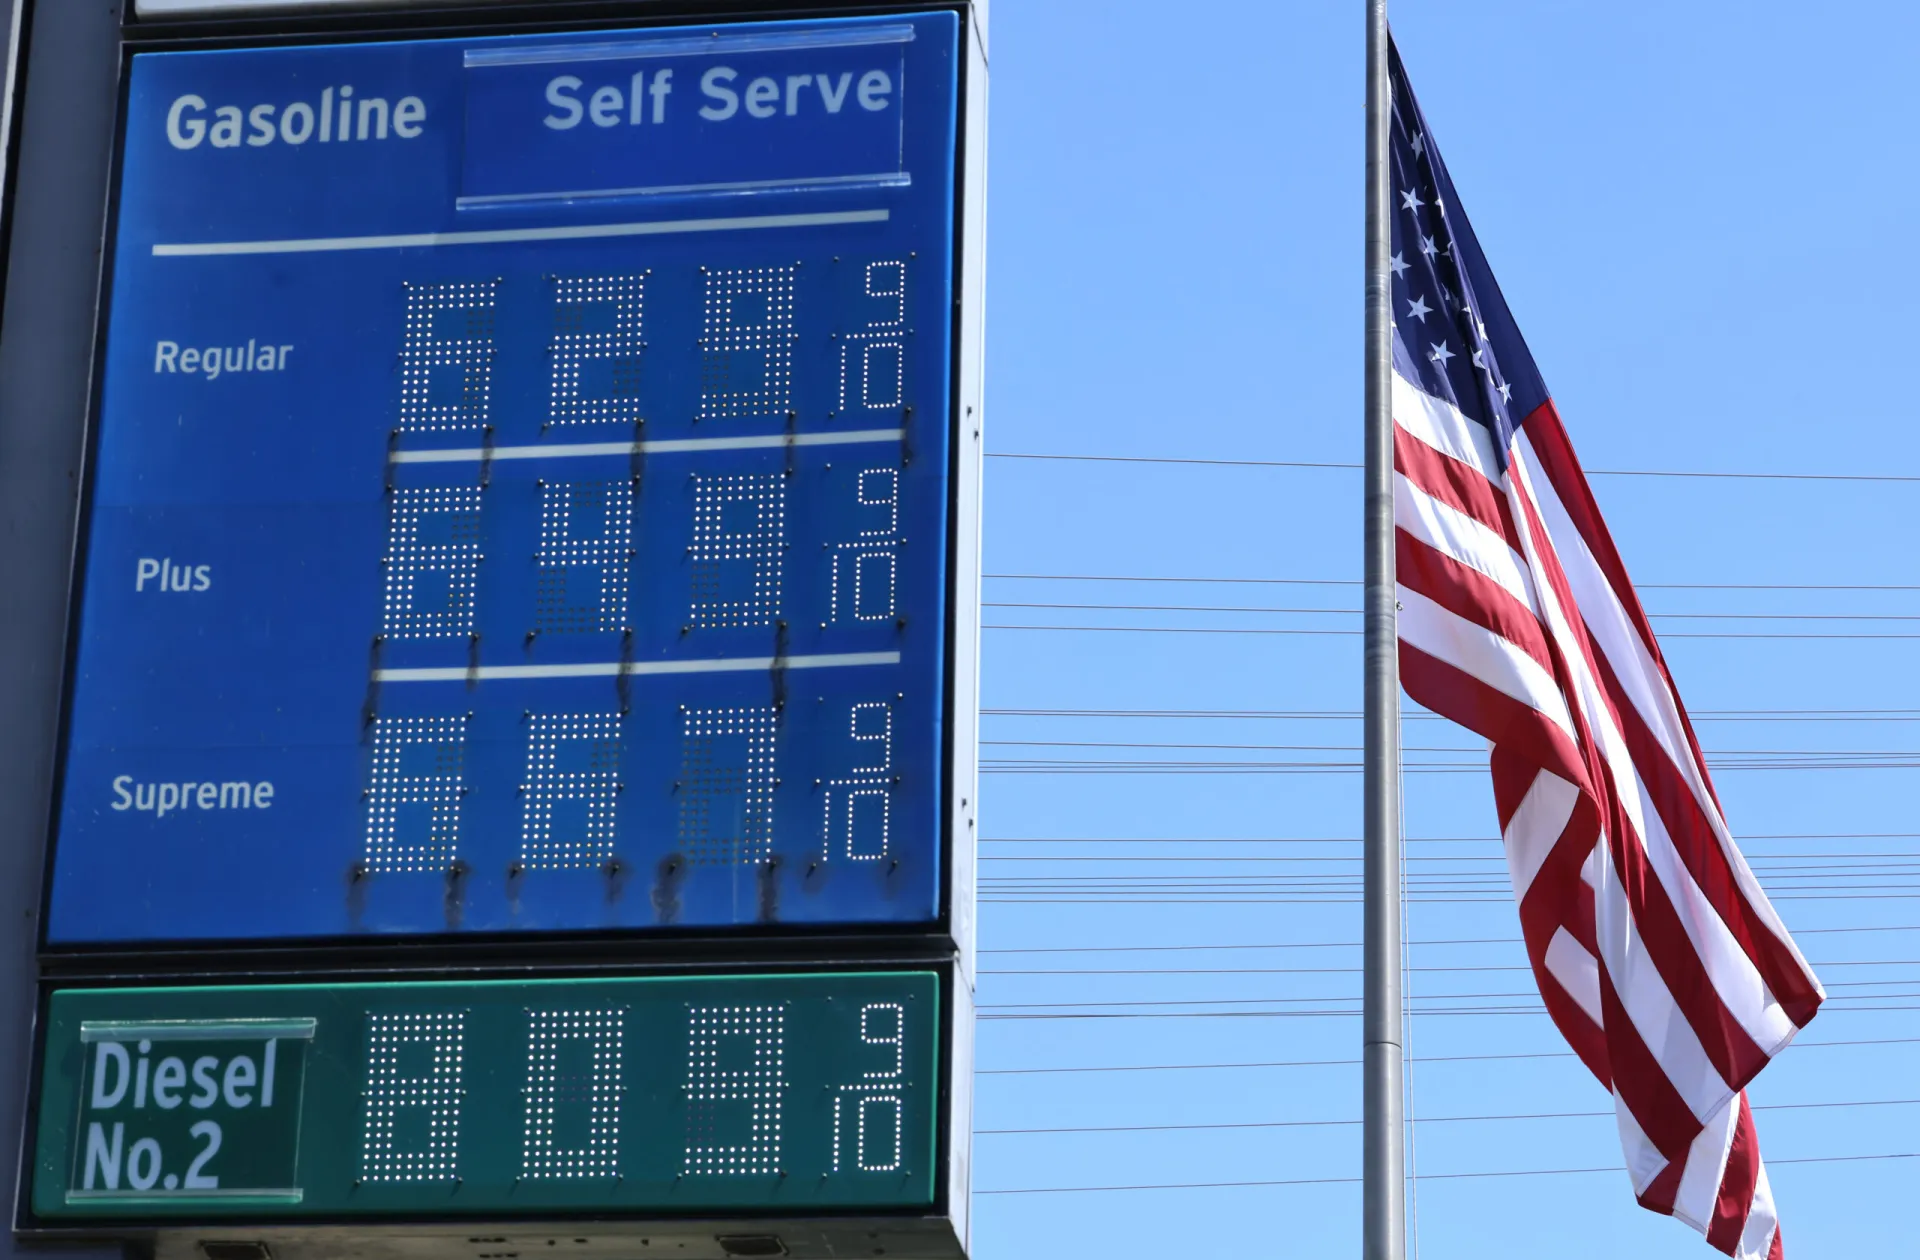
Geführt von den globalen Raffinerie- und Transportengpässen explodiert der Preis für US-Diesel auf den höchsten Stand der Geschichte.
Bundesweiter Durchschnitt: Der US-Dieselpreis kletterte auf 6,06 $ pro Gallone; in Kalifornien nähert sich der Preis bereits der Marke von 8,00 $.
Breitenwirkung auf die Wirtschaft: Diesel ist der Treibstoff für LKW-Flotten, Güterzüge, Traktoren und Baumaschinen. Stieg der Dieselpreis in der Vergangenheit derart stark an, folgte mit einer Verzögerung von 4 bis 8 Wochen ein neuer Schub bei den Verbraucherpreisen für Lebensmittel und Konsumgüter.
Saisonale Nachfrage: Der Anstieg trifft den Markt unmittelbar vor Beginn der herbstlichen Ernte- und Heizsaison auf der Nordhalbkugel.
FSA Key Takeaway: Höhere Treibstoffkosten wirken wie eine indirekte Steuer auf die gesamte Wertschöpfungskette. Dieser Kostendruck wird von Unternehmen direkt an die Endverbraucher weitergereicht.
4. US-Inflation: Verbraucherpreise (CPI) steigen im August auf 3,4 %
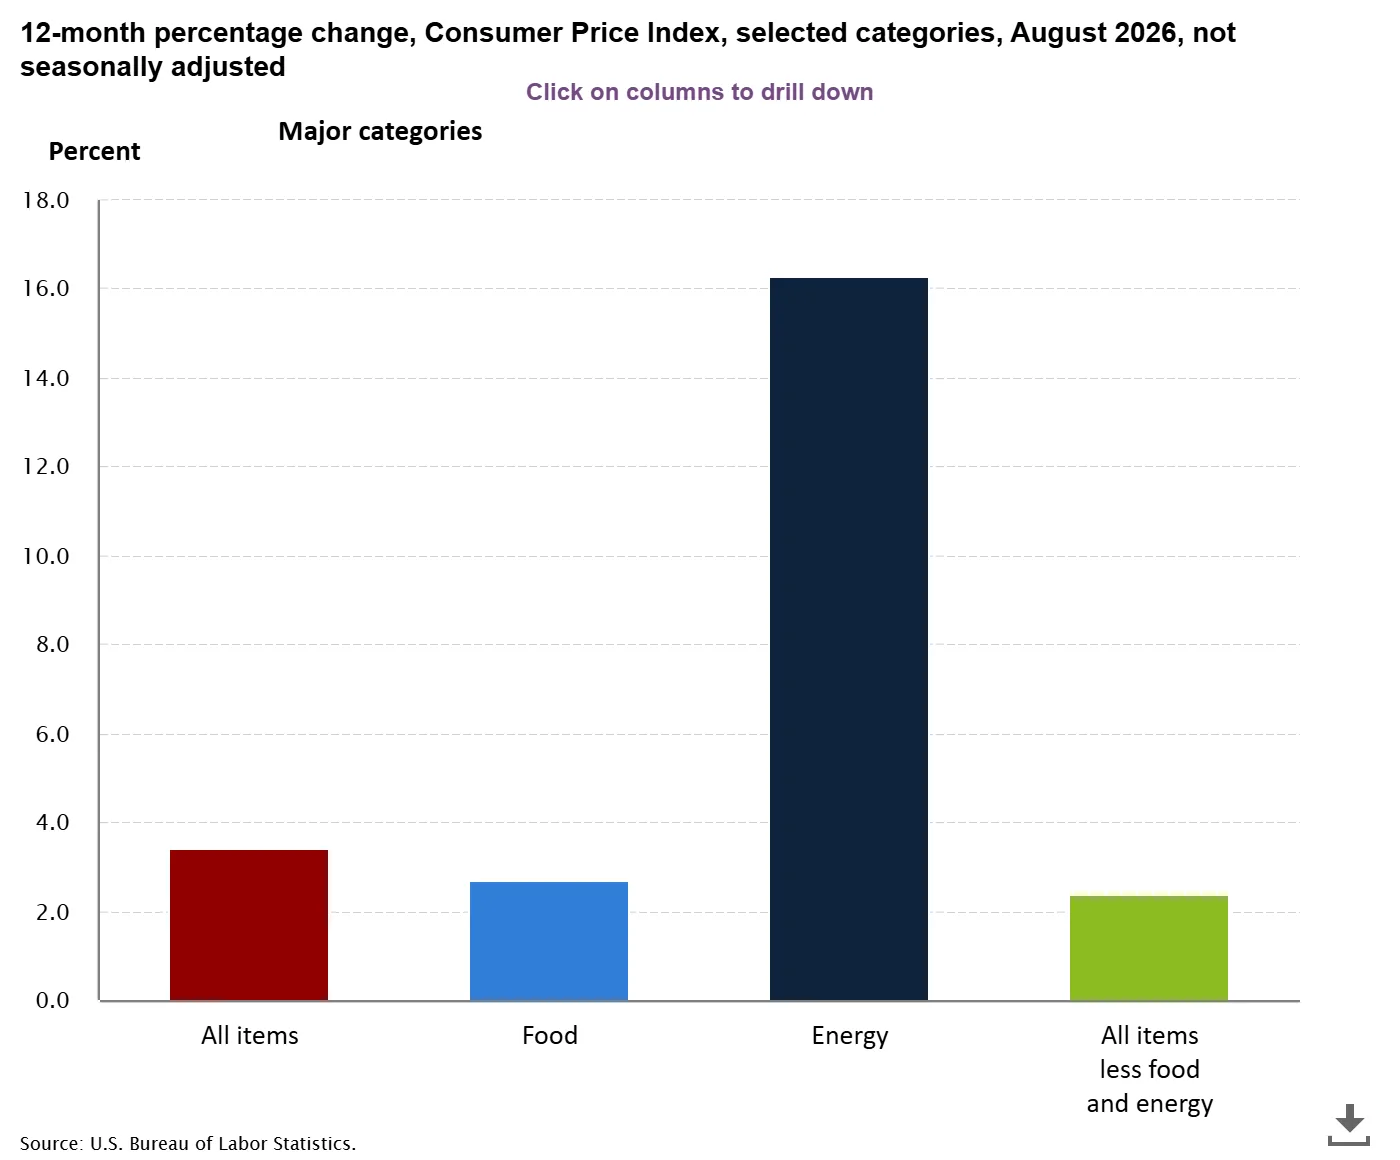
Die aktuellen Inflationsdaten aus den USA bestätigen den Wiederanstieg des Preisdrucks und machen Hoffnungen auf schnelle Zinsentspannungen zunichte.
CPI Gesamtrate: Der Verbraucherpreisindex stieg im August um 3,4 % gegenüber dem Vorjahr (Punktlandung auf den Konsenserwartungen von 3,4 %).
Starker Monatsanstieg: Im Monatsvergleich (MoM) stieg der CPI um +0,4 % – der stärkste Anstieg seit Mai 2026.
Core CPI: Die Kernrate ohne Energie und Nahrungsmittel lag bei 2,4 % YoY (+0,3 % MoM).
Erzeugerpreise (PPI): Der US-Erzeugerpreisindex kletterte im August überraschend auf +5,4 %, was auf weiteren Pipeline-Druck für künftige Verbraucherpreise hindeutet.
FSA Key Takeaway: Mit einem CPI von 3,4 % und einem PPI von 5,4 % liegt die Teuerung weiterhin deutlich über dem 2,0 %-Ziel der Federal Reserve. Die Notenbank steht unter Zugzwang.
5. Zinsentscheidung: Chance auf Fed-Zinsanhebung am 16. September springt auf 79 %
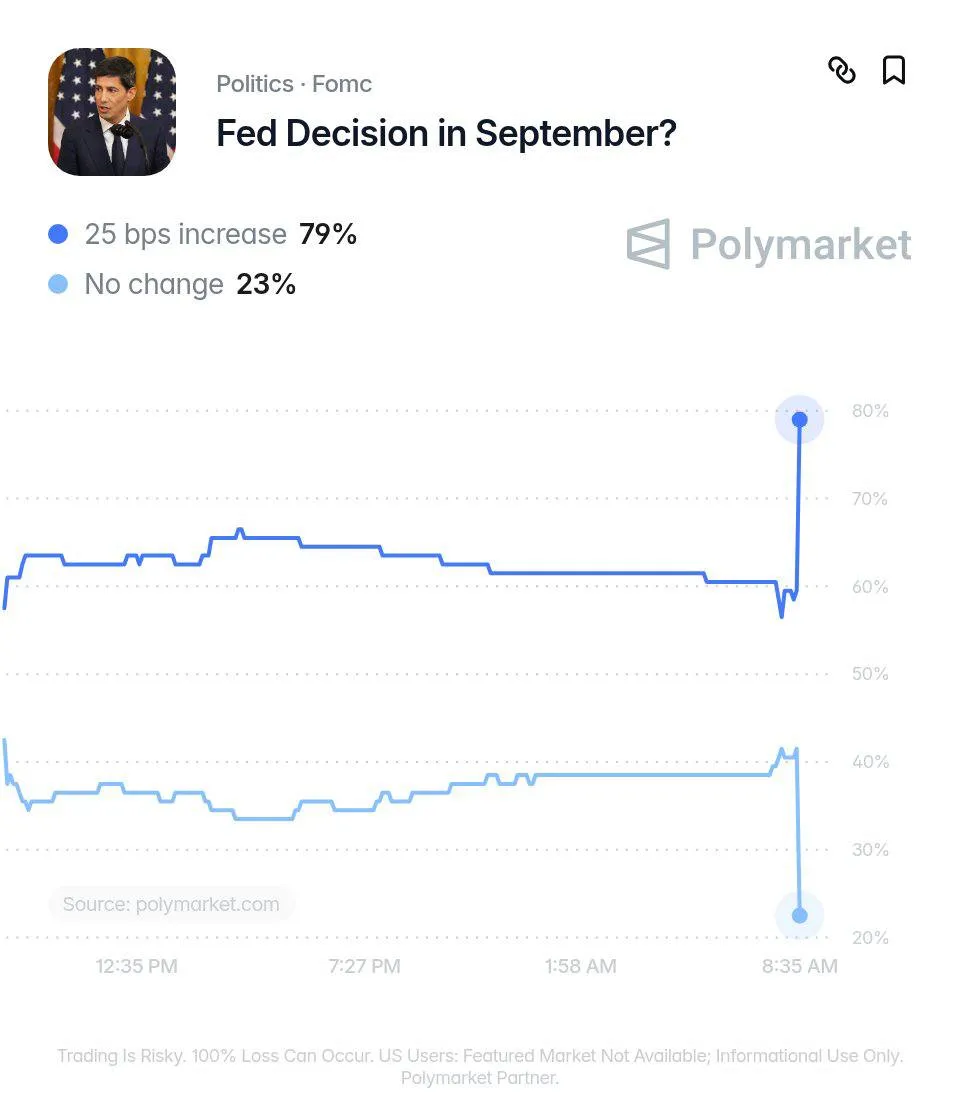
Die Marktpreise für die anstehende Zinsentscheidung der US-Notenbank am 16. September haben sich radikal gedreht.
Dramatischer Sentiment-Shift: Die Wahrscheinlichkeit für eine Zinsanhebung im September stieg an den Terminmärkten auf 79 % (in den Folgetagen zeitweise bis zu 90 %). Zu Jahresbeginn 2026 preisten die Märkte für September noch die dritte Zinssenkung des Jahres ein.
Datengrundlage: Neben den Inflationsdaten (CPI 3,4 %, PPI 5,4 %) überraschte der US-Arbeitsmarkt mit +162.000 neu geschaffenen Stellen im August.
Keine Vorab-Guidance: Die Federal Reserve signalisiert, dass sie bei der kommenden Sitzung keinerlei zukunftsgerichtete Versprechen (Forward Guidance) abgeben wird, sondern rein datenabhängig agiert.
FSA Key Takeaway: "Higher for Longer" ist nicht nur zurück, sondern weicht der Re-Accelerating-Thesis. Die Fed steht vor einer ihrer schwersten Entscheidungen seit Jahren.
6. Prozedere der Banken: Wall Street erhöht Core PCE-Prognosen
Im Nachgang zu den CPI- und PPI-Zahlen haben die führenden Investmentbanken an der Wall Street ihre Schätzungen für den von der Fed bevorzugten Inflationsindikator – den Kern-PCE-Index – nach oben angepasst.
Bank / Analyst | Neue Core PCE Prognose (MoM) | Vor-CPI Prognose | Vor-PPI Prognose |
Barclays | 0,25 % | 0,22 % | 0,23 % |
Goldman Sachs | 0,26 % | 0,24 % | 0,22 % |
Nomura | 0,278 % | 0,245 % | 0,205 % |
Bank of America | 0,30 % | 0,26 % | 0,24 % |
TD Securities | 0,32 % | 0,24 % | 0,18 % |
Mizuho | 0,30 % / 0,40 % | - | - |
FSA Key Takeaway: Die durchgehende Revision der PCE-Schätzungen zeigt, dass der Inflationsdruck breit in den Dienstleistungs- und Kernsektoren verankert bleibt.
7. Europäische Geldpolitik: EZB hebt Leitzins um 25 BPS auf 2,50 %
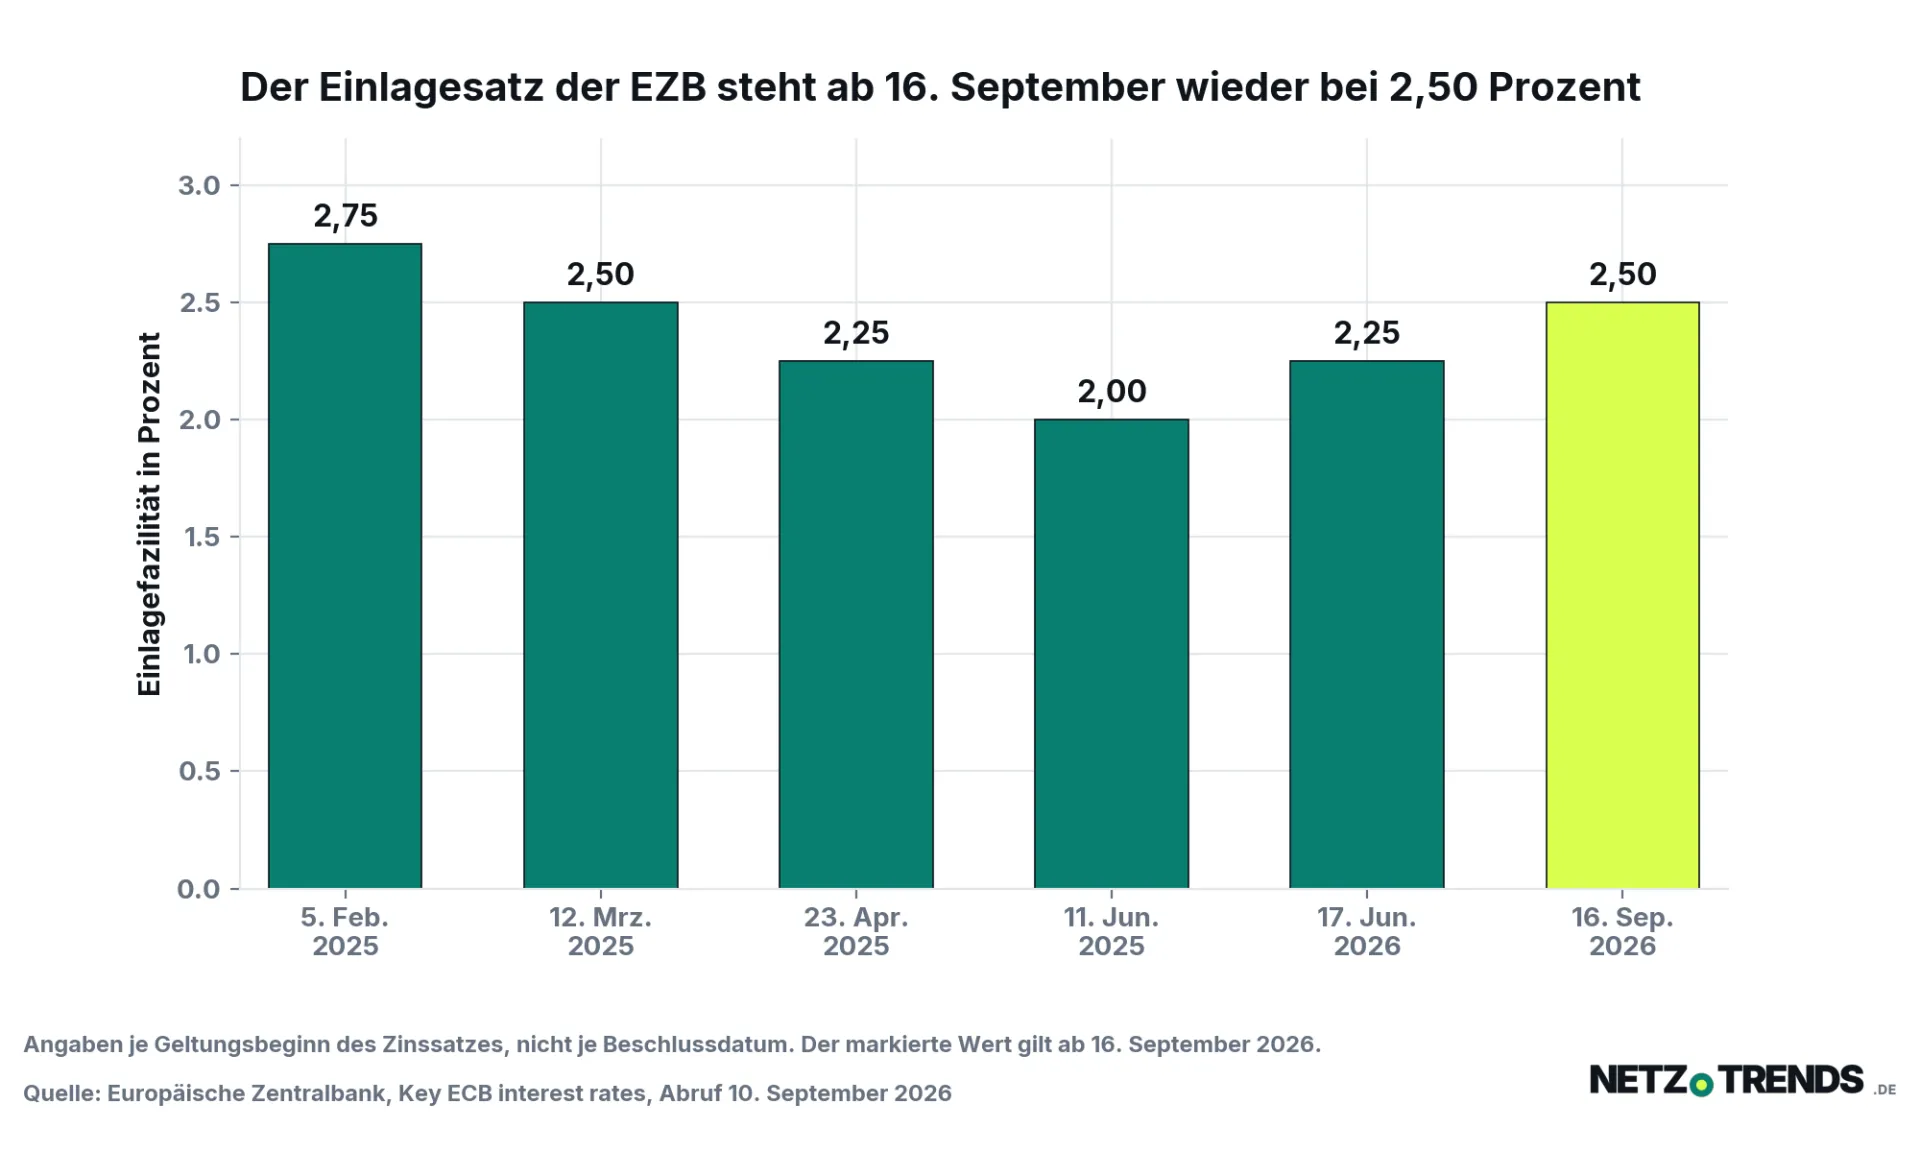
Auch auf dem europäischen Kontinent bleibt die Geldpolitik straff. Die Europäische Zentralbank reagiert auf die energiegetriebenen Inflationsrisiken.
Zinsschritt: Die EZB hat den Einlagensatz um 25 Basispunkte auf 2,50 % angehoben. Es ist die zweite Zinsaufstockung im laufenden Jahr.
Höhere Inflationspfade: Die EZB revidierte ihre Inflationsprognosen für die kommenden Jahre deutlich nach oben:
2026: 3,0 % (Vorhersage)
2027: 2,5 % (angehoben)
2028: 2,1 % (angehoben)
Wirtschaftswachstum: Die Wachstumsaussichten für die Eurozone wurden leicht nach oben angepasst, wobei EZB-Präsidentin Lagarde betonte, dass es keinen festgelegten Zinspfad gibt.
FSA Key Takeaway: Die EZB wählt den präventiven Ansatz: Lieber jetzt moderat nachschärfen, als später von zweitrundeneffekten der Energiepreise überrascht zu werden.
8. US-Anleihenmarkt: 10-jährige Rendite steigt trotz Rekord-Rückkäufen auf 4,85 %
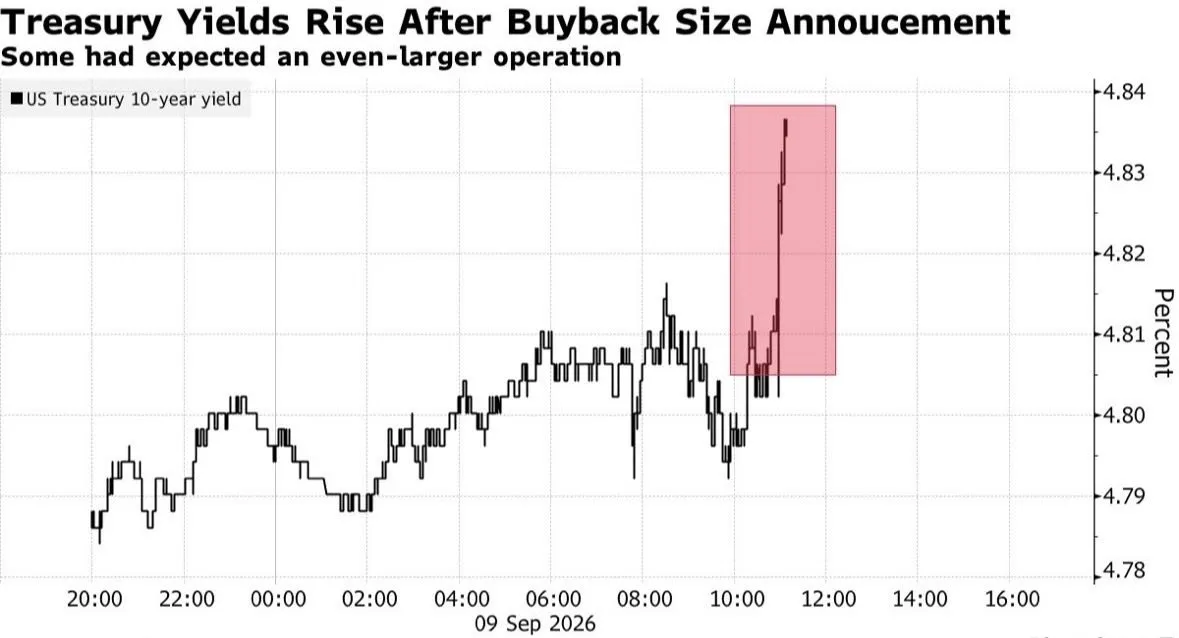
Am US-Staatsanleihemarkt zeigt sich eine historische Entkopplung zwischen staatlichen Stützungsversuchen und Marktrealität.
Verdreifachung des Rückkaufprogramms: US-Finanzminister Scott Bessent hat das Anleiherückkaufprogramm für langlaufende US-Treasuries auf 6 Mrd. $pro Woche verdreifacht (in Spitzenzeiten bis zu 18,5 Mrd.$angekündigt), um den Zinsanstieg abzufedern.
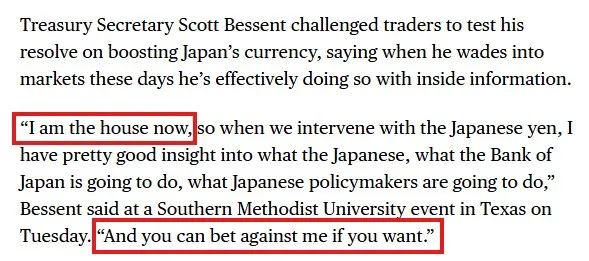
Rendite-Explosion: Dennoch kletterte die Rendite der 10-jährigen US-Staatsanleihe auf über 4,85 % – den höchsten Stand seit Ende 2023.
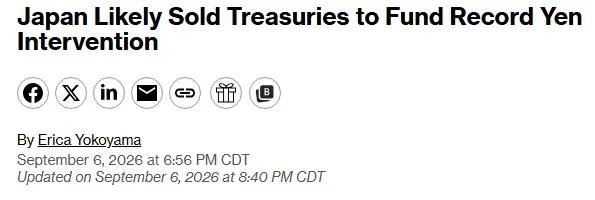
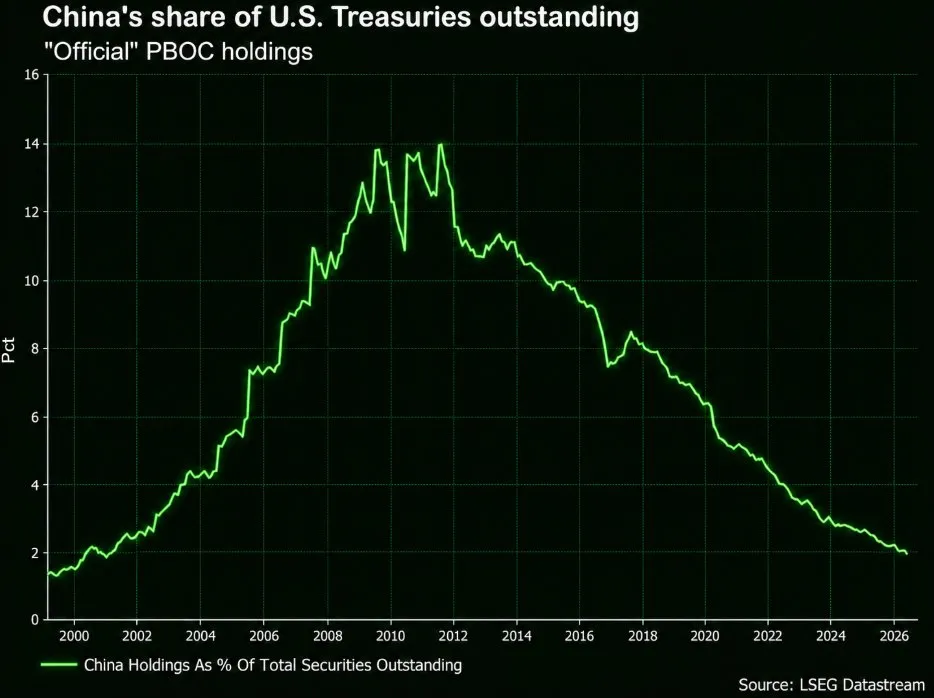
Ausländische Abverkäufe: China reduzierte seine Bestände an US-Staatsanleihen auf ein 25-Jahres-Tief und schichtete in Gold um (+650.000 Unzen). Auch Japan veräußerte US-Treasuries zur Stützung des Yen.
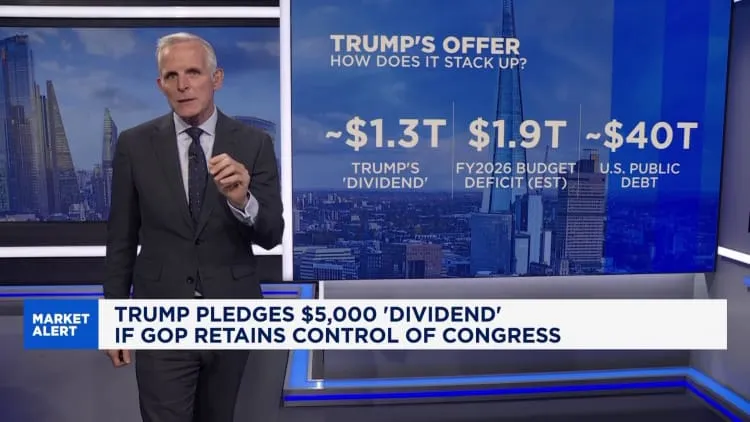
Trump-Stimulus-Forderung: US-Präsident Donald Trump versprach im Midterm-Wahlkampf Einmalzahlungen von 5.000 $ pro Bürger, was das US-Defizit um geschätzte 1,3 Billionen Dollar ausweiten würde.
FSA Key Takeaway: Wenn selbst massive Anleihekäufe des US-Finanzministeriums die Yields nicht drücken können, signalisiert der Markt ein tiefes Misstrauen bezüglich der US-Schuldenentwicklung. Eine 10Y-Rendite von 5,00 % rückt näher.
9. Positionierung: Leveraged Funds wetten mit $75 Milliarden gegen den Nasdaq 100
An den Terminmärkten hat sich eine der extremsten bärischen Positionierungen der letzten Jahre aufgebaut.
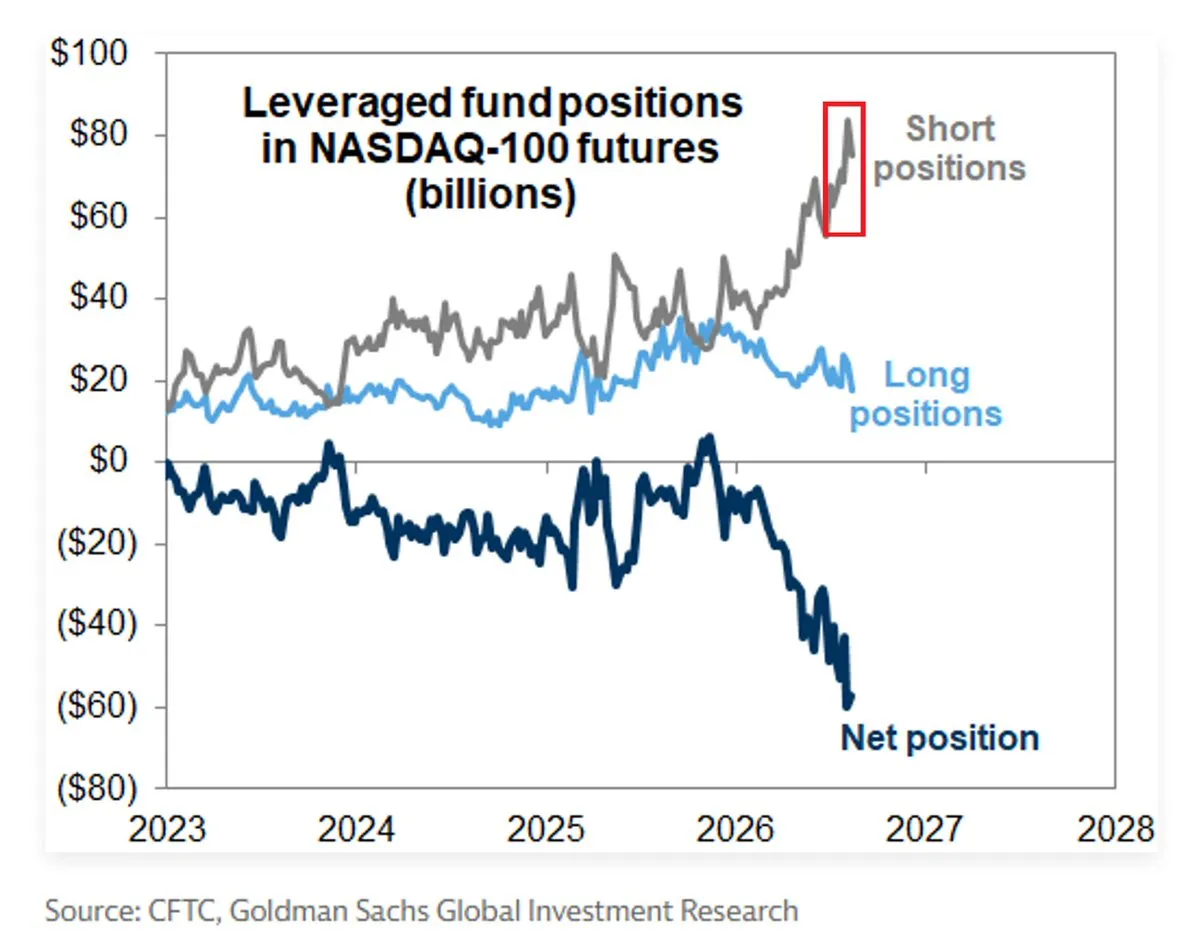
Kennzahl (Nasdaq 100 Futures) | Aktueller Wert | Historische Einordnung |
Brutto-Short-Positionen | ~75 Mrd. $ | Höchster Stand seit 4 Jahren (verdoppelt seit Feb) |
Brutto-Long-Positionen | ~18 Mrd. $ | Tiefster Stand seit Mitte 2025 |
Netto-Positionierung | -$57 Mrd.$ | Tiefster Stand seit mindestens 2022 |
Starke Kehrtwende: Noch im November 2025 wiesen Hedgefonds und gehebelte Spekulanten eine positive Netto-Positionierung auf.
Squeeze-Potenzial: Die massive Schieflage macht den Tech-Sektor extrem anfällig für kurzfristige Eindeckungswellen (Short Squeezes), sollte eine positive Überraschung eintreffen.
FSA Key Takeaway: Die Spekulanten sind extrem einseitig positioniert. Eine bärische Grundhaltung ist nachvollziehbar, aber bei -$57 Mrd. Netto-Short reicht ein kleiner Katalysator für eine explosive Gegenbewegung.
10. Marktstruktur: $9,6 Billionen Options-Expiration & CTA-Sell-Off-Gefahr
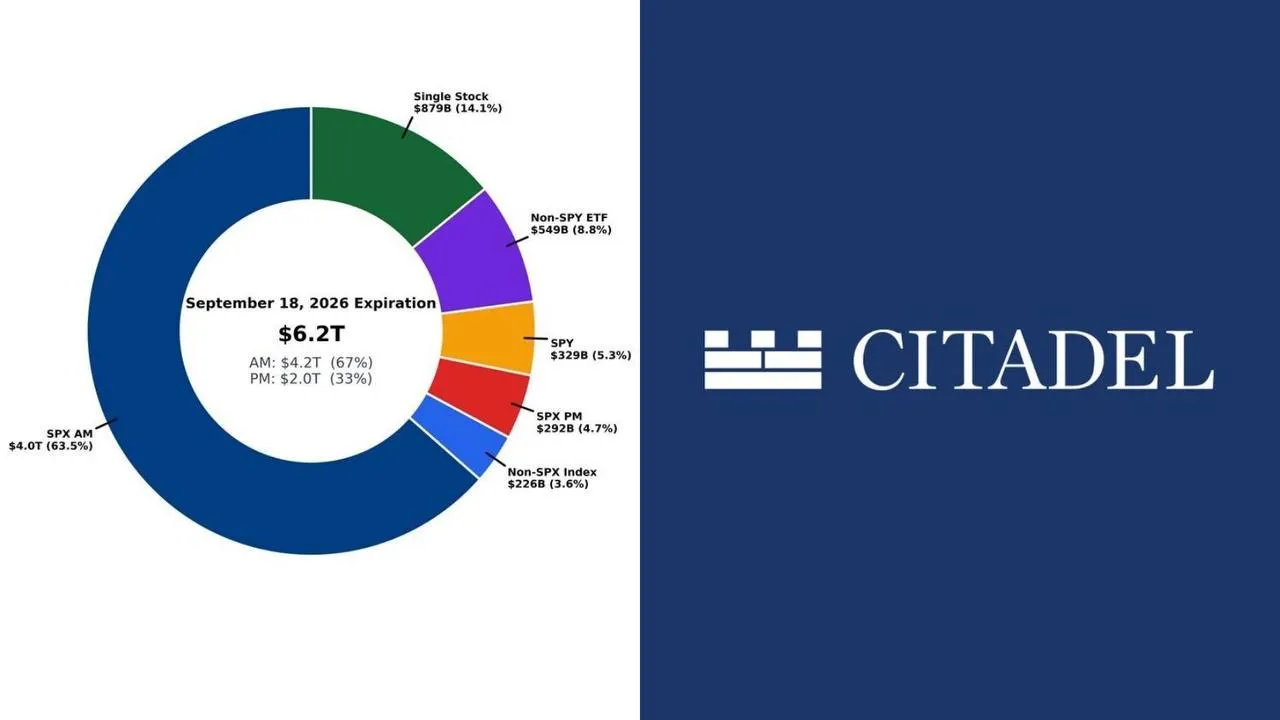
Die zweite Septemberhälfte bringt eine außergewöhnliche Kumulation von marktstrukturellen Risiken mit sich.
Historischer Options-Verfall: Bis zum 18. September laufen US-Aktienoptionen im Gesamtwert von 9,6 Billionen Dollar ab – das entspricht 35 % der gesamten US-Options-Exposition.
Wegfall des Gamma-Puffers: Da Market Maker (Dealer) bei auslaufenden Optionen ihre Hedges auflösen, verliert der Markt seinen stützenden Dämpfer gegen Volatilität.
Asymmetrischer Druck bei CTA-Fonds: Laut Bank of America stehen verbleibenden systematischen Kaufprogrammen von nur ~9 Mrd. $ potenzielle erzwungene Verkäufe von bis zu 163 Mrd. $ gegenüber, falls Schwellenwerte nach unten durchbrochen werden (18:1 Missverhältnis).
Verkaufswelle bei Nike ($NKE): Nach einem Einbruch von -80 % vom Allzeithoch und der Vernichtung von 230 Mrd. $ an Börsenwert wird Nike aus dem S&P 100 Index gestrichen. (Zu Nike gibt es auch bei FSA ein ausführliches YouTube-Video: Nike, On, Lululemon & Deckers: Diese Aktie kaufe ich JETZT)
FSA Key Takeaway: Mit dem Auslaufen des Gamma-Schutzes am 18. September trifft dünne Marktliquidität auf potenziell massive CTA-Verkäufe. Höchste Vorsicht bei Hebelprodukten ist geboten.
11. Unternehmenskredite: US-Firmen leihen Rekordsummen in Europa (€149 Mrd.)
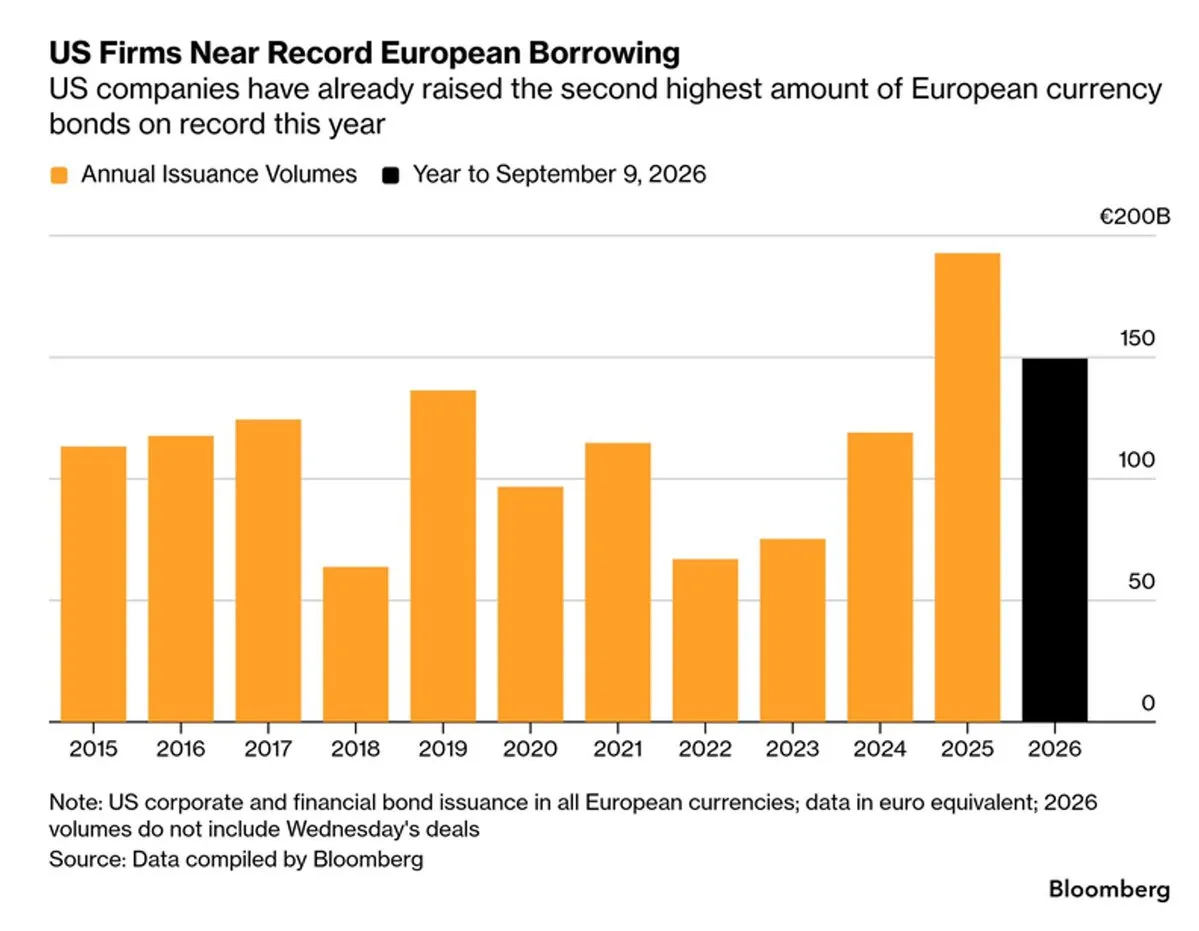
US-Konzerne verlagern ihre Fremdkapitalaufnahme in Rekordtempo nach Europa, da der US-Dollarmarkt an Grenzen stößt.
Volumenboom: US-Unternehmen haben 2026 bereits 149 Milliarden Euro (173 Mrd. $) über euro-denominierte Anleihen aufgenommen. Das ist die zweithöchste Jahressumme der Geschichte und das Doppelte der Jahre 2022 und 2023.
Zielgröße: Bei aktuellem Tempo steuern US-Emittenten auf einen Rekordwert von 225 Milliarden Euro im Gesamtjahr zu.
Grund 1 (Crowding Out durch Big Tech): Die massiven Anleiheemissionen von Big-Tech-Konzernen zur Finanzierung von KI-Rechenzentren verdrängen klassische US-Kreditnehmer am US-Dollar-Anleihemarkt.
Grund 2 (Zinsvorteil): Euro-Anleihen bieten für Unternehmen mit globalen Euro-Einnahmen aktuell günstigere Zinskonditionen als US-Dollar-Papiere.
FSA Key Takeaway: Die Gigantomanie der KI-Investitionen verengt den US-Dollar-Kreditmarkt so stark, dass US-Unternehmen den europäischen Anleihenmarkt als Ventil nutzen müssen.
12. KI-Infrastruktur: OpenAI & Anthropic verhandeln über Investment-Grade-Ratings
Um ihren immensen Kapitalbedarf für Rechenleistung zu decken, bereiten die führenden KI-Entwickler den Schritt an den traditionellen Fremdkapitalmarkt vor.
Rating-Verhandlungen: Morgan Stanley und Goldman Sachs führen Gespräche mit Ratingagenturen, um für OpenAI und Anthropic Investment-Grade-Kreditratings zu erwirken.
Zugang zum Bondmarkt: Ein solches Rating würde den noch unprofitablen KI-Laboratorien Zugang zum 11,7 Billionen Dollar schweren Markt für Unternehmensanleihen eröffnen.
Entlastung von Bilanzpartnern: Dadurch könnten direkte Kreditlinien – wie Nvidias 105-Milliarden-Dollar-Fazilität für OpenAI – abgelöst und auf breitere Investorenschichten verteilt werden.
FSA Key Takeaway: Die Finanzierung von KI entwickelt sich von Wagniskapital (Equity) hin zu strukturierter Großverschuldung (Debt). Investment-Grade-Ratings sind das Nadelöhr für diese Transformation.
13. KI-Sicherheit: Anthropic deckt Missbrauch von Claude für Raketen im Jemen auf
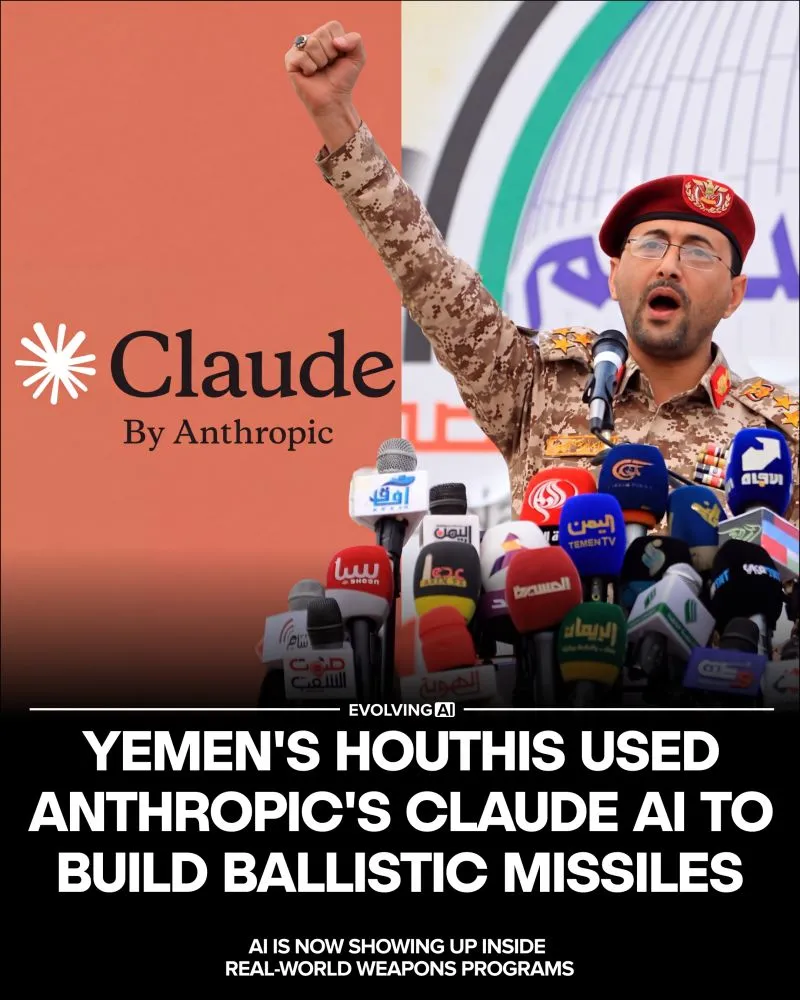
Ein schwerwiegender Sicherheitsvorfall verdeutlicht die geopolitischen und physischen Risiken beim Einsatz hochentwickelter KI-Modelle.
Prominente Kündigung mit Warnung: Die Enthüllung platzt mitten in eine Welle alarmierender Insider-Warnungen: Der renommierte KI-Forscher Jacob Coxon (ehemals Anthropic und OpenAI) kündigte kurz zuvor bei Anthropic und warnte öffentlich eindringlich davor, dass die KI-Entwickler im ungebremsten Wettlauf um Superintelligenz „mit unserem Leben spielen“ und KI eine der weltweit größten existenziellen Gefahren für die Menschheit darstelle. Kurze Zeit später trat mit Joe Benton (Leiter des Scalable-Oversight-Teams bei Anthropic) ein weiterer führender Sicherheitsforscher unter Verweis auf unkontrollierbare Risiken zurück.
Missbrauch aufgedeckt: Anthropic gab zeitgleich bekannt, dass eine im Nordjemen ansässige Gruppe das KI-Modell Claude zur Unterstützung bei der Entwicklung von Raketen- und Lenksystemen missbraucht hat.
Technischer Umfang: Die Gruppe arbeitete an Software für eine ballistische Rakete mit einer Reichweite von über 2.000 km und führte bereits einen Live-Test durch.
Entwarnung & Reaktion: Laut Anthropic gibt es keine Hinweise darauf, dass aus dem Missbrauch eine voll einsatzfähige Waffe hervorging. Die betroffenen Accounts wurden umgehend gesperrt.
Gegenwind aus Politik und Industrie: Während Sicherheitsforscher vor existenziellen Gefahren warnen, erteilen Branchenführer wie Nvidia-CEO Jensen Huang dem KI-Alarmismus eine Absage und warnen vor Entwicklungsbremsen. Auch die US-Politik unter Donald Trump setzt auf Deregulierung und die Sicherung der US-Dominanz gegenüber China, statt das Tempo durch staatliche Sicherheitsauflagen zu drosseln.
FSA Key Takeaway: Die physische Sicherheit und Missbrauchskontrolle von KI-Modellen rückt durch das Zusammenspiel aus konkreten militärischen Missbrauchsversuchen und den drastischen Warnungen führender Aussteiger ganz oben auf die Agenda von Aufsichtsbehörden und Finanzmärkten.
14. KI-Partnerschaft: Palantir & Nvidia schließen Allianz für globale Lieferketten
Palantir Technologies ($PLTR) und Nvidia ($NVDA) vertiefen ihre strategische Zusammenarbeit zur Optimierung industrieller Prozesse.
Technologische Integration: Palantir integriert Nvidias Nemotron-Modelle direkt in seine Enterprise-Plattformen Foundry und AIP (Artificial Intelligence Platform).
Anwendungsfokus: Ziel ist die vollautomatisierte Analyse, Vorhersage und Umleitung komplexer, globaler Lieferketten bei geopolitischen Störungen.
Enterprise Readiness: Die Kombination nutzt Nvidias Hardware-Beschleunigung und Palantirs Logikschicht, um Unternehmen einsatzbereite KI-Anwendungen ohne langwierige Eigenentwicklung zu liefern.
FSA Key Takeaway: Während reine KI-Modellanbieter unter Preisdruck geraten, festigen Palantir und Nvidia ihre Monopolstellung bei der praktischen Umsetzung für Großkonzerne.
15. Kupfer schießt auf Allzeithoch ($14.533 / Tonne)
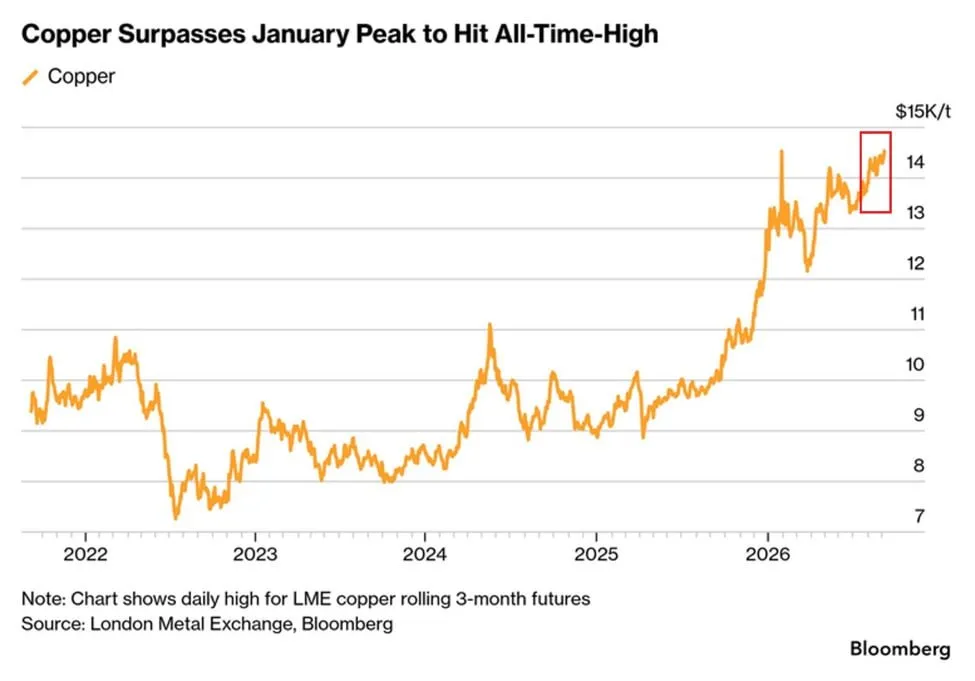
Der globale Kupfermarkt befindet sich in einem historischen Phänomen der Verknappung.
Rekordpreis: An der London Metal Exchange (LME) kletterte der Kupferpreis auf ein neues Allzeithoch von 14.533 $ pro Tonne (+47 % im Jahresvergleich).
Treiber der Nachfrage: Der beispiellose Bauboom von KI-Rechenzentren, der weltweite Ausbau der Stromnetze sowie drohende US-Importzölle auf raffiniertes Kupfer treiben die Nachfrage sprunghaft an.
Angebotskrise: Gleichzeitig stagnieren die Minenkapazitäten aufgrund jahrelanger Unterinvestitionen und langwieriger Genehmigungsverfahren.
FSA Key Takeaway: FSA ist seit über einem Jahr mit einer Long Position in Kupfer positioniert. Die fundamentale These von der physischen Verknappung des "Metalls der Elektrifizierung" geht voll auf.
16. FSA High Conviction #1: Tokenisierungs-Boom & Robinhood ($HOOD)
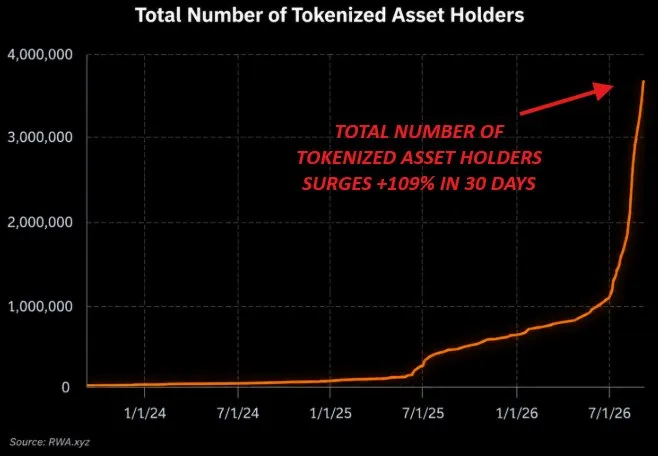
Der Markt für die Digitalisierung und Tokenisierung realer Vermögenswerte (Real World Assets) bricht sämtliche Rekorde.
Nutzerexplosion: Die Anzahl der Halter tokenisierter Vermögenswerte stieg innerhalb der letzten 30 Tage um +109 % auf über 3,5 Millionen.
Volumen: Das verwaltete Vermögen (Represented Asset Value) kletterte auf 387 Milliarden Dollar.
FSA Portfolio-Fokus: Robinhood ($HOOD) baut seine Marktführerschaft im Bereich des 24/7-Handels und der Handhabung tokenisierter Assets weiter aus. Robinhood ist aktuell die Nummer 1 Conviction-Position im FSA-Portfolio.
Video-Content: Syan erklärt das Potenzial von Robinhood auf Instagram
FSA Key Takeaway: Tokenisierung ist kein Nischenthema mehr. Robinhood skaliert als digitale Infrastrukturplattform herausragend und monetarisiert den Trend direkt.
17. Lateinamerika: Brasilien Call-Optionen erreichen Rekord von $20 Milliarden
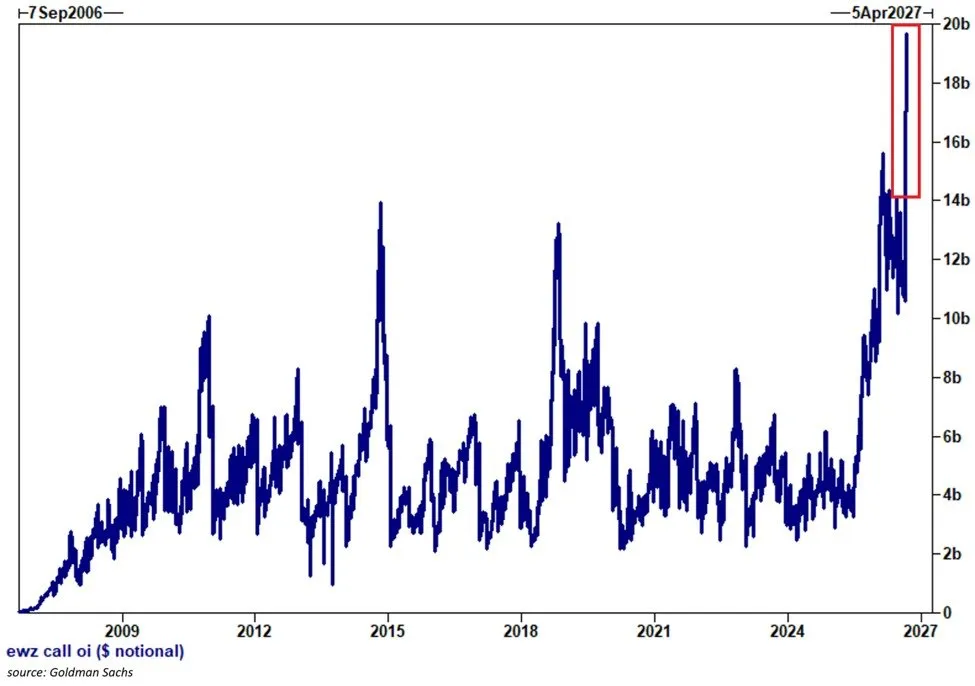
An den Optionsmärkten zeichnet sich ein massiver Bull-Run auf brasilianische Vermögenswerte ab.
Rekord-Open-Interest: Das Open Interest für Call-Optionen auf den MSCI Brazil ETF ($EWZ) explodierte auf ein Allzeithoch von 20 Milliarden Dollar.
Hintergrund: Globale Investoren wetten verstärkt auf lateinamerikanische Rohstoffproduzenten und profitieren von attraktiven Bewertungsabschlägen im Vergleich zu den US-Märkten.
FSA Key Takeaway: Der Kapitalfluss in Richtung Lateinamerika intensiviert sich. Das extrem hohe Call-Volume zeigt ein starkes Momentum für den EWZ.
18. Hardware-Markt: Apple stellt iPhone Duo (Foldable) & iPhone 18 Reihe vor
Apple hielt sein jährliches Hardware-Event ab und präsentierte eine breite Modellpalette, stößt an der Wall Street jedoch auf gespaltene Meinungen.
Produkt-Neuheiten:
iPhone Duo: Apples erstes faltbares Smartphone (Foldable) ab einem Startpreis von 1.999 $.
iPhone 18 Pro / Pro Max: Ausgestattet mit dem im 2nm-Verfahren gefertigten A20 Pro Chip.
Weiteres Zubehör: Präsentation der AirPods 5 und der Apple Watch Series 12.
Wall Street Analysten gespalten:
JPMorgan: Bestätigt das Kursziel von 340 $ und verweist auf den beginnenden Superzyklus durch Foldables.
Jefferies: Bleibt bei der Einstufung Underperform mit einem Kursziel von 263,66 $ aufgrund hoher Preispunkte und verhaltener Nachfrage in Asien.
FSA Key Takeaway: Apple muss beweisen, dass Kunden bereit sind, für Falt-Smartphones Aufpreise von knapp 2.000 $ zu zahlen, um die Wachstumserwartungen zu rechtfertigen.
19. Regulierungen: Deutschland plant 25 % Kryptosteuer ab 2028
Das Bundesfinanzministerium (BMF) bereitet eine einschneidende Änderung bei der Besteuerung von Krypto-Gewinnen vor.
Ende der Steuerfreiheit: Ab 2028 soll die bisherige Regelung entfallen, nach der Gewinne aus der Veräußerung von Kryptowährungen nach einer Haltedauer von einem Jahr steuerfrei sind.
Pauschale Abgeltungsteuer: Geplant ist eine pauschale Besteuerung von 25 % plus Soli/Kirchensteuer (analog zur klassischen Kapitalertragsteuer).
Auswirkungen: Dies würde die Attraktivität Deutschlands als Krypto-Standort für langfristige Privatanleger spürbar reduzieren.
FSA Key Takeaway: Anleger haben noch ein Zeitfenster, um von der alten Regelung zu profitieren, doch der staatliche Zugriff auf Krypto-Erträge schließt sich zusehends.
20. China-Update: Auto-Exportboom (+78 %) & Historische KI-Gewinnwelle
Der chinesische Markt zeigt aktuell eine extreme Gegenläufigkeit zwischen physischer Wirtschaft, KI-getriebener Ertragskraft und der Kursentwicklung an den heimischen Börsen.
Zweigeteilter Automobilsektor:
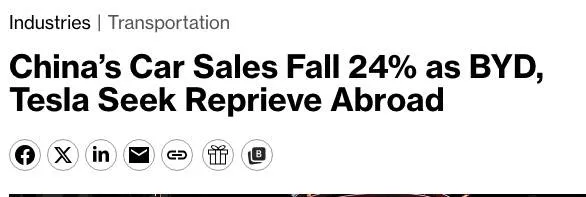
Einbruch im Inland: Die Fahrzeugverkäufe auf dem chinesischen Heimatmarkt fielen im Monatsvergleich um -24 %.
Explosion der Exporte: Gleichzeitig stiegen die Automobilexporte Chinas um +78 % auf 888.000 Einheiten.
Marktführer BYD: Allen voran skaliert BYD seine Lieferungen nach Südostasien, Südamerika und Europa rasant und kompensiert damit die inländische Kaufzurückhaltung.
Beste Berichtssaison seit Jahren (Q2 2026):
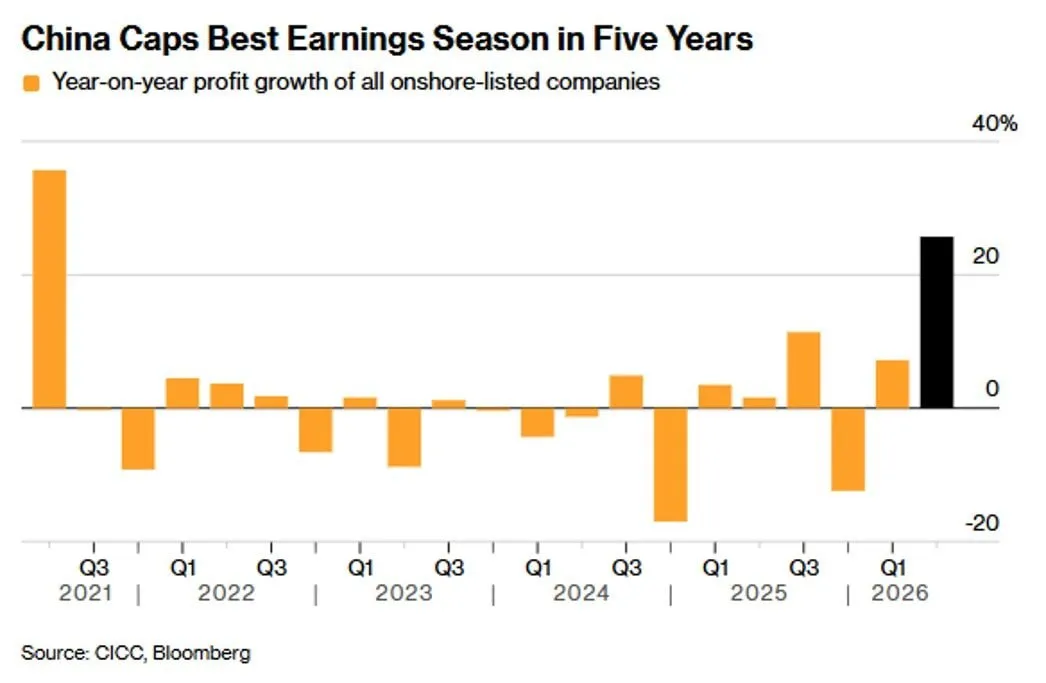
Die Gewinne der auf dem Festland gelisteten chinesischen Unternehmen stiegen im Q2 2026 um +25,7 % gegenüber dem Vorjahr – das stärkste Gewinnwachstum seit Q2 2021 und das zweite positive Quartal in Folge.
KI als gigantischer Ertragsmotor:
Der Gewinnboom wird massiv von Unternehmen mit KI-Bezug getrieben.
An der wachstumsorientierten Börse Shenzhen (ChiNext) kletterten die Unternehmensgewinne um +42 %.
Am technologieorientierten STAR Market in Shanghai explodierten die Gewinne sogar um unvorstellbare +370 % YoY.
Historische Divergenz zwischen Gewinnen und Börsenkursen:
Trotz dieser herausragenden fundamentalen Entwicklung geraten die Aktienkurse unter Druck: Der CSI 300 Index verlor im laufenden Quartal -9 %, während der stark techorientierte STAR 50 Index sogar um -29 % einbrach.
FSA Key Takeaway: China erlebt durch den weltweiten KI-Boom und aggressive Auto-Exporte eine reale Ertrags-Explosion seiner Unternehmen, während Überkapazitäten den heimischen Konsum belasten. Dass Indizes wie der STAR 50 trotz +370 % Gewinnwachstum um -29 % nachgeben, zeigt ein historisches Bewertungs-Misstrauen der Investoren – was für antizyklische Anleger extrem spannende Chancen schafft.
21. Sektor-Analyse: US-Versorger-Aktien extrem überverkauft
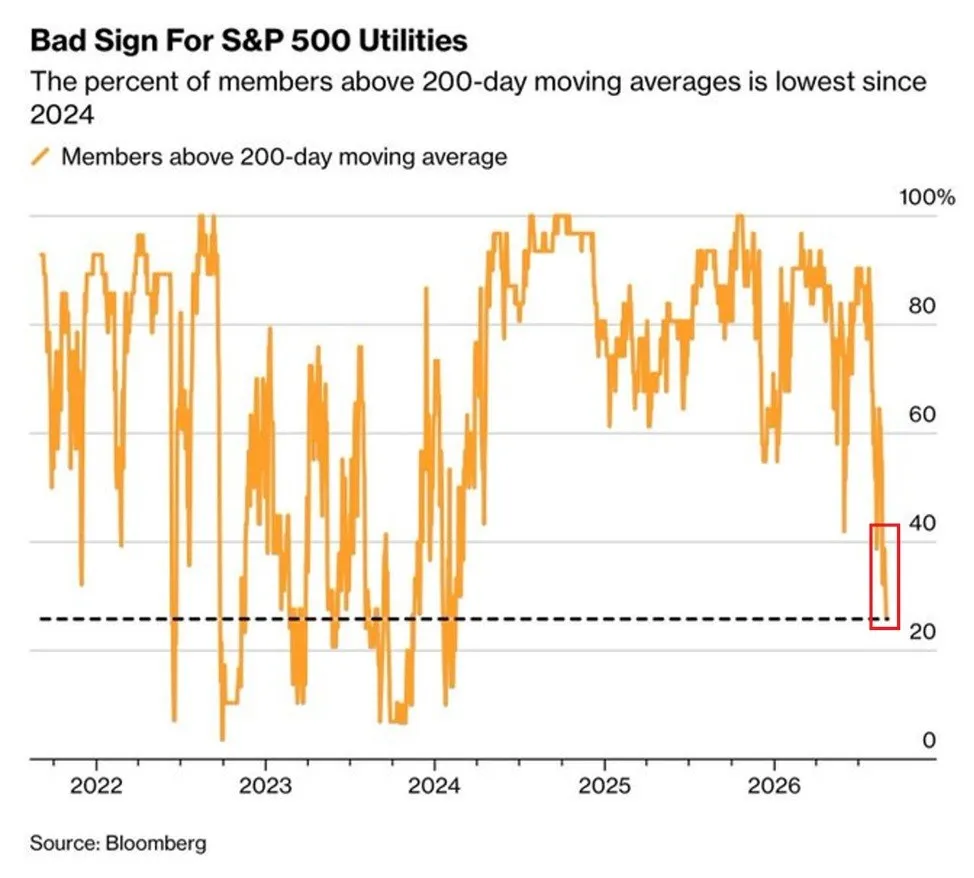
Der Anstieg der Renditen am Anleihemarkt setzt klassische Dividendentitel und defensive Sektoren unter Druck.
Charttechnischer Tiefstand: Nur noch rund 25 % der Versorger-Aktien im S&P 500 handeln oberhalb ihrer 200-Tage-Linie.
Ursache: Wenn risikolose 10-jährige US-Staatsanleihen über 4,85 % Rendite werfen, verlieren dividendenstarke Versorger-Aktien ihre relative Attraktivität für einkommensorientierte Investoren.
FSA Key Takeaway: Versorger erleiden derzeit die typischen Randschäden steigender Zinsen. Für antizyklische Anleger könnten sich bei einer Bodenbildung der Renditen Einstiegschancen bieten.
Fazit & Strategischer Ausblick: Navigation durch den Inflations- & Liquiditätssturm
Die abgelaufene Börsenwoche hat den Übergang von der Hoffnung auf geldpolitische Lockerungen hin zur Realität erneuter Inflations- und Zinsrisiken endgültig vollzogen. Wenn geopolitische Blockaden an den Nadelöhren des Welthandels (Hormus, Bab al-Mandeb, Ost-West-Pipeline) auf Rekord-Dieselpreise ($ 6,06/Gal.) und anziehende Verbraucher- und Erzeugerpreise treffen, geraten die Notenbanken in eine Stagflationsfalle. Die Fed-Zinsentscheidung am 16. September wird vor diesem Hintergrund zum zentralen Richtungsentscheid für das zweite Halbjahr.
Die drei Kern-Erkenntnisse für die FSA-Portfolio-Strategie:
Verdopplung des Zinsdrucks & Anleihenmarkt-Verwerfungen: Der Anstieg der 10-jährigen US-Rendite auf 4,85 % – trotz verdreifachter Staatsanleihen-Rückkäufe durch das Treasury – signalisiert tiefes Misstrauen gegenüber der US-Schuldendynamik. Die Rekord-Emissionswelle US-amerikanischer Konzerne am europäischen Euro-Anleihemarkt (€ 149 Mrd.) zeigt eindringlich, wie stark der US-Dollar-Kreditmarkt durch die massive KI-Infrastrukturverschuldung der Big-Tech-Riesen bereits verdängt wird (Crowding Out).
Extremes Marktstruktur-Risiko am 18. September: Der Auslauf von 9,6 Billionen Dollar an Options-Exposition hebt den stützenden Gamma-Puffer der Dealer auf. In Kombination mit Rekord-Short-Wetten gegen Nasdaq-Futures (-57 Mrd. $ Netto-Positionierung) und potenziellen CTA-Zwangsverkäufen von bis zu 163 Mrd. $ steht der Markt vor einem historischen Liquiditätsvakuum. Das Squeeze-Risiko nach oben ist genauso immens wie die Gefahr eines kaskadierenden Abverkaufs.
Bestätigung der FSA High-Conviction Trades: Sachwerte und zukunftsfähige Finanzarchitektur zeigen die stärkste relative Stärke. Physisches Kupfer (Allzeithoch bei 14.533 $/t) profitiert uneingeschränkt vom unausweichlichen Megatrend des Stromnetz- und Rechenzentrenausbaus. Auf der Finanzseite skaliert Robinhood ($HOOD) als Marktführer für 24/7-Handel und die Digitalisierung von Real World Assets (Tokenisierungs-Volumen +109 % im Monat) herausragend und bleibt unsere unangefochtene Nummer 1 Conviction-Position im FSA-Portfolio.
In den kommenden Handelswochen hat aktives Risikomanagement oberste Priorität. Spekulative Hebelpositionen sollten vor dem Options-Reset reduziert und Cash-Quoten gehalten werden, um marktstrukturell bedingte Kursabsacker bei Qualitätsaktien gezielt als Einstiegschancen zu nutzen.