FSA WEEKLY MARKET UPDATE | KW 44
Alles Wichtige der Woche: Zinsentscheid der US-Notenbank, Rekord-Positionierung & Short Interest im Tech-Sektor, Neuausrichtung nach Earnings und Makro-Divergenzen
Eine von deutlichen Kursbewegungen geprägte Handelswoche liegt hinter den Finanzmärkten. Im Mittelpunkt standen die geldpolitischen Weichenstellungen der Notenbanken sowie die Veröffentlichung der Quartalszahlen führender Technologiekonzerne. Die US-Notenbank belässt den Leitzins unverändert in der Spanne von 3,75 %–4,00 %, wobei zwei Mitglieder für eine sofortige Anhebung stimmten. Der Anstieg der US-PCE-Inflation (3,6 % YoY) und ein solides Q3-BIP-Wachstum (3,4 %) verstärkten am Markt die Erwartung einer weiteren Zinserhöhung im Dezember. Am Kreditmarkt stiegen die Renditen für US-Unternehmensanleihen im Segment CCC auf 18,0 %.
Parallel dazu verzeichnete der Nasdaq 100 mit einem Monatsminus von -6,66 % die schwächste Monatsentwicklung seit März 2025 und gab am Freitag um -3,6 % nach, womit der Index in eine technische Korrektur (-10 % vom Allzeithoch) überging. Wesentlicher Auslöser waren die Quartalsergebnisse und Ausblicke führender Technologiekonzerne sowie die Ankündigung hoher Kapitalausgaben (CapEx): Alphabet (-12,52 %), Amazon (-3,62 %) und ServiceNow (-33,54 %) verzeichneten spürbare Kursabschläge. Bei Intel führte ein enttäuschender Q4-Ausblick am Freitag zu einem Rückgang von -28,58 %. Geopolitisch führte der Wahlausgang in Brasilien zu deutlichen Verlusten beim Bovespa-Index (-18,11 % auf Wochensicht), während der Kryptosektor durch einen umfangreichen Sicherheitsvorfall bei Binance belastet wurde.
Wochenperformance-Überblick: Märkte im Spannungsfeld aus Zinsdynamik, Positionierung und Quartalszahlen
Anlageklasse / Index / Aktie | Wochenperformance / Stand | Kontext & Auslöser |
|---|---|---|
Nasdaq 100 (NQ1!) | -2,48 % (Monat: -6,66 %) | Übergang in technische Korrektur (-10 % vom Allzeithoch); Abgaben am Freitag |
S&P 500 (ES1!) | -0,98 % | S&P 500 ex-AI übertrifft Hauptindex im Oktober um +6,4 %; Branchenrotation |
Russell 2000 (US2000) | +1,27 % | Relative Stärke durch Umschichtungen aus Megacaps in breit gefächerte Nebenwerte |
SOXX (Halbleiter-ETF) | -2,29 % | Kursverluste bei Intel (-28,58 %) und SanDisk (-13,47 %) belasten den Halbleitersektor |
DAX (Deutschland) | +2,30 % | Entlastung durch rückläufige deutsche Inflationsrate (2,8 % YoY) |
Kospi (Südkorea) | +4,21 % | Erholung nach vorangegangenen Wochenverlusten (weiterhin knapp -40% unter Juni-Niveau) |
Bovespa (Brasilien / EWZ) | -18,11 % (EWZ -19,8 % an 1 Tag) | Deutliche Marktreaktion nach der Präsidentschaftsstichwahl |
WTI & Brent Erdöl | ~0,0 % bis +1,0 % (Brent >$101) | Leichter Anstieg nach geopolitischen Aussagen bezüglich des Nahen Ostens |
Silber (Spot) | -9,25 % (unter $50 / Unze) | Anstieg der Eindeckungen auf der Unterseite; Abbau spekulativer Netto-Long-Positionen |
Alphabet ($GOOGL) | -12,52 % | Kursabschlag nach verfehlten Umsatzerwartungen im Bereich der Suche |
ServiceNow ($NOW) | -33,54 % | Erheblicher Rückgang nach verfehlter EPS-Marge bei hoher Bewertung |
Intel ($INTC) | -28,58 % (Freitag) | Spürbare Korrektur nach zurückhaltender Q4-Umsatz- und Margenprognose |
Amazon ($AMZN) | -3,62 % | Freier Cashflow rückläufig aufgrund hoher CapEx-Investitionen ($77,3 Mrd.) |
SoFi Technologies ($SOFI) | +15,31 % | Positiver Trend nach Anhebung der Jahresprognose und starkem Quartalsergebnis |
Teil 1: Geldpolitik, Anleihemärkte & Makroökonomie
1. US-Notenbank belässt Leitzins unverändert – Zwei Gegenstimmen und Anpassung des Sitzungskalenders
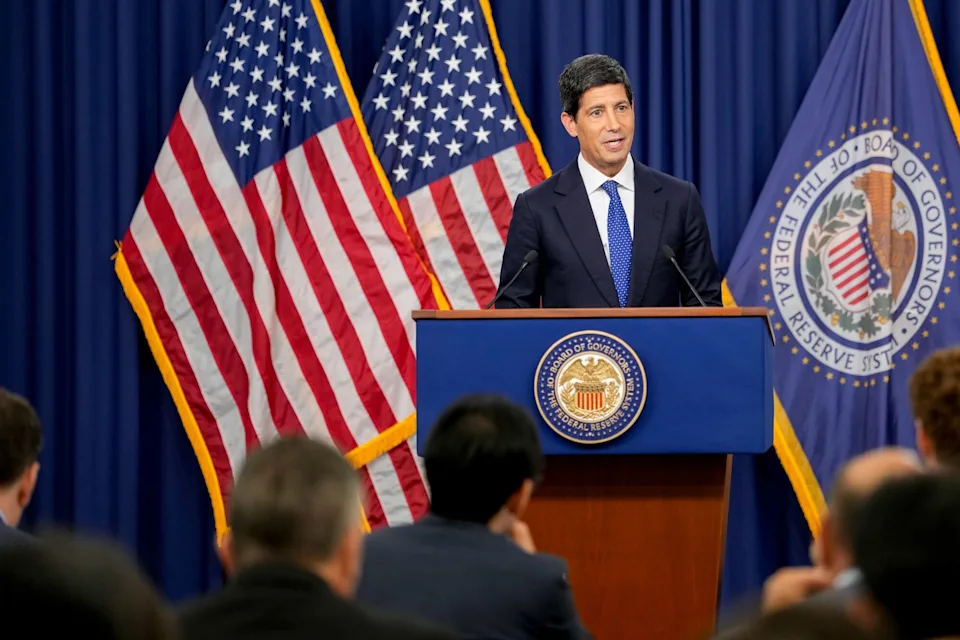
Die Federal Reserve beließ den US-Leitzins auf ihrer Oktober-Sitzung in der Spanne von 3,75 % bis 4,00 %. Die Entscheidung fiel mit 10 zu 2 Stimmen: Gouverneurin Lisa Cook sowie Cleveland-Fed-Präsidentin Beth Hammack stimmten für eine Zinsanhebung um 25 Basispunkte.
Fed-Chef Kevin Warsh bezeichnete das Wirtschaftswachstum als solide, verwies jedoch auf die weiterhin erhöhte Inflationsrate. Zudem kündigte Warsh Anpassungen im Sitzungskalender an: Ab Herbst 2027 soll eine der bisher acht jährlichen Sitzungen als reine Strategietagung ohne Zinsentscheid abgehalten werden. Bis 2028 soll die Zahl der zinsetzenden Sitzungen auf sechs Treffen pro Jahr sinken.
FSA Key Takeaway: Die zwei Gegenstimmen für eine Zinsanhebung verdeutlichen die anhaltende Diskussion innerhalb der Fed über den angemessenen Straffungsgrad. Die künftige Reduzierung auf sechs Zinsentscheide pro Jahr soll die Langfristorientierung der Geldpolitik stärken.
2. US-Konjunkturdaten: BIP-Wachstum (3,4 %) und PCE-Inflation (3,6 %) stützen Zinserhöhungserwartungen
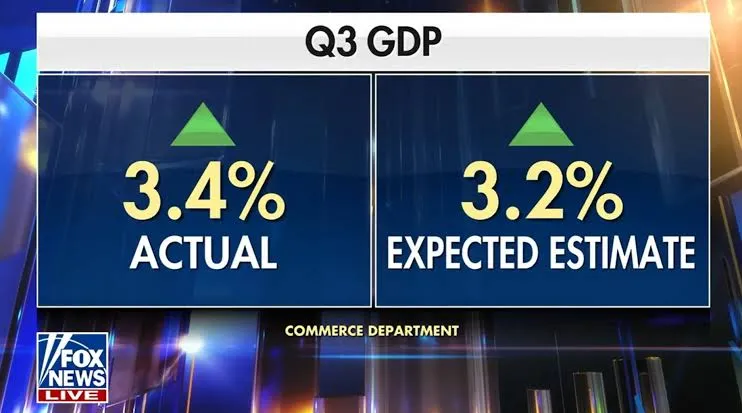
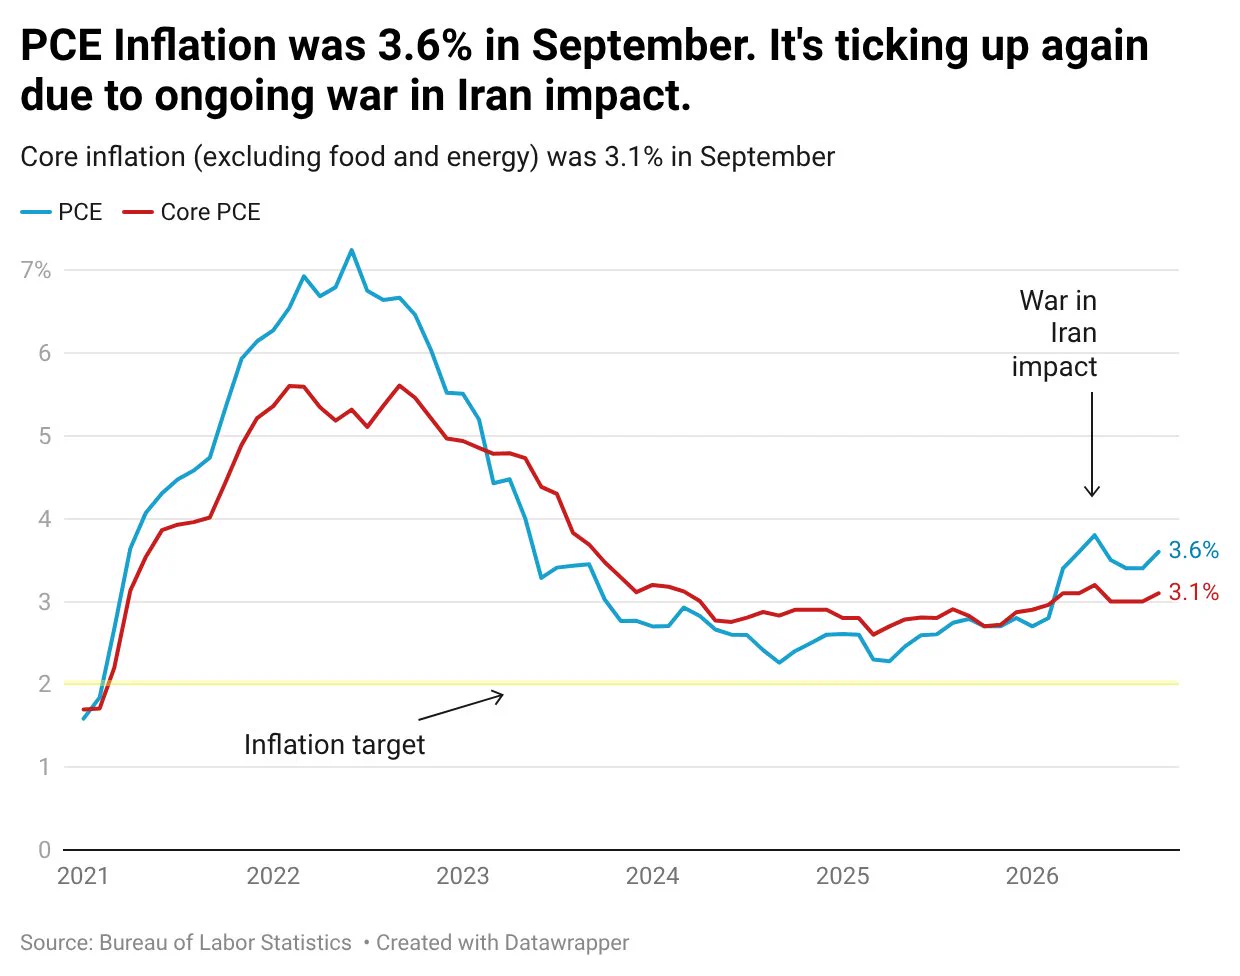
Neu veröffentlichte US-Daten belegen eine weiterhin feste Konjunkturentwicklung. Das US-BIP wuchs im dritten Quartal hochgerechnet um 3,4 % (Prognose: 3,2 %). Die von der Fed beobachtete PCE-Kerninflation stieg im September im Jahresvergleich auf 3,6 % (nach 3,4 % im August), bei einer Monatsrate von +0,5 %.
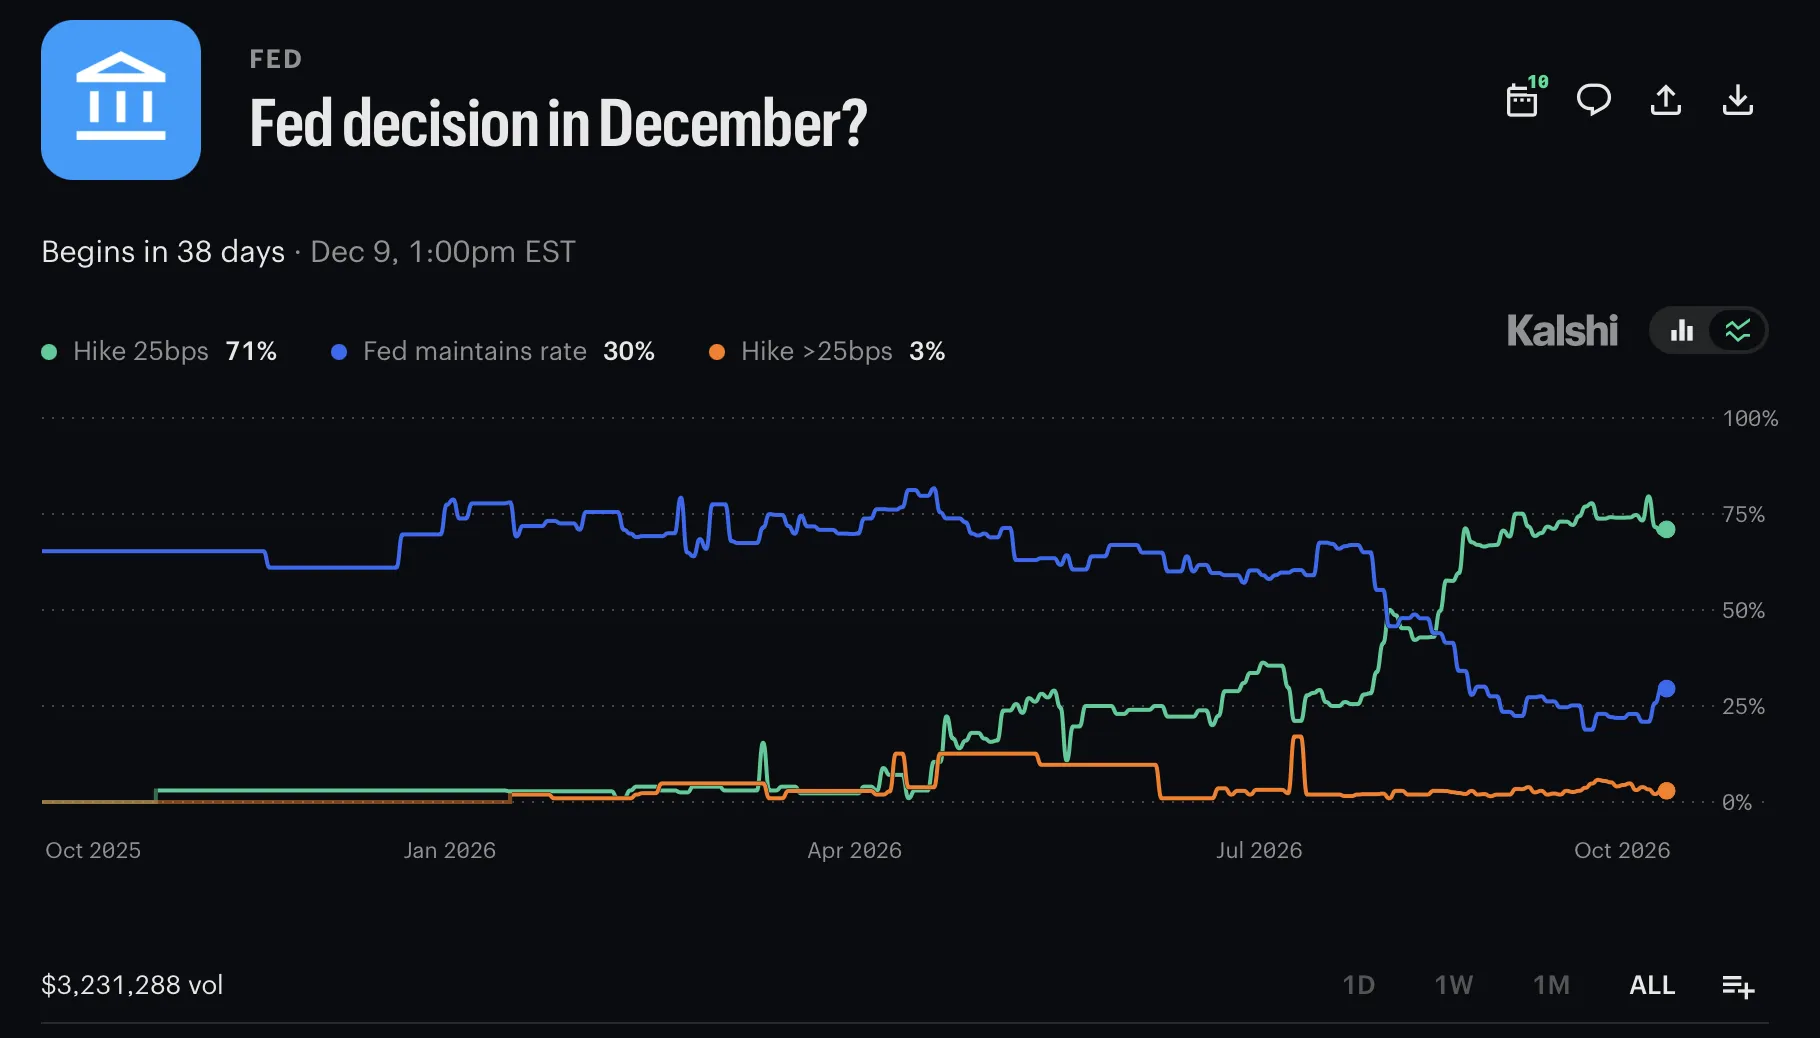
Die Kombination aus robustem Wachstum und anziehender Inflationsrate führte am Markt zu einer Neubewertung der Zinserwartungen. Die gehandelte Wahrscheinlichkeit für einen weiteren Zinsschritt um 25 Basispunkte im Dezember stieg an den Prognose-märkten zeitweise auf über 80 %. Fed-Vertreter Alberto Musalem betonte öffentlich, dass weitere Anpassungen erforderlich sein könnten, um die Inflation nachhaltig auf das Zielniveau zurückzuführen.
FSA Key Takeaway: Das BIP-Wachstum von 3,4 % in Verbindung mit der PCE-Inflation von 3,6 % begrenzt den Spielraum für geldpolitische Lockerungen und stärkt die Erwartung einer Zinsanhebung im Dezember.
3. US-Unternehmensanleihen: Renditen für CCC-Ratings steigen auf 18,0 %
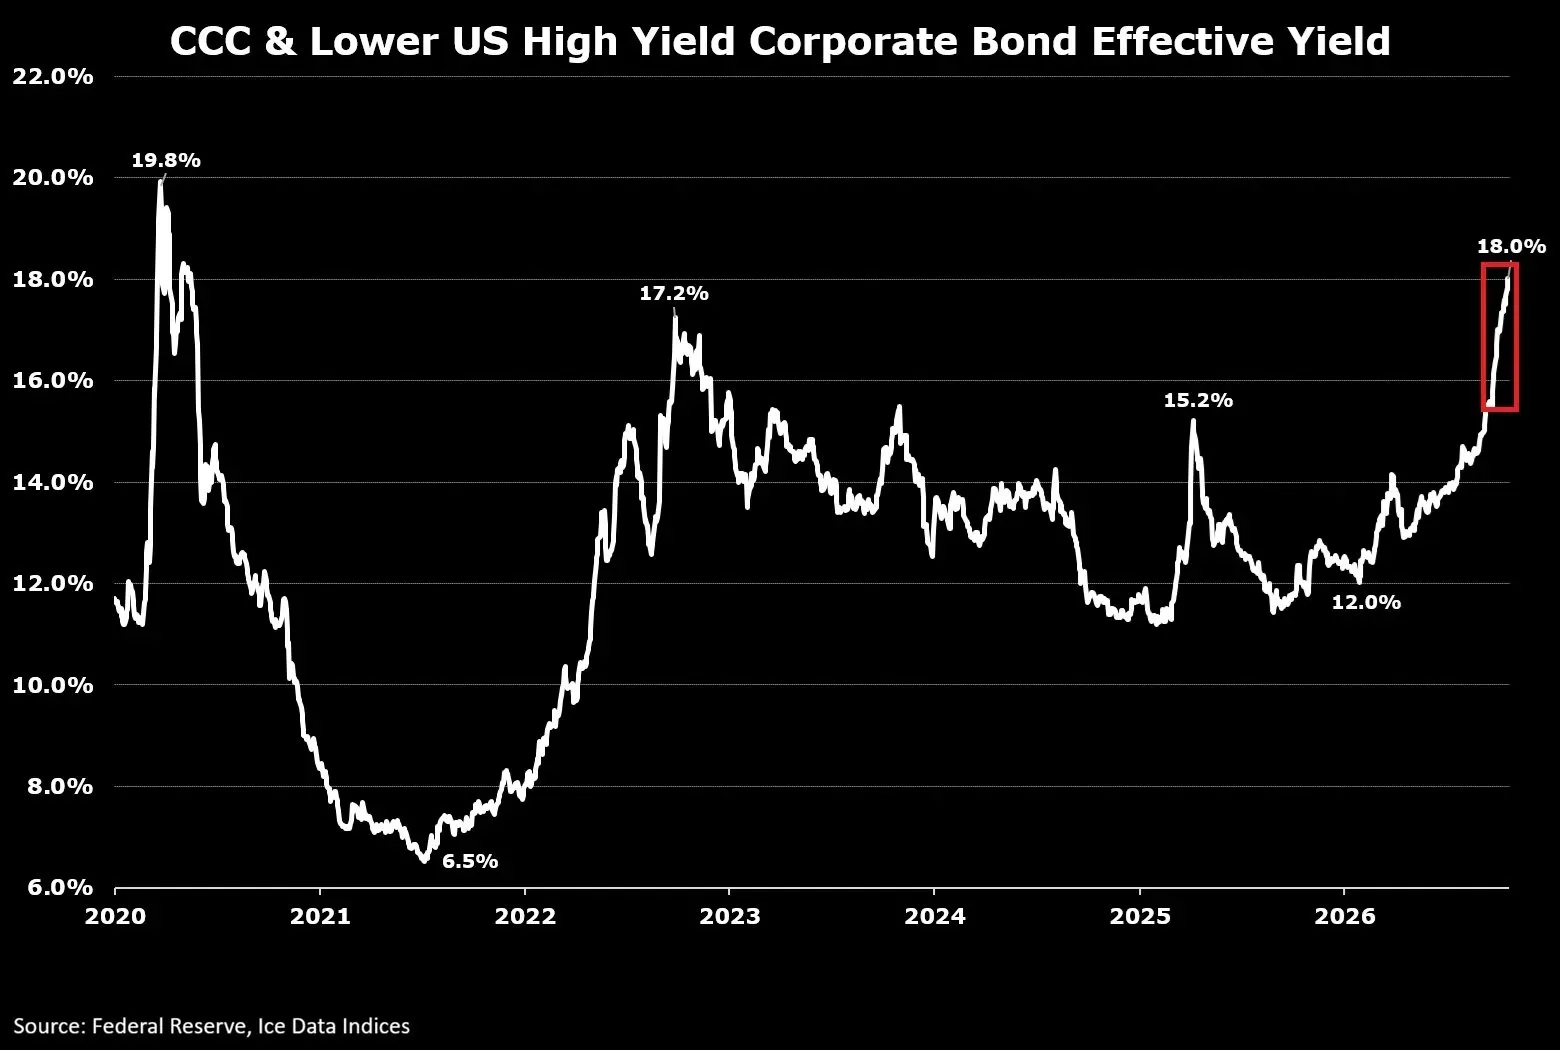
Am Markt für US-Unternehmensanleihen im spekulativen Segment haben sich die Finanzierungskosten erhöht. Die effektive Rendite für US-Unternehmensanleihen mit einem Rating von CCC oder niedriger stieg auf 18,0 % – den höchsten Wert seit Mitte 2020. In den vergangenen sechs Monaten summiert sich der Anstieg auf rund 500 Basispunkte.
Die Risikoaufschläge (Credit Spreads) gegenüber US-Staatsanleihen weiteten sich für das CCC-Segment auf 13,4 % aus. Dies verdeutlicht, dass Investoren für die Übernahme von Kreditrisiken bei schwächer gerateten Emittenten höhere Risikoaufschläge verlangen.
FSA Key Takeaway: Der Renditeanstieg im CCC-Segment auf 18,0 % zeigt eine veränderte Risikobewertung am Fremdkapitalmarkt. Unternehmen mit geringer Bonität sehen sich mit gestiegenen Refinanzierungskosten konfrontiert.
4. US-Staatsverschuldung durchbricht $40,5 Trillionen – Gemischtes Bild beim Konsumklima
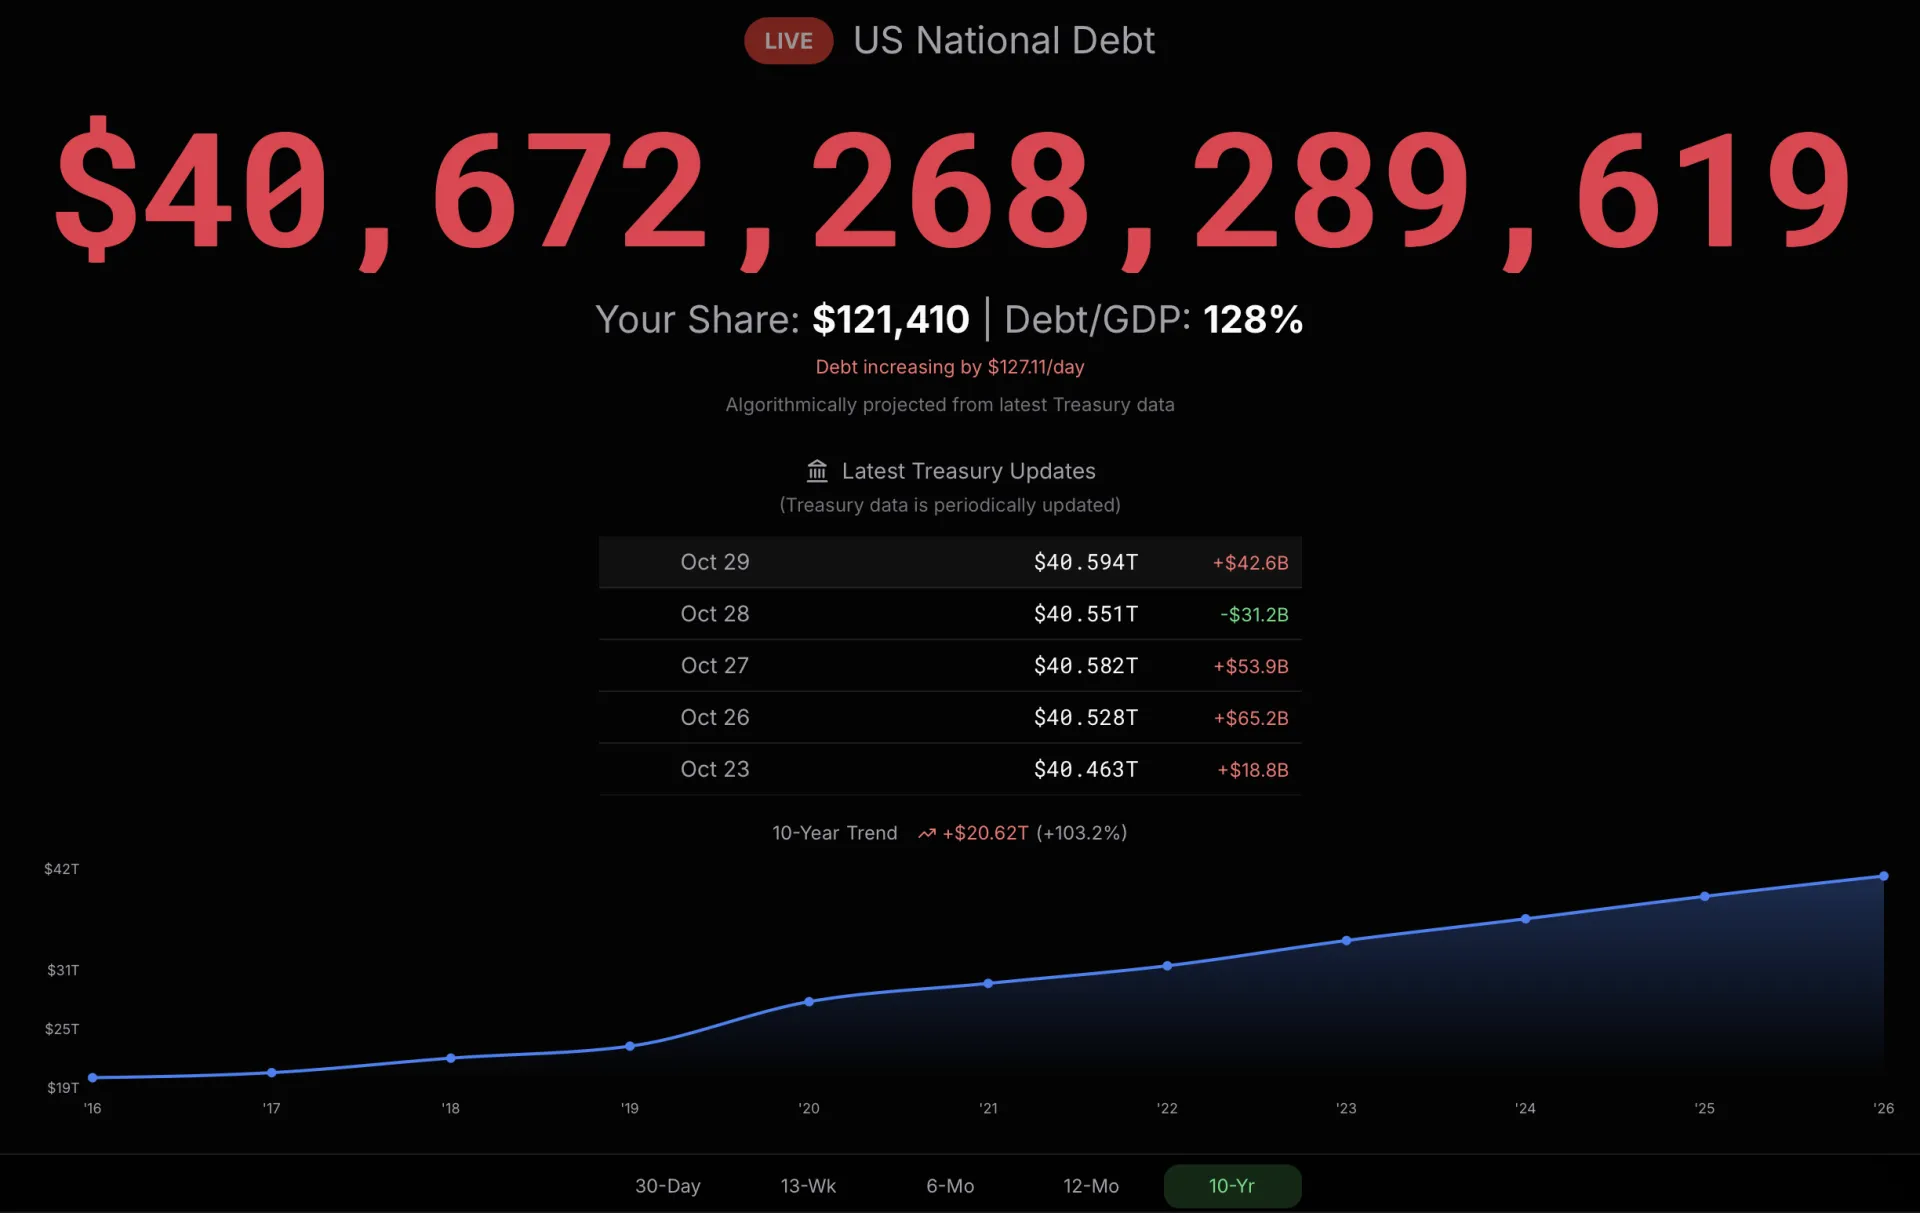
Die US-Staatsverschuldung hat erstmals die Marke von 40,5 Trillionen US-Dollar überschritten. Das US-Handelsbilanzdefizit stieg im September um 2,1 % auf 134,9 Milliarden US-Dollar, beeinflusst von höheren Importen im Bereich der Kapitalgüter (+7,5 % für Computer und Telekommunikationsausrüstung). Das US-Finanzministerium kaufte zur Marktunterstützung eigene Staatsanleihen im Volumen von 6 Milliarden US-Dollar zurück.
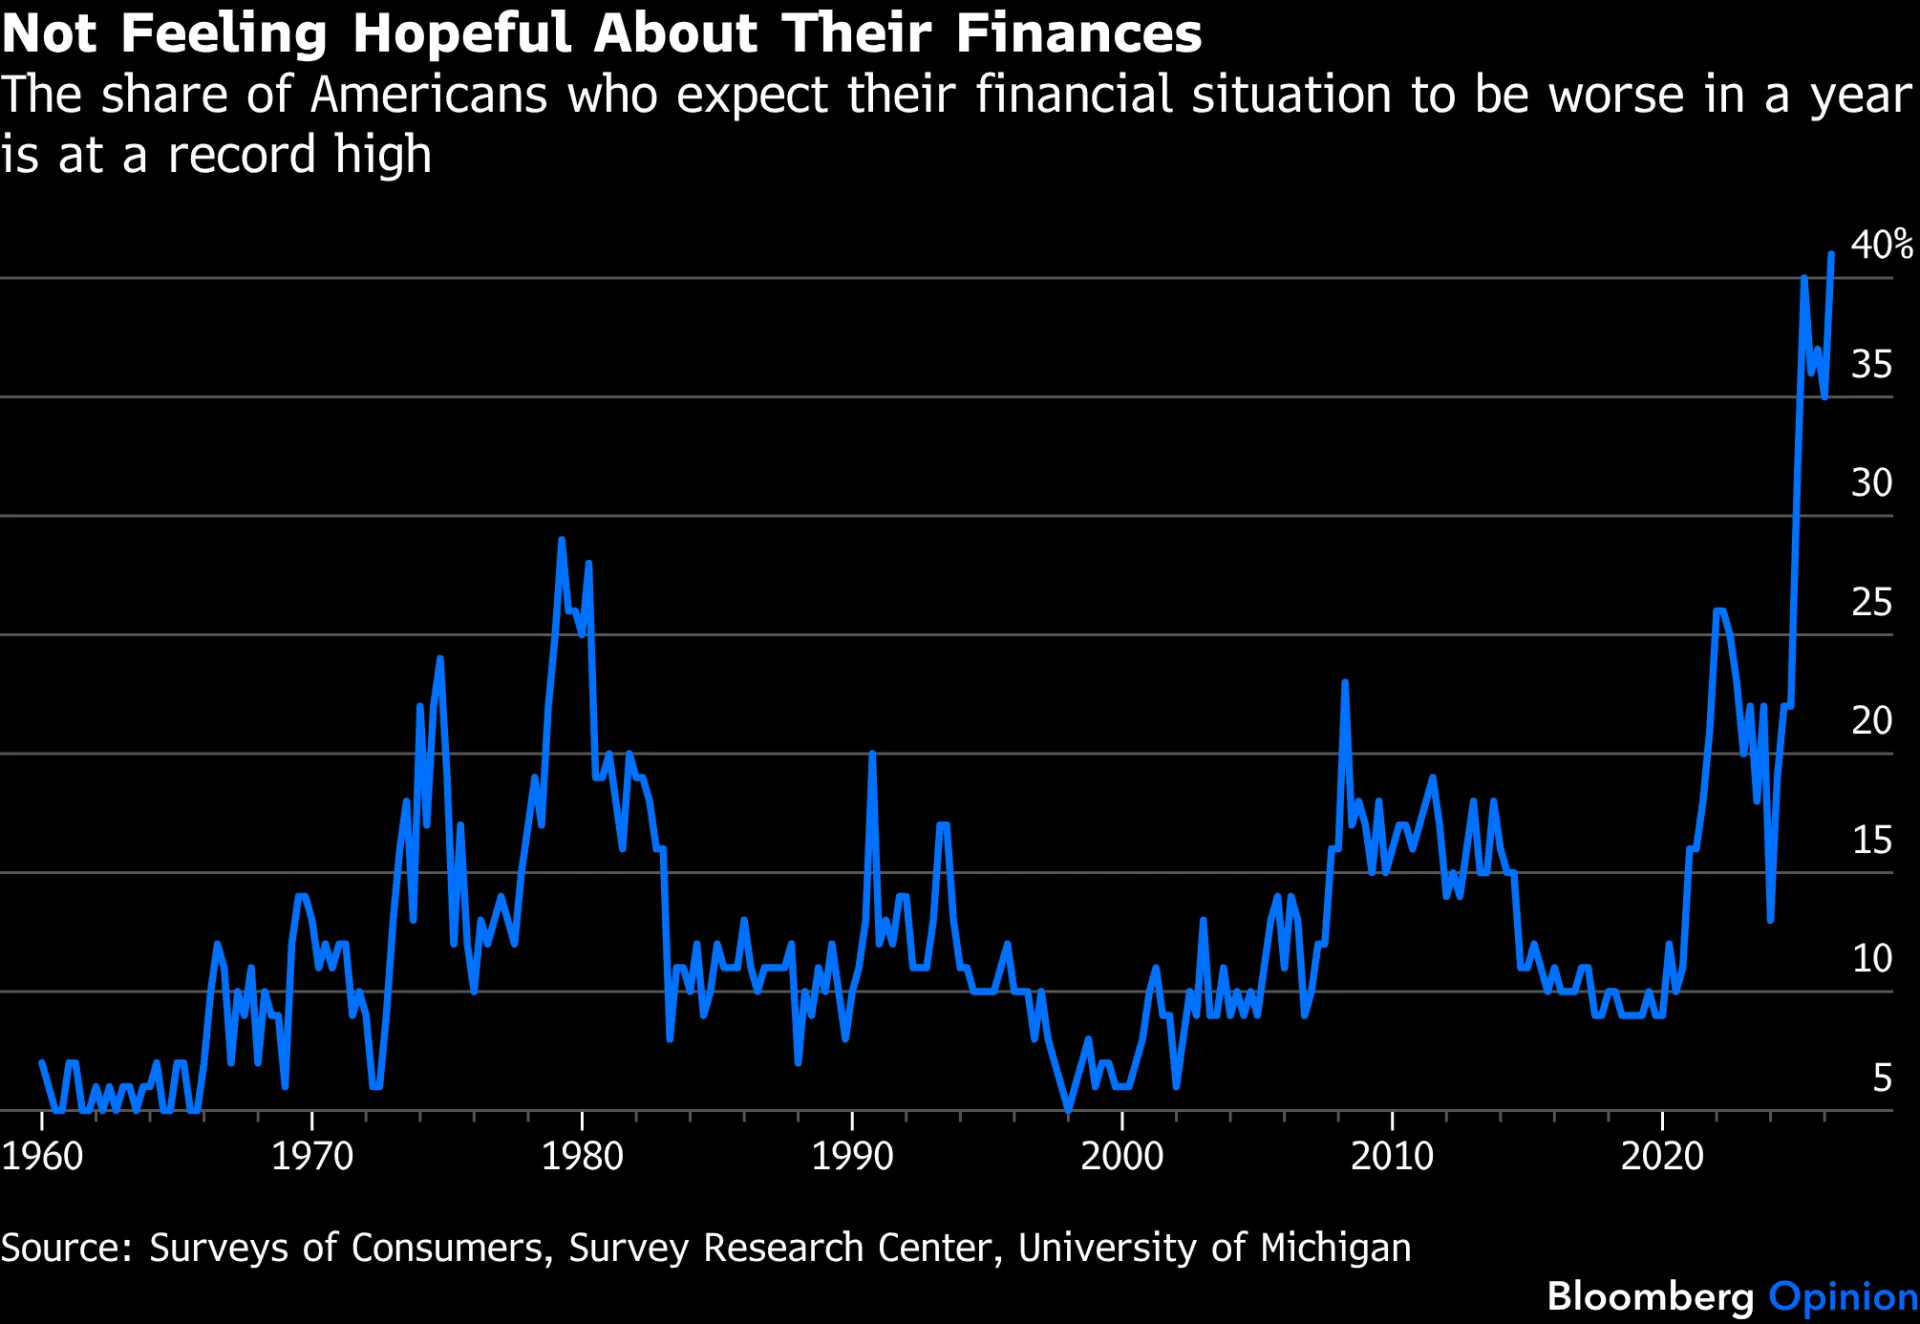
Beim Verbrauchervertrauen zeigt sich ein gespaltenes Bild: Laut einer Befragung der Universität Michigan rechnen 41 % der US-Konsumenten mit einer Verschlechterung ihrer finanziellen Lage in den kommenden zwölf Monaten. Demgegenüber stieg der Consumer Confidence Index des Conference Board im Oktober auf 91,7 Punkte, begünstigt durch rückläufige Benzinpreise an den Tankstellen.
FSA Key Takeaway: Der Anstieg der US-Staatsverschuldung auf über $40,5 Trillionen und das verhaltene Konsumklima verdeutlichen die bestehenden strukturellen Herausforderungen der US-Volkswirtschaft.
5. EZB hält Leitzinsen unverändert – Ankündigung des Rücktritts von Christine Lagarde
Die Europäische Zentralbank beließ die Leitzinsen auf ihrer Sitzung unverändert (Einlagensatz bei 2,50 %). EZB-Präsidentin Christine Lagarde verwies auf weiterhin bestehende Inflationsrisiken durch Rohstoff- und Energiepreise. Marktbeobachter rechnen mehrheitlich mit einer Zinsanhebung um 25 Basispunkte im Dezember, gefolgt von einer Pause.
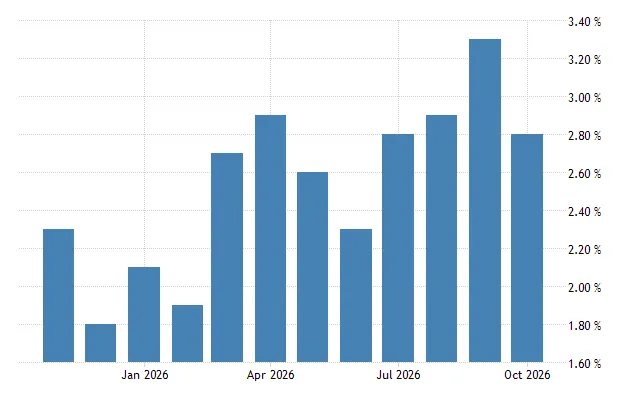
EZB-Präsidentin Christine Lagarde kündigte an, ihr Amt am 7. Februar 2027 niederzulegen – acht Monate vor Ablauf ihrer regulären Amtszeit. In Deutschland schwächte sich der Anstieg der Verbraucherpreise (CPI) im Oktober auf 2,8 % YoY ab (Prognose: 3,0 %). Die Rendite 10-jähriger französischer Staatsanleihen gab nach der Bestätigung des Länderratings durch Moody's um 10,5 Basispunkte auf 4,91 % nach.
FSA Key Takeaway: Der angekündigte Rücktritt von Christine Lagarde leitet die Nachfolgeplanung an der EZB-Spitze ein. Die rückläufige deutsche Inflationsrate (2,8 %) sorgt für eine vorübergehende Entlastung auf der Zinsseite.
6. Statistische Muster: Historische Wertentwicklung nach den US-Zwischenwahlen
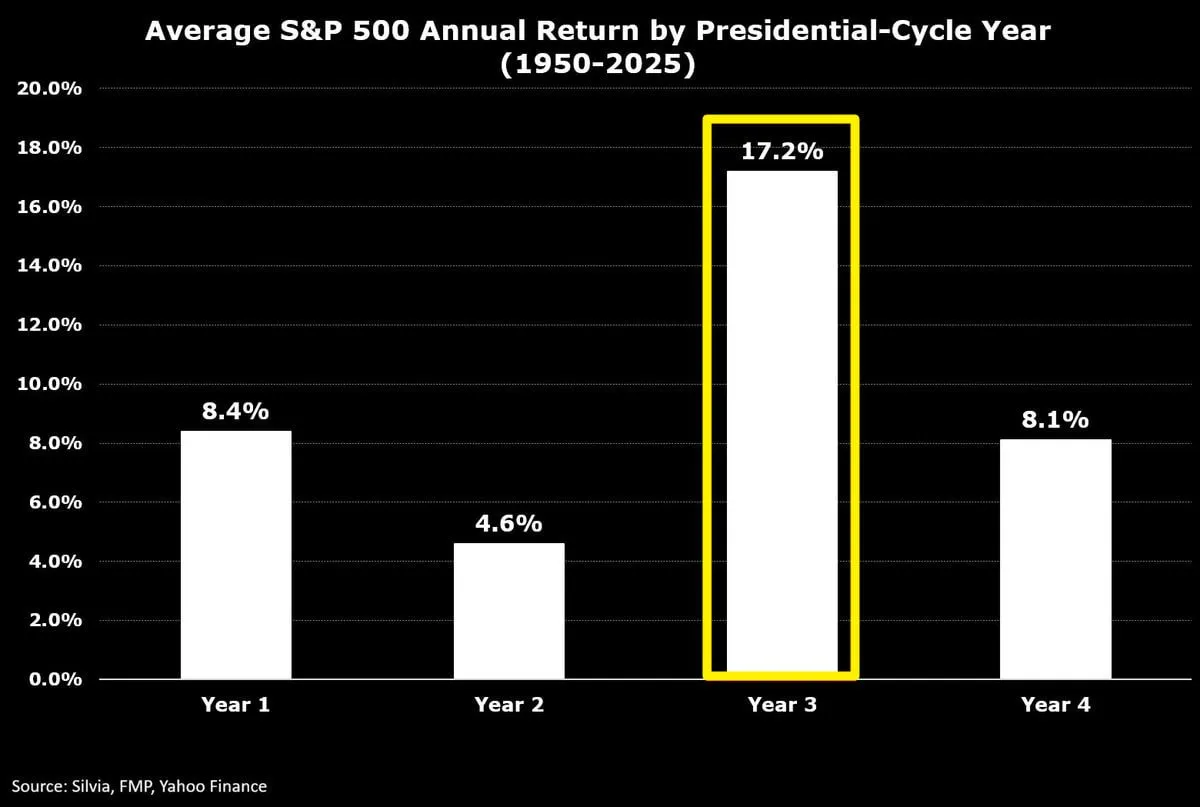
Marktstatistiken weisen auf historische Zyklen im Zusammenhang mit den US-Zwischenwahlen (Midterm Elections) hin. Die Monate nach den Midterms zeichneten sich in der Vergangenheit häufig durch überdurchschnittliche Wertentwicklungen aus:
12-Monats-Performance: Seit 1950 verzeichnete der S&P 500 in dem Jahr nach den Midterm-Wahlen eine durchschnittliche Wertsteigerung von +17,2 % (in 17 von 19 Fällen positiv).
Durchschnittsvergleich: Im eigentlichen Midterm-Jahr lag das durchschnittliche Plus bei +4,6 %.
Saisonmuster Q4: Im vierten Quartal von Midterm-Jahren stieg der S&P 500 seit 1950 um durchschnittlich +6,6 %.
Deutsche-Bank-Strategist Jim Reid wies darauf hin, dass der S&P 500 in 21 der letzten 23 Midterm-Jahre in den drei Monaten ab Anfang Oktober Zuwächse verzeichnen konnte.
FSA Key Takeaway: Historische Daten zeigen, dass der Zeitraum nach den US-Zwischenwahlen im mehrjährigen Präsidentschaftszyklus statistisch zu den ertragreichsten Phasen gehörte, da politische Unsicherheiten nach den Wahlen gewöhnlich nachlassen.
Teil 2: Big-Tech-Earnings, KI-Infrastruktur, Derivate & Sektordynamik
7. Korrektur im Nasdaq 100: Umschichtungen und relative Stärke im S&P 500 ex-AI
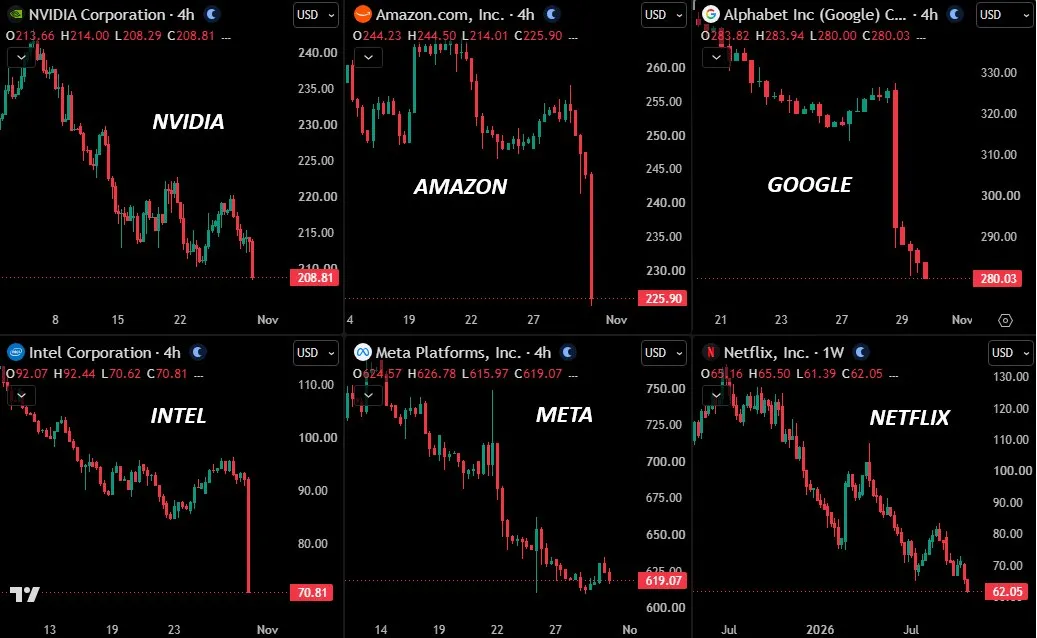
Der US-Technologiesektor verzeichnete am Freitag spürbare Abgaben. Der Nasdaq 100 gab um -3,6 % nach und schloss den Monat Oktober mit einem Minus von -6,66 % ab. Damit notiert der Index mehr als 10 % unter seinem Allzeithoch vom 6. Oktober und befindet sich formal in einer technischen Korrektur.
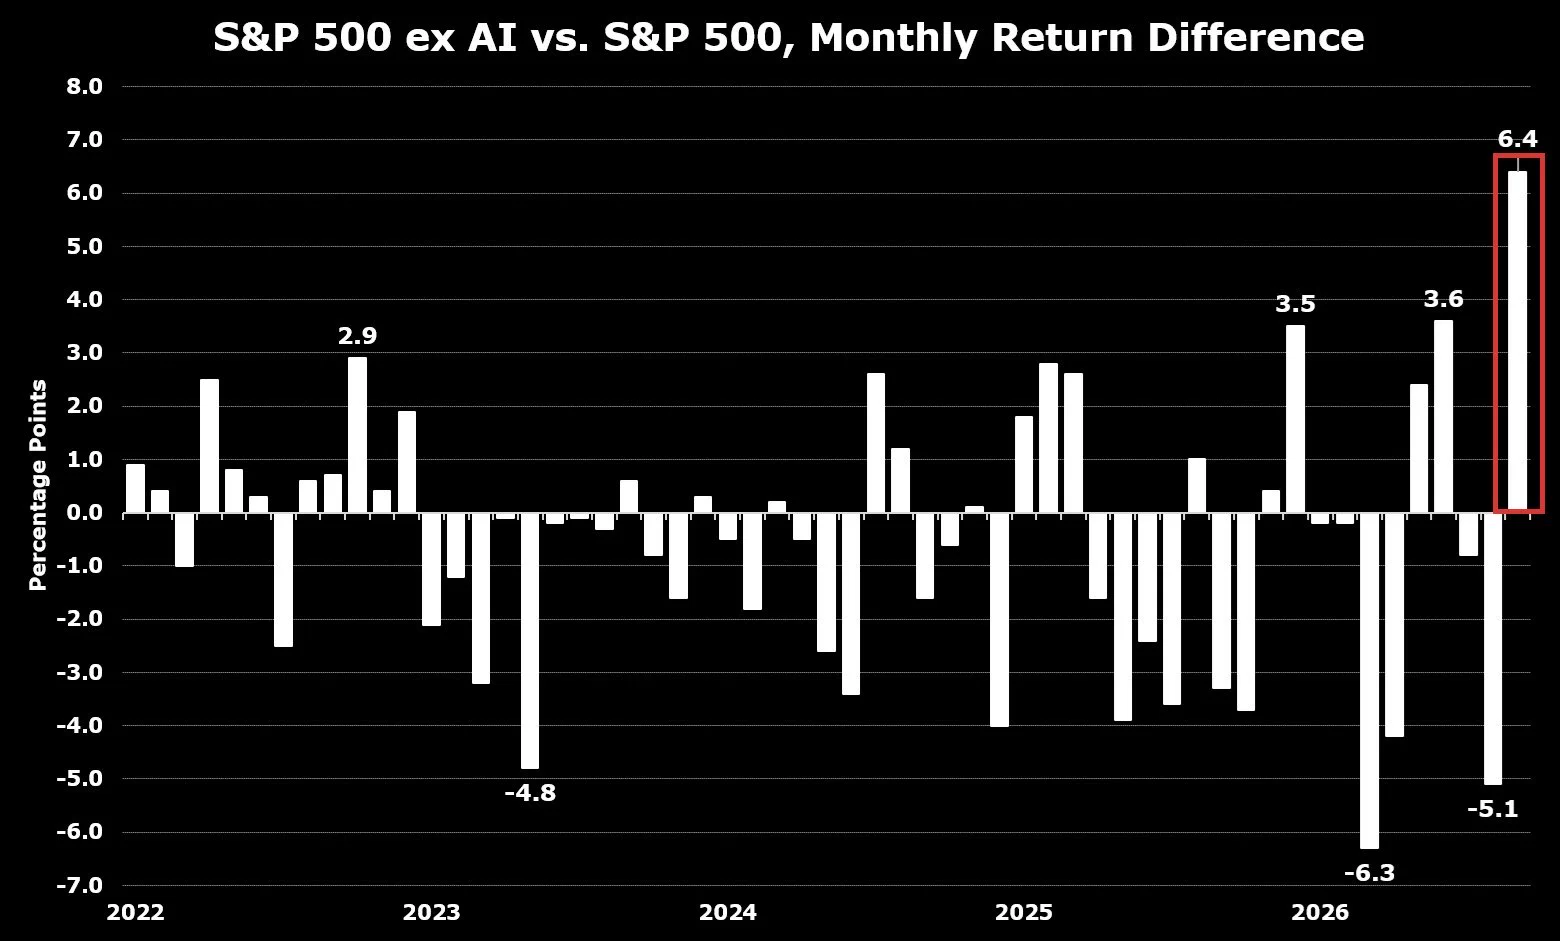
Unter der Oberfläche des Gesamtmarktes zeigt sich eine deutliche Rotation: Während über 60 % der S&P 500-Komponenten mindestens 20 % unter ihren Jahreshöchstständen notieren, entwickelte sich der S&P 500 ohne KI-Komponenten („S&P 500 ex-AI“) im Oktober um +6,4 Prozentpunkte besser als der Hauptindex. Dies stellt den größten monatlichen Performance-Abstand zugunsten des ex-AI-Segments dar. Aus US-Aktienfonds flossen in den vergangenen zwei Wochen netto 18,5 Milliarden US-Dollar ab, wovon der Kommunikationssektor (-4,8 Mrd. USD) am stärksten betroffen war.
FSA Key Takeaway: Die jüngste Bewegung im Technologiesektor markiert eine Umschichtung von den hoch bewerteten KI-Marktführern hin zu breiter aufgestellten Substanzwerten. Die Outperformance des S&P 500 ex-AI verdeutlicht, dass der breite Markt stabil bleibt, während Bewertungen im Tech-Sektor angepasst werden.
8. Spekulationsdynamik vor den Earnings: Rekord-Positionierung in Futures und Rekord-Zuflüsse in Hebel-ETFs
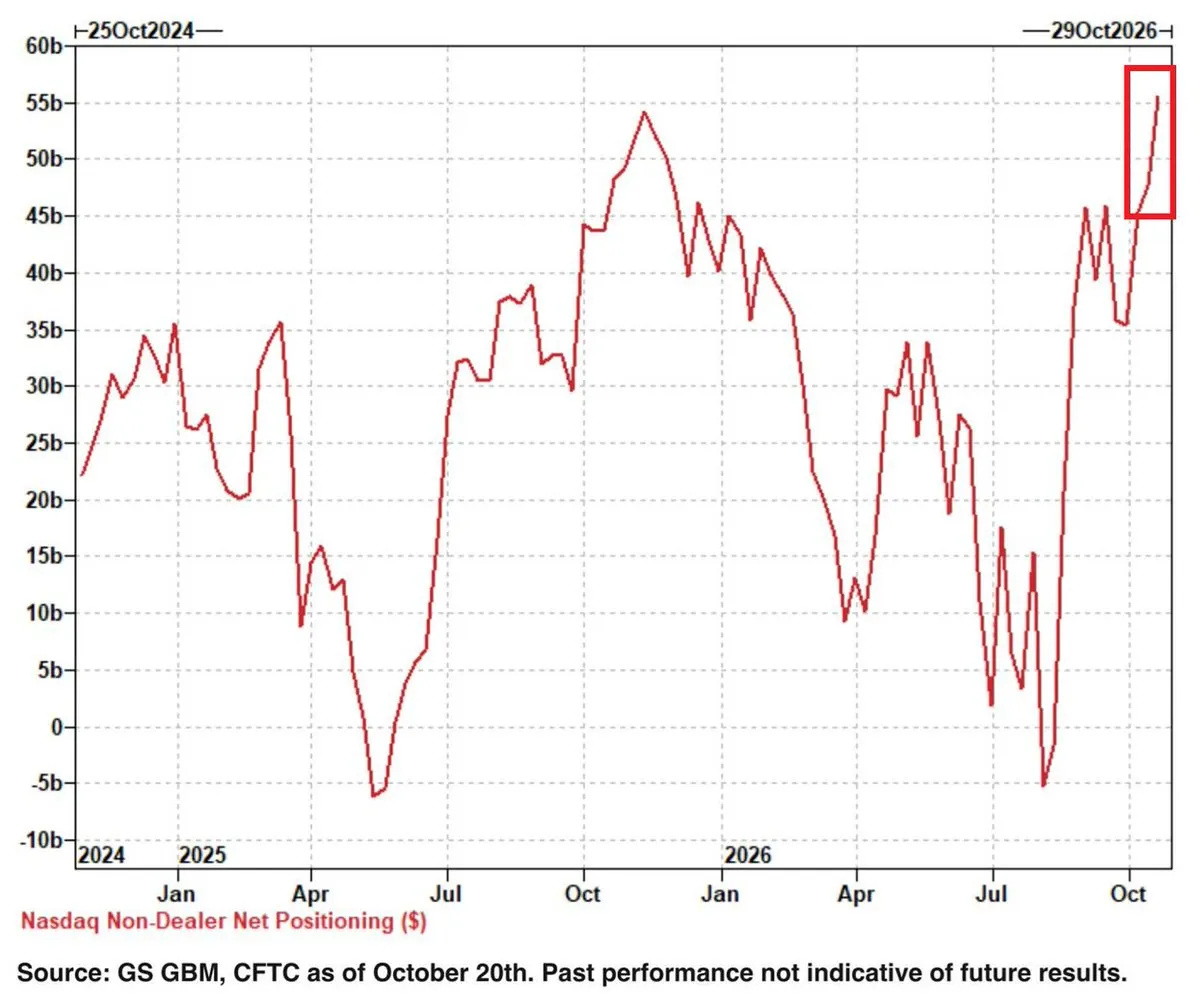
Im Vorfeld der Berichterstattung der großen Technologiekonzerne baute sich an den Derivatemärkten sowie bei gehebelten Anlageprodukten eine außergewöhnlich hohe Erwartungshaltung auf. Laut Daten per 20. Oktober stieg die spekulative Netto-Long-Positionierung in Nasdaq-Futures auf das Allzeithoch von +55 Milliarden US-Dollar. Diese Positionierung umfasst institutionelle Akteure wie Hedgefonds, Commodity Trading Advisors (CTAs) und gehebelte Fonds. Seit August erhöhte sich die Netto-Long-Positionierung um +60 Milliarden US-Dollar (allein im Oktober um +19 Milliarden US-Dollar; im Vergleich zu Netto-Short-Positionen von -$5 Milliarden US-Dollar im Mai 2025 und August 2026).
Parallel dazu erreichte die Nachfrage nach gehebelten Aktien-ETFs („Leveraged ETFs“) ein Rekordniveau:
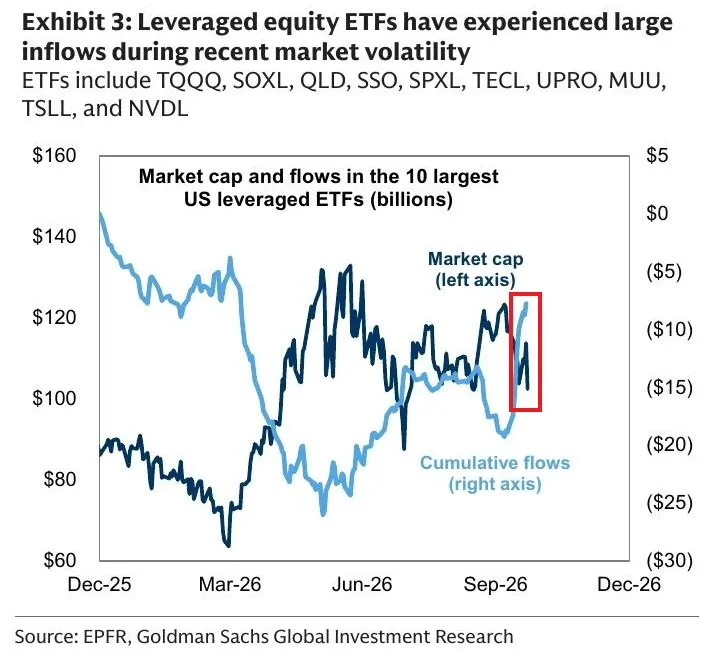
Mittelzuflüsse vs. Marktkapitalisierung: Die zehn größten gehebelten US-Aktien-ETFs verzeichneten im abgelaufenen Monat Nettozuflüsse von +12 Milliarden US-Dollar – obwohl die Marktkapitalisierung dieser Fonds im selben Zeitraum um -20 Milliarden US-Dollar sank.
Spitzenreiter $SOXL & $TQQQ: Getrieben wurde diese Entwicklung vom dreifach gehebelten Halbleiter-ETF $SOXL, der innerhalb von zwei Wochen Zuflüsse von +9 Milliarden US-Dollar anzog (der höchste Zwei-Wochen-Wert seit Auflegung). Der dreifach gehebelte Nasdaq-100-ETF $TQQQ verbuchte im gleichen Zeitraum Zuflüsse von +1,3 Milliarden US-Dollar (zweitstärkster Wert des Jahres 2026).
Fünf-Monats-Trend: Über die vergangenen fünf Monate summierten sich die Zuflüsse in die zehn größten gehebelten US-Aktien-ETFs auf insgesamt +19 Milliarden US-Dollar.
FSA Key Takeaway: Sowohl die spekulative Netto-Long-Positionierung von +55 Mrd. USD in Futures als auch die Rekordzuflüsse in dreifach gehebelte ETFs ($SOXL,$TQQQ) verdeutlichen ein historisch hohes Ausmaß an Hebelnutzung und Optimismus im Vorfeld der Quartalszahlen. Dieser einseitige Positionsaufbau erhöhte die Anfälligkeit des Marktes für die anschließende Korrektur.
9. Short-Interest-Divergenz: Anstieg beim $QQQ auf Höchststand seit 2022
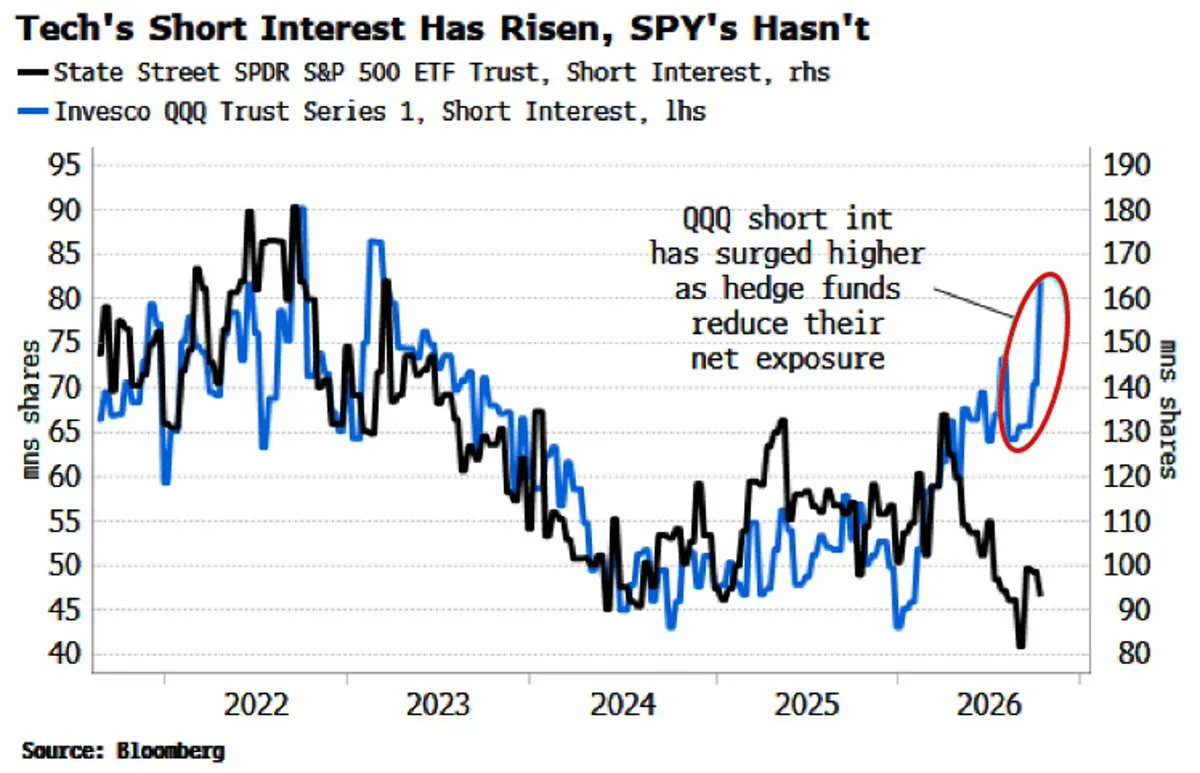
Parallel zum Aufbau der Long-Positionen in den Futures verzeichnete der Invesco QQQ Trust ($QQQ) einen deutlichen Anstieg des Short Interest auf den höchsten Stand seit dem Jahr 2022. Demgegenüber verblieb das Short Interest beim S&P-500-ETF ($SPY) im gleichen Zeitraum nahezu unverändert.
Eine vergleichbare Dichte an Short-Positionen im $QQQ wurde zuletzt Ende 2022 verzeichnet – einer Phase, die rückblickend den Tiefpunkt des damaligen Bärenmarktes im Technologiesektor markierte und von einem anschließenden Anstieg des Index um +54 % im Folgejahr begleitet wurde.
FSA Key Takeaway: Der selektive Anstieg des Short Interest im QQQ bei gleichzeitig stabiler Quote im SPY verdeutlicht eine spürbare Polarisierung unter den Marktteilnehmern. Historisch ging eine hohe Eindeckungs- und Short-Dichte im $QQQ oft mit Wendepunkten im Marktzyklus einher.
10. Alphabet ($GOOGL): Umsatzverfehlung im Suchgeschäft belastet den Aktienkurs
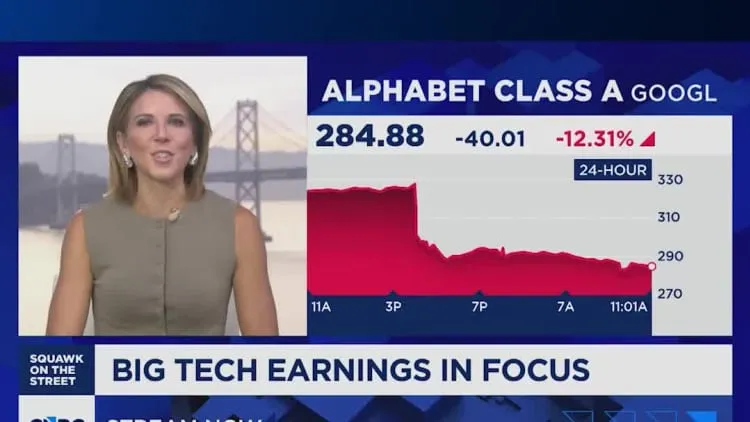
Die Aktie von Alphabet verzeichnete nach der Vorlage der Ergebnisse für das dritte Quartal einen Kursrückgang von -12,52 % auf Wochensicht. Zwar stieg der Umsatz in der Sparte Google Cloud um +103 % auf 30,71 Milliarden US-Dollar, der Gesamtumsatz verfehlte jedoch mit 127,58 Milliarden US-Dollar knapp die Analystenschätzungen von 127,93 Milliarden US-Dollar. (Ein ausführlicher Earnings Deep-Dive zu den Quartalszahlen von Alphabet steht bereits auf FSA zur Verfügung: FSA Earnings Deep-Dive: Alphabet).
Ausschlaggebend für die Zurückhaltung der Investoren waren die Einnahmen im Kerngeschäft: Die Umsätze der Suchmaschine lagen mit 63,35 Milliarden US-Dollar unter den Erwartungen (64,85 Mrd. USD), und auch die YouTube-Werbeeinnahmen blieben hinter den Prognosen zurück. Zahlreiche Analysehäuser passten daraufhin ihre Kursziele nach unten an. Parallel dazu unterstrichen Aussagen von Plattformen wie Reddit, dass neue KI-Suchformate verändertes Nutzerverhalten nach sich ziehen und weniger Weiterleitungsverkehr generieren als traditionelle Suchmaschinen.
FSA Key Takeaway: Alphabets Quartalszahlen verdeutlichen die Übergangsphase bei der KI-Integration: Während die Infrastrukturkosten (CapEx von 51,4 Mrd. USD) hoch bleiben, verändern KI-gestützte Suchfunktionen die Monetarisierungsstruktur des traditionellen Anzeigengeschäfts.
11. Amazon ($AMZN): Erhöhte CapEx-Ausgaben drücken den freien Cashflow
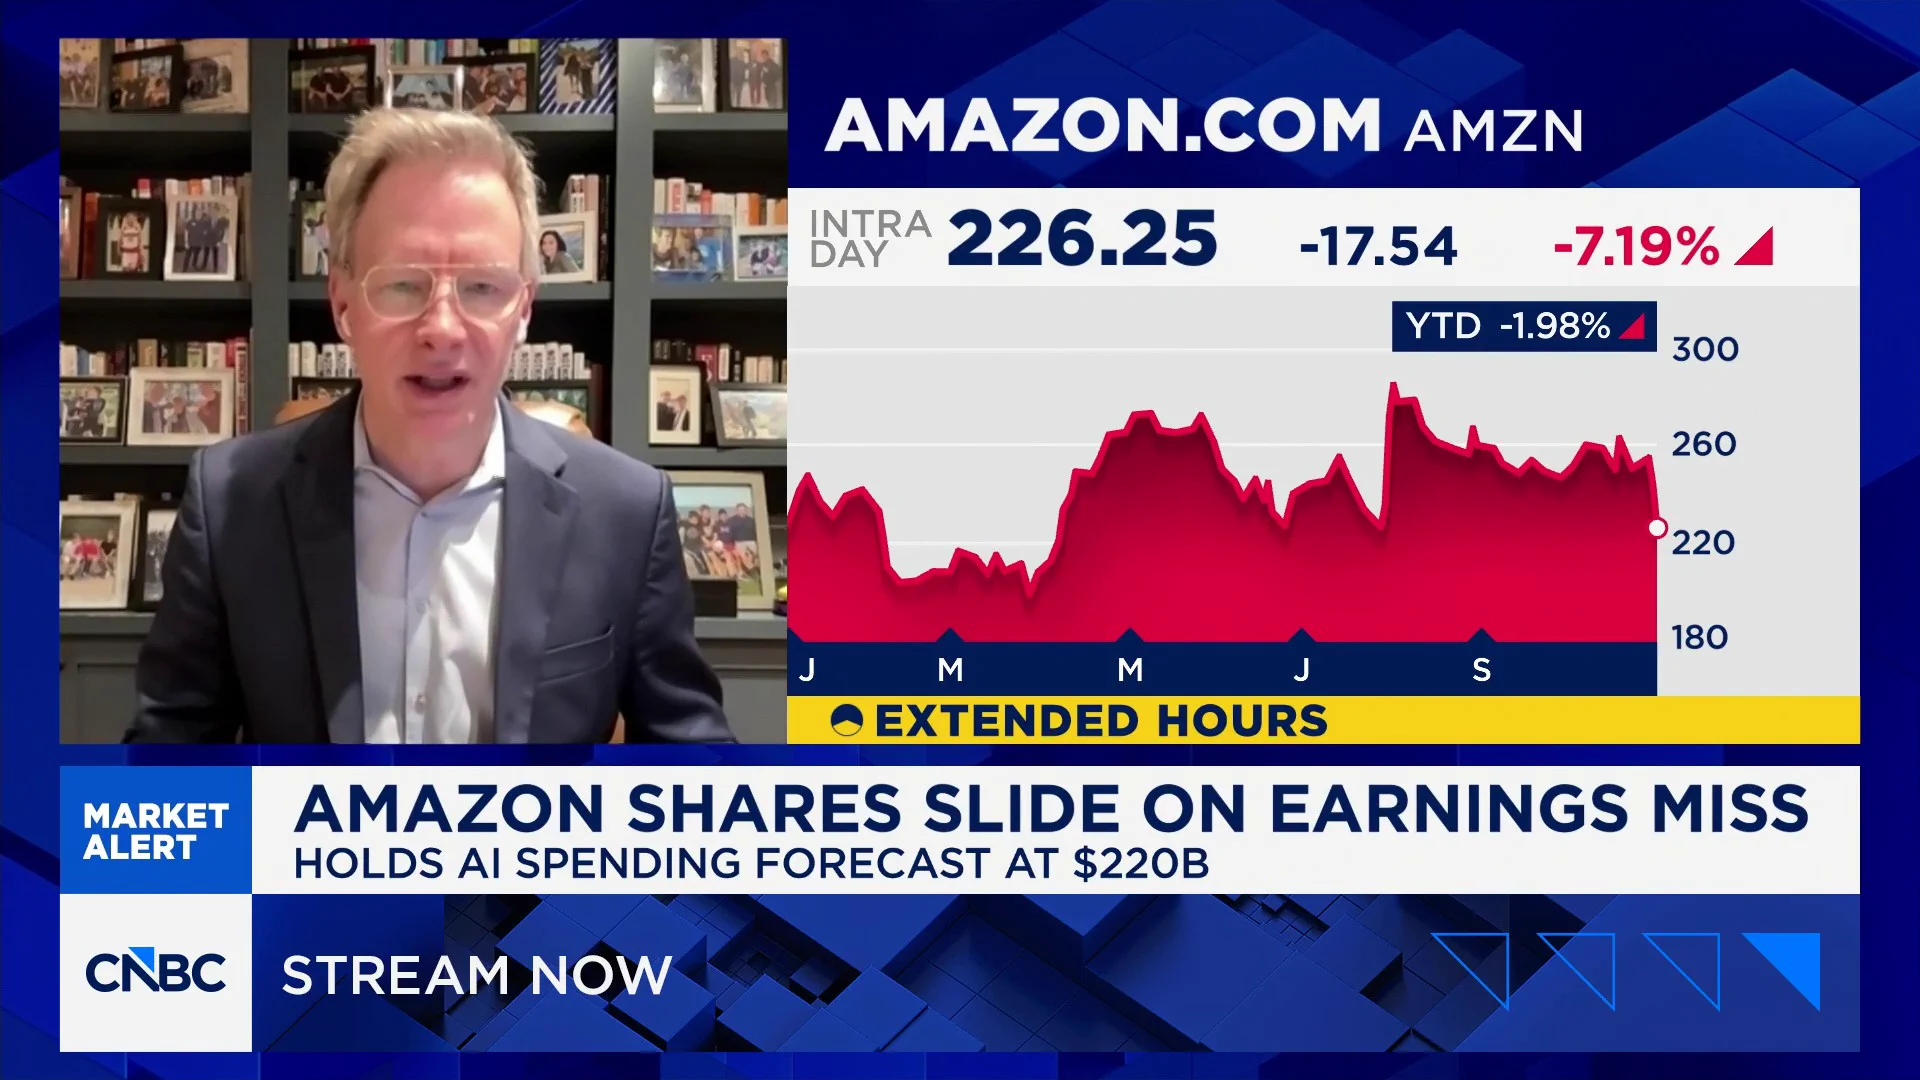
Amazon meldete für das dritte Quartal einen Umsatz von 201,9 Milliarden US-Dollar (Erwartung: 202,3 Mrd. USD) und ein Ergebnis je Aktie von 1,89 US-Dollar (Erwartung: 1,96 USD). Die Aktie verzeichnete unmittelbar nach Bekanntgabe der Zahlen im nachbörslichen Handel einen anfänglichen Kursrückgang von bis zu -13 %, wurde im weiteren Handelsverlauf jedoch wieder aufgekauft und schloss die Woche mit einem verringerten Minus von -3,62 % ab. Die Cloud-Sparte AWS entwickelte sich mit einem Umsatzplus von +39 % auf 46,0 Milliarden US-Dollar (annualisierte Run-Rate von 184 Mrd. USD) weiterhin dynamisch.
Im Fokus der Finanzmärkte standen die massiven Investitionsausgaben (CapEx), die sich im Quartal auf 77,3 Milliarden US-Dollar beliefen und deutlich über den Prognosen (57,5 Mrd. USD) lagen. Infolgedessen sank der freie Cashflow auf Zwölfmonatsbasis (TTM) auf -42,4 Milliarden US-Dollar. Für das vierte Quartal stellte das Management einen Betriebsgewinn zwischen 28,5 und 33,5 Milliarden US-Dollar in Aussicht.
FSA Key Takeaway: Das Umsatzwachstum der Cloud-Sparte AWS von 39 % bleibt hoch, erfordert jedoch erhebliche Kapitalinvestitionen. Der nachbörsliche Kursverlauf mit Erholung von -13 % auf -3,62 % zeigt, dass die anfängliche Skepsis bezüglich des negativen freien Cashflows durch die fortgesetzte Dynamik im Cloud-Geschäft teilweise wieder aufgefangen werden konnte.
12. Microsoft ($MSFT): Solides Azure-Wachstum (+48 %) und Ankündigung einer Anleiheemission
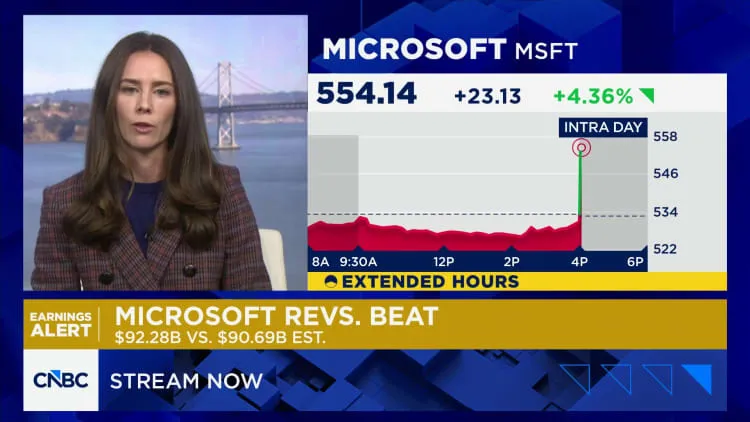
Microsoft präsentierte für das erste Quartal des Geschäftsjahres 2027 Ergebnisse, die über den Erwartungen lagen. Der Umsatz stieg im Jahresvergleich um +19 % auf 92,3 Milliarden US-Dollar (Prognose: 90,7 Mrd. USD), während der bereinigte Gewinn je Aktie 4,89 US-Dollar erreichte (Erwartung: 4,73 USD). Die Cloud-Plattform Azure verzeichnete ein Umsatzwachstum von +48 % YoY.
Die Kursreaktion spiegelte das angespannte Marktumfeld im Sektor wider: Im nachbörslichen Handel legte die Aktie unmittelbar nach Bekanntgabe der Zahlen zunächst um über +7 % zu. Im weiteren Verlauf gab das Papier jedoch sämtliche Gewinne wieder ab, geriet zur regulären Börseneröffnung am Folgetag zunehmend unter Abgabedruck und schloss die Woche schließlich mit einem Minus von -1,09 % ab. Neben der allgemeinen Korrektur am Gesamtmarkt wog die Skepsis der Anleger bezüglich der hohen Investitionsausgaben (CapEx) schwerer als die starken Quartalszahlen.
Das Management wies darauf hin, dass die Nachfrage nach KI-Kapazitäten das bestehende Angebot weiterhin übersteigt. Die Kapitalausgaben beliefen sich im abgelaufenen Quartal auf 39,4 Milliarden US-Dollar. Um den langfristigen Ausbau der Rechenzentren zu finanzieren, kündigte Microsoft die Emission einer 10-teiligen Anleihe mit Laufzeiten zwischen 2 und 40 Jahren an.
FSA Key Takeaway: Microsoft zeigt ein weiterhin direktes Durchschlagen der KI-Investitionen auf das Cloud-Umsatzwachstum (+48 % Azure). Dass die Aktie nach anfänglichen Kursgewinnen von über +7 % im Wochenverlauf ins Minus drehte, verdeutlicht jedoch die aktuelle Sensibilität des Marktes gegenüber hohen CapEx-Ausgaben sowie den Einfluss der breiten Korrektur im Technologiesektor.
13. Intel ($INTC): Kursrückgang nach verfehltem Ausblick für das vierte Quartal
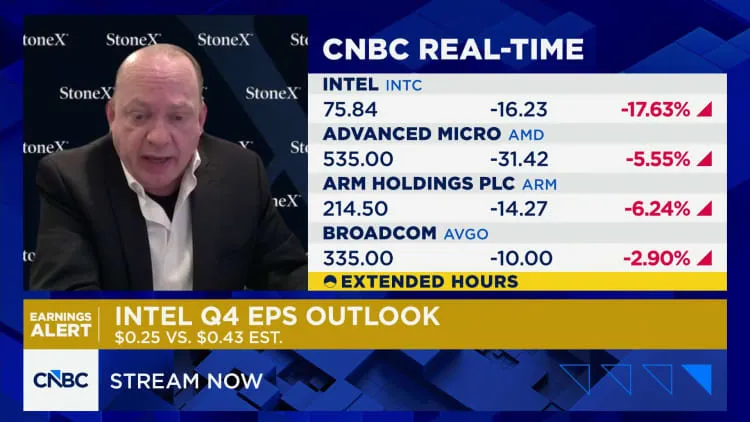
Die Aktie des US-Halbleiterherstellers Intel verzeichnete am Freitag einen Kursrückgang von -28,58 %. Vom Jahreshöchststand im Juni hat das Wertpapier damit -53 % eingebüßt. (Aus FSA-Sicht bestätigt die aktuelle Entwicklung die eigene Portfoliostrategie: Vor rund einem halben Jahr hatte FSA die Intel-Position bei Kursen von über 82 USD mit einer Rendite von +250 % und einem Gesamtgewinn von etwa +19.000 € vollständig veräußert: FSA Analyse: Warum wir jetzt Teilverkäufe vornehmen).
Wenngleich das abgelaufene dritte Quartal mit einem Umsatz von 16,5 Milliarden US-Dollar (+21 % YoY) im Rahmen der Erwartungen lag, enttäuschte der Ausblick auf das vierte Quartal:
Umsatzprognose Q4: 15,0 bis 16,0 Milliarden US-Dollar (unter der Konsensschätzung von 17,1 Mrd. USD).
EPS-Erwartung Q4: 0,25 US-Dollar (vs. 0,43 USD erwartet).
Margenentwicklung: Die Bruttomarge (Non-GAAP) soll im vierten Quartal auf 38,0 % sinken (vs. 42,4 % erwartet).
Marktumfeld: Das Management rechnet mit anhaltender Schwäche im PC-Markt bis mindestens Mitte 2027 und geht für das Gesamtjahr nicht mehr von einem positiven freien Cashflow aus.
FSA Key Takeaway: Intels Kursentwicklung spiegelt die anhaltenden Herausforderungen im traditionellen PC-Segment wider. Hohe Fixkosten und eine rückläufige Margenerwartung belasten die fundamentale Bewertung des Konzerns.
14. Software & Speicherchips: Korrekturen bei ServiceNow, SanDisk und Reddit
Auch andere Werte aus dem Software- und Halbleiterbereich standen unter Abgabedruck:
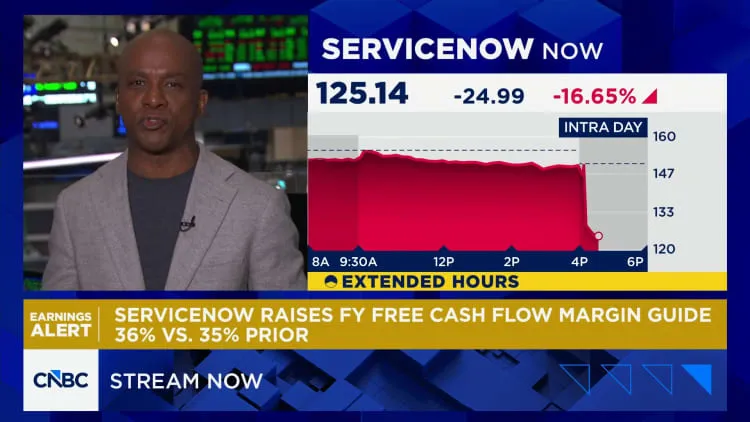
ServiceNow ($NOW): Die Aktie verzeichnete auf Wochensicht einen Rückgang von -33,54 %. Trotz eines Anstiegs des Abonnementumsatzes auf 4,0 Milliarden US-Dollar verfehlte der bereinigte Gewinn je Aktie mit 1,00 US-Dollar knapp die Erwartungen (1,02 USD), was bei historisch hoher Bewertung zu deutlichen Gewinnmitnahmen führte. (FSA hatte bereits in einer vorangegangenen Analyse explizit vor einem Einstieg gewarnt und eine ausgeprägte Korrektur bis unter 119 USD sowie im Bear-Case unter 50 USD prognostiziert: FSA Deep-Dive: ServiceNow).
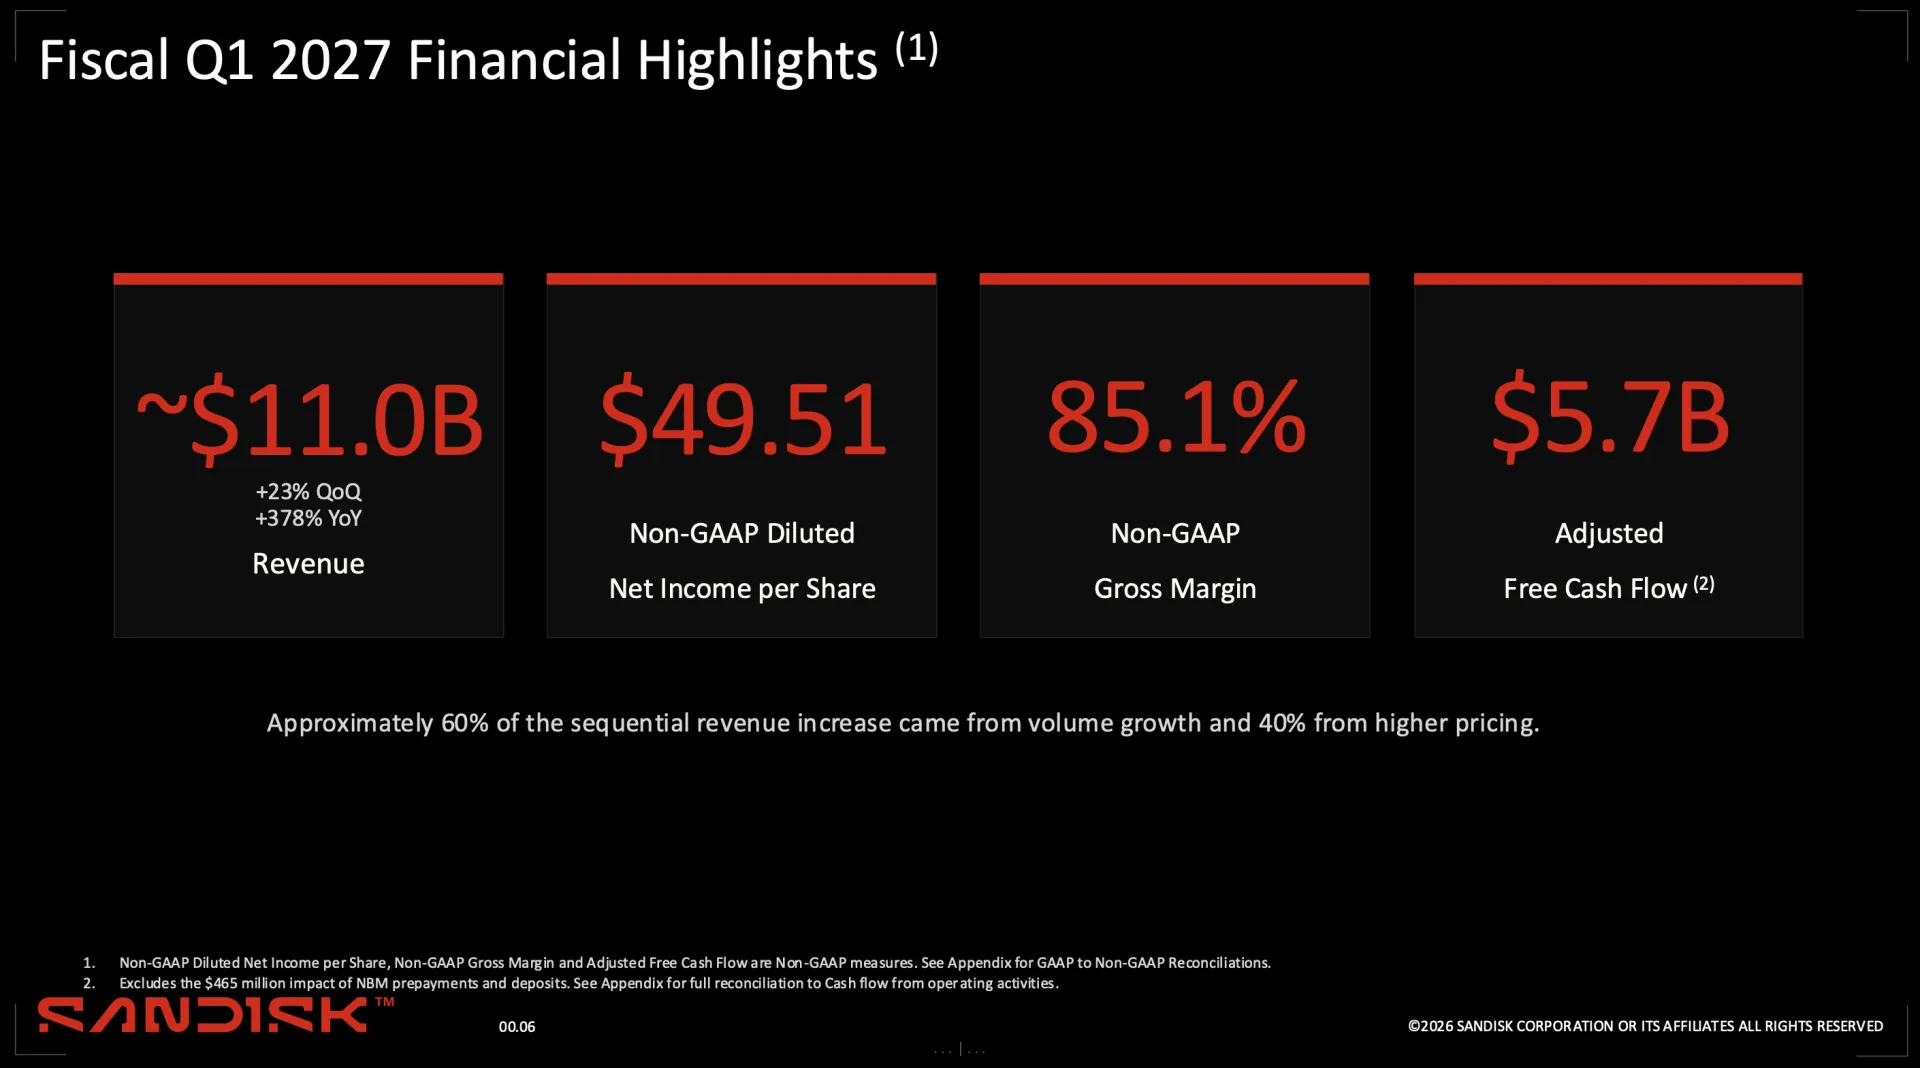
SanDisk ($SNDK): Ungeachtet starker Q1-Zahlen (Umsatz +378 % YoY auf 11,03 Mrd. USD) gab die Aktie im Zuge der allgemeinen Branchenschwäche am Freitag um -13,47 % nach. (In einem kostenlosen Beitrag im Mai hatte FSA bereits vor übertriebener Euphorie im Segment der Speicherchip-Aktien gewarnt; aktuell notiert SanDisk mehr als 20 % unter dem damaligen Niveau: FSA Analyse: Der große Fehler beim AI Memory Boom).
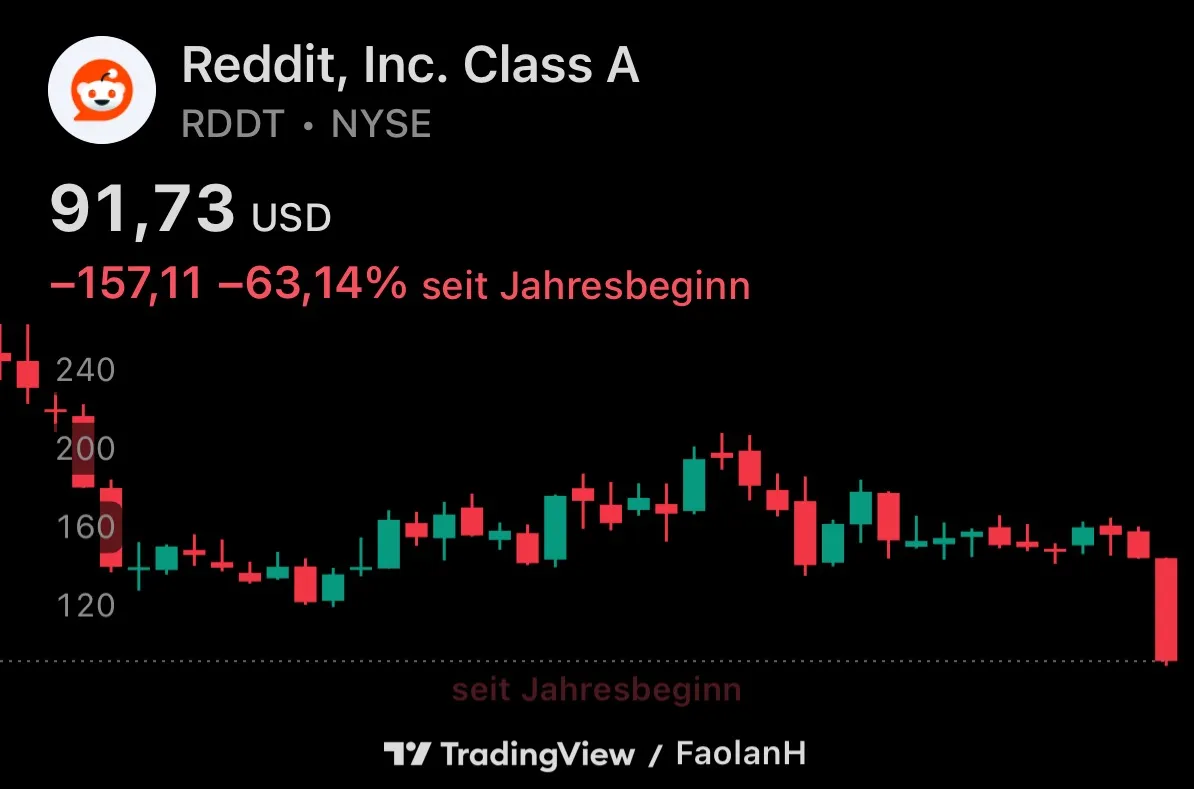
Reddit ($RDDT): Die Aktie verlor auf Wochensicht -36,70 %. Während der Umsatz im dritten Quartal um +53 % auf 895 Millionen US-Dollar stieg, lagen die täglich aktiven Nutzer (DAUq mit 130,3 Mio. vs. 133,4 Mio. erwartet) unter den Schätzungen.
FSA Key Takeaway: Im aktuellen Marktumfeld führen bereits geringfügige Abweichungen von den Umsatzerwartungen oder Nutzerprognosen zu ausgeprägten Kursanpassungen, insbesondere in hoch bewerteten Marktsegmenten.
15. FinTech-Entwicklung: SoFi Technologies legt zu, Robinhood korrigiert
Im FinTech-Sektor zeigte sich in dieser Handelswoche ein differenziertes Bild:
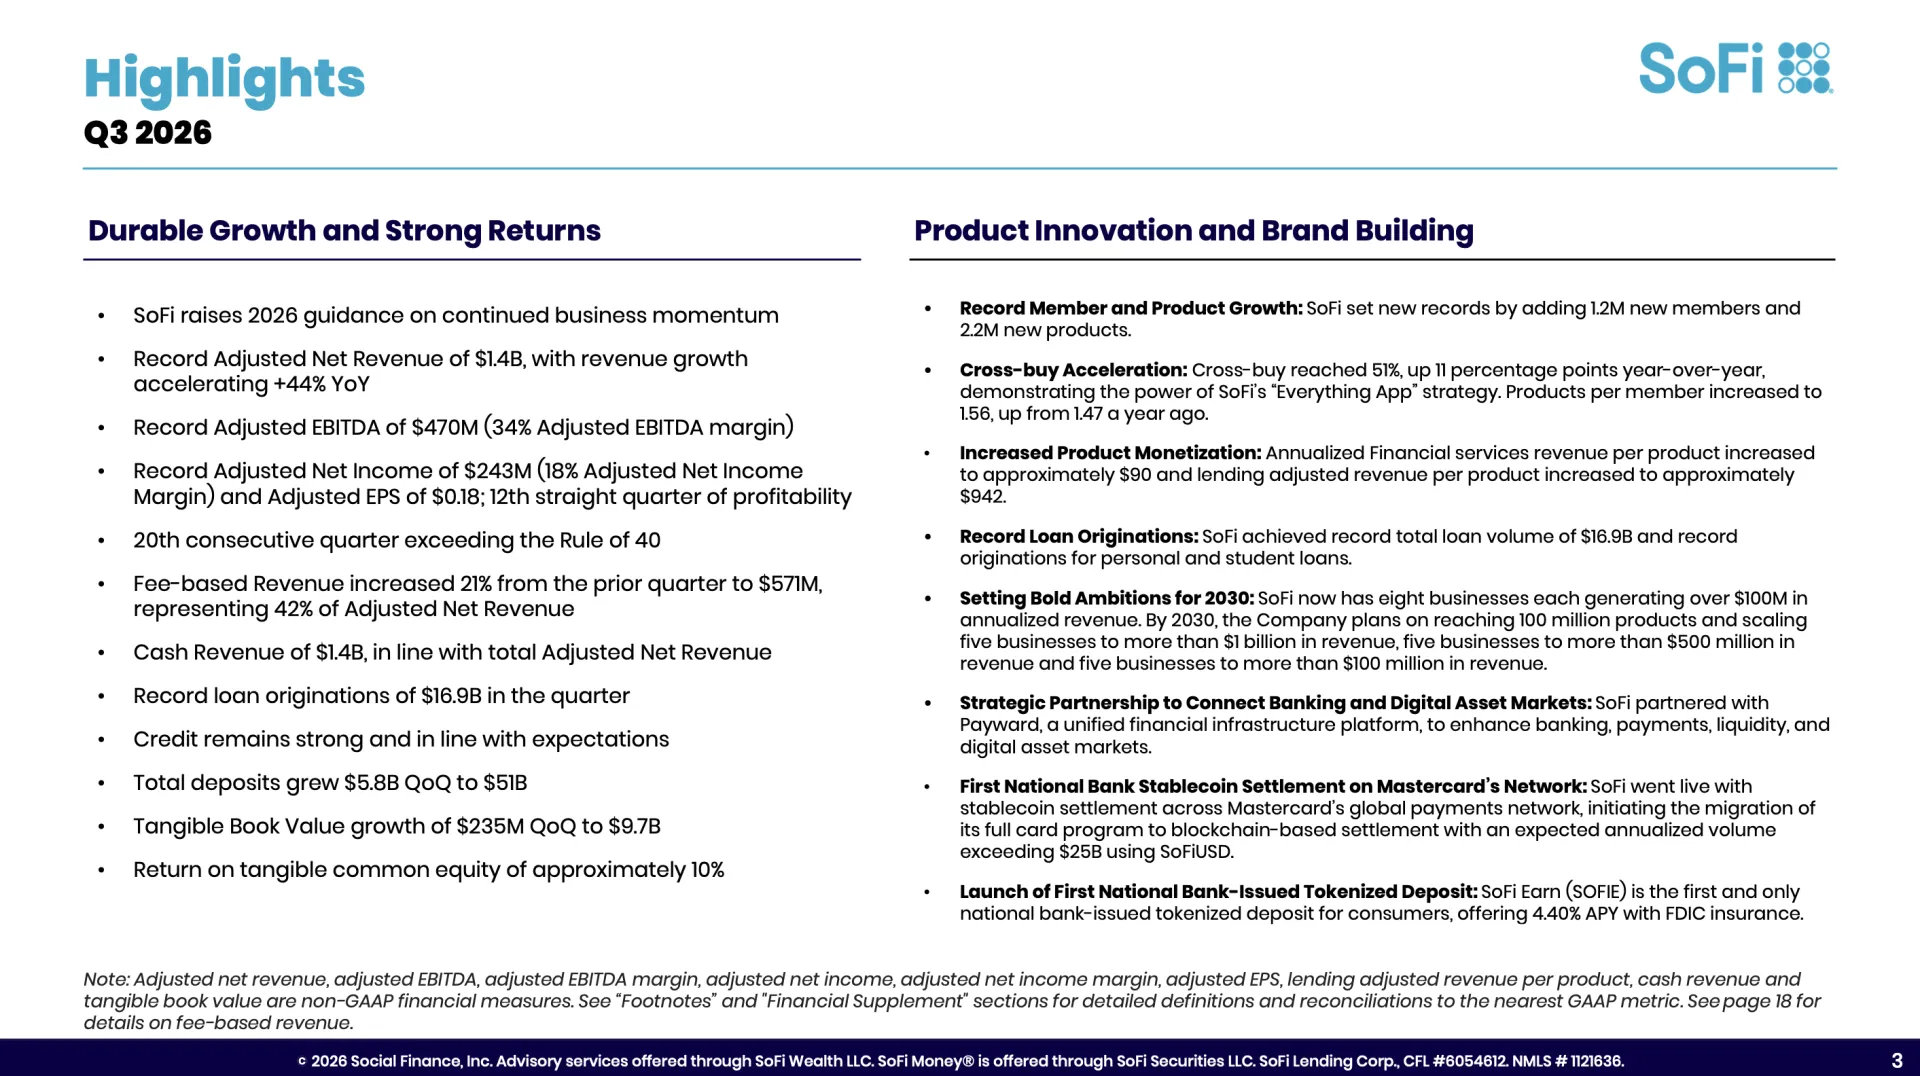
SoFi Technologies ($SOFI): Die Aktie verzeichnete entgegen dem breiten Markttrend einen Wochengewinn von +15,31 %. Das Unternehmen steigerte den Q3-Umsatz um +44 % YoY auf 1,4 Milliarden US-Dollar (Erwartung: 1,25 Mrd. USD) und hob die Jahresprognose für das bereinigte Ergebnis an. (Direkt am Tag der Zahlenveröffentlichung erschien hierzu ein kostenloser Deep-Dive auf FSA: FSA Earnings Deep-Dive: SoFi Technologies).
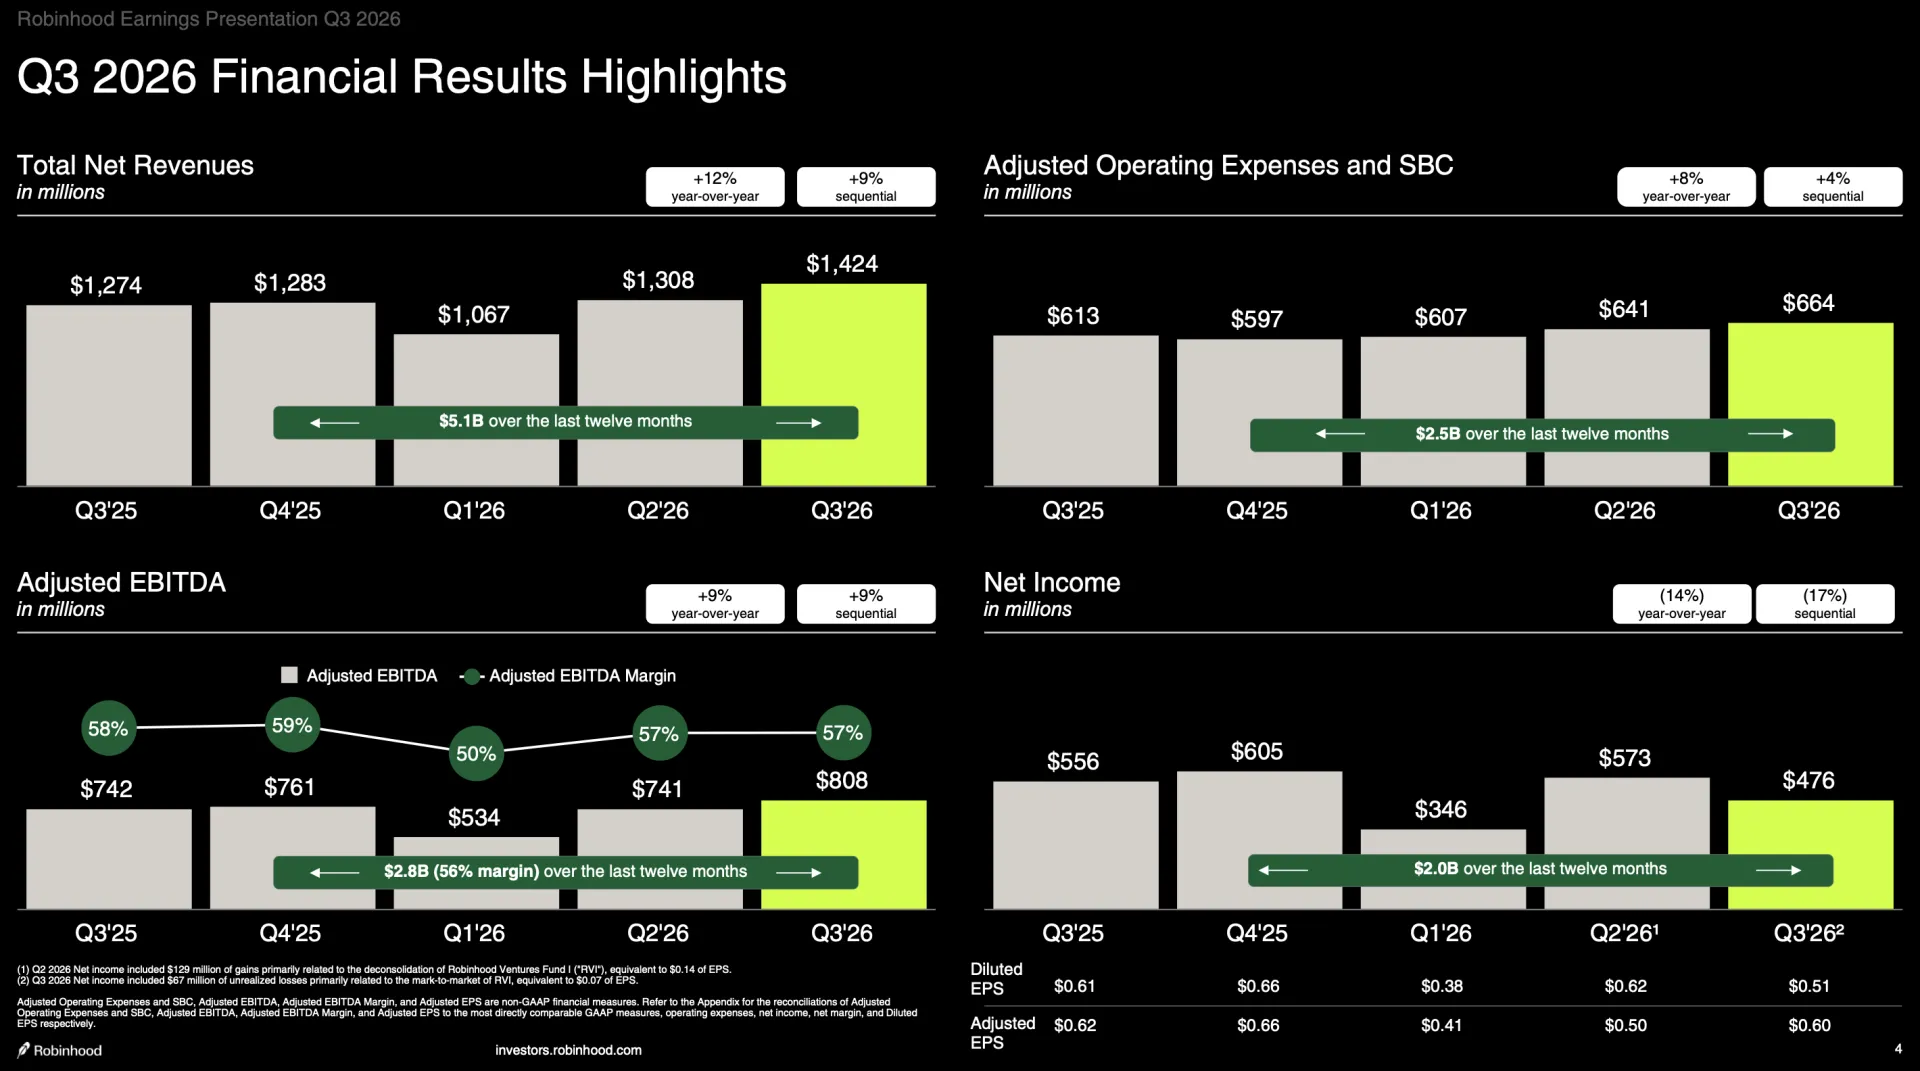
Robinhood ($HOOD): Die Aktie schloss die Woche mit einem Minus von -9,82 %. Der Umsatz stieg im dritten Quartal um +12 % auf 1,4 Milliarden US-Dollar, das Ergebnis je Aktie lag mit 0,51 US-Dollar jedoch unter den Prognosen (0,56 USD), beeinflusst durch Bewertungsanpassungen im Venture-Portfolio. (Ein ausführlicher Earnings Deep-Dive steht seit dem Tag nach der Veröffentlichung bereit: FSA Earnings Deep-Dive: Robinhood Markets).
FSA Key Takeaway: SoFi profitierte von einem anhaltenden Neukundenwachstum im Kredit- und Finanzdienstleistungsgeschäft, während bei Robinhood Bewertungs-Effekte im Beteiligungsportfolio das Gesamtergebnis belasteten.
16. Apollo-Studie zu KI-Investitionen: Effizienzgewinne vorerst auf Big Tech konzentriert
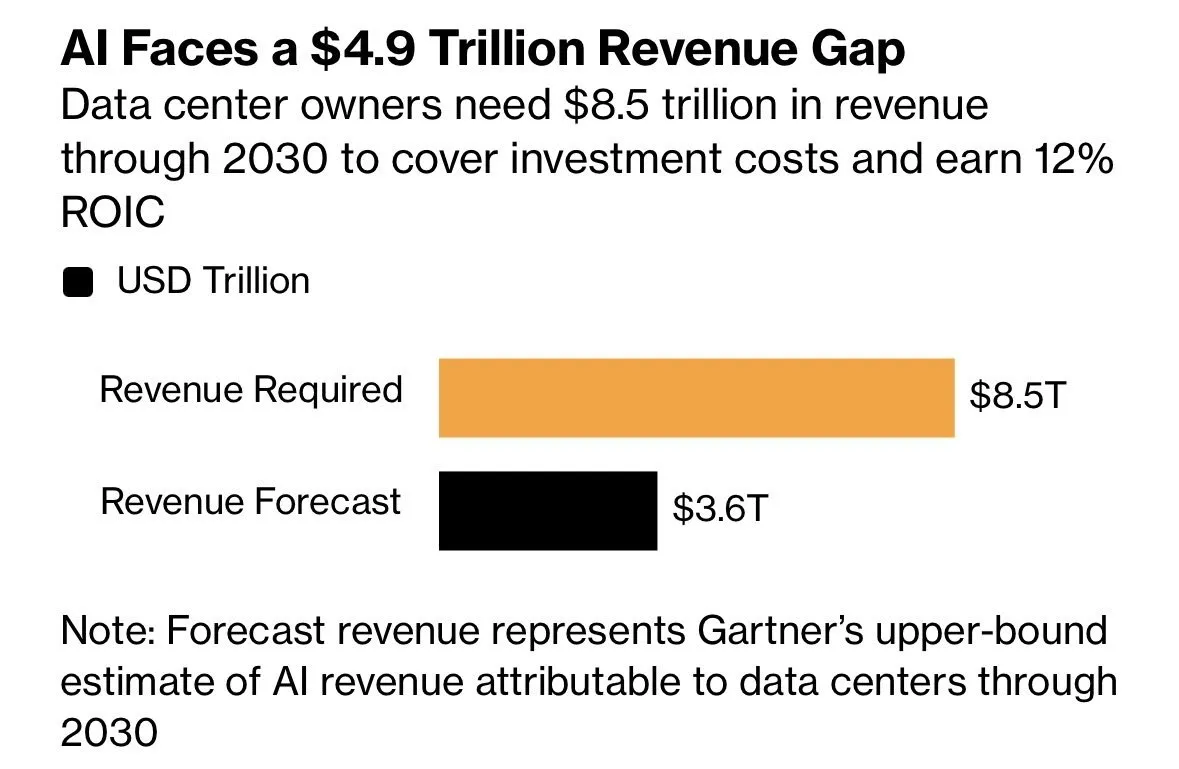
Eine Analyse von Apollo Global Management unter der Leitung von Chefvolkswirt Torsten Slok befasst sich mit den gesamtwirtschaftlichen Erträgen von KI-Investitionen. Der Studie zufolge haben die hohen Investitionsausgaben bislang primär bei den führenden Technologiekonzernen („Magnificent Seven“) zu höheren Umsätzen pro Mitarbeiter geführt, während die Werte im verbleibenden S&P 493 weitgehend stagnieren.
Das Marktforschungsunternehmen Gartner schätzt ergänzend, dass bis zum Jahr 2030 globale KI-Infrastrukturinvestitionen im Volumen von 3,5 Trillionen US-Dollar einem Bewertungsrisiko unterliegen könnten, sofern die betriebliche Nutzung in der breiten Wirtschaft nicht im gleichen Tempo steigt. Fitch Ratings wies ebenfalls auf steigende Kreditrisiken im Falle verhaltener Endnutzungsnachfrage hin.
FSA Key Takeaway: Die Apollo-Studie verdeutlicht, dass sich die finanziellen Erträge des KI-Ausbaus derzeit auf die Bereitsteller der Infrastruktur konzentrieren. Der Nachweis flächendeckender Effizienzgewinne in traditionellen Branchen steht noch aus.
17. Anthropic S-1 Filing: Börsengang, hohe Compute-Verpflichtungen und Bonitätsbewertung
Der KI-Entwickler Anthropic hat den Emissionsprospekt (S-1) für einen geplanten Börsengang an der Nasdaq (Ticker: $ANT) eingereicht. Konsortiumsführer sind Goldman Sachs, Morgan Stanley und JPMorgan. Am Markt wird über ein mögliches Emissionsvolumen von bis zu 100 Milliarden US-Dollar bei einer angestrebten Bewertung von 2 Trillionen US-Dollar berichtet.
Die Eckdaten der Einreichung:
Umsatzentwicklung: Im ersten Halbjahr 2026 stieg der Umsatz auf 16,3 Milliarden US-Dollar (nach 1,16 Mrd. USD im Vorjahreszeitraum). Der Großteil entfällt auf verbrauchsbasierte Verträge.
Ergebnissituation: Einem operativen Verlust von 693 Millionen US-Dollar steht ein Nettoverlust von 80,7 Milliarden US-Dollar gegenüber, der im Wesentlichen aus buchhalterischen Neubewertungen von Wandelschuldverschreibungen ($72,4 Mrd. Fair-Value-Charge) resultiert.
Langfristige Verpflichtungen: Anthropic geht langfristige Mindestabnahmeverträge für Rechenkapazitäten bei Cloud-Anbietern im Gesamtvolumen von 265,6 Milliarden US-Dollar ein (Google: min. $114,5 Mrd. bis 2033; Amazon: min. $110,0 Mrd. bis 2036; Microsoft: min. $44,9 Mrd. bis 2033).
Bewertung der Bonität: Der Finanzinvestor Blackstone wies darauf hin, dass Anthropic trotz liquider Mittel von 131,7 Milliarden US-Dollar im Zuge der hohen Infrastrukturverpflichtungen eine Kreditbewertung im BB-Bereich (Non-Investment Grade) erhalten könnte.
Verkaufsbestimmungen: Der Prospekt sieht gestaffelte Verkaufsfreigaben für Altaktionäre nach dem Börsengang vor (unter anderem an Tag 1, Tag 27 und Tag 48).
FSA Key Takeaway: Anthropics S-1-Filing belegt ein hohes Umsatzwachstum ($16,3 Mrd. in H1), legt jedoch zeitgleich langfristige Zahlungsverpflichtungen für Rechenleistung ($265,6 Mrd.) offen, was sich auf die künftige Bonitätseinstufung auswirken könnte.
18. OpenAI: Anpassung des Finanzierungsziels und der Bewertung
Im Zuge der veränderten Marktbedingungen im Technologiesektor hat OpenAI seine Kapitalbeschaffungspläne angepasst. Wie aus Berichten hervorgeht, strebt das Unternehmen nun die Aufnahme von 20 Milliarden US-Dollar an (zuvor 30 Mrd. USD).
Parallel dazu wird eine Bewertung von 1,25 Trillionen US-Dollar angestrebt (nach zuvor avisierten 1,4 Trillionen USD). Der geänderte Zeitplan verdeutlicht, dass Investoren im aktuellen Marktumfeld Zusagevolumina präziser prüfen und Bewertungen anpassen.
FSA Key Takeaway: Die Anpassung der Bewertungs- und Finanzierungsziele bei OpenAI zeigt, dass Eigenkapitalgeber im aktuellen Marktumfeld konservativer kalkulieren und Investitionsbedingungen nachverhandeln.
19. SpaceX & Meta: $40-Milliarden-Finanzierung und Entwicklung im Bereich Humanoid-Robotik
Trotz der Marktkorrektur treiben führende Technologieunternehmen neue Infrastrukturprojekte voran:
SpaceX & Apollo Lease Deal: SpaceX schloss laut SEC-Filing eine Finanzierungsvereinbarung mit Apollo Global Management ($APO) ab. Apollo erwirbt GPU-Einheiten und verleast diese an SpaceX. Das geplante Rückzahlungsvolumen beläuft sich auf 40 Milliarden US-Dollar.
Meta Platforms Robotik-Prototyp „Max“: Meta hat in Kooperation mit dem chinesischen Robotikunternehmen Fourier den Prototyp eines humanoiden Roboters namens „Max“ entwickelt (1,50 m groß, 48 kg schwer). Das Gerät wird über Nvidias Jetson Thor-Prozessor gesteuert und dient internen Forschungszwecken im Bereich automatisierter Haushaltsanwendungen.
FSA Key Takeaway: Der Leasing-Vertrag von SpaceX über $40 Mrd. veranschaulicht alternative Wege der Rechenzentren-Finanzierung, während Metas Forschungsarbeiten im Robotikbereich den langfristigen Trend zur Kombination von KI-Software und physischer Hardware unterstreichen.
Teil 3: Geopolitik, Energiemärkte, Rohstoffe & Krypto
20. Naher Osten & Energiemärkte: Anpassung der Ölpreisprognosen
Im Nahost-Konflikt richten sich die Blicke der Finanzmärkte auf die Entwicklungen nach den US-Zwischenwahlen. Berichten des Wall Street Journal zufolge laufen diplomatische und militärische Abstimmungen zwischen den USA und den Golfstaaten bezüglich der Absicherung der Schifffahrtswege. US-Präsident Trump schloss direkte Militäraktionen vor dem Wahltag aus, betonte jedoch die Aufrechterhaltung der Seeblockade.
Aufgrund der anhaltenden Lage passten führende Institute ihre Rohölprognosen an. In einer Umfrage des Wall Street Journal hoben Analysten ihre Schätzung für Brent-Rohöl im vierten Quartal 2026 auf 94,78 US-Dollar pro Barrel an (zuvor $90,22). Die Großbank UBS revidierte ihr Jahresendziel für Brent auf 110 US-Dollar pro Barrel und begründete dies mit rückläufigen Lagerbeständen und gestiegenen Tankerfrachtraten.
FSA Key Takeaway: Die Anhebung der Rohölprognosen spiegelt die anhaltende Risikoprämie am Energiemarkt wider. Hohe Frachtkosten und gesunkene Bestände stützen das Preisniveau.
21. Reuters-Ökonomenumfrage: Gestiegene Inflationsprognosen für 2027 durch Rohölpreise
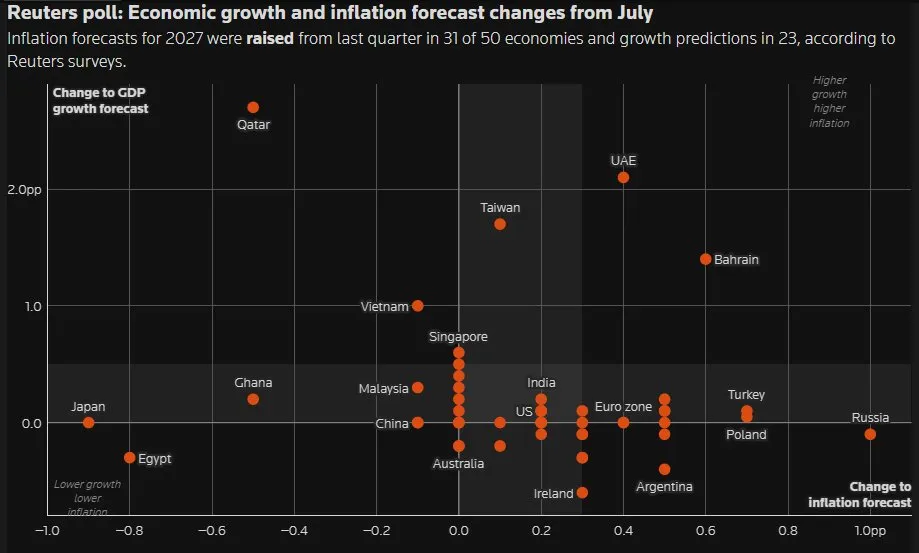
Eine globale Umfrage der Nachrichtenagentur Reuters unter Volkswirten zeigt eine Anhebung der mittel- bis langfristigen Teuerungsraten. In 31 von 50 untersuchten Volkswirtschaften haben Ökonomen ihre Inflationsprognosen für das Jahr 2027 nach oben korrigiert. Wesentlicher Haupttreiber für den anhaltenden Preisdruck ist das verharren der Rohölpreise oberhalb der Marke von 100 US-Dollar pro Barrel. Die erhöhten Energiekosten drohen sich schrittweise über Zweitrundeneffekte in den Lieferketten und Kerinflationsraten niederzuschlagen, was den geldpolitischen Handlungsspielraum der führenden Zentralbanken für künftige Zinslockerungen weiter einschränkt.
FSA Key Takeaway: Die Anhebung der Inflationserwartungen für 2027 in über 60 % der untersuchten Volkswirtschaften verdeutlicht die strukturellen Risiken eines hohen Ölpreisniveaus (>100 USD/Barrel). Dies stärkt die Markterwartung eines längerfristig erhöhten Zinsumfelds („higher for longer“) auf globaler Ebene.
22. Schifffahrtsrouten: Erholung im Roten Meer auf 65 % Auslastung
In der Region des Roten Meeres verzeichnen Marktbeobachter eine schrittweise Stabilisierung der Schifffahrtsströme. Nach Angaben von Bank of America Research hat das Transitvolumen durch die Meerenge Bab el-Mandeb wieder 65 % des normalen Niveaus erreicht (nach 50 % im September).
Die strategische Bedeutung der Straße von Bab el-Mandeb bleibt dabei zentral, da die Ausweichroute um Afrika über das Kap der Guten Hoffnung bis zu 14 zusätzliche Transittage erfordert und die Umlaufzeiten der Frachtschiffe erheblich verlängert.
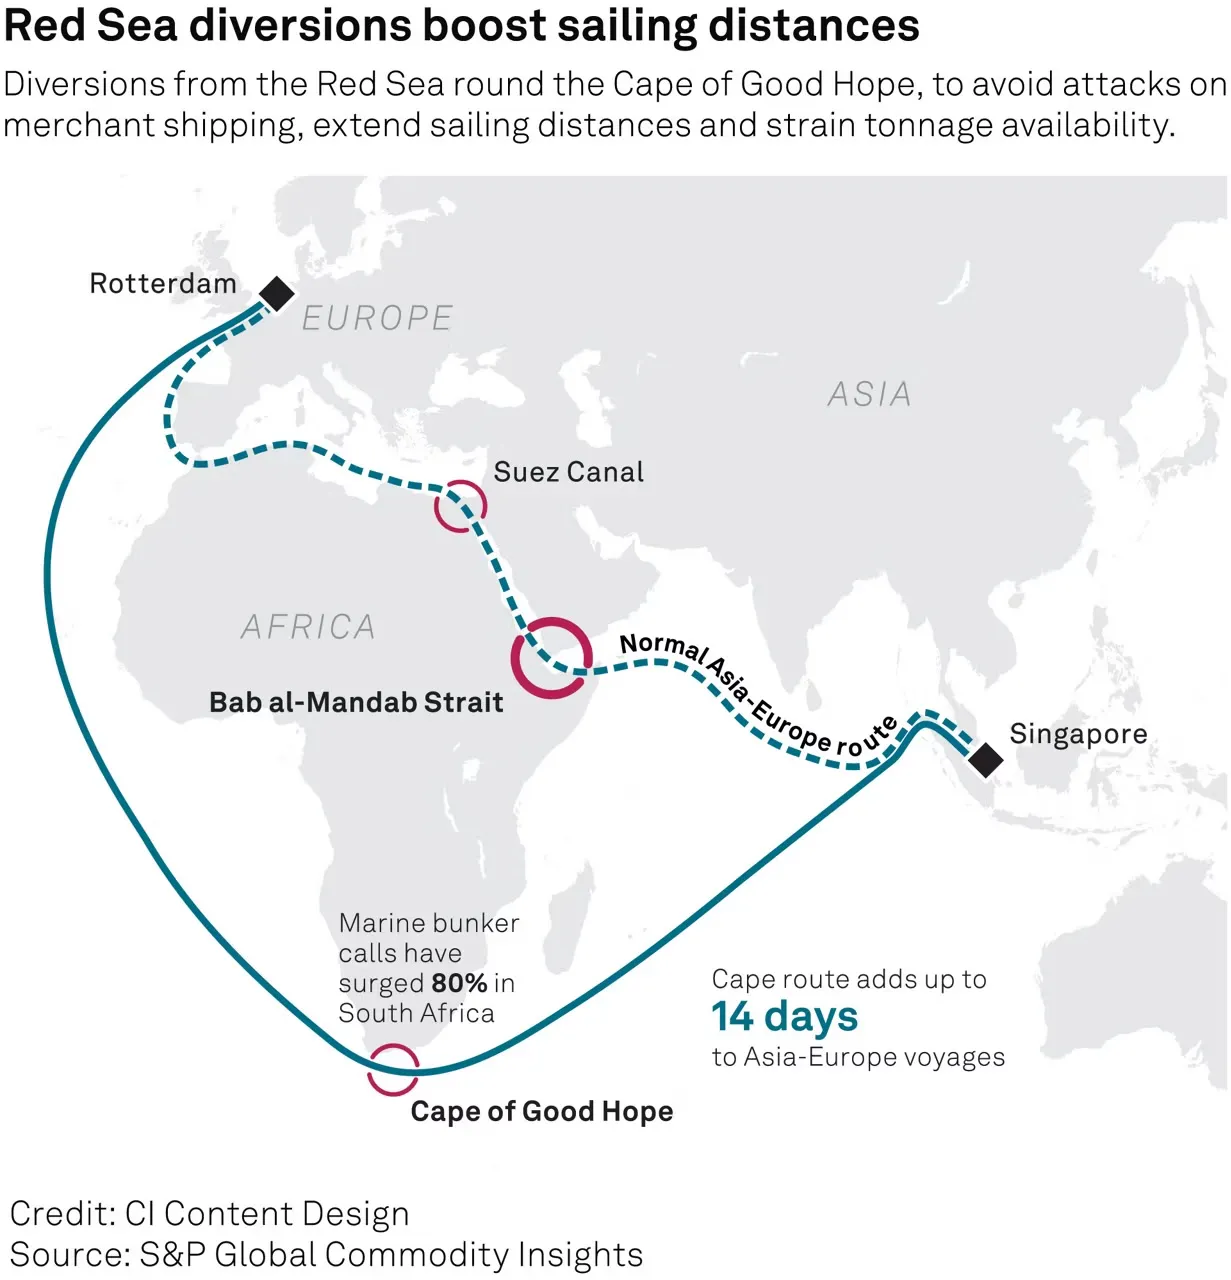
Gleichzeitig verharren die Frachtraten für Öltanker mit bis zu 650.000 US-Dollar pro Tag auf erhöhtem Niveau. Die Frachtraten für Trockengut (Dry Bulk) liegen derzeit um +31 % über dem Vorjahreswert. Diplomatische Gespräche zur Schifffahrtsroute in der Straße von Hormuz werden unter Beteiligung regionaler Akteure fortgeführt.
FSA Key Takeaway: Die Erholung des Schiffsverkehrs im Roten Meer auf 65 % zeigt eine schrittweise Anpassung der Logistikrouten, wenngleich erhöhte Frachtraten die Transportkosten weiterhin belasten.
23. Brasilien: Marktreaktion nach der Präsidentschaftsstichwahl
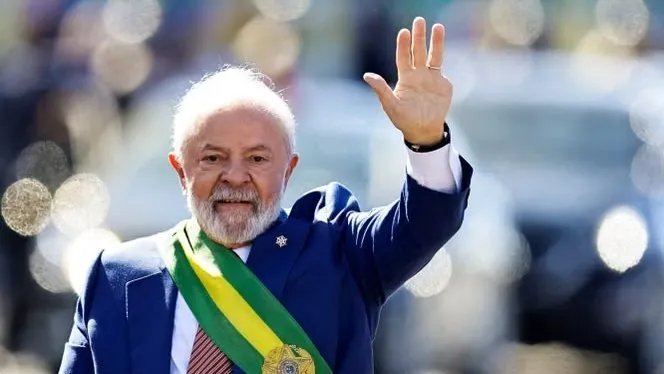
In Brasilien setzte sich Luiz Inácio Lula da Silva in der Stichwahl gegen Flavio Bolsonaro durch. Es ist das erste Mal in der jüngeren Geschichte des Landes, dass ein Kandidat nach einem Rückstand im ersten Wahlgang die Stichwahl für sich entscheiden konnte.
Die Finanzmärkte reagierten mit deutlichen Anpassungen:
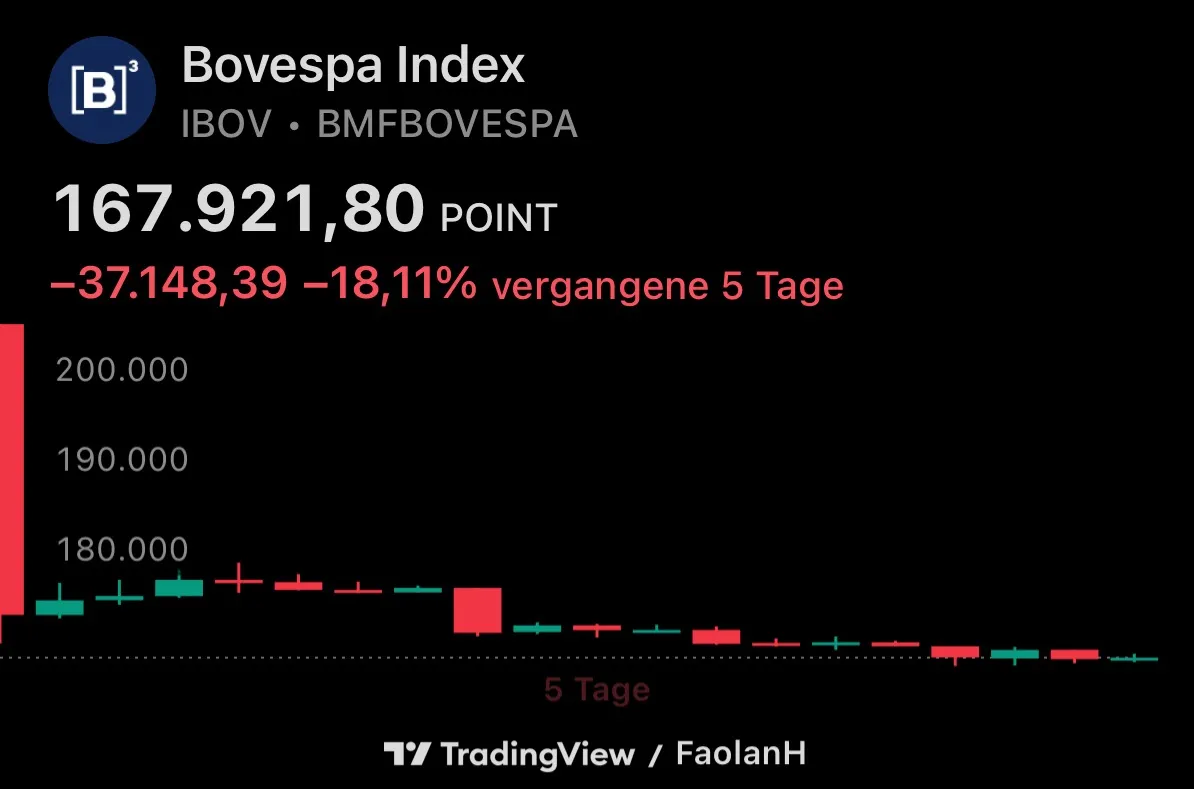
Aktienmarkt: Der brasilianische Leitindex Bovespa gab am Montag spürbar nach (-19,8 % beim EWZ-ETF) und schloss die Woche mit einem Gesamtverlust von -18,11 % ab.
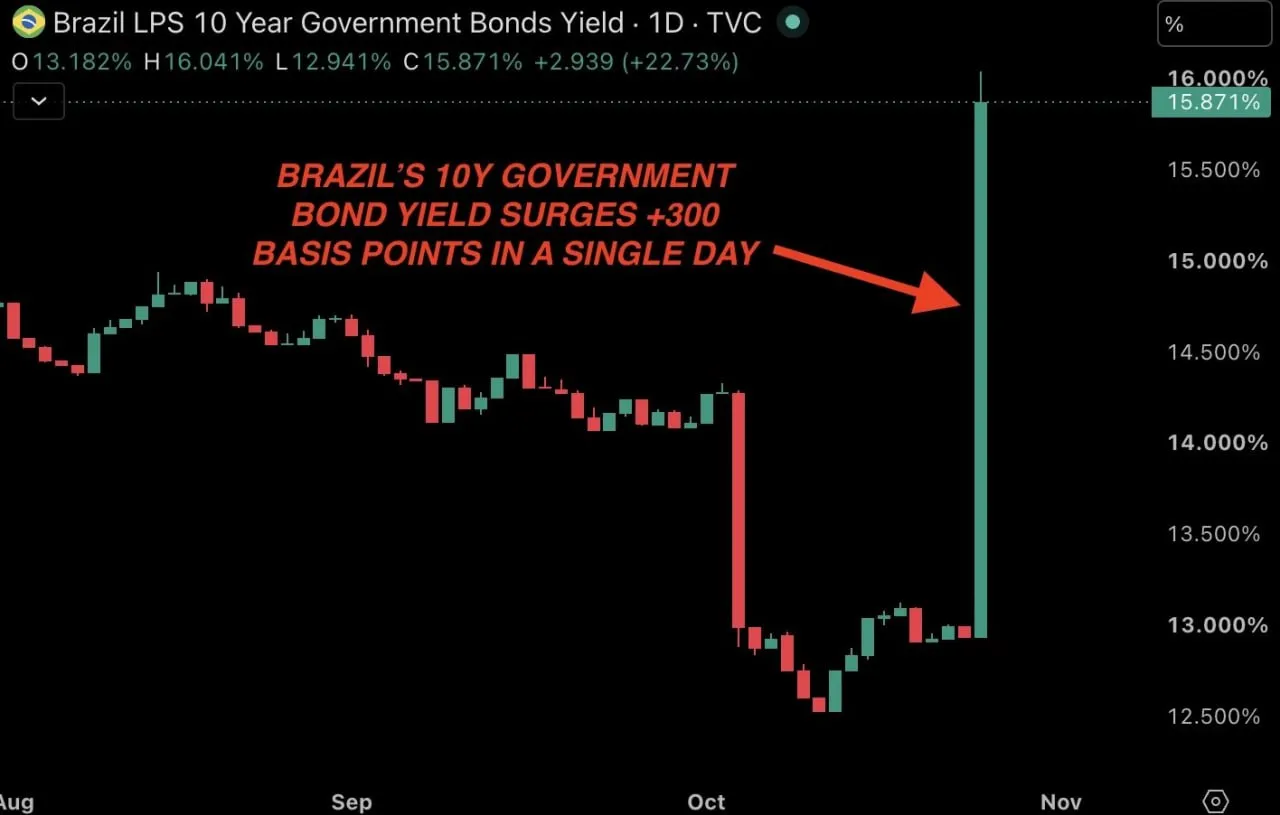
Währung & Anleihen: Der Brasilianische Real verlor gegenüber dem US-Dollar an Wert (USD/BRL stieg Richtung 5,60). Die Rendite 10-jähriger brasilianischer Staatsanleihen stieg im Wochenverlauf um rund 300 Basispunkte auf knapp 16 %. Morgan Stanley wies auf die anstehenden Herausforderungen bei der Konsolidierung des Haushaltsdefizits hin.
FSA Key Takeaway: Die Marktreaktion in Brasilien mit einem Rückgang des Bovespa-Index um -18,11 % und einem Renditeanstieg auf 16 % spiegelt die Zurückhaltung der Investoren hinsichtlich der künftigen Fiskalpolitik wider.
24. China: Immobilieninvestitionen rückläufig (-21 %) – Staatliche Stützungsmaßnahmen am Aktienmarkt
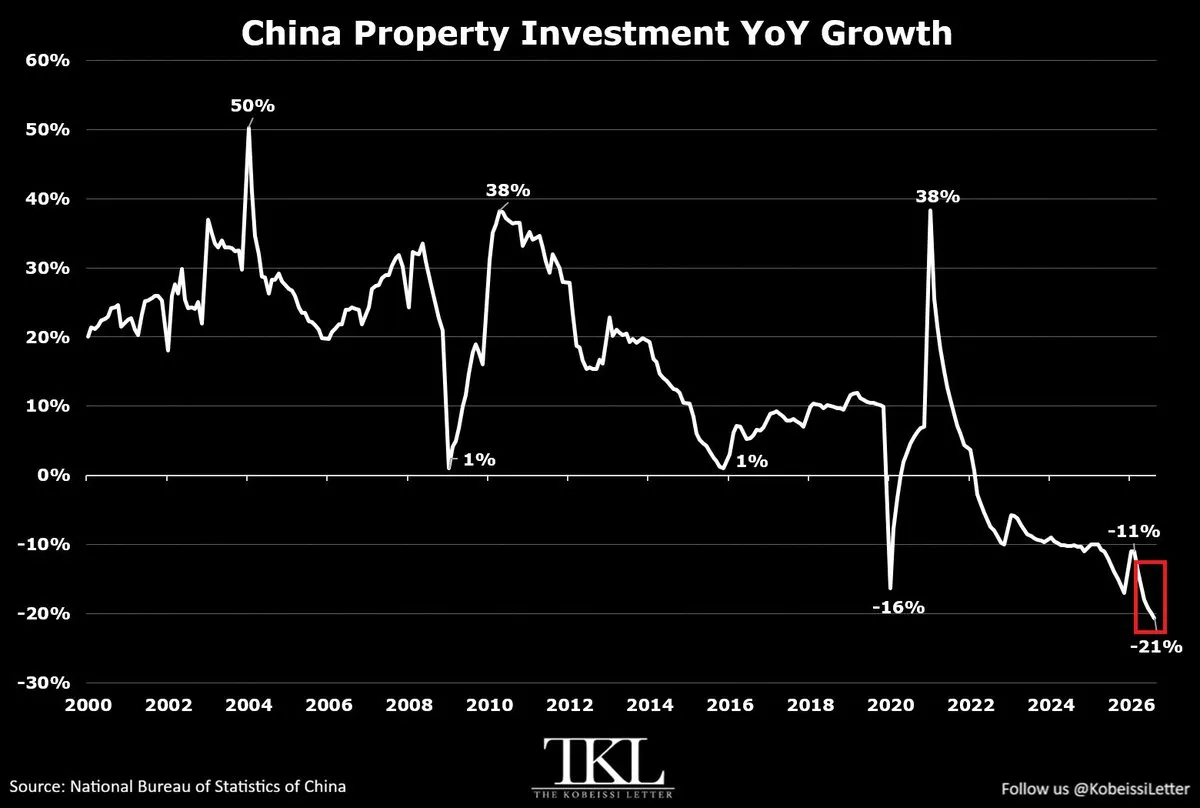
Die Konjunkturdaten aus China weisen auf eine anhaltende Konsolidierungsphase im Immobiliensektor hin. Die Immobilieninvestitionen fielen in den ersten neun Monaten des Jahres 2026 um -21 % gegenüber dem Vorjahr. Dies stellt den stärksten Rückgang in dieser Datenreihe dar.
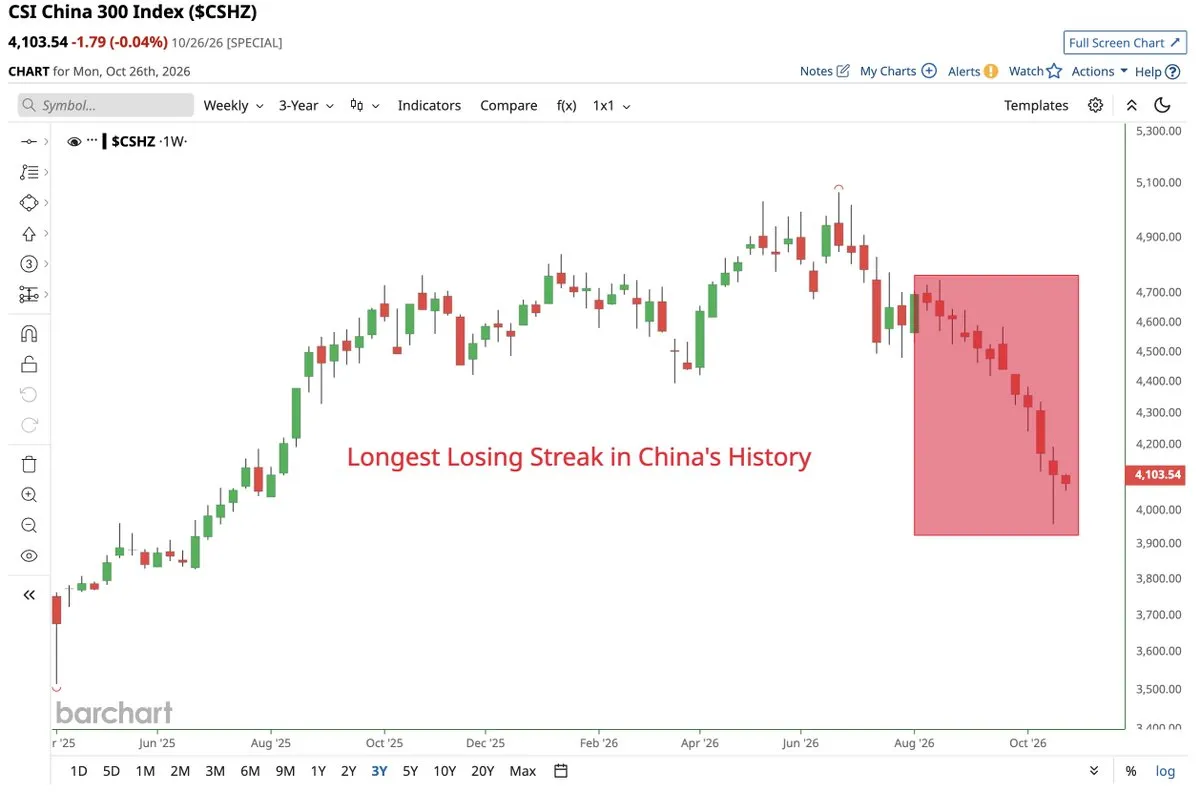
An den Aktienmärkten verzeichnete der CSI 300-Index die 12. Verlustwoche in Folge. Um dem Abgabedruck entgegenzuwirken, tätigten staatlich nahestehende Institutionen Käufe: An einem einzelnen Handelstag wurden 129 Milliarden Yuan (19 Milliarden US-Dollar) über ETFs in den Markt geleitet. Das Handelsvolumen in neun staatlich begünstigten ETFs stieg am Freitag auf 12,6 Milliarden US-Dollar.
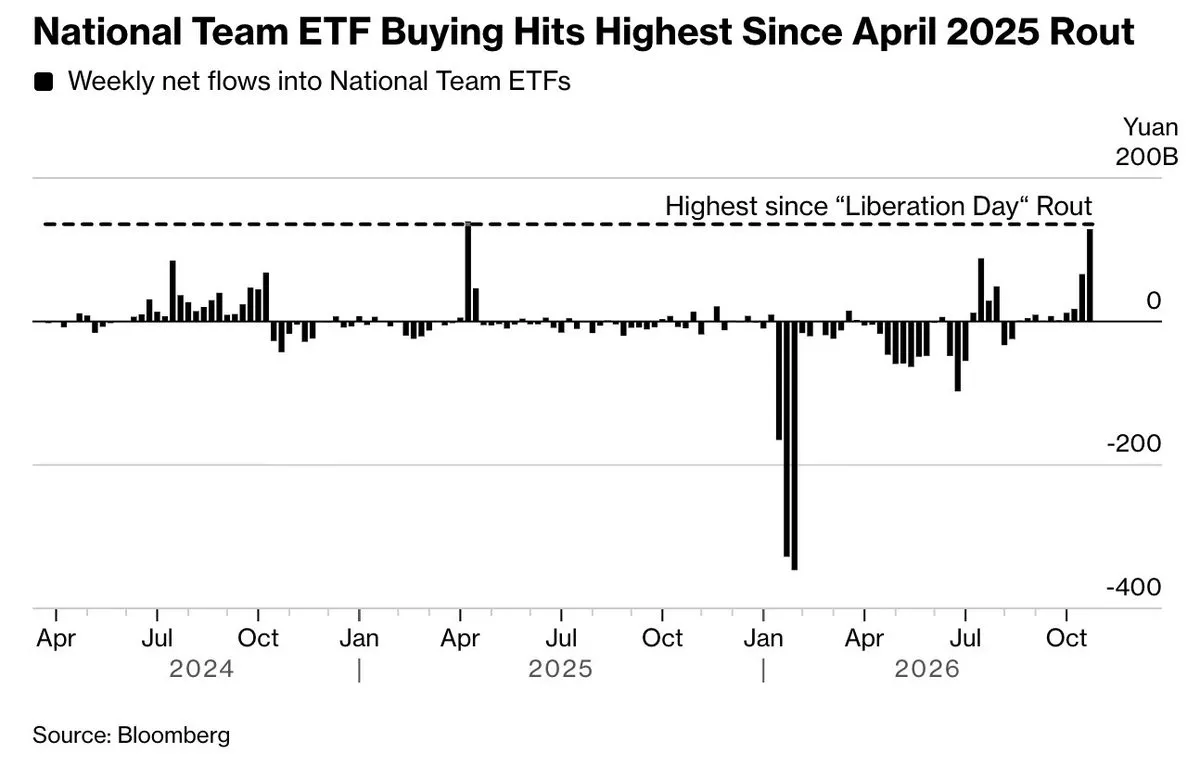
Parallel dazu verringerten sich Chinas direkt gehaltene US-Treasuries auf 591 Milliarden US-Dollar, während die Bestände in Kanada ($465 Mrd.) und Luxemburg zunahmen.
FSA Key Takeaway: Der Rückgang der Immobilieninvestitionen um -21 % unterstreicht den Anpassungsbedarf im chinesischen Bausektor. Staatliche ETF-Käufe stützen den Aktienmarkt kurzfristig, ändern aber wenig an den fundamentalen Rahmenbedingungen.
25. Rohstoffmärkte: Silberpreis korrigiert unter $50 (-9,25 %), Uran steigt auf 8-Monats-Hoch
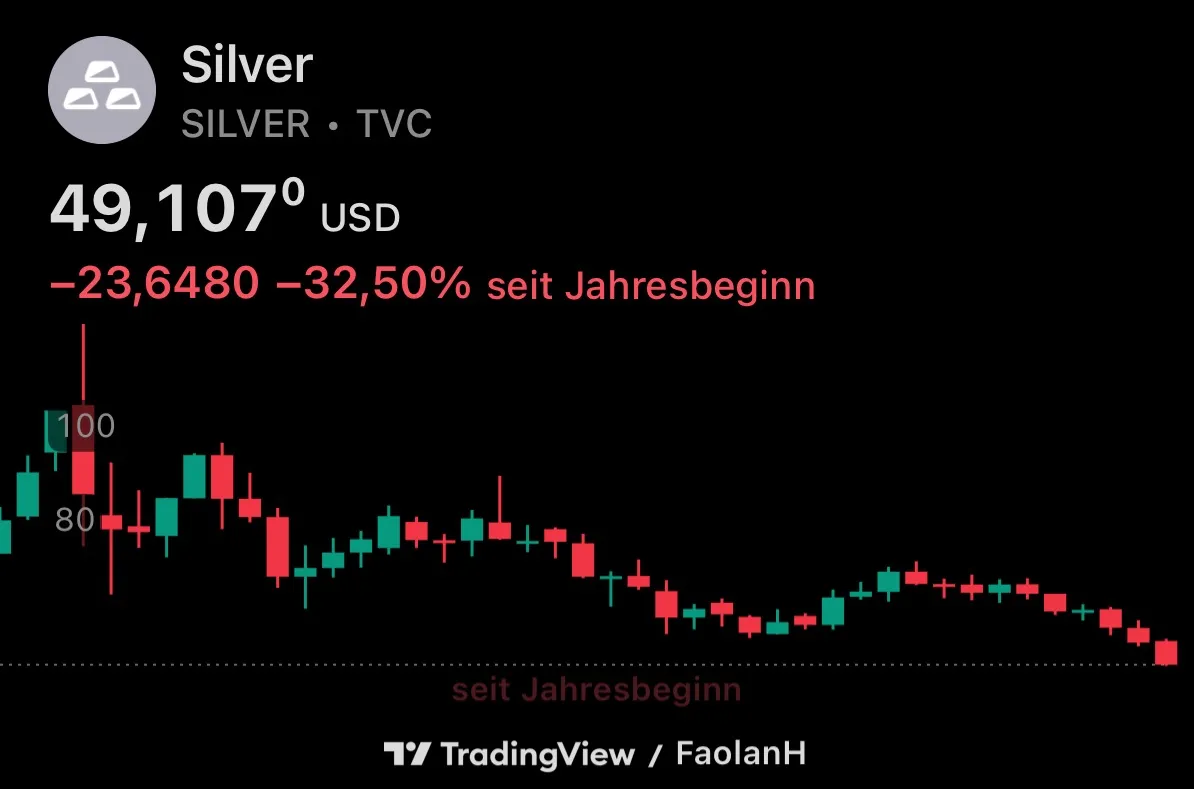
An den Rohstoffmärkten entwickelte sich die Preistendenz in dieser Handelswoche unterschiedlich:
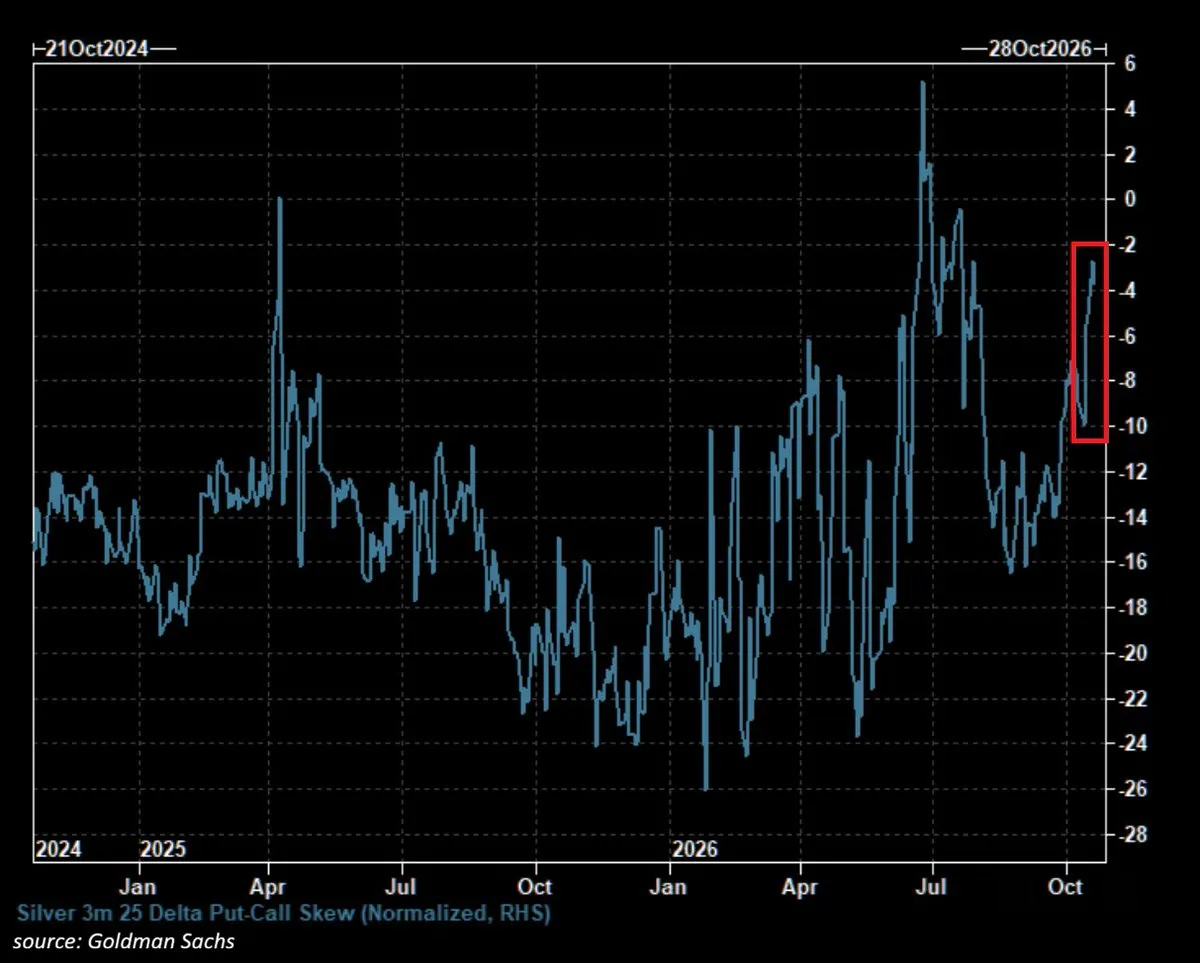
Silberpreis: Silber gab auf Wochensicht um -9,25 % nach und schloss unter der Marke von 50 US-Dollar pro Unze. Am Derivatemarkt verringerten spekulative Marktteilnehmer ihre Netto-Long-Positionen in drei Wochen um -2,2 Milliarden US-Dollar auf nunmehr 1,7 Milliarden USD (Put-Call-Skew stieg auf -3 Punkte).
Uranpreis: Demgegenüber verzeichnete Uran einen Preisanstieg auf den höchsten Stand seit über acht Monaten. Treibender Faktor ist die langfristige Nachfrage nach stabiler Grundlastenergie durch den anhaltenden Ausbau von KI-Rechenzentren und industriellen Infrastrukturprojekten.
FSA Key Takeaway: Während Silber durch den Abbau spekulativer Positionen unter Druck geriet (-9,25 %), stieg der Uranpreis auf ein 8-Monats-Hoch, begünstigt durch die steigende Energienachfrage der digitalen Infrastruktur.
26. Sicherheitsvorfall bei Binance: Vorübergehende Belastung am Kryptomarkt und Ausgleichszusage
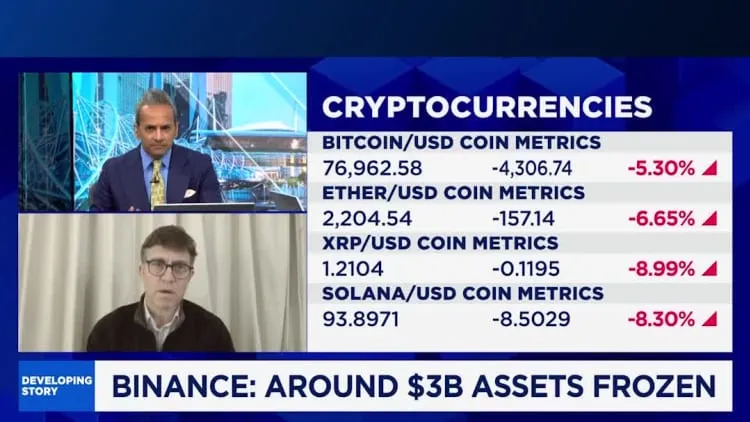
Die Handelsplattform Binance verzeichnete einen Sicherheitsvorfall, bei dem Krypto-Assets im Schätzwert von 6,3 Milliarden US-Dollar betroffen waren. Erste Untersuchungen der Ermittlungsbehörden deuten auf den Zugriff auf interne Autorisierungssysteme über ein kompromittiertes Mitarbeiter-Gerät hin.
Durch die Zusammenarbeit mit Branchenpartnern konnten rund 3,0 Milliarden US-Dollar der betroffenen Mittel Onchain eingefroren werden. Binance gab bekannt, dass das Unternehmen über Notfallreserven im Volumen von 6,34 Milliarden US-Dollar verfügt und zugesagt hat, verbleibende Verluste der Nutzer vollständig aus eigenen Mittel auszugleichen. Der Bitcoin-Kurs gab im Wochenverlauf um -4,1 % nach und notiert unter der Marke von $80.000.
FSA Key Takeaway: Der Sicherheitsvorfall bei Binance belastete die Kurse am Kryptomarkt vorübergehend. Die Zusage der Börse, Beträge aus eigenen Reserven ($6,34 Mrd.) abzudecken, sowie das Einfrieren von $3 Mrd. begrenzten die Marktfolgeeffekte.
Ganzheitliches FSA-Fazit & Ausblick
Die abgelaufene Handelswoche war von geldpolitischen Signalen und einer zeitgleichen Rekord-Positionierung an den Derivatemärkten sowie bei gehebelten Finanzprodukten geprägt. Die spekulative Netto-Long-Positionierung in Nasdaq-Futures (+55 Mrd. USD) und massive Zuflüsse in gehebelte ETFs ($SOXL, TQQQ) vor den Zahlen sowie der selektive Anstieg des Short Interest imQQQ verdeutlichen das hohe Ausmaß an Erwartungsdruck im Technologiesektor. Der Rückgang des Nasdaq 100 (-3,6 % am Freitag) spiegelte im Zusammenspiel mit verfehlten Umsatzerwartungen bei Alphabet (-12,5 %) und hohen Investitionsausgaben bei Amazon die geänderte Bewertungsbereitschaft der Investoren wider.
Drei wesentliche Aspekte prägen die kommende Marktphase:
Geldpolitisches Umfeld: Das solide US-BIP-Wachstum (3,4 %) und die PCE-Kerninflation von 3,6 % stützen die Erwartung einer weiteren Zinsanhebung der Fed im Dezember. Die Renditen für CCC-Unternehmensanleihen von 18,0 % verdeutlichen die gestiegenen Refinanzierungskosten im spekulativen Segment.
Derivatesituation und Branchenrotation: Während der Positionsüberhang in den Nasdaq-Futures und Hebel-ETFs abgebaut wird, setzt sich die Rotation in andere Marktbereiche fort. Die Outperformance des S&P 500 ex-AI (+6,4 % im Oktober) und Zuwächse bei Nebenwerten im Russell 2000 (+1,27 %) belegen die breitere Kapitalverteilung.
Makroökonomische und saisonale Faktoren: Trotz geopolitischer Risiken am Energiemarkt verweisen historische Daten darauf, dass der Zeitraum nach den US-Zwischenwahlen statistisch zu den ertragreicheren Phasen des mehrjährigen US-Präsidentschaftszyklus gehört.