FSA WEEKLY MARKET UPDATE | KW 45
Alles Wichtige der Woche: Wahlausgang der US-Zwischenwahlen, historischer Tech-Abverkauf & De-Leveraging am Donnerstag, Big-Tech CapEx-Explosion bei FCF-Kollaps, starke US-Wirtschaftsdaten und anhaltender Druck auf Refinanzierung und Rohstoffe.
Eine der volatilsten Handelswochen des Jahres liegt hinter den Finanzmärkten. Auf eine initiale Erholungsrallye nach den US-Zwischenwahlen folgte am Donnerstag ein historischer Abverkauf im Technologiesektor: Der Nasdaq 100 büßte an einem einzigen Handelstag über -6,4 % ein (der schwerste Tagesverlust seit März 2020) und löschte innerhalb weniger Stunden über 2,3 Billionen US-Dollar an Marktkapitalisierung aus. Haupttreiber der extremen Kursausschläge waren Sorgen über eine verschärfte KI-Regulierung nach dem Wahlsieg der Demokraten, eine massive Welle von erzwungenen Risiko-Abbauten (De-Leveraging) bei Hedgefonds sowie der anhaltende Druck durch rekordhohe Investitionsausgaben (CapEx) bei gleichzeitigem Kollaps des freien Cashflows bei Big Tech.
Parallel dazu überraschte der US-Arbeitsmarkt mit 165.000 neu geschaffenen Stellen im Oktober deutlich positiv, was die Erwartungen an eine Fed-Zinsanhebung im Dezember erneut verstärkte. Auf der Rohstoffseite brachen die Ölpreise aufgrund diplomatischer Fortschritte im US-Iran-Konflikt und der neuen politischen Mehrheitsverhältnisse um rund -12 % bis -13 % ein, während sich der physische Kupfermarkt durch extreme Versorgungsengpässe in China weiter zuspitzte.
Wochenperformance-Überblick: Märkte im Spannungsfeld aus Midterms, Tech-Abverkauf und Ölpreis-Crash
Anlageklasse / Index / Aktie | Wochenperformance / Stand | Kontext & Auslöser |
|---|---|---|
Nasdaq 100 (NQ1!) | -5,33 % | Historischer Donnerstag-Crash (-6,4 %); KI-Regulierungsängste & erzwungenes De-Leveraging |
S&P 500 (ES1!) | -3,07 % | Verlust von -$3 Billionen Marktkapitalisierung am Donnerstag; Teil-Erholung am Freitag |
Russell 2000 (RTY) | -2,33 % | Relative Stärke gegenüber Megacaps; Rotation aus Tech in breit gefächerte Nebenwerte |
Dow Jones (DJI) | -1,42 % | Vergleichsweise stabil durch geringere Tech-Gewichtung und hohe Substanzwert-Quote |
SOXX (Halbleiter-ETF) | -14,08 % | Scharfe Korrektur im Halbleitersektor; massiver branchenweiter Abgabedruck |
KOSPI (Südkorea) | -10,25 % | Kollaps am Freitag (-8,8 %); Trading Halt getriggert trotz starkem Q3-BIP (+1,0 % QoQ) |
Hang Seng (Hongkong) | +5,06 % | Erste grüne Woche seit August; FSA-Hedge-Idee geht auf; PBOC-Swap-Facility ($15 Mrd.) |
WTI & Brent Erdöl | -11,76 % bis -13,03 % | Deutlicher Preisrutsch durch diplomatische Entspannungssignale und den US-Wahlausgang |
Teil 1: Makroökonomie, US-Midterms & Politische Umwälzungen
1. US-Midterm-Elections: Machtwechsel im Kongress und politische Neuausrichtung
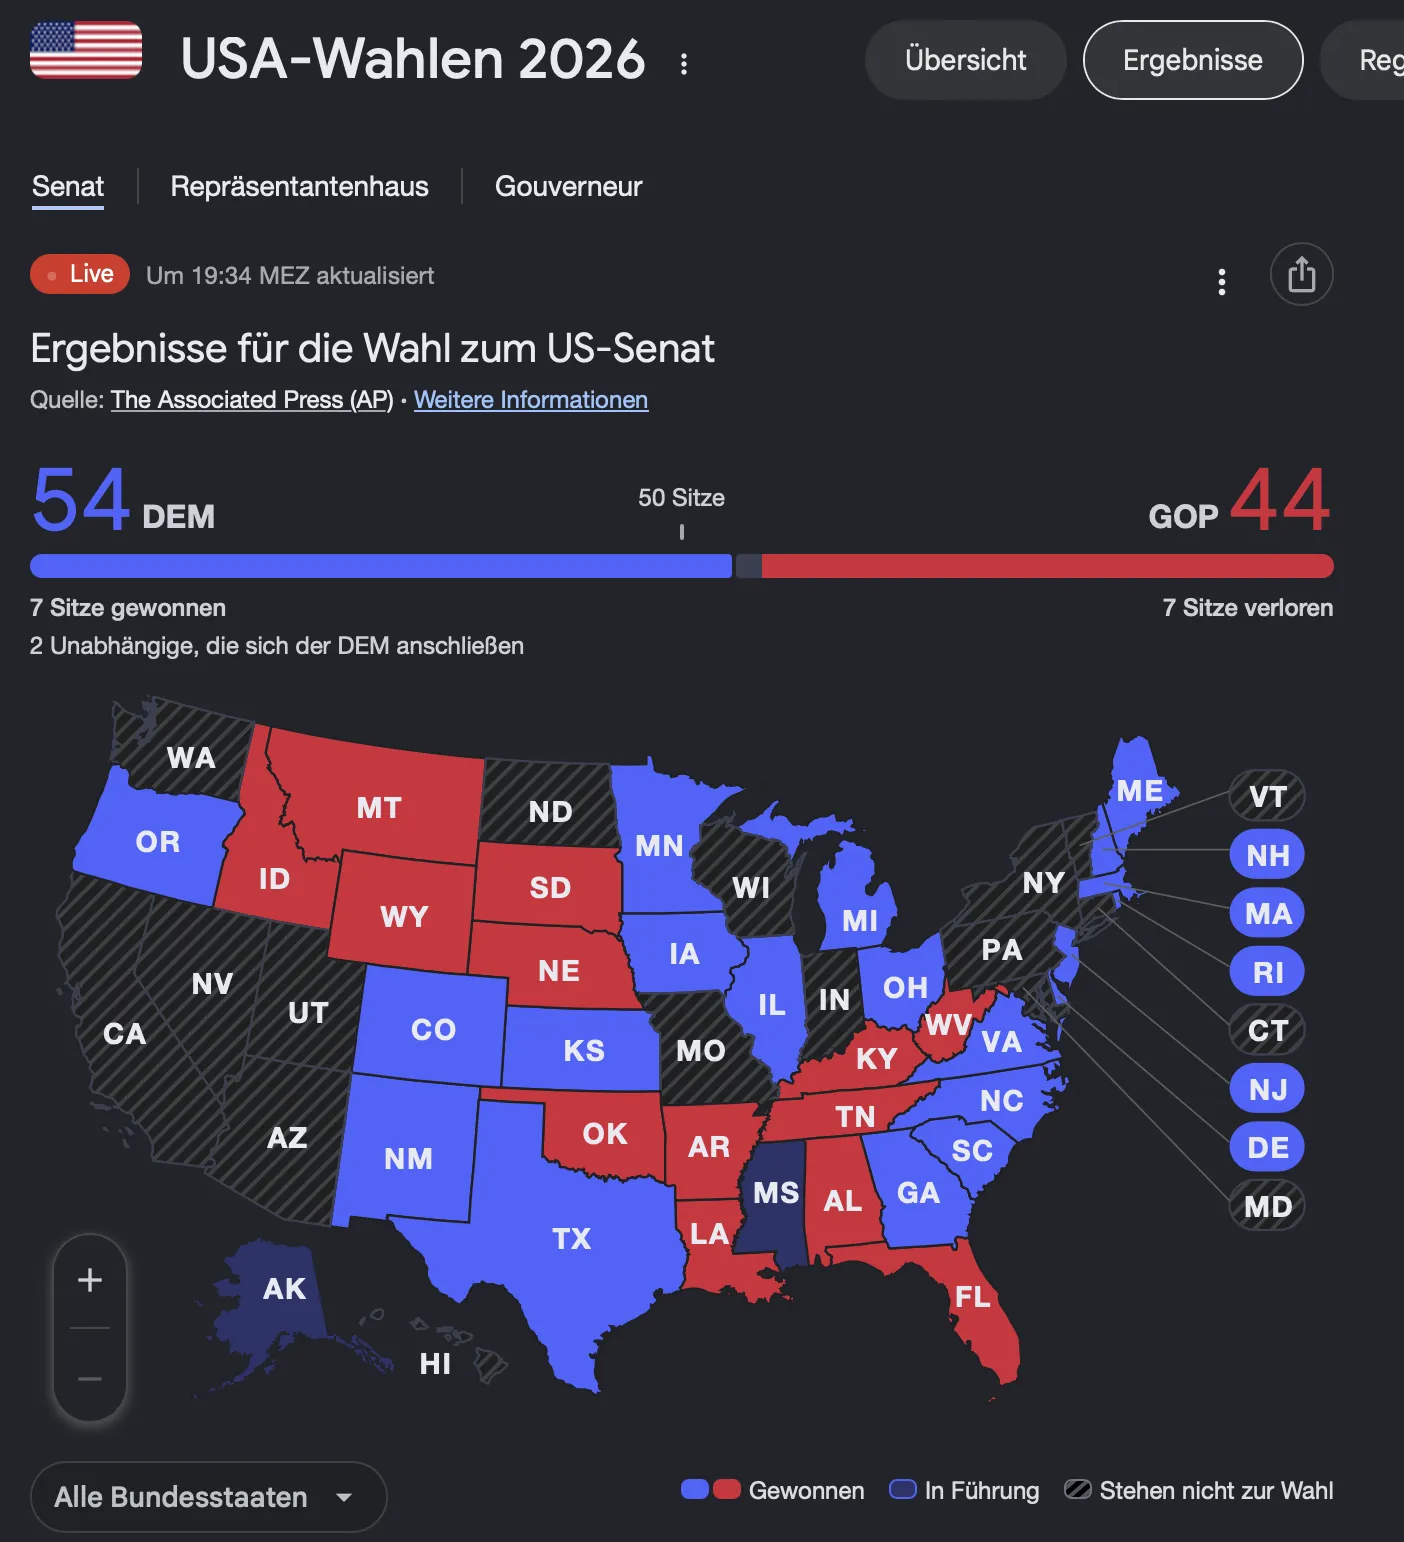
Die US-Zwischenwahlen endeten mit einem deutlichen Wahlsieg der Demokraten, die sowohl das Repräsentantenhaus als auch den Senat zurückerobern konnten. Die Partei sicherte sich Zugewinne von 7 Sitzen im Senat und 25 Sitzen im Repräsentantenhaus – die größten Machtverschiebungen seit 2008 bzw. 2018. US-Präsident Donald Trump gratulierte den Demokraten öffentlich zu ihrem Erfolg, steht jedoch nun vor der Realität einer geschwächten Regierungsbasis.
Die politischen Konsequenzen für die Finanzmärkte sind vielschichtig: Das Weiße Haus bereitete bereits Notfallpläne vor, um Kernvorhaben über exekutive Anordnungen („Executive Actions“) durchzusetzen. Gleichzeitig bereiten sich Finanzanalysten auf eine Welle von parlamentarischen Untersuchungen und Vorladungen vor. Demokratische Vertreter kündigten an, Haushaltsfristen zu nutzen, um die Militärausgaben im Nahost-Konflikt einzuschränken, ausgewählte Zölle zurückzunehmen und im vergangenen Jahr beschlossene Ausgabenkürzungen zu revidieren. Zudem stiegen die Marktquoten für ein mögliches Impeachment-Verfahren gegen den Präsidenten vor Juli 2027 an den Prognosemärkten auf 64 %.
FSA Key Takeaway: Der Machtwechsel im Kongress schränkt den handlungspolitischen Spielraum der US-Regierung stark ein. Investoren stellen sich auf eine Phase verstärkter parlamentarischer Untersuchungen, budgetärer Blockaden und einer defensiveren Handelspolitik ein.
2. KI-Regulierungsängste & Texas-Baustopp für Datencenter
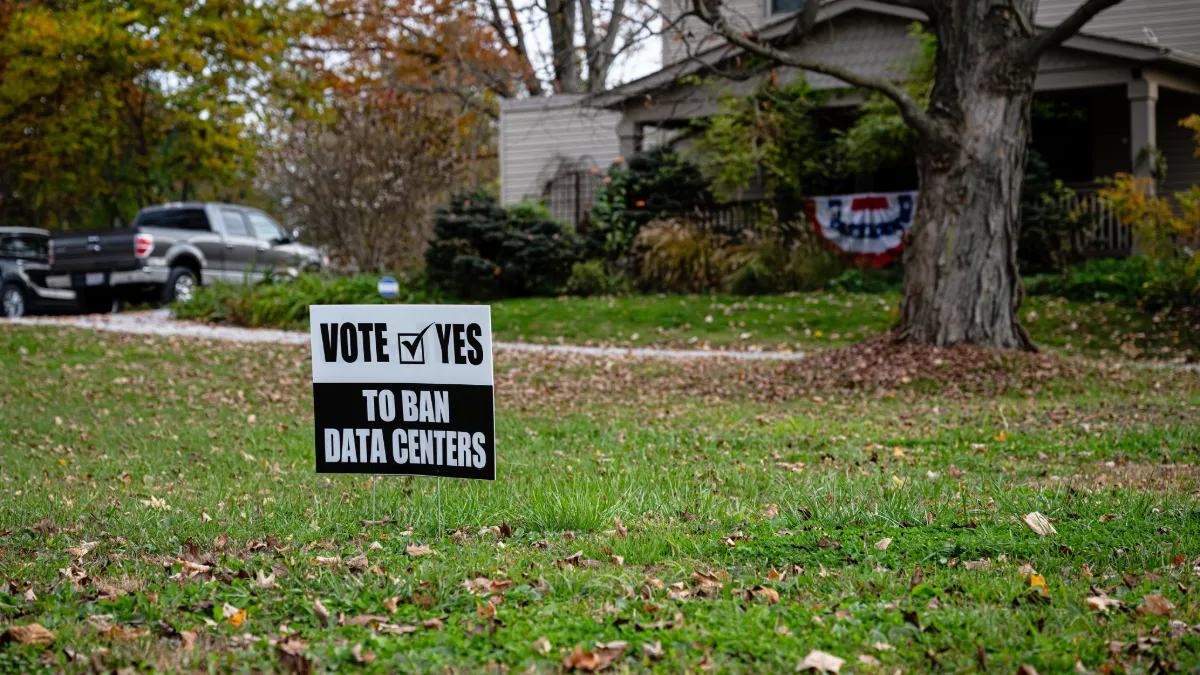
Einer der wesentlichen Auslöser für den Kurssturz im Technologiesektor waren aufkommende Befürchtungen über drastische regulatorische Eingriffe in die Entwicklung künstlicher Intelligenz. Führende Vertreter der Demokraten forderten öffentlich strengere Auflagen für Frontier-KI-Modelle sowie Beschränkungen beim immensen Strom- und Wasserverbrauch von Rechenzentren.
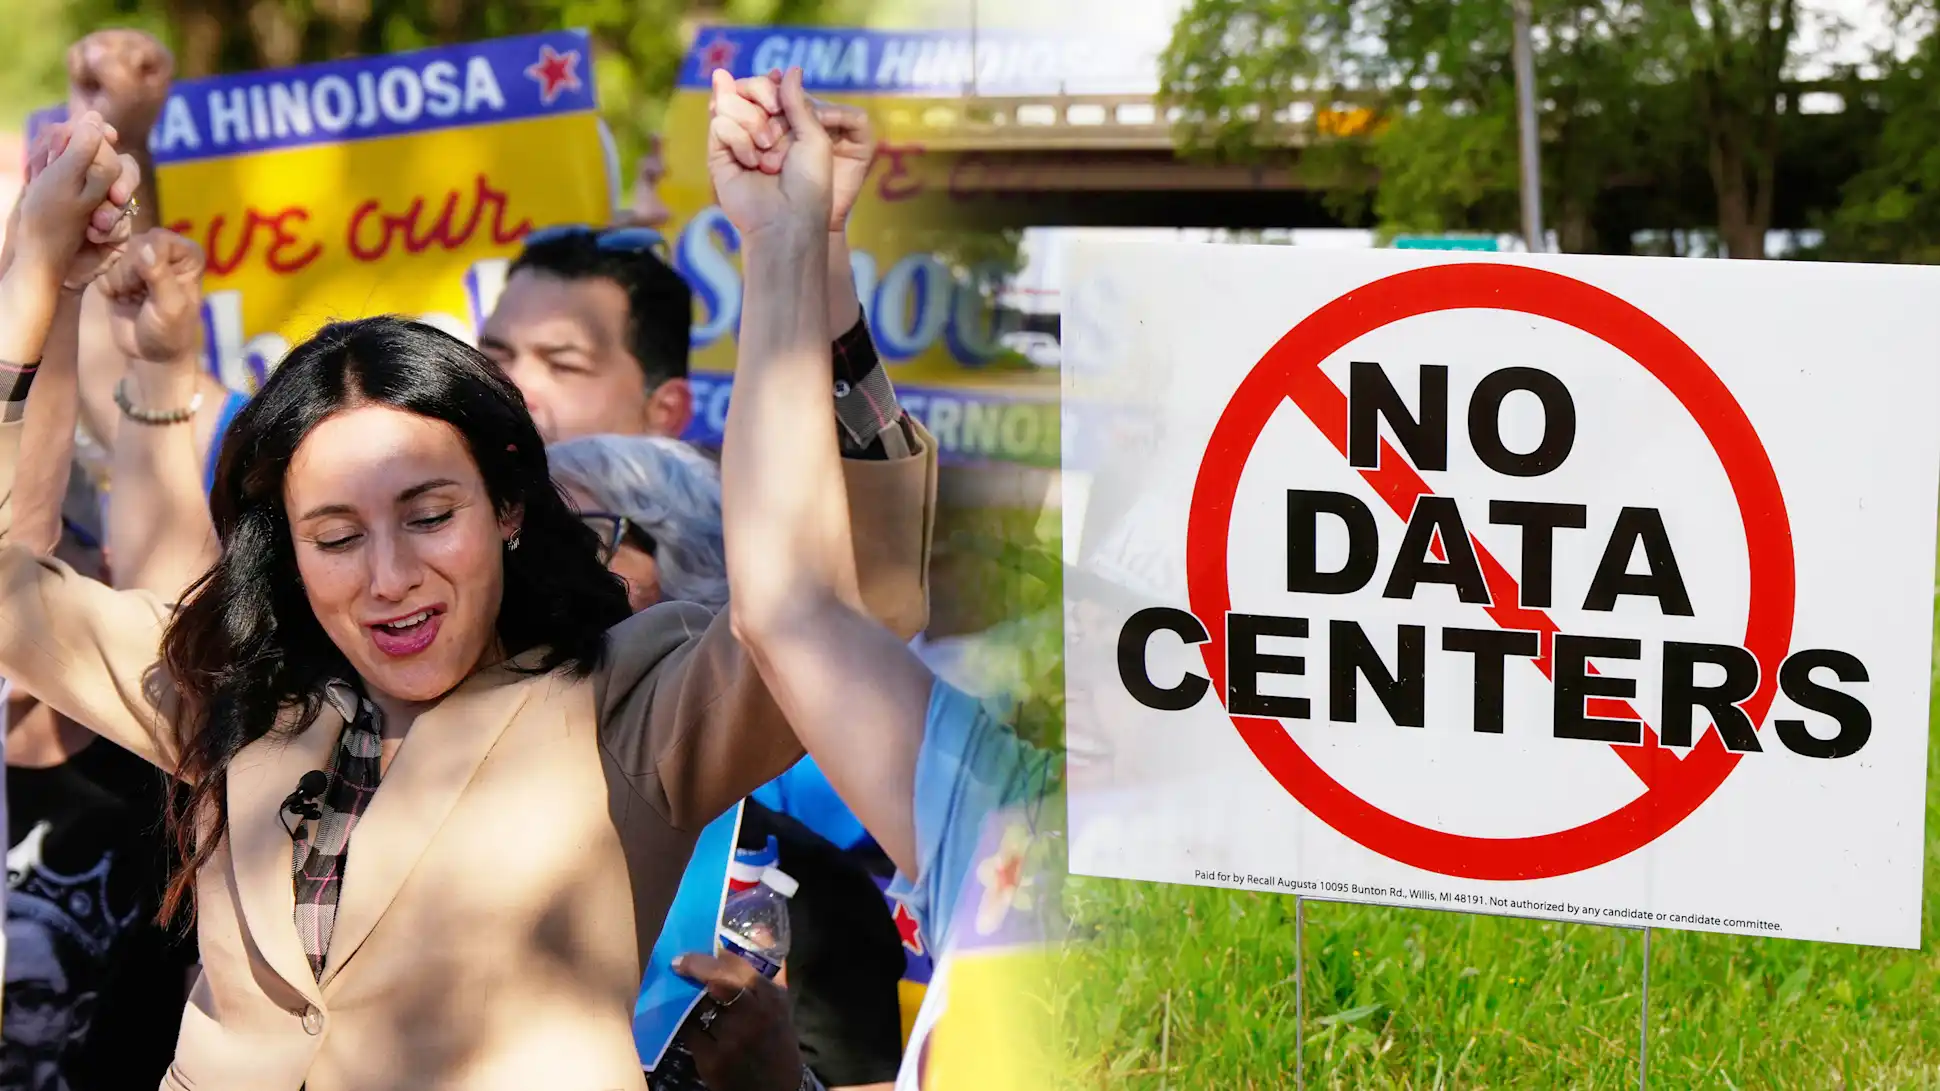
Besondere Aufmerksamkeit richtete sich auf den Bundesstaat Texas: Die neu gewählte demokratische Gouverneurin Gina Hinojosa – die erste demokratische Gouverneurin von Texas seit über drei Jahrzehnten – forderte öffentlich ein vorübergehendes Moratorium für den Bau neuer KI-Datencenter. Hinojosa betonte, dass der Ausbau gestoppt werden müsse, bis gesetzliche Schutzmaßnahmen für die lokale Bevölkerung und das Stromnetz verabschiedet sind. Goldman Sachs warnt in einer aktuellen Studie, dass durch regulatorische Initiativen auf Bundesstaaten-Ebene bis zu 45 % der geplanten US-Datencenter-Kapazitäten zeitweise blockiert oder verzögert werden könnten. Allein auf Texas entfallen rund 25 % der US-weit geplanten Kapazitäten.
FSA Key Takeaway: Die politische Wende erhöht das regulatorische Risiko für den Ausbau der KI-Infrastruktur. Vor allem lokale Bau-Moratorien und Umweltauflagen in Schlüsselstaaten wie Texas drohen den zeitlichen Ablauf der physischen Rechenzentrumsexpansion zu verzögern.
3. US-Konjunkturdaten: Produktivitätssprung und Erholung des Verbrauchervertrauens
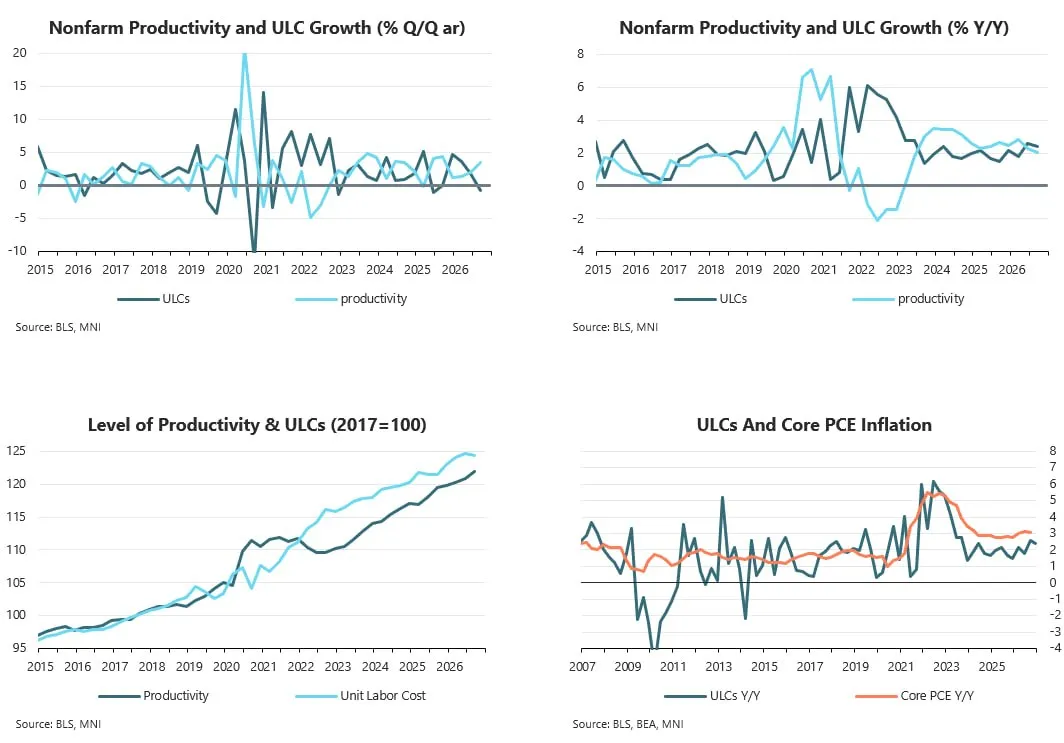
Neben den Arbeitsmarktzahlen zeigten auch weitere US-Konjunkturindikatoren eine robuste Verfassung der US-Wirtschaft. Die US-Produktivität außerhalb der Landwirtschaft stieg im dritten Quartal 2026 auf annualisierte +3,6 % und übertraf die Erwartungen eines Rückgangs (-0,7 %) deutlich. Gleichzeitig fielen die Lohnstückkosten um -0,7 % (Erwartung: +1,8 %), was den kumulierten Lohndruck auf die Unternehmensmargen vorerst mildert.
Der ISM-Einkaufsmanagerindex für das verarbeitende Gewerbe (Manufacturing PMI) stieg im Oktober auf 55,5 Punkte (Erwartung: 54,5) und signalisiert eine anhaltende Expansion der Industrieaktivität. Das Verbrauchervertrauen der Universität Michigan verbesserte sich im November auf 51,0 Punkte (Erwartung: 48,0), während die 1-jährigen Inflationserwartungen der Konsumenten von 4,7 % auf 4,3 % zurückgingen. Ein Dämpfer kam hingegen von den Bauausgaben, die im September überraschend um -1,9 % einbrachen und ein kurzfristiges Schwächezeichen im Bausektor setzen.
FSA Key Takeaway: Der starke Produktivitätsanstieg von +3,6 % bei gleichzeitig sinkenden Lohnstückkosten (-0,7 %) liefert ein positives fundamentales Signal für die US-Wirtschaftseffizienz, wenngleich der Einbruch bei den allgemeinen Bauausgaben auf anhaltende Herausforderungen im Immobiliensektor hinweist.
4. US-Arbeitsmarkt & Fed-Zinserwartungen: Job-Boom im Oktober erschwert Zinswende
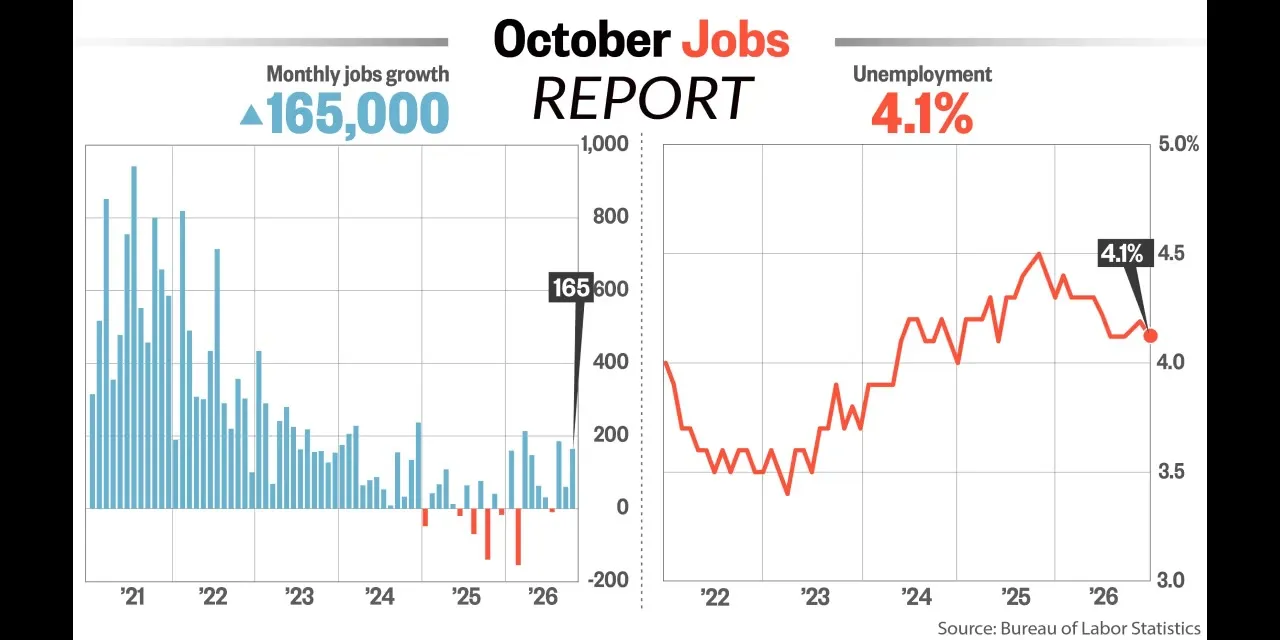
Der US-Arbeitsmarktbericht für den Monat Oktober übertraf die Erwartungen der Analysten deutlich. Die US-Wirtschaft schuf netto 165.000 neue Arbeitsplätze (Nonfarm Payrolls) und lag damit fast dreimal so hoch wie die Konsensschätzung von 59.000 Stellen. Die Arbeitslosenquote sank überraschend von 4,2 % auf 4,1 %. Ergänzend wurden die Stellenzuwächse der zwei vorangegangenen Monate netto um +84.000 Revisionen nach oben korrigiert.
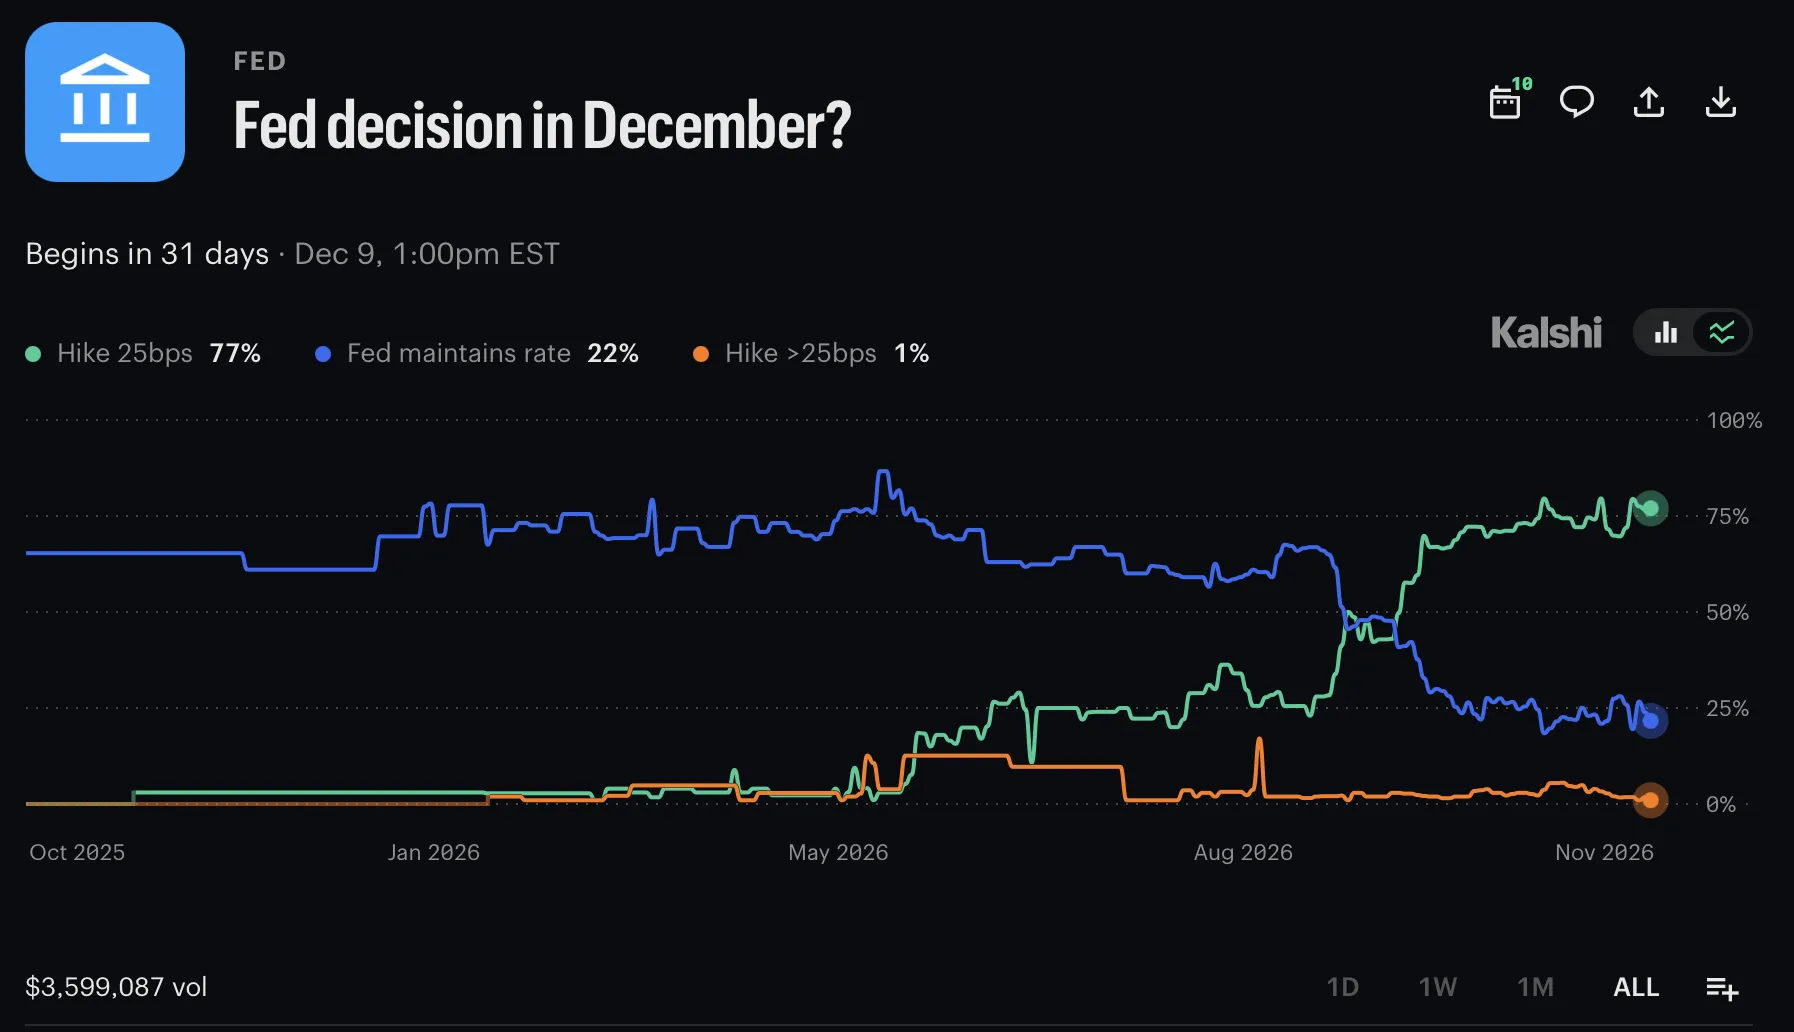
Die durchschnittlichen Stundenlöhne stiegen im Monatsvergleich um +0,37 % und im Jahresvergleich um +3,12 %. Parallel dazu stiegen die offenen Stellen laut dem JOLTS-Bericht im September überraschend auf 7,52 Millionen (nach 7,19 Mio. im August), während die freiwillige Kündigungsquote leicht auf 2,1 % anstieg. Die unerwartete Festigkeit des Arbeitsmarktes veranlasste die Prognose-Märkte zu einer raschen Neubewertung der Geldpolitik: Die gehandelte Wahrscheinlichkeit für eine weitere Leitzinsanhebung der Federal Reserve um 25 Basispunkte im Dezember stieg wieder auf 79 bis 80 % an. Fed-Gouverneurin Beth Hammack betonte öffentlich, dass die Inflation weiterhin zu hoch sei und schrittweise Zinsanhebungen erforderlich bleiben.
FSA Key Takeaway: Der überraschend starke Stellenzuwachs von 165.000 Arbeitsplätzen unterstreicht die Robustheit der US-Wirtschaft, nimmt der Federal Reserve jedoch den Raum für geldpolitische Lockerungen und festigt die Zinserhöhungserwartungen für Dezember.
5. US-Refinanzierungswelle: Spekulatives Anleihevolumen vor massiver Fälligkeitswand
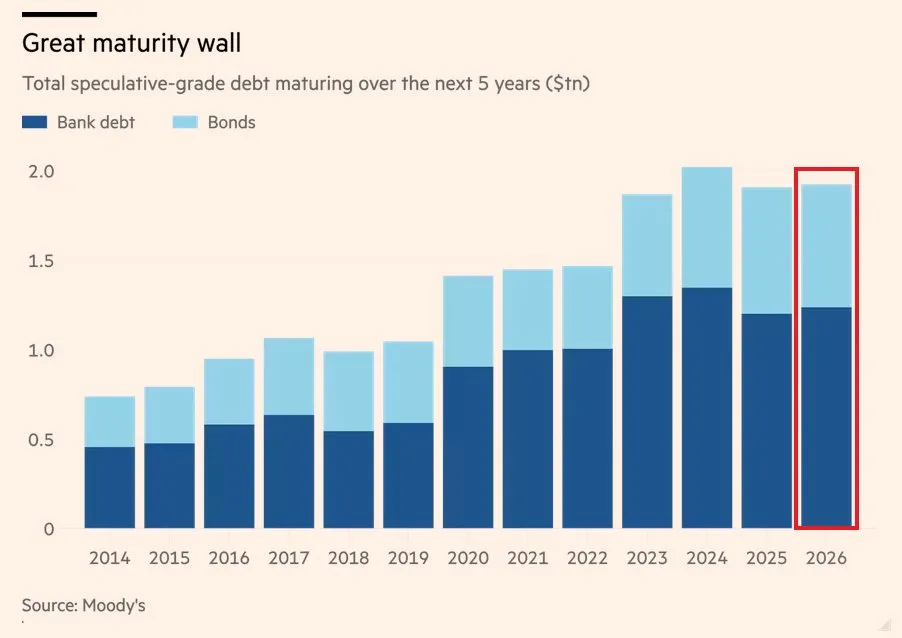
Die US-Unternehmenslandschaft steuert auf eine historisch beispiellose Fälligkeitswand („Maturity Wall“) bei Unternehmensanleihen zu. Laut aktuellen Marktdaten stehen in den kommenden fünf Jahren rund 1,9 Billionen US-Dollar an US-Unternehmensanleihen und -krediten im spekulativen Segment (Junk-Grade) zur Refinanzierung an. Davon werden allein 438 Milliarden US-Dollar bis Ende 2028 fällig. Im Vergleich dazu lag das fällig werdende spekulative Anleihevolumen in den Jahren 2020 bis 2022 lediglich zwischen 1,4 und 1,5 Billionen US-Dollar.
Das Volumen der hochriskanten Schulden, die innerhalb der nächsten 24 Monate fällig werden, stieg im Jahresvergleich um +31 % YoY. Gleichzeitig laufen bis zum Jahr 2031 weitere 1,6 Billionen US-Dollar an Investment-Grade-Unternehmensanleihen aus. Die Refinanzierung gestaltet sich dabei deutlich kostspieliger: Die effektive Rendite für öffentlich emittierte US-Junk-Anleihen stieg in den vergangenen zwölf Monaten um 150 Basispunkte auf aktuell 8,0 %.
FSA Key Takeaway: Die Kombination aus einer auf 1,9 Billionen USD angewachsenen Fälligkeitswand und auf 8,0 % gestiegenen Refinanzierungskosten stellt eine erhebliche fundamentale Belastung für hochverschuldete US-Unternehmen dar und erhöht das Kreditrisiko im spekulativen Segment.
Teil 2: Der historische Tech-Crash, Marktstruktur & Big-Tech CapEx-Kollaps
6. Der historische Donnerstag-Crash: Tech-Sektor verliert $2,3 Billionen in Rekordzeit
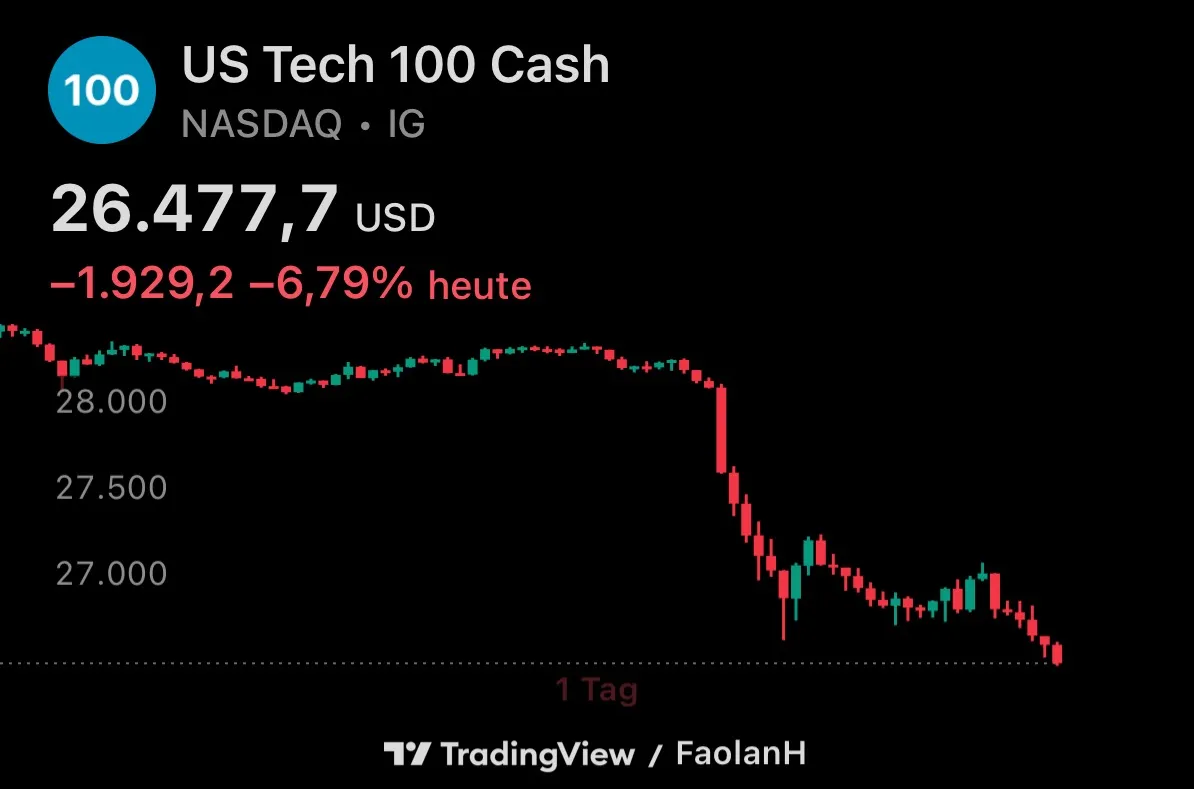
Am Donnerstag erlebten die US-Aktienmärkte einen der heftigsten Kurseinbrüche der jüngeren Börsengeschichte. Der Nasdaq 100 stürzte um -6,4 % ab – der schwerste eintägige Prozentverlust seit März 2020 – und löschte innerhalb einer einzigen Handelssitzung 2,3 bis 2,5 Billionen US-Dollar an Marktkapitalisierung aus. Der S&P 500 gab um -3,8 % nach (-3 Billionen USD Marktwertverlust an einem Tag), während die Gruppe der „Magnificent Seven“ einen kombinierten Wertverlust von 1,1 Billionen US-Dollar erlitt.
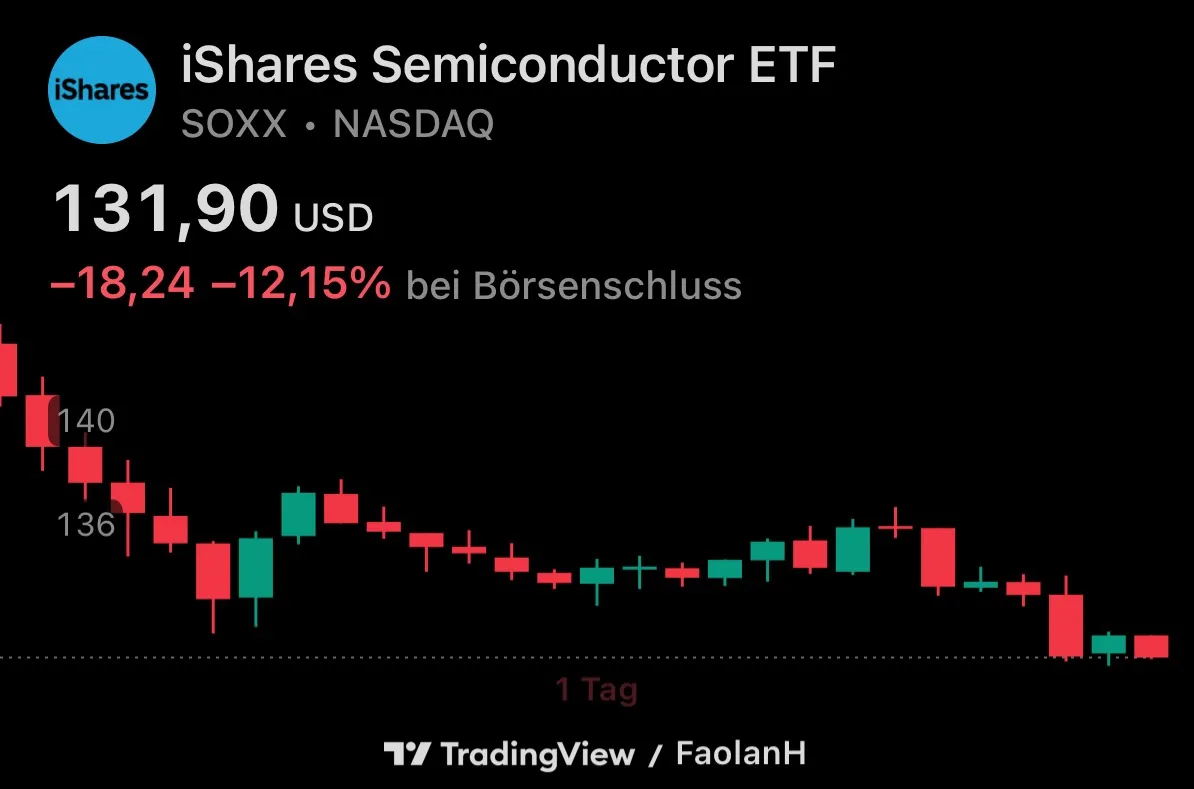
Besonders schwer getroffen wurde der Halbleitersektor, der im Index um über -12 % einbrach. Aktien wie AMD (-12 %), SanDisk (-15 %), Western Digital (-13 %) und Micron (-10 %) verzeichneten zweistellige prozentuale Kursabgaben. Der CBOE Volatilitätsindex (VIX) verzeichnete im Tagesverlauf einen Spike von bis zu +48 % bis +70 % – der dritthöchste Tagesanstieg in der Geschichte des VIX. Marktbeobachter verwiesen darauf, dass im Zuge des Abverkaufs die US-Handelsunterbrechungs-Schwellen (Circuit Breaker bei -7 % S&P 500) kurz vor der Aktivierung standen.
FSA Key Takeaway: Der Donnerstag-Crash demonstriert die extreme Anfälligkeit des Marktes bei einem Zusammentreffen von geopolitischen Unsicherheiten, regulatorischen Ängsten und hochgradig gehebelten Positionen. Der Verlust von über $2,3 Billionen im Nasdaq 100 markiert einen historischen Einschnitt im laufenden Marktzyklus.
7. De-Leveraging & Rekord-Hedging: Hedgefonds bauen Risiko im Rekordtempo ab
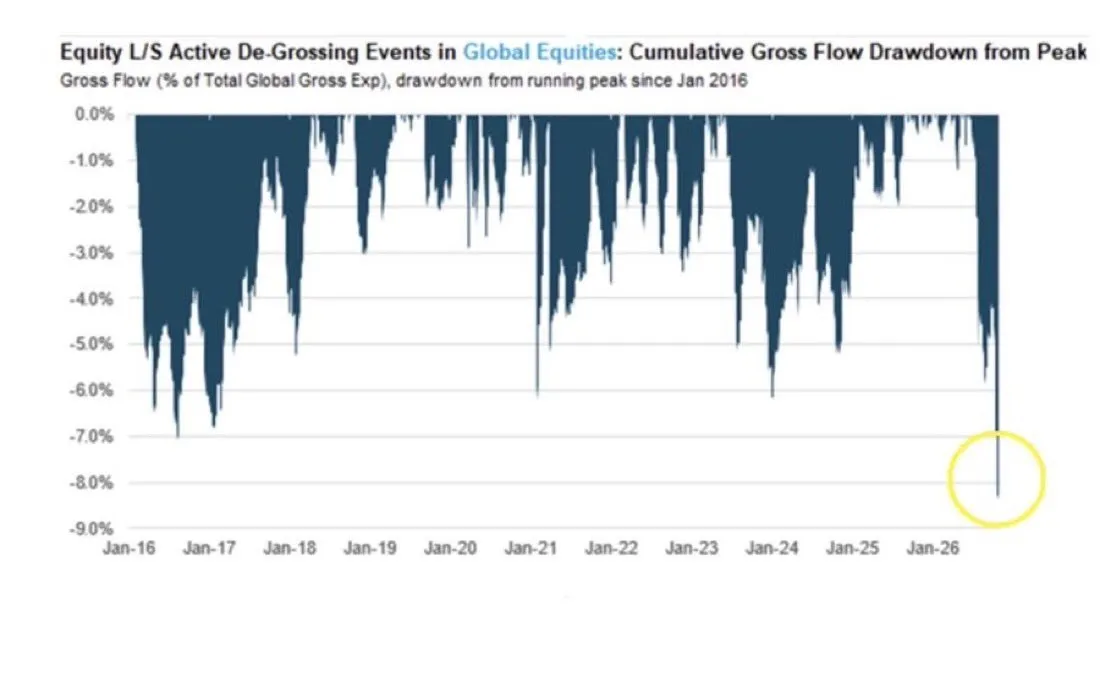
Der massive Abverkauf am Donnerstag war im Wesentlichen von einem erzwungenen Risikoabbau (De-Leveraging) institutioneller Anleger getrieben. Laut Berichten von Goldman Sachs reduzierten Hedgefonds ihre Brutto-Aktienpositionen (Gross Exposure) im Oktober und November in der höchsten jemals aufgezeichneten Geschwindigkeit. Die Netto-Hebelquote (Net Leverage) sank innerhalb von zwei Wochen um 4,2 Prozentpunkte auf 73,4 %.
Alleine über die Handelsdesks von Goldman Sachs wurden innerhalb von zwei Wochen Technologieaktien im Gegenwert von rund 20 Milliarden US-Dollar verkauft. Die Verkäufe an fünf aufeinanderfolgenden Handelstagen löschten die kumulierten Netto-Käufe von KI-Aktien seit Anfang 2025 vollständig aus. Am Optionsmarkt stieg das Handelsvolumen am Donnerstag auf den Rekordwert von 112 Millionen Kontrakten (+53 % über dem Oktober-Durchschnitt), während die Put/Call-Ratio auf 0,86 bis 1,0 anstieg – der höchste Wert seit April 2025.
FSA Key Takeaway: Der Kursabsturz war primär marktstruktureller und technischer Natur: Rekordhohe Positionsauflösungen bei Hedgefonds und systematischen Quant-Strategien trafen auf eine Welle von Absicherungskäufen am Optionsmarkt.
8. Extreme Spekulation trifft Retail-Buy-the-Dip: Leveraged ETFs und Retail-Rekordkäufe
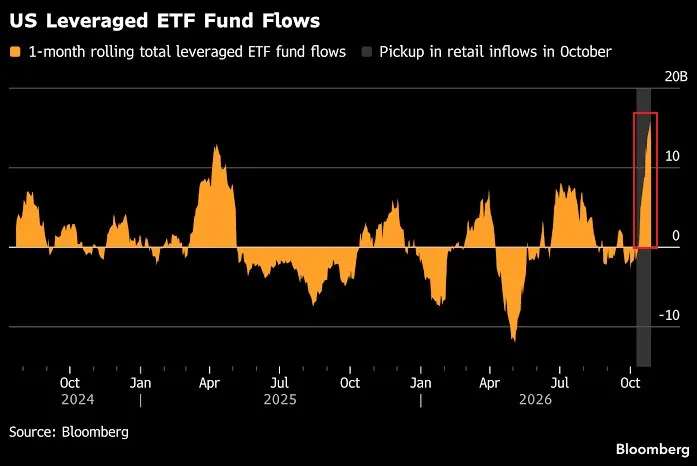
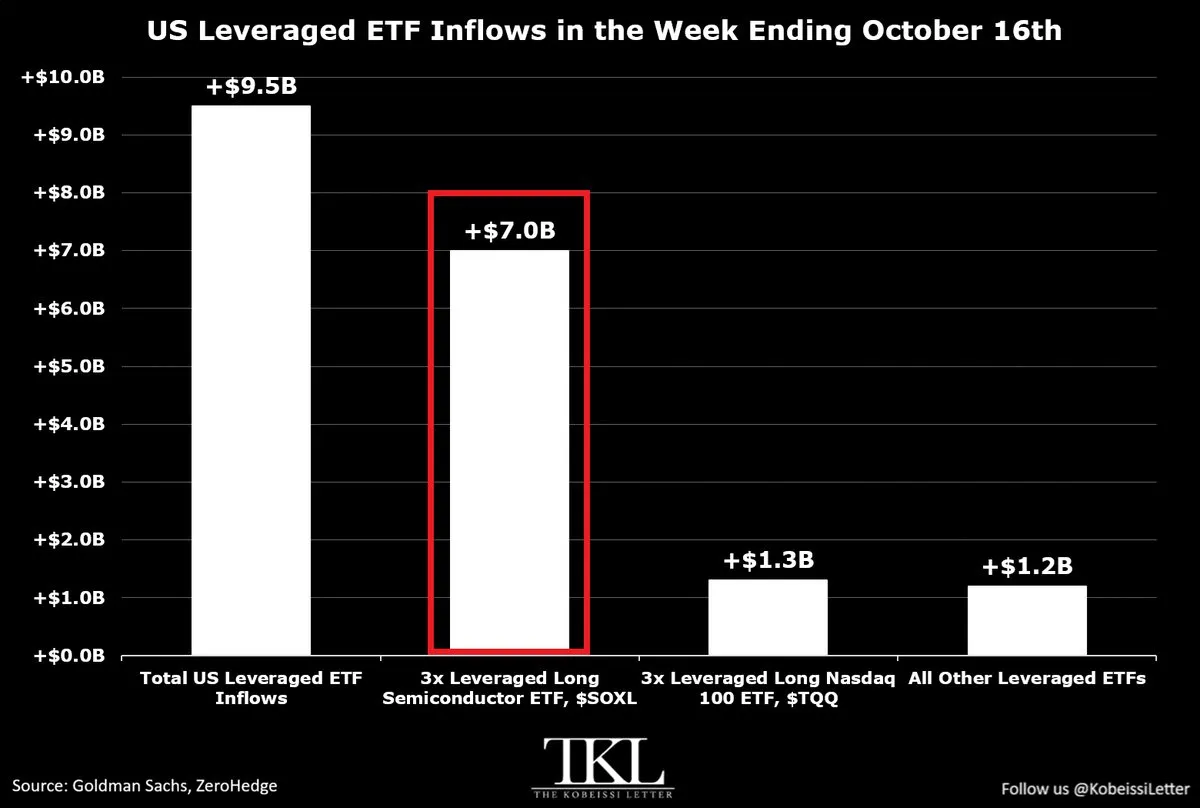
Dem institutionellen De-Leveraging stand ein historisch beispielloses Kaufverhalten der Privatanleger (Retail Investors) gegenüber. Laut Daten von Bloomberg verzeichneten die zehn größten gehebelten US-Aktien-ETFs im abgelaufenen Monat Nettozuflüsse von +15 Milliarden US-Dollar – der höchste monatliche Zufluss seit mindestens zwei Jahren. Allein der 3-fach gehebelte Halbleiter-ETF ($SOXL) zog im Oktober Zuflüsse von +7,3 Milliarden US-Dollar an (Rekordmonat), während in der Woche zum 16. Oktober wöchentliche Rekordzuflüsse von +9,5 Milliarden US-Dollar in Hebel-ETFs flossen.
Privatanleger kauften an 22 aufeinanderfolgenden Handelstagen bis zum 3. November netto US-Aktien im Gesamtwert von rund 33 Milliarden US-Dollar (durchschnittlich 1,5 Mrd. USD pro Handelstag). Auf Jahressicht (YTD) haben Privatanleger damit Rekordkäufe von +251 Milliarden US-Dollar getätigt und das vorherige Allzeithoch aus dem Jahr 2021 (+241 Mrd. USD) überschritten.
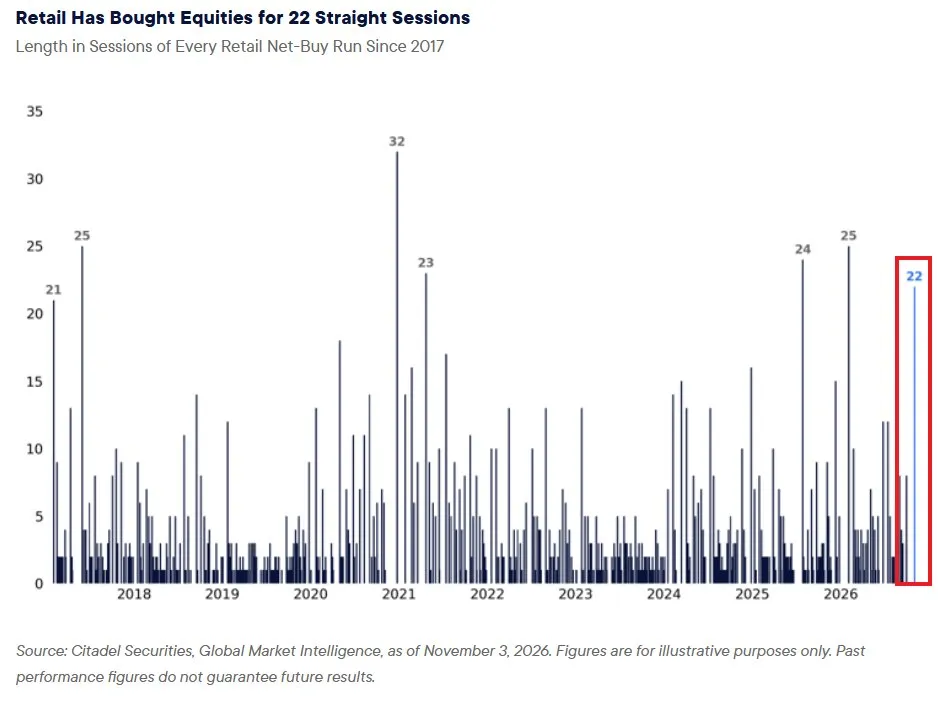
FSA Key Takeaway: Es zeigt sich eine historische Entkopplung: Während Hedgefonds ihre Positionen im Rekordtempo abverkauften, nutzten Privatanleger den Kursrückgang für aggressive Nachkäufe, insbesondere über dreifach gehebelte Nischen-ETFs ($SOXL,$TQQQ).
9. Big-Tech CapEx-Explosion bei kollabierendem Free Cashflow
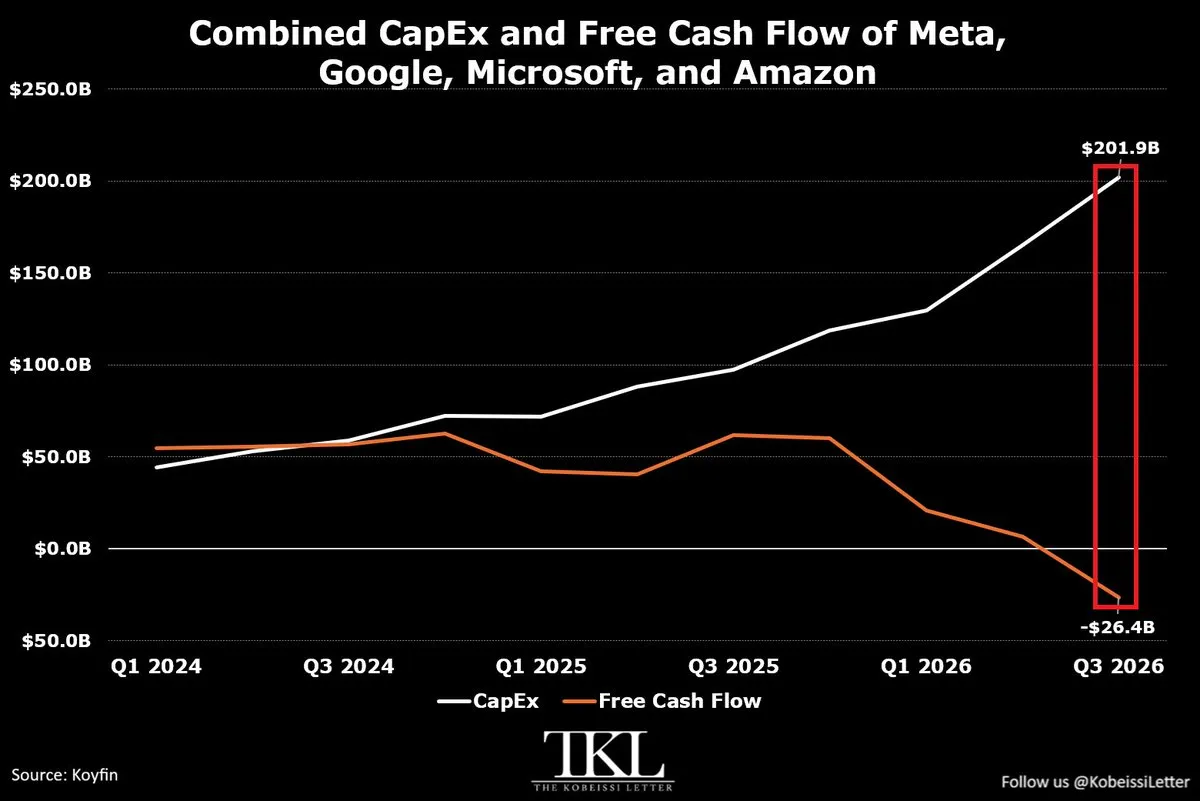
Die fundamentale Debatte um die Rentabilität von KI-Investitionen verschärfte sich durch die Veröffentlichung der Q3-Finanzzahlen der führenden Technologiekonzerne. Die kombinierten Kapitalausgaben (CapEx) von Amazon, Alphabet, Meta und Microsoft stiegen im dritten Quartal 2026 auf das Rekordniveau von 201,9 Milliarden US-Dollar (+36,9 Mrd. USD gegenüber dem Vorquartal, ein Anstieg von +356 % seit Q1 2024). Über die letzten drei Jahre summierten sich die CapEx-Ausgaben dieser vier Konzerne auf 1,6 Billionen US-Dollar.
Im Gegenzug brach der kombinierte freie Cashflow (Free Cashflow) dieser vier Unternehmen im dritten Quartal um -$33,1 Milliarden auf -$26,4 Milliarden US-Dollar ein – den niedrigsten jemals gemessenen Wert. Einzig Microsoft wies im dritten Quartal einen positiven freien Cashflow aus. Für das vierte Quartal planen die vier Konzerne weitere CapEx-Ausgaben von 232 Milliarden US-Dollar, was die Gesamtsumme für das Jahr 2026 auf rekordnahe 740 Milliarden US-Dollar heben könnte. Während die Bauausgaben für Rechenzentren im September mit einer Rate von +211 % aufs Jahr hochgerechnet wuchsen, verkaufte die Großbank ING überraschend ein Kreditportfolio über 500 Millionen US-Dollar für Datencenter-Darlehen.
FSA Key Takeaway: Der Ausbau der KI-Infrastruktur nimmt historische Ausmaße an (projizierte $740 Mrd. CapEx in 2026). Der Einbruch des kombinierten freien Cashflows auf -$26,4 Mrd. verdeutlicht die immense finanzielle Belastung für die Bilanzen der Big-Tech-Konzerne.
10. Bewertungs-Paradoxon: Halbleiter-Sektor auf dem günstigsten Niveau seit 2018
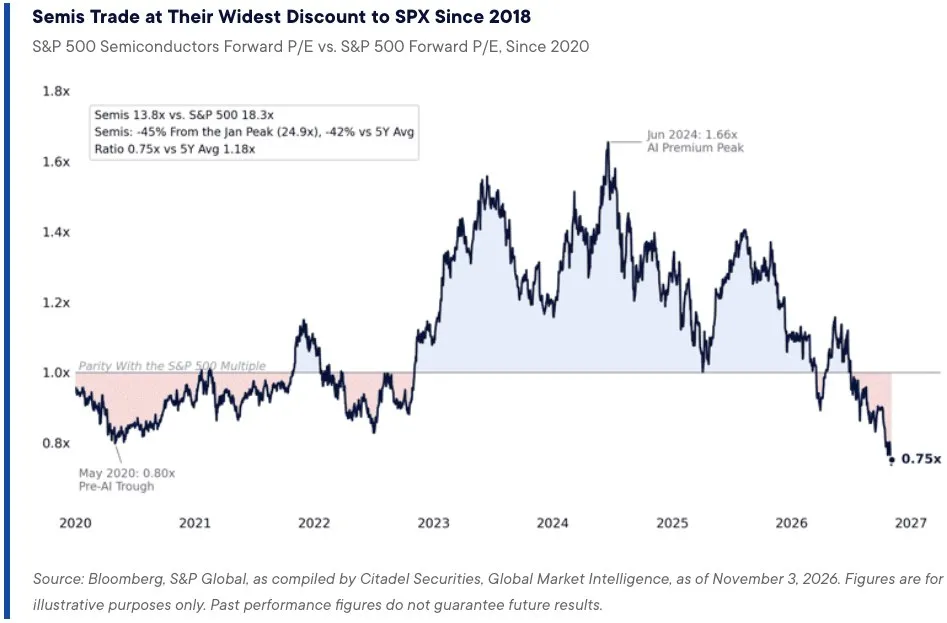
Der scharfe Abverkauf führte zu spürbaren Anpassungen bei den Bewertungsmultiplikatoren im gesamten Technologiesektor. Seit dem Allzeithoch vom 6. Oktober hat der S&P 500 kumuliert über 4 Billionen US-Dollar an Marktkapitalisierung eingebüßt. Zahlreiche führende Tech-Aktien notieren tief im Bärenmarkt-Territorium: SanDisk (-66 %), Arm Holdings (-64 %), Coinbase (-63 %), Oracle (-56 %), Micron (-48 %), AMD (-39 %) und Nvidia (-25 % vom Hoch).
Durch den Kursrückgang entstand im Halbleitersektor ein Bewertungs-Paradoxon: Halbleiteraktien handeln gemessen an ihren KGV-Multiplikatoren aktuell mit dem größten Abschlag gegenüber dem S&P 500 seit dem Jahr 2018. Der Branchenprimus Nvidia ($NVDA) notiert nach dem Abverkauf auf Basis des erwarteten Gewinns (Forward P/E) bei rund 13x. Damit handelt Nvidia knapp 7 Bewertungspunkte unter dem S&P 500 (~20x Forward P/E) und bei weniger als einem Drittel des Multiplikators von Konsumwerten wie Walmart (~43x Forward P/E).
FSA Key Takeaway: Der Einbruch der Kurse hat die Bewertungen im Halbleitersektor drastisch komprimiert. Dass der führende KI-Hardwareanbieter Nvidia mit einem Forward P/E von 13x günstiger bewertet wird als der Gesamtmarkt, unterstreicht das Ausmaß des Ausverkaufs.
Teil 3: Unternehmensberichte, Earnings & Einzeltitel im Fokus
11. Apple ($AAPL): Rekord-Q4-Umsatz und starke iPhone-Nachfrage halten Aktie stabil
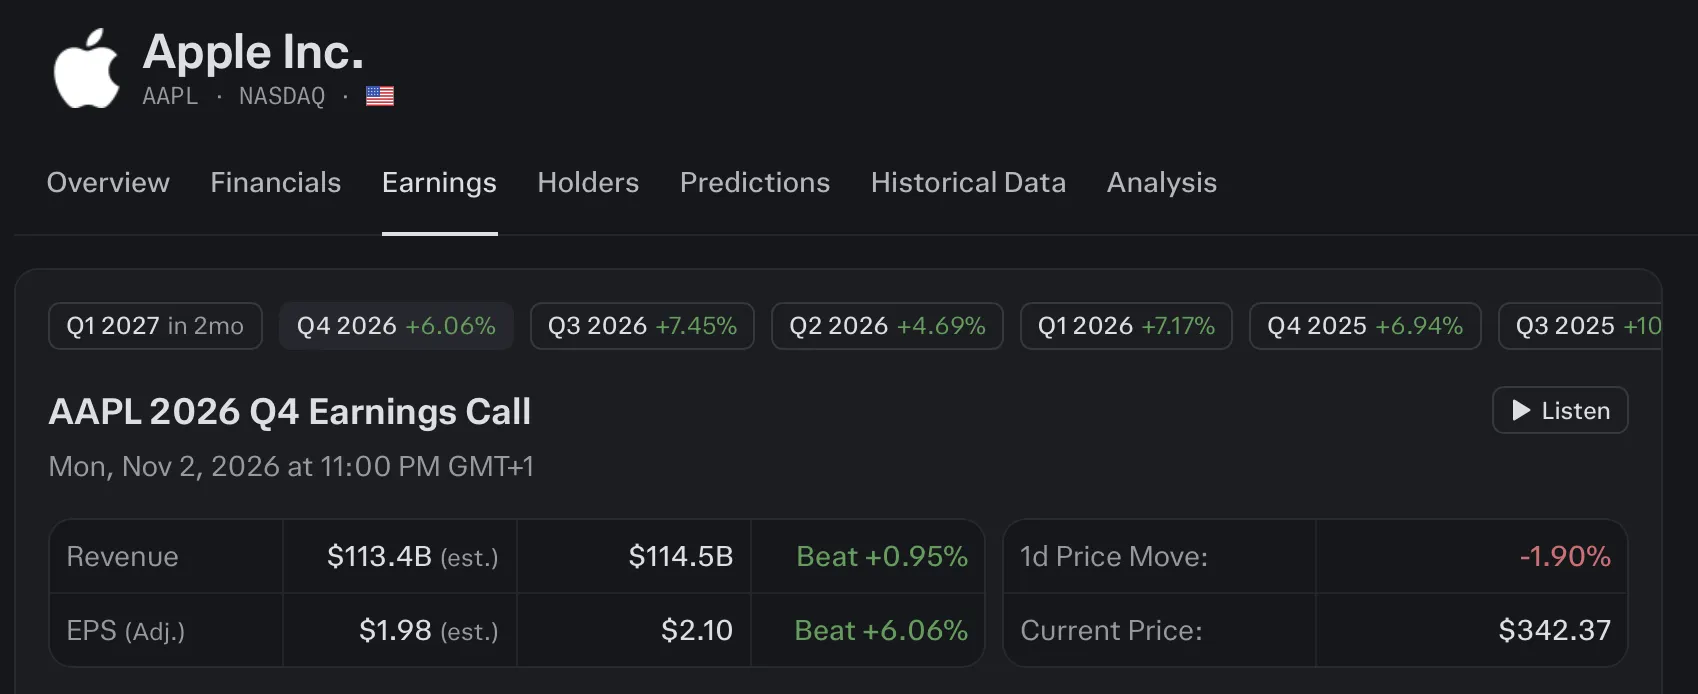
Apple präsentierte Ergebnisse für das vierte Quartal des Geschäftsjahres 2026, die die Erwartungen der Analysten auf allen Hauptebenen übertrafen. Der Gesamtumsatz stieg im Jahresvergleich um +12 % auf den Rekordwert von 114,50 Milliarden US-Dollar (Erwartung: 113,39 Mrd. USD). Das Ergebnis je Aktie erreichte 2,10 US-Dollar (Erwartung: 1,99 USD) und enthielt einen positiven Effekt aus Zollrückerstattungen in Höhe von 0,05 US-Dollar pro Aktie. Die Bruttomarge lag bei starken 47,9 %.
Wesentlicher Wachstumstreiber war das iPhone-Geschäft, das einen Umsatzrekord von 57,58 Milliarden US-Dollar (+17 % YoY) erzielte. Die Services-Sparte erreichte mit 31,57 Milliarden US-Dollar (+10 % YoY) ebenfalls ein Allzeithoch. Der Umsatz in Greater China stieg um +21 % YoY auf 17,54 Milliarden US-Dollar. Für das erste Quartal des Geschäftsjahres 2027 stellte das Management ein Umsatzwachstum von +7 % bis +10 % YoY in Aussicht. Die Aktie zeigte sich im Zuge der Marktturbulenzen extrem resilient und schloss die Woche unverändert bei +-0,00 %.
FSA Key Takeaway: Apple lieferte ein überzeugendes Quartalsergebnis mit Rekordwerten beim iPhone-Umsatz ($57,58 Mrd.). Die Kursstabilität (+-0,00 % auf Wochensicht) unterstreicht die Rolle der Aktie als defensiver Anker im Technologiesektor.
12. AMD ($AMD): Starkes Q3-Ergebnis und verdoppelte Wachstumsziele für 2027 nach Volatilität
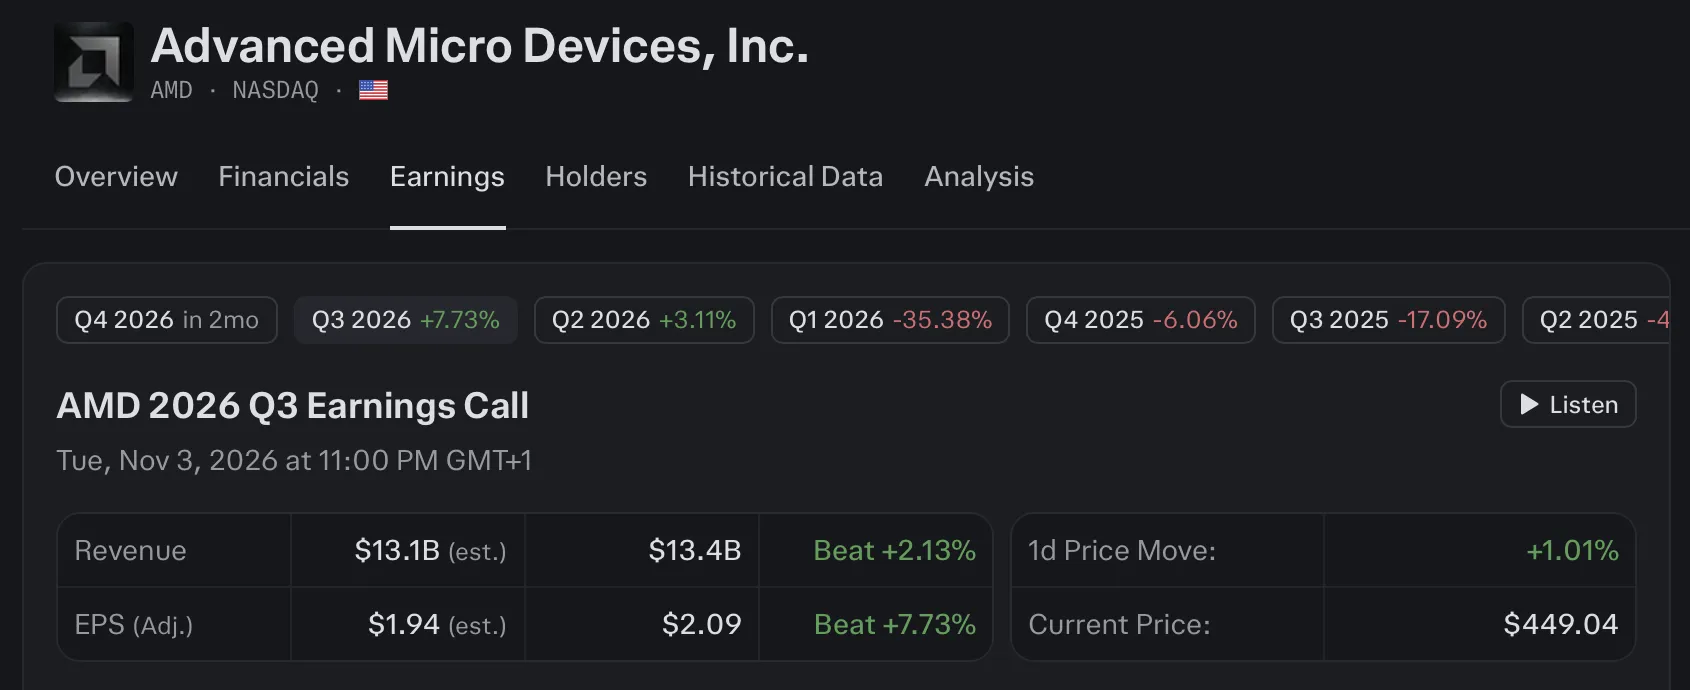
Der US-Halbleiterhersteller AMD meldete für das dritte Quartal 2026 ein Umsatzplus von +45 % YoY auf 13,40 Milliarden US-Dollar (Erwartung: 13,09 Mrd. USD) und einen bereinigten Gewinn je Aktie von 2,09 US-Dollar (+74 % YoY). Das Data-Center-Segment verdoppelte seinen Umsatz nahezu auf 8,55 Milliarden US-Dollar (+97 % YoY), getrieben von der starken Nachfrage nach EPYC-Prozessoren und Instinct-KI-Beschleunigern. Für das vierte Quartal stellt AMD einen Umsatz von rund 17,0 Milliarden US-Dollar in Aussicht.
In der Analystenkonferenz hob CEO Lisa Su die langfristigen Ziele an: AMD erwartet für das Jahr 2027 nun ein Umsatzwachstum von über 80 % (zuvor wurden +70 % prognostiziert). Eine Einmalbelastung zeigte sich in den US-GAAP-Zahlen: AMD buchte eine nicht-zahlungswirksame Bilanzanpassung über 1,1 Milliarden US-Dollar für die Neubewertung von Kunden-Warrants (Aktienoptionen für OpenAI und Meta). Die Aktie erlebte eine extreme Handelswoche: Nach einem Einbruch von über -20 % im Wochenverlauf erholte sich das Papier am Freitag um +11,04 % und schloss die Woche mit einem Minus von -12,05 % ab. (Ein ausführlicher, kostenloser Earnings Deep-Dive steht bereit: FSA Earnings Deep-Dive: AMD).
FSA Key Takeaway: AMD untermauert seine Position im Server- und KI-Markt mit einem Data-Center-Wachstum von +97 % und angehobenen Zielen für 2027 (>80 %). Die bilanzielle Warrant-Anpassung über $1,1 Mrd. stellt keine Barbelastung dar, beeinflusste jedoch das GAAP-Ergebnis.
13. Palantir ($PLTR): Umsatzwachstum von +96 % und KI-Kommerzialisierung treiben Fundamentaldaten
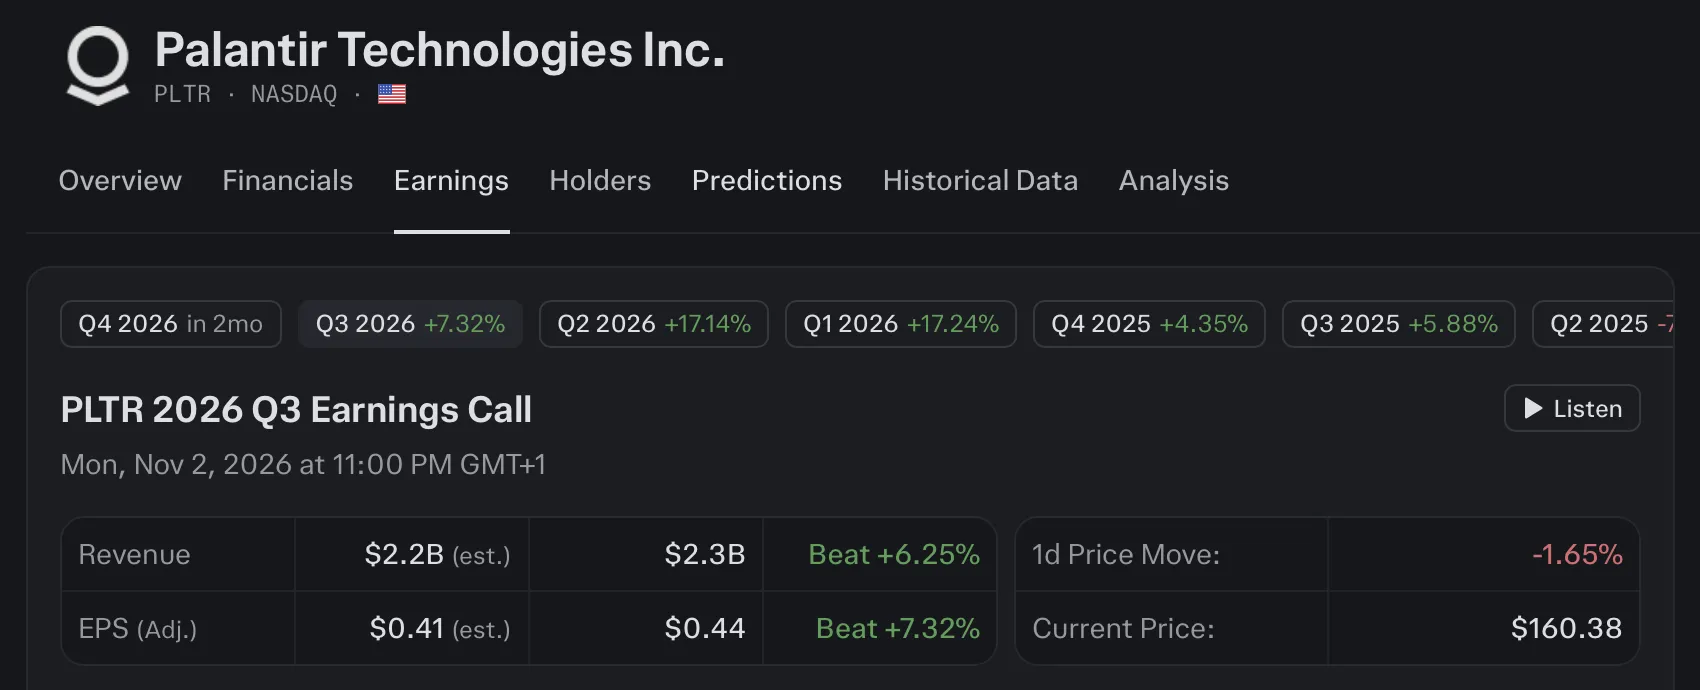
Palantir Technologies veröffentlichte Zahlen für das dritte Quartal, die die Prognosen der Wall Street signifikant übertrafen. Der Umsatz stieg im Jahresvergleich um +96 % auf 2,31 Milliarden US-Dollar (Erwartung: 2,18 Mrd. USD), während der bereinigte Gewinn je Aktie 0,44 US-Dollar erreichte (Erwartung: 0,41 USD). Hauptwachstumsmotor war das US-Kommerzgeschäft (US Commercial), das ein Umsatzplus von +148 % YoY auf 984 Millionen US-Dollar verzeichnete.
Aufgrund der hohen Nachfrage nach der Artificial Intelligence Platform (AIP) hob Palantir die Jahresprognose für 2026 erneut an: Der Jahresumsatz soll nun zwischen 8,530 und 8,534 Milliarden US-Dollar liegen. Das Unternehmen wies eine operative Marge von 62 % und einen Rule-of-40-Wert von 158 % aus. Trotz der fundamental herausragenden Entwicklung konnte sich die Aktie dem breiten Sektorabverkauf nicht entziehen und verlor auf Wochensicht -13,95 %.
FSA Key Takeaway: Palantir demonstriert mit einem US-Commercial-Wachstum von +148 % und einem Rule-of-40-Wert von 158 % eine der stärksten fundamentalen Einstellungsquoten im Softwarebereich. Der Kursrückgang von -13,95 % ist rein multiplikatorgetrieben im Zuge der Branchenkorrektur.
14. Oscar Health ($OSCR): Historisch stärkstes Finanzjahr und dritte Prognoseanhebung
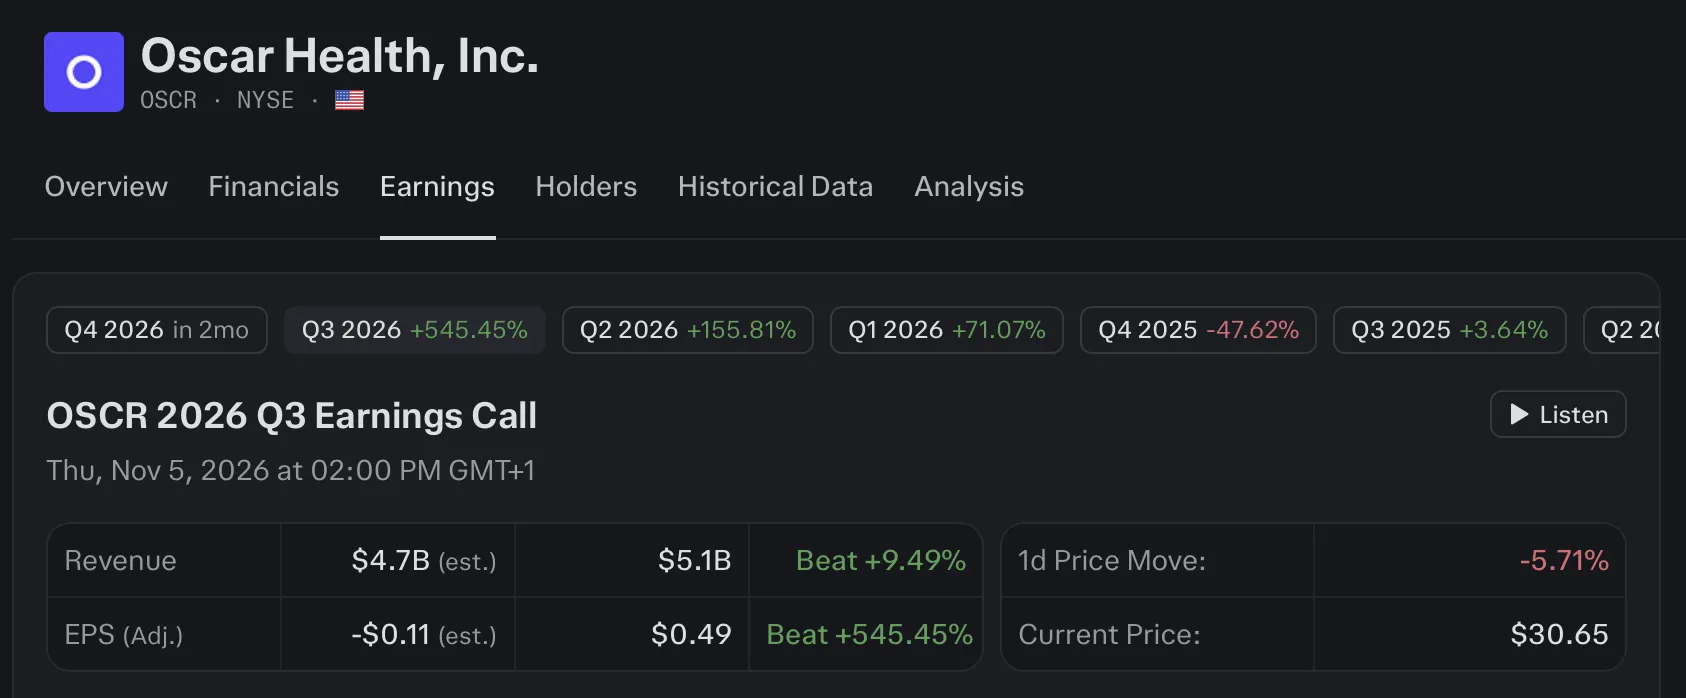
Der US-Krankenversicherer Oscar Health präsentierte starke Zahlen für das dritte Quartal 2026. Der Umsatz stieg im Jahresvergleich um +72 % auf 5,14 Milliarden US-Dollar (Erwartung: 4,72 Mrd. USD). Das Ergebnis je Aktie lag mit 0,49 US-Dollar deutlich über den Marktprognosen (Erwartung: -$0,21). Die Medical Loss Ratio (MLR) verbesserte sich um 450 Basispunkte auf 84,0 %, während die Mitgliederzahl um +27 % YoY auf 2,69 Millionen anstieg.
Das Management hob die Jahresprognose für das operative Ergebnis zum dritten Mal in Folge an und erwartet nun einen Jahresumsatz von 19,0 bis 19,3 Milliarden US-Dollar. (Hinweis: Da wir Oscar Health damals vor dem offiziellen FSA-Start bei Kursen unter 14 USD gratis vorgestellt hatten – die Aktie verzeichnet seither eine Rendite von über +125 % –, sind auch mehrere dazugehörige Update-Beiträge wie dieser kostenlos lesbar: Oscar Health Kursrallye im Check. Bei FSA gibt es zudem eine umfassende langfristige Prognose zu dem Titel: Oscar Health Long-Term Projection).
FSA Key Takeaway: Oscar Health unterstreicht seine Skalierungsfähigkeit im US-Gesundheitsmarkt mit einem Umsatzplus von +72 % und einer stark verbesserten Schaden-Kosten-Quote (MLR 84,0 %). Die Anhebung der Jahresprognose bestätigt den anhaltenden fundamentalen Aufwärtstrend.
15. Oracle ($ORCL): Geplatzte Deals und hoher Finanzierungsbedarf belasten die Aktie
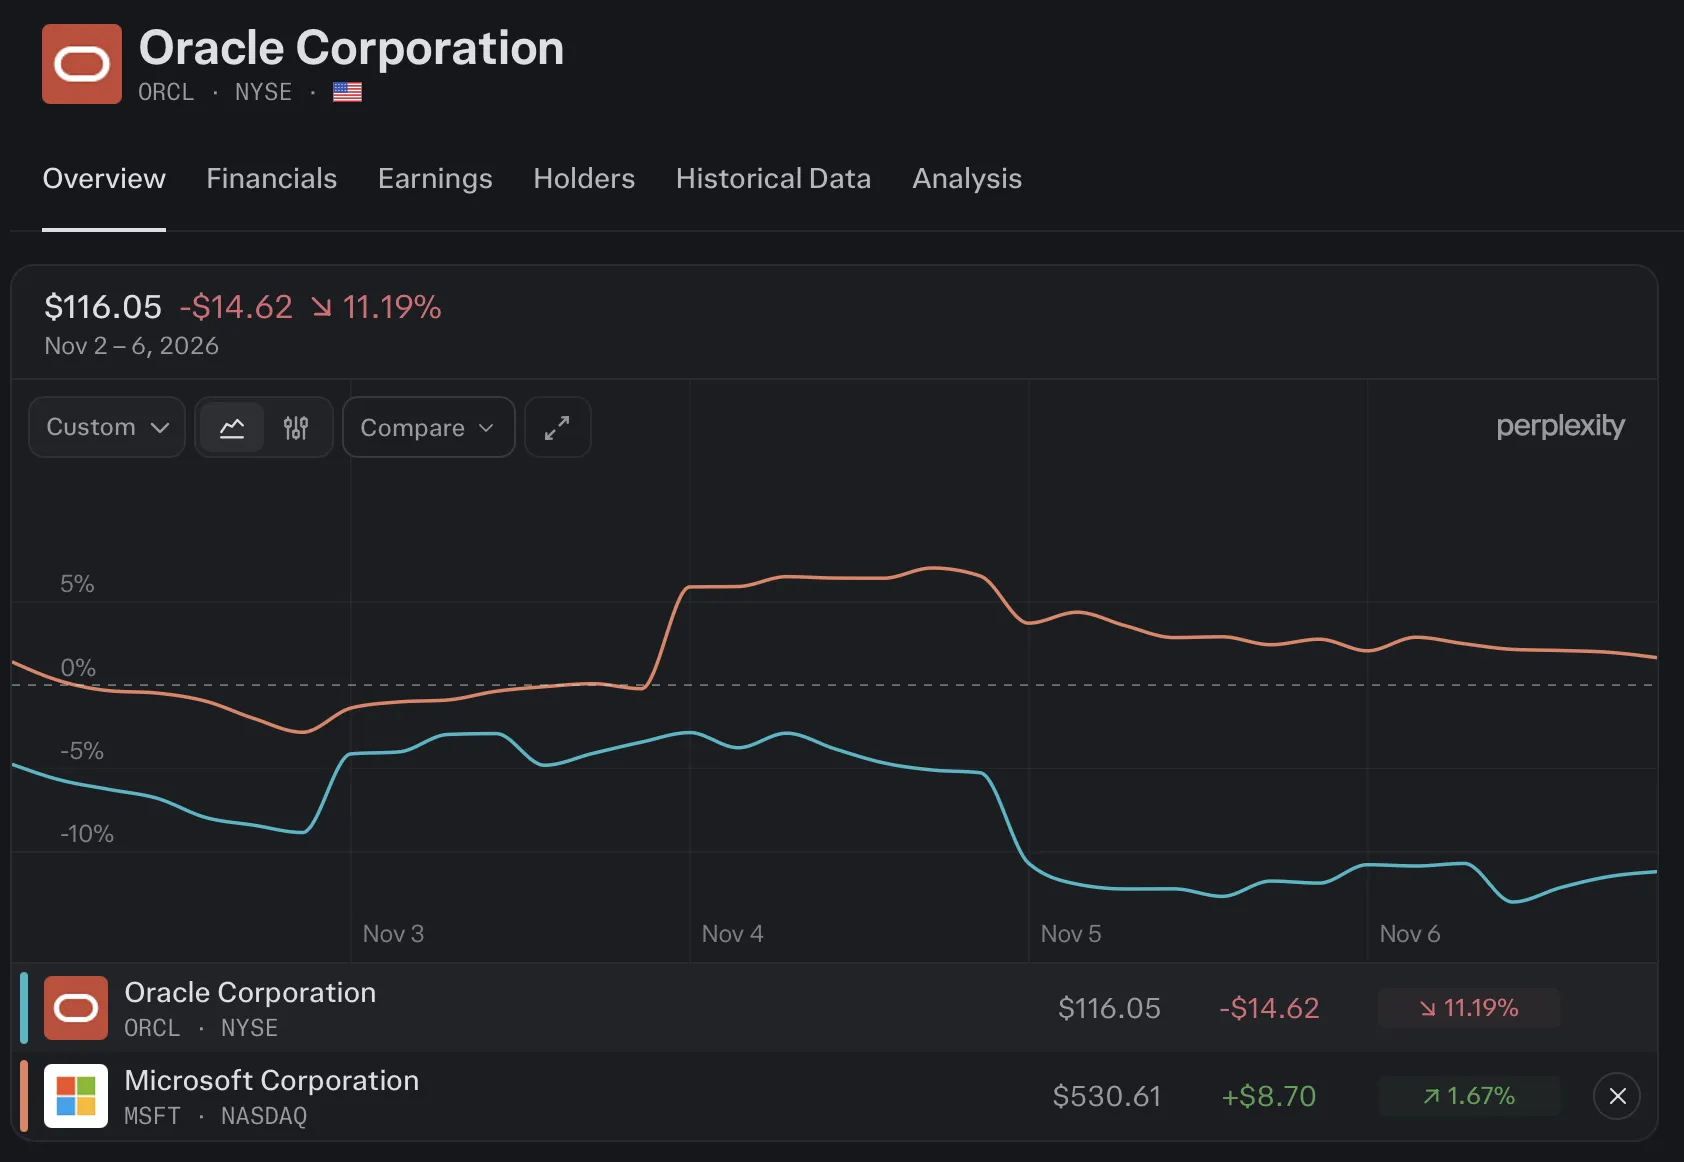
Die Aktie von Oracle verlor auf Wochensicht spürbar an Wert und gab etwas mehr als -8 % ab. Vom Allzeithoch notiert das Papier mittlerweile bereits -67 % im Minus. Auslöser für den jüngsten Abgabedruck waren unter anderem geplatzte Großprojekte: Zum einen wurde bekannt, dass Microsoft die Vereinbarung zur Anmietung von KI-Cloud-Kapazitäten bei Oracle nicht verlängert. Zum anderen musste Oracle einen geplanten KI-Deal mit Tencent über 7 Milliarden US-Dollar unter dem Druck der US-Regierung absagen.
Um den eigenen massiven Kapazitätsausbau bei Rechenzentren weiterhin zu finanzieren, kündigte Oracle die Aufnahme von 20 Milliarden US-Dollar über Anleihen und Aktienplatzierungen an. Dies verstärkte am Markt die Sorgen über eine mögliche Verwässerung sowie steigende Zinslasten für das Unternehmen.
FSA Key Takeaway: Die Absage lukrativer KI-Verträge und der gleichzeitige hohe Kapitalbedarf von 20 Milliarden US-Dollar verdeutlichen den operativen und finanziellen Gegenwind, dem sich Oracle derzeit gegenübersieht, was den Kursrückgang von -67 % seit dem Hoch erklärt.
16. Berkshire Hathaway: Warren Buffett kehrt auf die Käuferseite zurück
Der US-Mischkonzern Berkshire Hathaway veröffentlichte seine Q3-Finanzdaten und signalisierte eine Rückkehr zur aktiveren Kapitalverwendung. Im dritten Quartal verdoppelte das Unternehmen seine Aktienrückkäufe und erwarb eigene Anteile im Wert von 9,6 Milliarden US-Dollar. Die Gesamtsumme der Rückkäufe im Jahr 2026 stieg damit auf 14,4 Milliarden US-Dollar.
Zudem gab Berkshire bekannt, auf Jahressicht wieder als Netto-Käufer am Aktienmarkt aufgetreten zu sein. Die Netto-Aktienkäufe belaufen sich im Jahr 2026 auf +11,2 Milliarden US-Dollar (im Vergleich zu Netto-Verkäufen von -$10,6 Mrd. im gleichen Vorjahreszeitraum).
FSA Key Takeaway: Berkshire Hathaways Rückkehr zu substanziellen Aktienrückkäufen ($9,6 Mrd. in Q3) und Netto-Aktienkäufen (+11,2 Mrd. USD YTD) liefert ein bedeutsames Signal für Value-Investoren in einem von hoher Volatilität geprägten Marktumfeld.
Teil 4: Geopolitik, Rohstoffe, Krypto & Globale Märkte
17. US-Iran-Diplomatie & Rohölpreis-Crash unter $93
An den Rohölmärkten vollzog sich in dieser Handelswoche ein dramatischer Preisverfall. Der Preis für WTI-Rohöl brach im Wochenverlauf um -11,76 % ein und fiel zeitweise unter 93 US-Dollar pro Barrel (Tagesverlust am Donnerstag von -7 %). Brent-Rohöl gab um -13,03 % nach und notierte unter der Marke von 97 US-Dollar pro Barrel.
Auslöser der Abgaben waren Berichte über diplomatische Annäherungen zwischen Washington und Teheran. Vermittler aus Katar und Pakistan meldeten Fortschritte bei der Ausarbeitung einer Absichtserklärung („Memorandum of Understanding“). Iran signalisierte Gesprächsbereitschaft bezüglich einer Wiederöffnung der Straße von Hormuz binnen zwei Tagen, sofern die US-Seeblockade gelockert und Teile eingefrorener Gelder freigegeben werden. Berichten zufolge spielte auch der Wahlsieg der Demokraten bei den Midterms eine wichtige Rolle für den Preisverfall, da der Markt nun eine defensivere US-Außenpolitik und einen stärkeren Fokus auf diplomatische Lösungen im Nahen Osten einpreist.
FSA Key Takeaway: Die Entspannungssignale im US-Iran-Konflikt, verstärkt durch den Wahlsieg der Demokraten, führten zu einem Einbruch der Ölpreise um bis zu -13 %. Das Nachlassen der geopolitischen Risikoprämie belastet die Notierungen am Energiemarkt kurzfristig spürbar.
18. Verknappung der US-Kraftstoffreserven
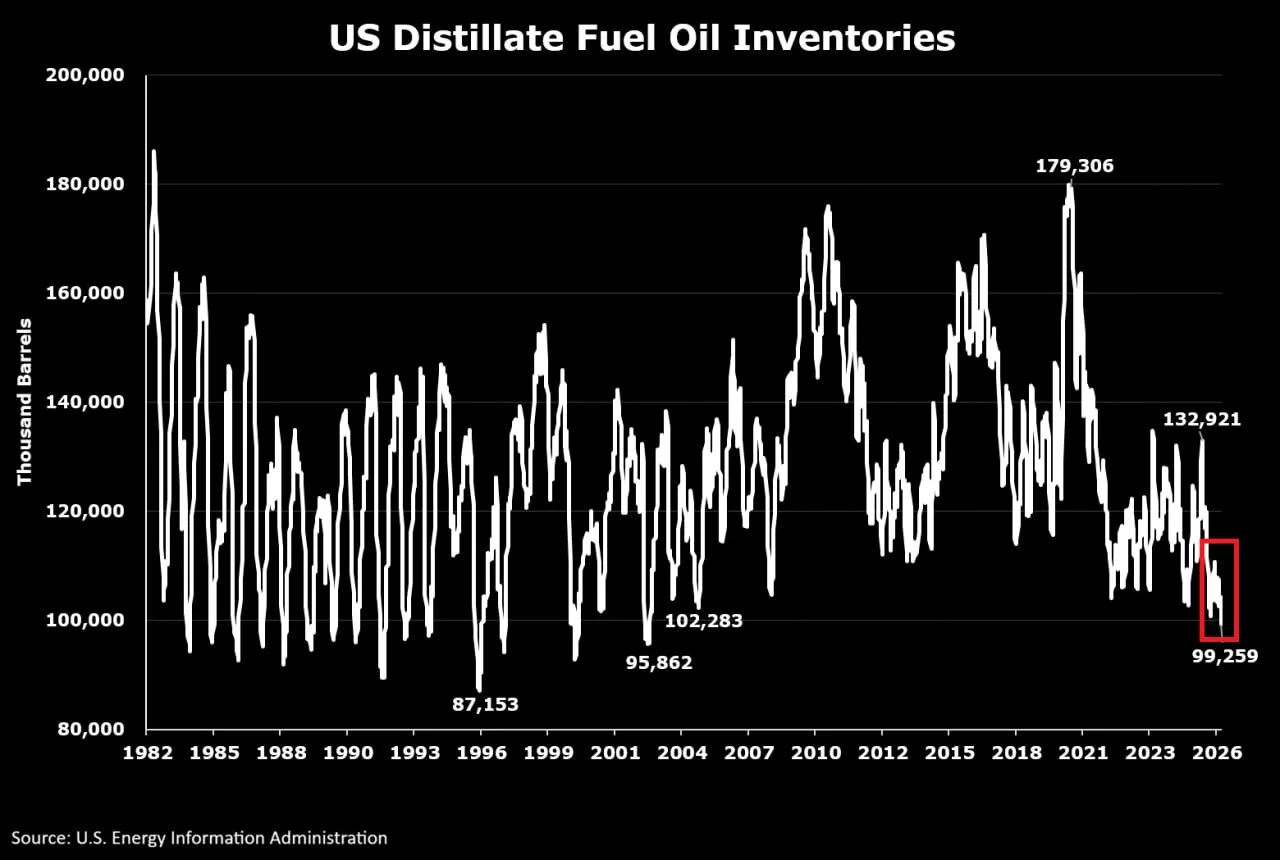
Trotz der gefallenen Rohölpreise zeichnet sich bei den physischen US-Kraftstoffbeständen eine ausgeprägte Verknappung ab. Laut dem wöchentlichen Statusbericht des US-Energieministeriums fielen die US-Dieselvorräte (Distillate Fuel Oil) in der abgelaufenen Woche um -3,6 Millionen Barrels auf 99,3 Millionen Barrels – den niedrigsten Stand seit Mai 2003. Seit Jahresbeginn haben sich die Dieselbestände damit um -25 % verringert.
Gleichzeitig fiel die Strategische Erdölreserve der USA (SPR) um weitere 399.000 Barrels auf 282,2 Millionen Barrels – den tiefsten Stand seit Oktober 1982 (ein Rückgang um -32 % seit März). Die kommerziellen Rohölvorräte sanken ebenfalls auf 409,8 Millionen Barrels. Die Großhandels-Benzinpreise in den USA fielen parallel dazu auf ein 7-Monats-Tief von unter 2,75 US-Dollar pro Gallone.
FSA Key Takeaway: Der stetige Abbau der US-Dieselbestände auf ein 23-Jahres-Tief und der Tiefstand der strategischen Ölreserve (SPR seit 1982) bilden ein strukturelles Versorgungsrisiko, das bei erneuten Störungen am Markt rasch wieder preissteigernd wirken kann.
19. Physischer Kupfer-Squeeze: Rekordaufpreise in China und Arbitrage-Verschiebungen
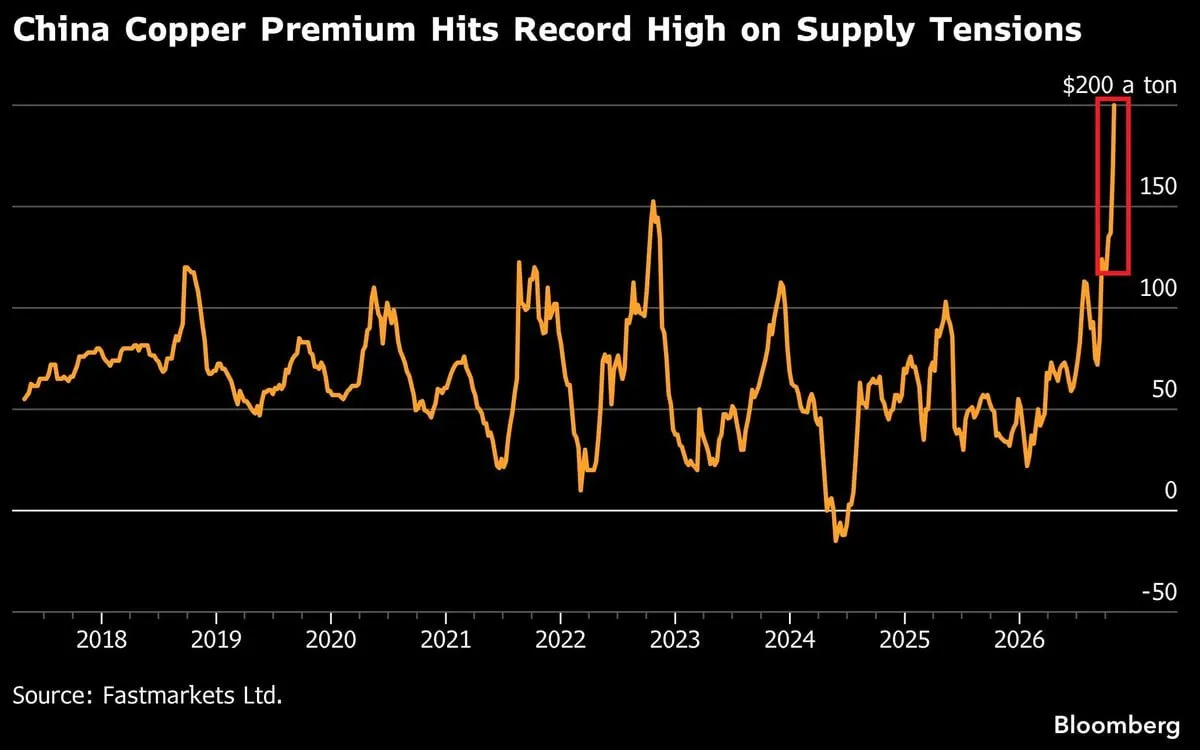
Der globale Kupfermarkt zeigt Anzeichen einer extremen physischen Angebotsverknappung. Die Importprämie für Kupfer in China gegenüber den Preisen der London Metal Exchange (LME) überstieg an der Börse in Shanghai die Marke von 200 US-Dollar pro Tonne – der höchste jemals aufgezeichnete Wert. Die sogenannte Yangshan-Prämie hat sich in den vergangenen drei Monaten mehr als verdoppelt und verzeichnet seit Anfang 2026 einen Anstieg von +700 %.
Zudem weitet sich der Aufpreis für Spot-Kupfer gegenüber dem 3-Monats-Futures-Kontrakt an der LME auf 217 US-Dollar pro Tonne aus (höchster Wert seit Mitte August). Ursache ist eine Kombination aus hoher chinesischer Industrienachfrage, gesunkenen lokalen Lagerbeständen und der Umlenkung von hunderttausenden Tonnen Raffinadekupfer in die USA im Vorfeld möglicher US-Zollanpassungen.
FSA Key Takeaway: Der Sprung der Yangshan-Kupferprämie auf ein Rekordhoch von über $200/Tonne (+700 % YTD) zeigt eine physische Verknappung im wichtigsten Industriemetall-Markt der Welt an, die durch weltweite Lagerstellen-Verschiebungen verstärkt wird.
20. Krypto-Markt & Politische Regulierung: CLARITY Act und Untersuchungen der Trump-Krypto-Projekte
Am Kryptomarkt herrscht nach den US-Midterms erhöhte Unsicherheit. Der Bitcoin-Kurs gab nach und notiert unter der Marke von 80.000 US-Dollar. Hauptgrund ist das politische Patt im US-Senat: Experten taxieren die Wahrscheinlichkeit für ein zügiges Verabschieden des CLARITY Act – eines Gesetzesentwurfs zur klaren Zuständigkeitsabgrenzung zwischen SEC und CFTC – auf unter 10 %.
Zudem bereiten die siegreichen Demokraten parlamentarische Untersuchungen zu den Krypto-Geschäften der Familie Trump vor. Laut Reuters-Recherchen generierten vier Krypto-Projekte (darunter World Liberty Financial, der #TRUMP Meme-Coin, American Bitcoin und AI Financial Corp) seit Trumps Amtsantritt geschätzte Gewinne von 2,3 Milliarden US-Dollar für die Betreiberfamilie, während Anleger Verluste in ähnlicher Höhe erlitten. Unabhängig davon verzeichnete die Krypto-Börse Binance nach dem Sicherheitsvorfall der Vorwoche Kundenabflüsse von rund 5 Milliarden US-Dollar.
FSA Key Takeaway: Die veränderte Mehrheitskonstellation im US-Kongress verzögert die Erteilung klarer Regulierungsrahmen (CLARITY Act) für den Kryptosektor, während drohende parlamentarische Untersuchungen die politische Risikoprämie im Sektor erhöhen.
21. Asiatische Märkte & Globale Entlastung: KOSPI-Kollaps vs. Chinesische Marktstabilisierung
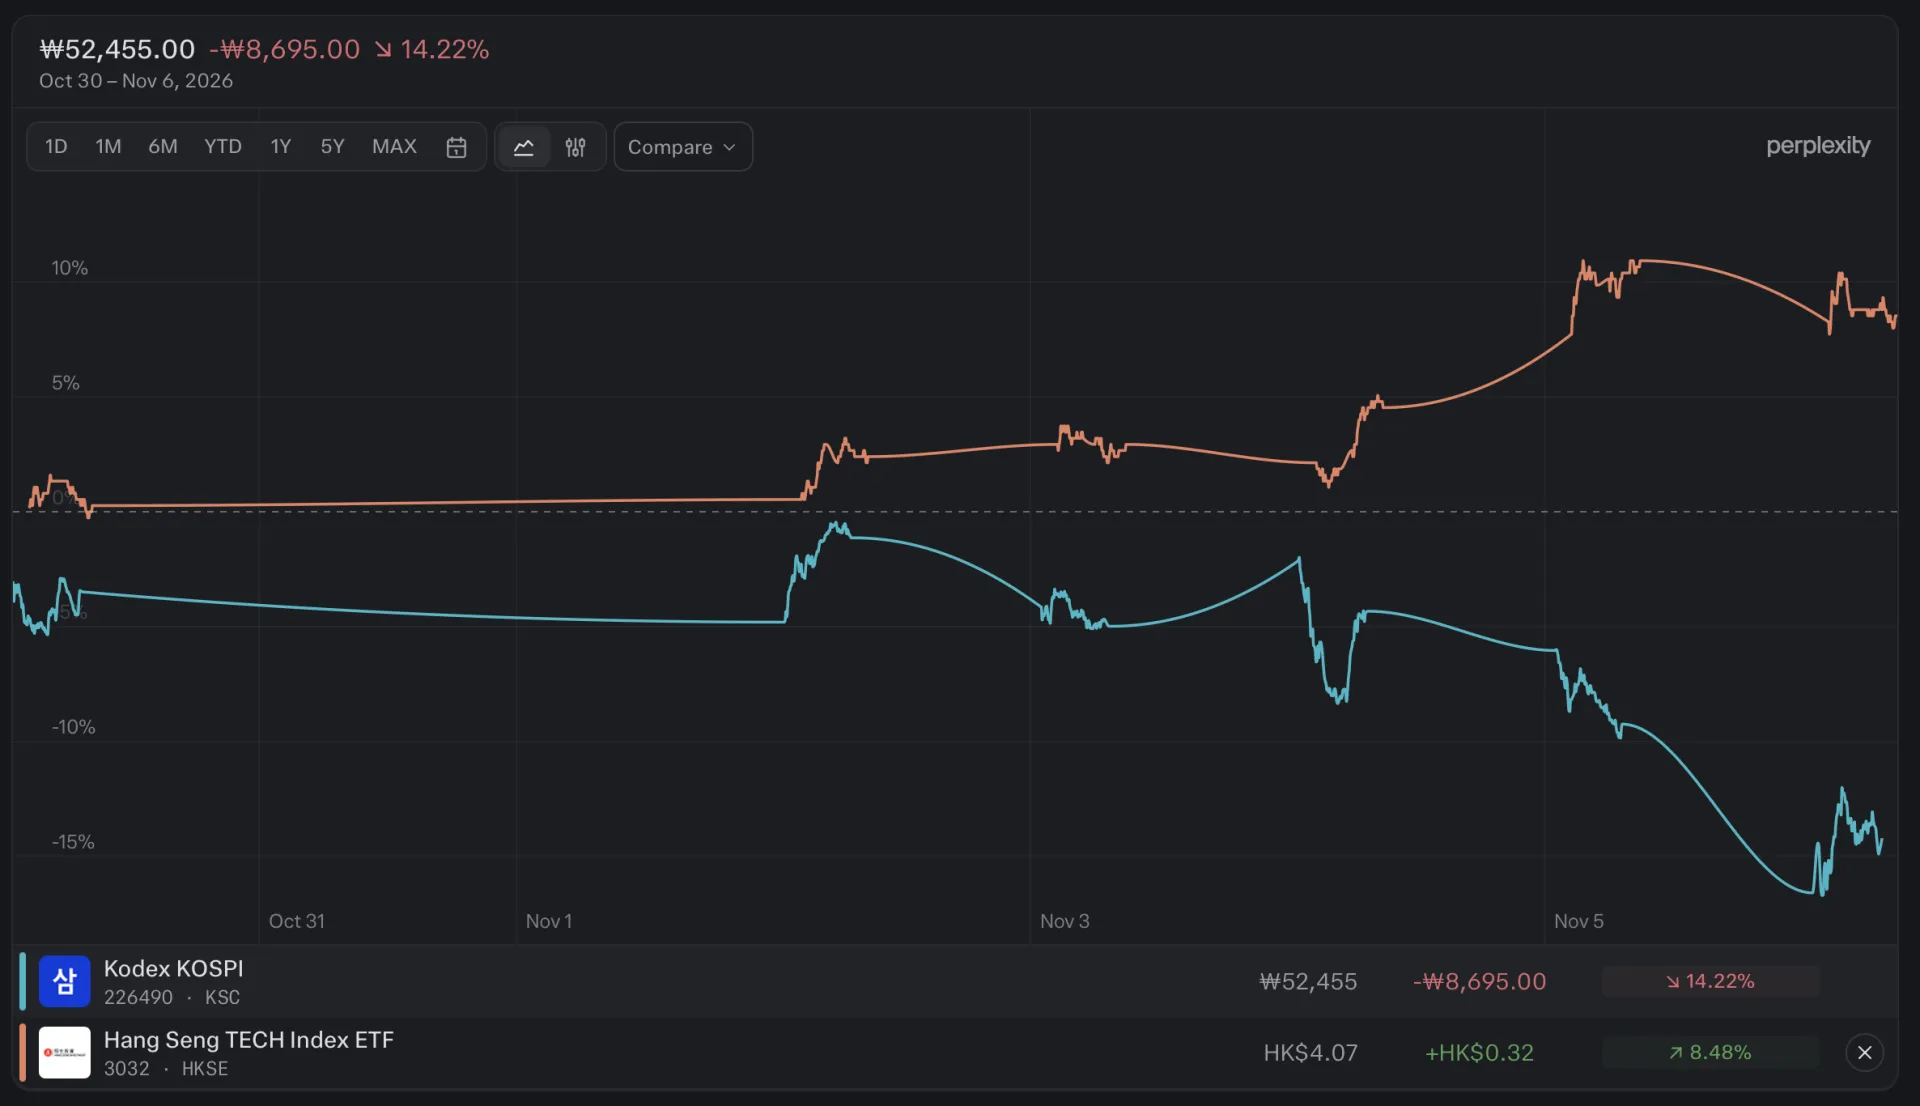
Südkorea (KOSPI -10,25 %): Trotz starker Fundamentaldaten – Südkoreas BIP wuchs im dritten Quartal um +1,0 % QoQ (+3,4 % YoY) und steuert auf Rekordexporte von über 1 Billion US-Dollar zu – erlebte der KOSPI-Index am Freitag einen dramatischen Einbruch von -8,8 % bis -9,0 %. Der Handel mit Programm-Verkäufen musste vorübergehend gestoppt werden. Der Index notiert nun 48 % unter seinem Allzeithoch.
Japan & Taiwan: Der Nikkei 225 verlor -6,2 % und trat formal in einen Bärenmarkt ein (-22 % vom Juni-Hoch). Taiwan verhängte Leerverkaufs-Beschränkungen, nachdem der TAIEX um bis zu -9 % einbrach.
China (Hang Seng +5,06 %): Ein positives Signal kam hingegen aus China. Der Hang Seng Index schloss mit einem Plus von +5,06 % und beendete die längste wöchentliche Verlustserie in der Geschichte der chinesischen Börsen (womit die bei FSA vorgestellte Hedge-Idee erfolgreich aufging). Die chinesische Zentralbank (PBOC) kündigte die Bereitstellung einer erneuten Swap-Facility im Volumen von 15 Milliarden US-Dollar an, um den heimischen Aktienmarkt zu stützen.
FSA Key Takeaway: Während asiatische Technologiemärkte wie Südkorea (-10,25 %) und Taiwan massiv unter dem US-Tech-Abverkauf litten, sorgten gezielte Interventionen der PBOC in China (+5,06 %) für eine erste Stabilisierung und bestätigten den Nutzen diversifizierter Absicherungs-Strategien.
Ganzheitliches FSA-Fazit & Ausblick
Die abgelaufene Handelswoche war ein historisches Lehrstück über das Zusammenspiel von Marktstruktur, Hebelwirkung und fundamentaler Neubewertung. Die im Vorfeld aufgebauten spekulativen Rekord-Positionen trafen am Donnerstag auf eine Welle politischer Unsicherheiten (KI-Baustopp-Debatten in Texas, Regulierungsängste nach den Midterms) und führten zu einem unkontrollierten De-Leveraging durch Hedgefonds. Dass der Nasdaq 100 an einem Tag über 2,3 Billionen US-Dollar an Wert verlor, unterstreicht die extreme Sensibilität des Marktes im aktuellen Hochzinsumfeld.
Drei Kernelemente prägen die kommende Marktphase:
Geldpolitische und fiskalische Realität: Die überraschend starken US-Arbeitsmarktdaten (165.000 Jobs) und die anhaltende Fälligkeitswand bei US-Unternehmensanleihen (1,9 Billionen USD) begrenzen den Spielraum für baldige Zinssenkungen der Federal Reserve. Ein weiterer Leitzinsschritt im Dezember wird am Markt wieder zu 80 % eingepreist.
Big-Tech CapEx vs. Fundamentale Bewertung: Während die geplanten Kapitalausgaben der Tech-Giganten für 2026 auf rekordnahe 740 Milliarden US-Dollar steigen und den freien Cashflow kurzfristig belasten, haben die scharfen Kursabschläge die Bewertungen im Halbleitersektor auf das günstigste Niveau seit 2018 komprimiert (Nvidia Forward P/E bei 13x).
Sektorale und Geografische Rotation: Das kräftige Rebound-Verhalten bei chinesischen Indizes (+5,06 % im Hang Seng), die relative Stärke von Substanztiteln (Russell 2000 ex-Tech) sowie der Einbruch der Ölpreise verdeutlichen, dass sich das Kapital nach dem Wahlausgang neu ordnet.